
Economía
La deuda agrícola de EEUU bate récord y desborda los datos oficiales
La deuda agrícola de EEUU marca un récord y el auge del crédito alternativo revela que el endeudamiento real de los agricultores podría ser mayor

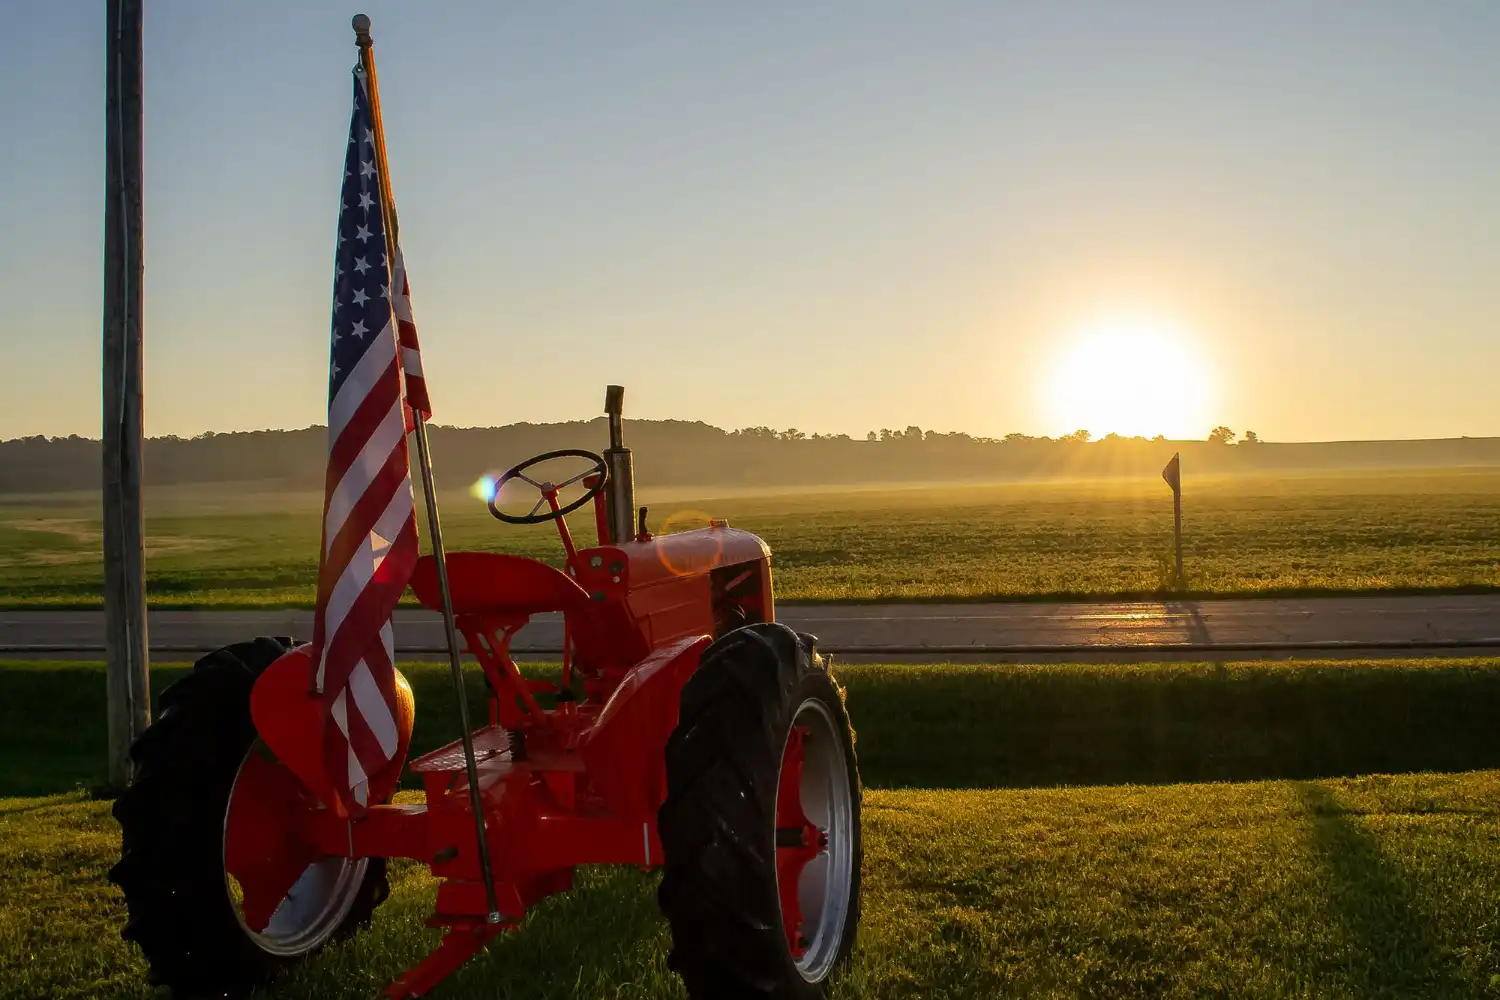
La deuda agrícola de EEUU bate récord y desborda los datos oficiales
Resumen
- La deuda agrícola de EEUU supera los 605.000 millones de dólares
- Parte del crédito alternativo podría no aparecer en los datos oficiales
- Algunos agricultores mantienen más de 30 líneas de financiación
La agricultura estadounidense ha entrado en una zona financiera bastante más incómoda de lo que refleja la estadística oficial. La deuda del sector agrario de Estados Unidos alcanzará unos 605.100 millones de dólares en 2026, un máximo histórico, después de crecer alrededor de un 4,6% respecto al año anterior. El problema es que esa cifra, ya de por sí enorme, podría quedarse corta.
El Departamento de Agricultura de Estados Unidos, USDA por sus siglas en inglés, reconoce dificultades para medir una parte creciente del dinero que los productores piden prestado fuera de los canales bancarios tradicionales. Fabricantes de maquinaria, cooperativas, proveedores de semillas y fertilizantes, empresas financieras y otros prestamistas están ocupando el espacio dejado por bancos que han endurecido sus condiciones. Parte de esa financiación queda peor retratada en las estadísticas federales.
No es exactamente una crisis hipotecaria con tractores, aunque la comparación empieza a rondar los despachos de Washington. Lo inquietante es otra cosa: nadie sabe con plena precisión cuánto deben realmente los agricultores estadounidenses ni hasta dónde puede extenderse el riesgo si una cosecha mala, unos precios débiles o unos costes demasiado altos rompen la cadena.
Una deuda récord de 605.100 millones que puede no contar toda la historia
Las previsiones más recientes sitúan los activos totales del sector agrícola estadounidense en torno a 4,47 billones de dólares durante 2026, mientras que la deuda rondaría los 605.100 millones. De esa cantidad, unos 399.000 millones corresponden a financiación vinculada al sector inmobiliario y aproximadamente 206.100 millones a deuda no inmobiliaria, donde aparecen préstamos relacionados con maquinaria, ganado, costes de producción y otras necesidades operativas.
Sobre el papel, el campo estadounidense conserva una base patrimonial formidable. La ratio de deuda sobre activos se mantiene alrededor del 13,5%. No parece una cifra propia de un sistema entero al borde del abismo y conviene decirlo: no todos los agricultores están excesivamente endeudados ni toda deuda agraria es problemática.
Pero los promedios tienen ese pequeño defecto estadístico: tranquilizan desde lejos. El punto delicado aparece cuando se baja a cada explotación, especialmente a aquellas sometidas durante varios años a márgenes estrechos, costes elevados y precios agrícolas débiles. Las tensiones comerciales que han afectado a mercados de exportación como China y el encarecimiento de fertilizantes y combustibles han añadido presión sobre negocios que necesitan cantidades enormes de capital simplemente para empezar cada campaña.
El crédito que no pasa por el banco gana terreno
La transformación se aprecia en una escena que hasta hace poco resultaba menos habitual. Un productor compra maquinaria financiada por el propio fabricante, obtiene semillas a crédito de su proveedor, abre otra línea con una cooperativa y cubre parte de los costes de cultivo mediante una financiera especializada. Cada operación puede tener un acreedor distinto.
Una investigación basada en entrevistas con más de medio centenar de agricultores comerciales dedicados principalmente a cultivos extensivos en siete estados del Medio Oeste y el sur del país encontró que la mayoría mantenía entre siete y diez líneas de crédito diferentes. Algunos superaban las 30. Una familia de Iowa declaró disponer de 42, en buena medida porque determinados concesionarios exigían abrir una financiación separada para cada nueva máquina comprada o arrendada.
Ahí aparece el agujero estadístico. Los grandes bancos y las instituciones del Farm Credit System comunican abundante información financiera a los reguladores. Un proveedor agrícola, una cooperativa o determinadas compañías que financian maquinaria no encajan siempre dentro de ese mismo circuito de información. El Gobierno debe reconstruir una parte de la fotografía recurriendo, entre otras herramientas, a encuestas a los propios productores.
La estadística depende de cada vez menos respuestas
Una de las principales encuestas utilizadas para conocer estas operaciones se enfrenta a un problema sencillo de explicar y difícil de arreglar: cada vez responde menos gente. La tasa de participación cayó desde alrededor del 68% en 2009 hasta aproximadamente el 33% en 2025.
Cuanto mayor es la dependencia de financiación dispersa entre distintos acreedores y menor la respuesta a las encuestas, más complicado resulta saber dónde termina la deuda oficialmente contabilizada y dónde empieza la que apenas deja rastro en las grandes estadísticas.
La profesora de finanzas agrarias Jennifer Ifft, de la Universidad Estatal de Kansas, calcula que determinadas deudas incluidas dentro de la categoría de particulares y otros prestamistas podrían ser dos o tres veces superiores a las registradas oficialmente.
La financiación de maquinaria revela el tamaño del agujero
Hay un precedente que obliga a tomarse esa hipótesis en serio. Una investigación académica basada en más de 4,4 millones de gravámenes sobre equipos agrícolas en 14 estados examinó operaciones realizadas entre 2001 y 2019. El análisis encontró que la deuda por maquinaria concedida por prestamistas no tradicionales podía alcanzar hasta cuatro veces la cuantía reflejada en determinados datos oficiales.
La maquinaria agrícola moderna tampoco ayuda precisamente a mantener pequeñas las facturas. Tractores, cosechadoras, pulverizadores y sistemas de agricultura de precisión cuestan cientos de miles de dólares, y una explotación comercial necesita renovar equipos sin esperar necesariamente a que su balance respire mejor.
El crédito del vendedor resuelve ese problema inmediato. Permite seguir sembrando, cosechando o ampliando capacidad cuando un banco convencional exige más garantías o simplemente dice no. La financiación alternativa funciona como válvula de escape, pero desplaza parte del riesgo hacia empresas cuyo negocio principal quizá sea vender fertilizante, maquinaria o suministros, no actuar como banco.
Land O’Lakes ilustra la velocidad del cambio
El caso de Land O’Lakes ofrece una medida bastante gráfica. La cooperativa estadounidense, conocida sobre todo por su actividad agroalimentaria, también proporciona líneas de financiación a productores. Su brazo financiero pasó de aproximadamente 100 millones de dólares en compromisos de crédito a más de 1.000 millones previstos para la campaña de 2027, según explicó su consejera delegada, Beth Ford.
Multiplicar por diez el volumen comprometido en un periodo tan corto dice bastante del apetito —o de la necesidad— de crédito existente en el campo estadounidense.
La mitad de las grandes explotaciones recurre a financiación alternativa
Durante la última campaña, alrededor de la mitad de las explotaciones comerciales estadounidenses utilizó proveedores u otros prestamistas no tradicionales para cubrir gastos operativos, aproximadamente diez puntos porcentuales más que un año antes, según estimaciones del sector.
Esto no convierte automáticamente esa financiación en peligrosa. El crédito comercial existe desde hace décadas y puede ser perfectamente racional: una cooperativa conoce al productor, entiende el ciclo de cosecha y tiene interés en mantenerlo como cliente.
La inquietud surge cuando varias capas de financiación comienzan a acumularse sobre la misma explotación. Un agricultor puede parecer solvente ante cada acreedor por separado mientras soporta una carga considerable cuando se suman todos sus compromisos. Si nadie dispone de la imagen completa, valorar correctamente su riesgo se vuelve bastante más difícil.
Y cuando empiezan los problemas, el primero que descubre esa imagen completa puede ser el último acreedor en cobrar.
Los beneficios bajan mientras la deuda sigue creciendo
El contexto económico ayuda a entender por qué el endeudamiento merece más atención. Las previsiones oficiales apuntan a una renta agrícola neta cercana a 158.400 millones de dólares en 2026, lo que supone una reducción respecto a 2025 y una caída todavía mayor una vez descontada la inflación.
Al mismo tiempo, la deuda nominal aumentará alrededor de un 4,6%. Es decir, las obligaciones financieras están creciendo mientras los beneficios reales retroceden. El patrimonio agregado del sector sigue siendo elevado, especialmente por el valor de las tierras agrícolas, pero disponer de una finca valiosa no equivale necesariamente a tener efectivo suficiente para pagar combustible, semillas, fertilizantes, trabajadores, maquinaria e intereses cuando vencen las facturas.
El capital circulante, precisamente la reserva disponible para afrontar obligaciones a corto plazo, sufrió una fuerte caída durante 2025. Para 2026 se espera cierta recuperación nominal, aunque el margen financiero continúa siendo estrecho para numerosas explotaciones.
Las quiebras agrícolas vuelven a encender las alarmas
Otro indicador empieza a moverse. Los procedimientos bajo el Capítulo 12, diseñado específicamente para agricultores y pescadores familiares con dificultades financieras, alcanzaron 336 casos en los 12 meses terminados en junio de 2026, frente a 282 durante el mismo periodo anterior. El incremento ronda el 19%.
El número sigue lejos de algunos máximos históricos y no basta para hablar de una crisis sistémica. Pero coincide con un fenómeno bastante menos cómodo: bancos más prudentes, agricultores buscando financiación en otros lugares y un Gobierno que admite que necesita mejores datos para saber cuánto dinero circula realmente bajo la etiqueta de deuda agrícola.
El USDA ha comenzado a cruzar información procedente de encuestas con registros de préstamos de la Farm Service Agency y está financiando investigaciones sobre el tamaño del mercado no tradicional. Los primeros resultados completos podrían tardar alrededor de dos años.
Dos años son mucho tiempo cuando un balance cambia campaña a campaña.
El riesgo puede salir de las granjas
La preocupación del Gobierno estadounidense no acaba en la puerta del establo ni en el borde del maizal. Sus economistas estudian si el crecimiento de este crédito puede producir efectos de contagio hacia otras partes de la economía.
No significa que Washington espere otra crisis subprime. La analogía sirve para otra cuestión: cuando una parte relevante del crédito está fragmentada, resulta mucho más difícil diferenciar a tiempo entre deuda saludable y deuda que empieza a deteriorarse.
Los proveedores que financian a sus propios clientes también asumen riesgos. Si una empresa vende fertilizante a crédito, por ejemplo, puede mantener sus ventas durante una campaña complicada. Si cientos de clientes dejan de pagar simultáneamente, el problema deja de pertenecer únicamente a las explotaciones y entra en las cuentas del proveedor, de sus bancos, de sus trabajadores y de toda la cadena agrícola.
El riesgo puede desplazarse del agricultor al ecosistema agroindustrial sin desaparecer por el camino.
Un campo rico en activos, pero cada vez más dependiente del crédito
Estados Unidos no se encuentra ante una agricultura insolvente en bloque. El valor de los activos agrarios continúa siendo gigantesco, la deuda representa una fracción relativamente limitada del patrimonio sectorial y muchas explotaciones conservan balances sólidos.
La señal inquietante está en otra parte: 605.100 millones de dólares quizá no sean el verdadero techo de la deuda, sino únicamente la parte que el sistema estadístico consigue iluminar con suficiente claridad.
Mientras los agricultores multiplican acreedores para financiar maquinaria, semillas, fertilizantes y costes cotidianos, la fotografía tradicional del crédito rural empieza a quedarse vieja. Los números oficiales todavía muestran un campo poderoso, asentado sobre tierras valoradas en billones. Debajo, sin embargo, corre una red financiera mucho más enmarañada: siete créditos aquí, diez allá, treinta en otra explotación.
Y ese detalle cambia bastante la escena. Porque el mayor problema de una deuda no siempre es su tamaño. A veces es no saber exactamente cuánto hay.


Cuatro inquilinos llegan con llave al mismo piso en Castro Urdiales

Juan del Val invirtió el millón del Planeta en su casa de Candeleda

Muere atropellada una mujer de 30 años en la avenida Maestro Rodrigo

León XIV evoluciona bien tras extirparle un tumor del pulmón derecho

Aita Mari aplaza hasta 2027 los rescates por el precio del combustible
-

 España
Cuatro jóvenes agreden a un conductor del tranvía durante el Pilar
-

 Tecnología
Muere Richard ‘Levelord’ Gray, el diseñador detrás de Duke Nukem 3D
-

 Economía
Villajoyosa plantea dos años sin nuevas licencias de pisos turísticos
-

 Mundo
Venezuela retoma el diálogo y negocia una reforma electoral clave
-

 Mundo
Japón sopesa submarinos de propulsión nuclear con Takaichi al frente
-

 España
Cayetana Álvarez de Toledo gana peso como número dos del PP por Madrid
-

 Estilo
Cabello en la menopausia: cuidados, color y tratamientos adecuados
-

 Salud
Navarra registra 305 casos de salmonelosis y alerta por las tortillas
-

 Ciencia
Rejuvenecen células de sangre de 80 años y las convierten en neuronas
-

 Ciencia
Tres galaxias sin materia oscura refuerzan la idea de que sí existe
-

 Historia
La Casa de Oldemburgo une a todos los monarcas hereditarios europeos
-
 España
Una lista única puede arrebatar al PP el control del Senado el 29-N