
Economía
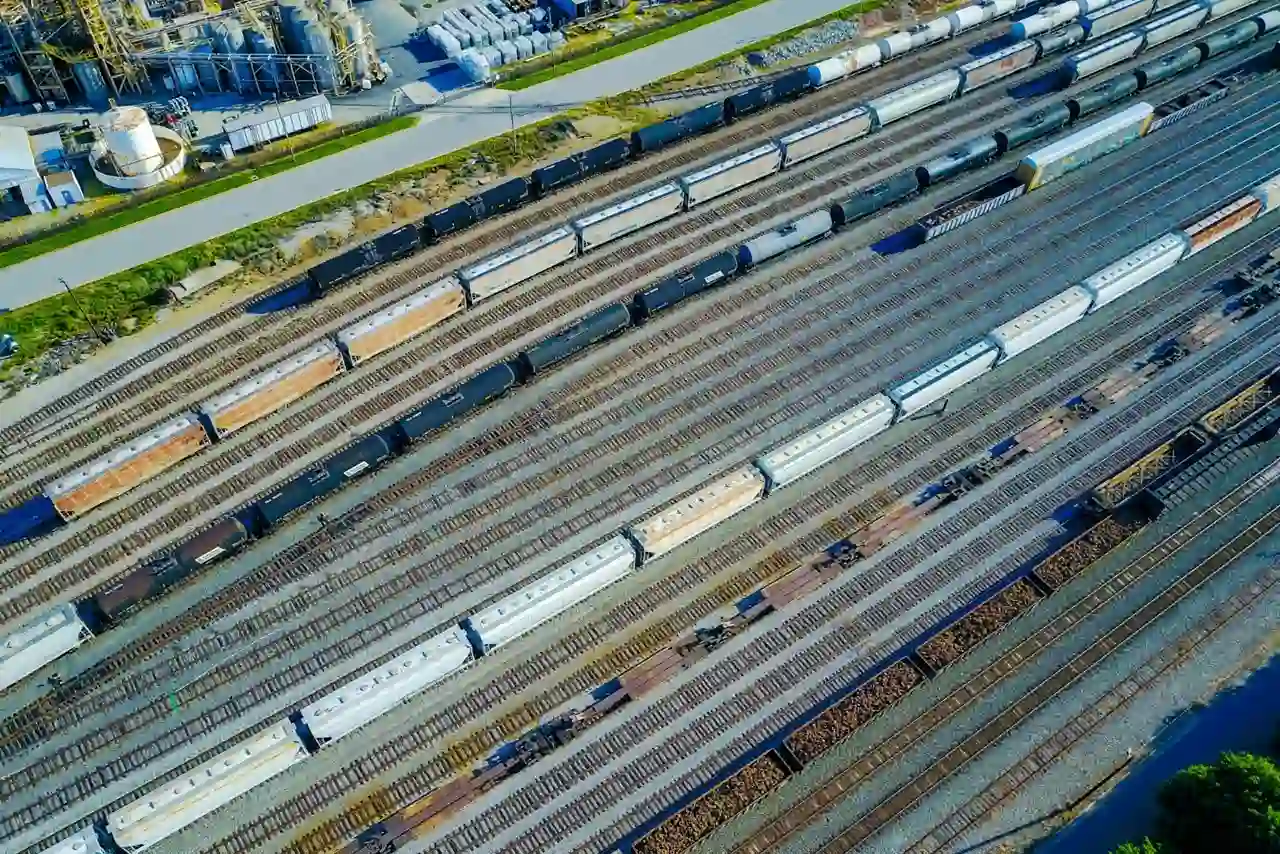
El tren de mercancías pierde un 23 % de carga en España en una década
España mueve un 23,2 % menos de carga por tren que hace una década y mantiene una cuota ferroviaria muy inferior a la media de la Unión Europea.

Resumen
- España mueve un 23,2 % menos de mercancías por tren que en 2014
- La cuota ferroviaria española sigue muy por debajo de la media de la UE
- El camión gana terreno mientras la fiabilidad limita al ferrocarril
El transporte ferroviario de mercancías continúa encogiendo en España mientras el camión gana espacio en las carreteras europeas. Entre 2014 y 2024, las toneladas movidas por tren en España cayeron un 23,2 %, un retroceso que coloca al país entre los mercados donde el ferrocarril tiene más dificultades para hacerse un hueco en la logística.
La fotografía cambia algo cuando se introduce la distancia recorrida. Medido en toneladas-kilómetro —una tonelada transportada durante un kilómetro—, el descenso español fue del 10 %. La explicación está en que los trenes llevan menos carga, pero realizan trayectos más largos: la distancia media pasó de 365 a 428 kilómetros en una década. Menos mercancía, más kilómetros.
El tren pierde terreno mientras el camión sigue creciendo
El problema no es exclusivamente español. En el conjunto de la Unión Europea, la cuota del ferrocarril dentro del transporte terrestre de mercancías bajó del 18,8 % en 2014 al 16,6 % en 2024. El retroceso se produjo en 20 de los 25 países comunitarios que cuentan con red ferroviaria.
Mientras tanto, el transporte por carretera avanzó aproximadamente un 18 % durante ese mismo periodo. La paradoja resulta difícil de ignorar: Europa lleva años defendiendo el trasvase de mercancías desde la carretera hacia modos con menores emisiones, pero el mercado se mueve en dirección contraria.
Los datos de 2025 tampoco corrigieron la tendencia. El tráfico ferroviario de mercancías de la UE, medido en toneladas-kilómetro, volvió a reducirse un 1,8 %, hasta los 368.200 millones. Fue el cuarto ejercicio consecutivo de caída.
España parte, además, desde una posición particularmente débil. Si se compara únicamente el transporte interior por carretera, ferrocarril y vías navegables, el tren representó alrededor del 3,9 % del movimiento de mercancías español en 2024, frente al 16,6 % comunitario. La distancia con buena parte de Europa central es enorme.
España se aleja de Alemania, Italia y Polonia
La caída española tampoco puede explicarse simplemente por una crisis general del ferrocarril europeo. Algunos de los grandes mercados han conseguido avanzar durante la misma década, lo que deja al descubierto problemas propios de competitividad, capacidad y funcionamiento.
Entre 2014 y 2024, el tráfico ferroviario de mercancías medido en toneladas-kilómetro aumentó un 12,8 % en Alemania, un 13,8 % en Italia y un 15,8 % en Polonia. Son economías industriales donde el tren conserva una presencia bastante mayor en corredores de larga distancia y conexiones logísticas.
España ofrece otra estampa: una potente red ferroviaria para pasajeros y alta velocidad convive con un transporte de mercancías que continúa siendo casi residual frente al camión. Dos ferrocarriles dentro del mismo mapa, pero con fortunas muy diferentes.
La fiabilidad pesa incluso más que el precio
Uno de los problemas del modelo europeo es bastante terrenal: el tren no siempre ofrece la previsibilidad que necesita una cadena logística. Una locomotora puede ser eficiente y transportar enormes volúmenes, pero la ventaja se evapora cuando horarios, obras y capacidad convierten la planificación en una partida de paciencia.
Alrededor de uno de cada tres servicios ferroviarios de mercancías para los que se reserva capacidad termina sin circular. Y únicamente entre el 20 % y el 25 % de las solicitudes de capacidad llegan hasta la operación definitiva sin sufrir modificaciones.
Para una fábrica que necesita componentes a una hora determinada o una terminal portuaria que trabaja con franjas muy ajustadas, esa incertidumbre pesa. El transporte de mercancías no funciona como un viaje ocasional: un retraso puede detener una línea industrial, desordenar un puerto o multiplicar costes de almacenamiento.
Aparecen después las obras ferroviarias poco coordinadas, los desvíos difíciles de utilizar y la falta de itinerarios alternativos. En numerosas conexiones europeas, los costes del ferrocarril son además entre un 10 % y un 20 % superiores a los de la carretera. La ventaja ambiental sirve de poco al operador logístico si la mercancía llega tarde y encima resulta más cara.
Valencia y Algeciras muestran el atasco de los puertos
Los puertos españoles resumen bien el problema. En el puerto de Valencia, el ferrocarril mueve aproximadamente el 8,5 % de los contenedores que entran o salen por tierra. En Algeciras, apenas el 5 %.
La comparación con Hamburgo resulta contundente: allí el tren supera el 50 % en esta clase de movimientos. No se trata únicamente de colocar vías junto a los muelles. Hacen falta terminales capaces de operar trenes largos, buenos accesos, capacidad disponible en los corredores y coordinación para que un contenedor pase del barco al tren sin convertirse en una pequeña odisea logística.
España tiene algunos de los mayores puertos europeos y una posición geográfica privilegiada entre el Mediterráneo, el Atlántico y el norte de África. Pero buena parte de esa mercancía continúa abandonando los recintos portuarios sobre ruedas. El cuello de botella está en conectar el puerto con el interior de forma competitiva.
El objetivo europeo para 2030 se complica
La evolución choca frontalmente con los planes comunitarios. La UE se ha marcado como referencia aumentar un 50 % el tráfico ferroviario de mercancías para 2030 y duplicarlo para 2050, una ambición difícil de encajar con una cuota que lleva años perdiendo terreno.
La aritmética, de momento, no acompaña. La cuota ferroviaria retrocede, el volumen europeo encadena años de descenso y la carretera conserva una enorme capacidad de adaptación a las necesidades del cliente. Europa pretende cambiar el reparto modal mientras el mercado sigue votando, literalmente, con las ruedas del camión.
El ferrocarril conserva ventajas difíciles de discutir en recorridos largos, grandes volúmenes, materias primas, automóviles o contenedores. También consume menos energía por unidad transportada y reduce la dependencia de combustibles fósiles. Pero esas virtudes pierden valor comercial cuando la puntualidad, el coste o la capacidad disponible no están a la altura.
España tiene vías, pero todavía le falta mercado
La caída del 23,2 % en una década deja una señal bastante más profunda que una mala estadística. España ha invertido durante años enormes cantidades en infraestructura ferroviaria, pero el tren sigue teniendo un papel marginal en el transporte interior de mercancías. La red existe. El mercado, mucho menos.
El crecimiento de la distancia media de los trayectos muestra que el ferrocarril aún encuentra espacios donde resulta competitivo, especialmente cuando la carga viaja cientos de kilómetros. Precisamente ahí debería disfrutar de su terreno natural frente al camión, donde mover mucho peso de una sola vez cobra sentido económico.
El reto ya no es construir vías, sino llenarlas de carga
Sin más fiabilidad, mejores accesos portuarios y corredores capaces de absorber mercancías sin convertir cada obra en un laberinto, el trasvase de la carretera al ferrocarril seguirá quedándose corto. Los datos europeos dejan una imagen incómoda para España y para la propia UE: durante la última década no ha sido el tren quien ha conquistado terreno al camión. Ha ocurrido, más bien, lo contrario.


Una jueza admite la querella contra Sofía Puente por la ley de nietos

El CSIC alerta: vuelven lobos y corzos mientras caen aves e insectos

Julian Barnes avisa: la IA será un problema si consigue ser original

España modera al 0,5% la caída de producción y crece el eléctrico

Macron descarta injerencias y denuncia manipulación de las protestas
-

 Naturaleza
Últimos terremotos en España, 21 de octubre: Canarias registra un 3,0
-

 Naturaleza
Incendios en España hoy, 21 de octubre: sin grandes incendios activos
-
 Naturaleza
Estado de los embalses en España hoy, 21 de octubre: bajan al 57,2%
-
 Economía
El Gobierno destina 45 millones a 2.000 alojamientos universitarios
-
 Tecnología
Revolut sufre fallos en pagos y cajeros por una caída de Google Cloud
-
 España
Muere un trabajador en el Puerto de Bilbao tras explotar una rueda
-
 España
Profesor de Madrid, en prisión por agredir sexualmente a 10 menores
-
 Economía
El Gobierno amplía la incapacidad temporal por menopausia y violencia
-
 Deportes
Champions League 20 de octubre: horarios, partidos y alineaciones
-
 Tecnología
DeepSeek abre DeepInfer, su motor de IA para reducir costes de cómputo
-
 España
El Supremo obliga a UGT-A a devolver 18,3 millones a la Junta andaluza
-
 España
Desahucian a una madre y su hijo en Barcelona pese a pagar el alquiler