
Economía
Milei contempla usar el swap chino para pagar deuda argentina en 2027
El Gobierno de Milei estudia usar el acuerdo de divisas con China ante los pagos de deuda de enero de 2027 y el repunte del riesgo país argentino.

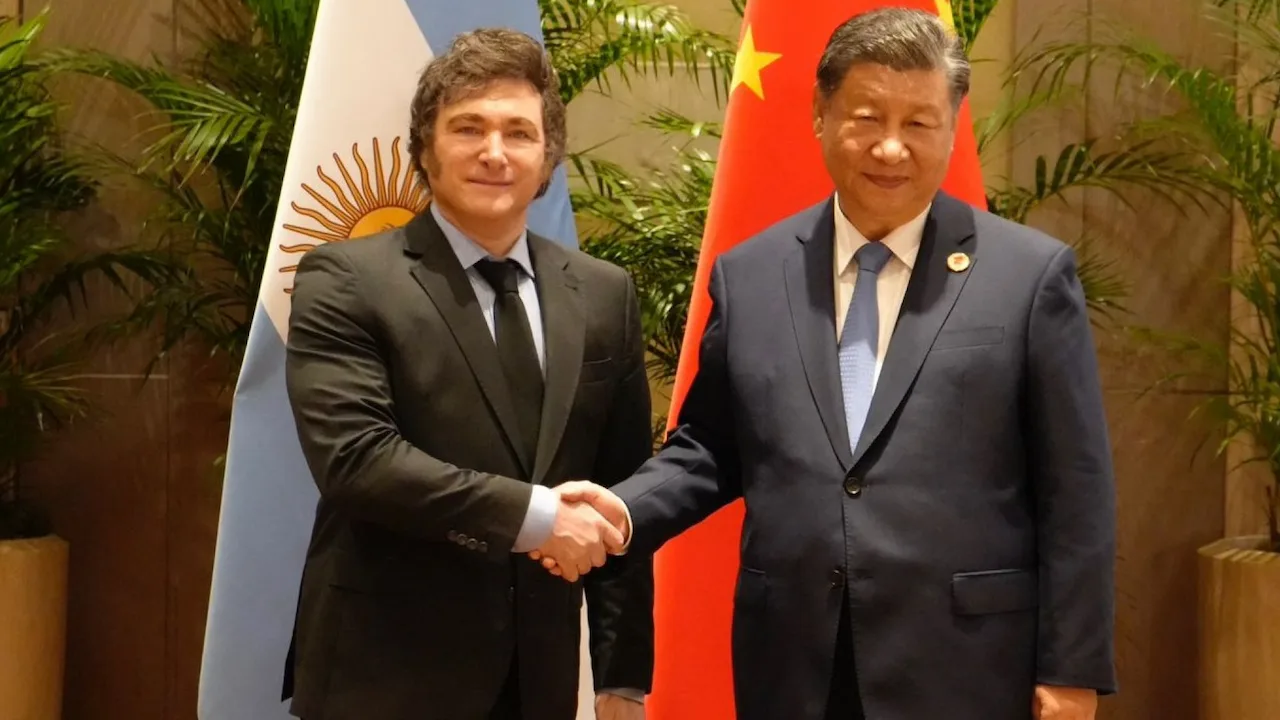
Foto: Gobierno de Argentina / Wikimedia Commons (CC BY 4.0).
Resumen
- Milei estudia recurrir al swap con China para afrontar la deuda de 2027
- Argentina debe pagar unos 4.400 millones de dólares en enero
- El riesgo país supera los 1.000 puntos y complica la financiación
El Gobierno de Javier Milei estudia recurrir al acuerdo de intercambio de divisas con China para afrontar los próximos vencimientos de la deuda argentina, en un momento especialmente delicado para sus finanzas. La posibilidad de utilizar unos 5.000 millones de dólares vinculados al mecanismo financiero con Pekín gana peso ante las dificultades para conseguir financiación en los mercados internacionales y la proximidad de importantes pagos a los acreedores.
La situación se ha complicado este viernes, 20 de noviembre de 2026, cuando el riesgo país argentino ha vuelto a superar los 1.000 puntos básicos, un nivel que no alcanzaba desde octubre de 2025. El deterioro de los bonos soberanos encarece cualquier nueva emisión de deuda y aumenta la presión sobre el ministro de Economía, Luis Caputo, que necesita asegurar los recursos para cubrir unos 4.400 millones de dólares en pagos a bonistas a comienzos de enero de 2027.
La alternativa china no es una improvisación. Caputo ya reconoció el pasado 14 de octubre, durante las reuniones del Fondo Monetario Internacional (FMI) y el Banco Mundial en Bangkok, que Argentina podría utilizar el swap de monedas con China si no consigue refinanciar determinados bonos denominados en dólares. La diferencia es que el empeoramiento de las condiciones financieras ha convertido aquella posibilidad en una opción cada vez más relevante.
La decisión también presenta una dimensión política. Milei, que ha convertido su alineamiento con Estados Unidos en uno de los ejes de su política exterior, podría necesitar el respaldo financiero de Pekín para sostener su programa económico. No sería la primera vez que Argentina utiliza el acuerdo chino para aliviar sus dificultades de liquidez, pero sí supondría una nueva muestra del pragmatismo que imponen los vencimientos de deuda.
Argentina afronta 4.400 millones de dólares en enero
El primer gran desafío financiero llegará en enero de 2027, cuando Argentina deberá afrontar pagos de capital e intereses de bonos soberanos por aproximadamente 4.400 millones de dólares. Buena parte corresponde a los Bonares y Globales, títulos surgidos de la reestructuración de deuda realizada en 2020.
El problema no se limita a ese vencimiento. Durante 2027, las obligaciones en moneda extranjera se cuentan por decenas de miles de millones de dólares, incluidos compromisos con acreedores privados, organismos multilaterales y el propio FMI. El calendario coincide, además, con las elecciones presidenciales argentinas, previstas para octubre.
El programa financiero que Caputo presentó en julio contemplaba obtener 5.000 millones de dólares mediante nuevas emisiones de Bonares durante 2027. La estrategia dependía de encontrar compradores dispuestos a financiar al Estado a unas tasas asumibles.
Sin embargo, el Ministerio de Economía suspendió en agosto las colocaciones de bonos en dólares en el mercado local ante el encarecimiento de la financiación. Esa decisión ha obligado al Tesoro a buscar recursos alternativos, entre ellos compras de divisas al Banco Central y posibles préstamos de organismos internacionales.
El tiempo también cuenta. En las próximas semanas, el Ejecutivo deberá demostrar que dispone de liquidez suficiente sin comprometer excesivamente las reservas monetarias, uno de los puntos que sigue de cerca el FMI.
Cómo funciona el swap de monedas entre China y Argentina
El instrumento que estudia utilizar Milei es un acuerdo bilateral entre el Banco Central de la República Argentina (BCRA) y el Banco Popular de China. Su funcionamiento permite intercambiar pesos argentinos por yuanes chinos bajo determinadas condiciones.
No se trata de un préstamo convencional en dólares. El mecanismo proporciona acceso a moneda china, que puede utilizarse para determinadas operaciones comerciales o financieras y, cuando las condiciones lo permiten, convertirse a otras divisas.
El pasado 5 de agosto, ambos bancos centrales renovaron oficialmente el acuerdo por 130.000 millones de yuanes, una cantidad equivalente a unos 19.000 millones de dólares en el momento de la firma.
La renovación introdujo una modificación importante: su vigencia pasó de tres a cinco años. También se mantuvo el tramo activado de 35.000 millones de yuanes, equivalente aproximadamente a 5.000 millones de dólares, cuya utilización había comenzado en 2023.
Este mecanismo tiene antecedentes. Durante anteriores gobiernos argentinos, una parte de los yuanes disponibles se utilizó para atender compromisos financieros, incluidos pagos vinculados al Fondo Monetario Internacional.
Los 5.000 millones no son dólares de libre disposición
La distinción resulta fundamental para entender las posibilidades reales del Gobierno. Aunque exista una línea de intercambio equivalente a unos 19.000 millones de dólares, eso no significa que Argentina tenga esa cantidad disponible para pagar inmediatamente su deuda.
El tramo operativo de aproximadamente 5.000 millones representa una herramienta de liquidez cuya utilización está sujeta a las condiciones pactadas entre los bancos centrales. El acceso efectivo a las divisas, su eventual conversión y los costes financieros son cuestiones distintas.
Los fondos corresponden al Banco Central, mientras que los vencimientos de bonos son obligaciones del Tesoro argentino. Para utilizarlos en esos pagos debe articularse la operación financiera correspondiente.
Recurrir al swap tampoco supone una condonación. Los recursos empleados generan obligaciones que deben devolverse o refinanciarse. En términos económicos, permite ganar margen financiero, pero no elimina la deuda.
Hasta el 20 de noviembre no se ha anunciado oficialmente una nueva activación extraordinaria del acuerdo chino destinada a cubrir los próximos vencimientos.
El riesgo país supera los 1.000 puntos y complica los planes de Caputo
La posibilidad de recurrir a China ha ganado relevancia por el deterioro del mercado de deuda argentina.
Este viernes, el índice de riesgo país elaborado por JPMorgan ha superado los 1.000 puntos básicos, después de haberse situado cerca de los 400 durante el verano. En la jornada se han registrado niveles superiores a los 1.030 puntos, acompañados de nuevas caídas de los bonos soberanos.
El indicador refleja, de forma simplificada, el rendimiento adicional que exigen los inversores por mantener deuda argentina frente a títulos estadounidenses comparables. Cuanto más elevado es, más difícil y costoso resulta conseguir financiación.
No significa que el Estado haya dejado de pagar sus obligaciones. Significa que los mercados perciben un riesgo mayor y exigen una compensación superior para prestarle dinero.
En este escenario, emitir nuevos bonos puede resultar extraordinariamente caro. El problema se agrava porque el país necesita refinanciar vencimientos mientras intenta fortalecer sus reservas internacionales, un objetivo incluido en su programa económico.
El Ejecutivo defiende el equilibrio fiscal como uno de sus principales logros. Pero mantener las cuentas públicas equilibradas no garantiza, por sí solo, disponer de suficientes dólares para pagar compromisos anteriores.
Esa diferencia explica buena parte de las tensiones actuales: el Gobierno puede reducir el déficit y, al mismo tiempo, seguir dependiendo de financiación adicional para atender su deuda externa.
China y Estados Unidos, el equilibrio diplomático de Milei
La eventual utilización del swap chino incorpora una cuestión que trasciende las finanzas públicas.
Milei ha mantenido una estrecha relación política con Donald Trump y ha situado a Estados Unidos entre sus principales aliados internacionales. China, por su parte, continúa siendo un socio comercial y financiero de gran importancia para Argentina.
La relación con Pekín no siempre ha sido sencilla. Durante su trayectoria política, el presidente argentino realizó duras críticas al régimen chino, aunque su Gobierno ha mantenido los acuerdos económicos que considera necesarios para los intereses del país.
La renovación del swap en agosto fue una muestra de esa continuidad. Una utilización más amplia del instrumento reforzaría el papel de China como respaldo financiero de Argentina en una etapa de dificultades de acceso a los mercados.
El Ejecutivo también dispone de otras posibles herramientas de financiación, entre ellas el acuerdo de intercambio de divisas con Estados Unidos y las operaciones con organismos multilaterales. Su existencia, sin embargo, no implica que todos esos recursos puedan utilizarse indistintamente o sin condiciones.
La cuestión es especialmente relevante porque una operación con China requeriría respetar las condiciones financieras pactadas y podría hacer necesarias nuevas gestiones diplomáticas si se pretendiera ampliar el uso del mecanismo existente.
Por ahora, no hay un nuevo acuerdo de financiación anunciado con Pekín para hacer frente al vencimiento de enero. Lo que existe es un instrumento renovado y una posibilidad de utilización reconocida por el propio ministro de Economía.
El desafío de 2027 va más allá del préstamo chino
La decisión que adopte el Gobierno argentino tendrá consecuencias sobre su capacidad de financiación durante los próximos meses.
Recurrir al swap podría proporcionar liquidez adicional y reducir temporalmente la necesidad de emitir deuda a los elevados tipos de interés que exige el mercado. También permitiría conservar una parte de los dólares obtenidos por otras vías, dependiendo de cómo se estructure la operación.
Pero ese recurso no resuelve el problema de fondo. Argentina seguirá necesitando acumular reservas, cumplir sus compromisos con el FMI y recuperar el acceso a una financiación sostenible.
El calendario electoral de 2027 añade incertidumbre. Los inversores evalúan tanto la capacidad económica del país para afrontar sus obligaciones como la continuidad de las políticas que aplica Milei. Esa percepción influye directamente en el precio de los bonos y en las condiciones a las que puede endeudarse el Estado.
La posible intervención financiera de China refleja una realidad incómoda para cualquier Gobierno: la disciplina presupuestaria y la capacidad de pago en moneda extranjera son cuestiones relacionadas, pero no equivalentes.
Milei afronta una decisión práctica. Puede mantener el swap chino como respaldo disponible mientras busca financiación por otras vías o recurrir a él para aliviar los vencimientos que se aproximan.
El primer examen llegará en enero, con cerca de 4.400 millones de dólares comprometidos. La verdadera prueba será demostrar que Argentina puede cumplir ese pago y afrontar el resto de 2027 sin volver a entrar en una dinámica de financiación cada vez más costosa.


Álex Márquez lidera en Portugal y Marc busca su décimo título mundial

La ropa de campaña del 29N: vaqueros en mítines y traje en debates

China monta la primera unidad de su grúa nuclear de 14.000 toneladas

Hacienda amplía el IVA del 10 % a las reformas de pisos alquilados

Harden supera a Kobe Bryant en noches de 50 puntos y Aday Mara brilla
-
 Tecnología
TikTok lanza un detector de imágenes y vídeos creados con su propia IA
-
 España
Qué es el minuto yugoslavo de Pedro Sánchez en el debate con Feijóo
-
 España
Desconvocada la huelga de Renfe del 23 de noviembre tras un acuerdo
-
 Cultura
Seis libros para celebrar el Día Mundial de la Infancia por edades
-
 Historia
Hallan más de 40 esculturas de dioses mayas en El Mirador, Guatemala
-
 Ciencia
Hallan neuronas del cerebro que preparan las palabras antes de hablar
-
 Mundo
Myanmar, primer Estado condenado por genocidio contra los rohinyás
-
 Naturaleza
La UE rechaza el texto de la COP31 que omite los combustibles fósiles
-
 España
Feijóo dio más datos falsos que Sánchez en el debate electoral del 29N
-
 Cultura
El director: la historia real del despido de David Jiménez en El Mundo
-
 España
Voto por correo del 29N: ampliado hasta el 26 de noviembre a las 14 h
-
 Ciencia
Un matemático afirma haber probado con Claude la hipótesis de Riemann