
Economía
La metalurgia argentina cae y opera al 40% de su capacidad instalada
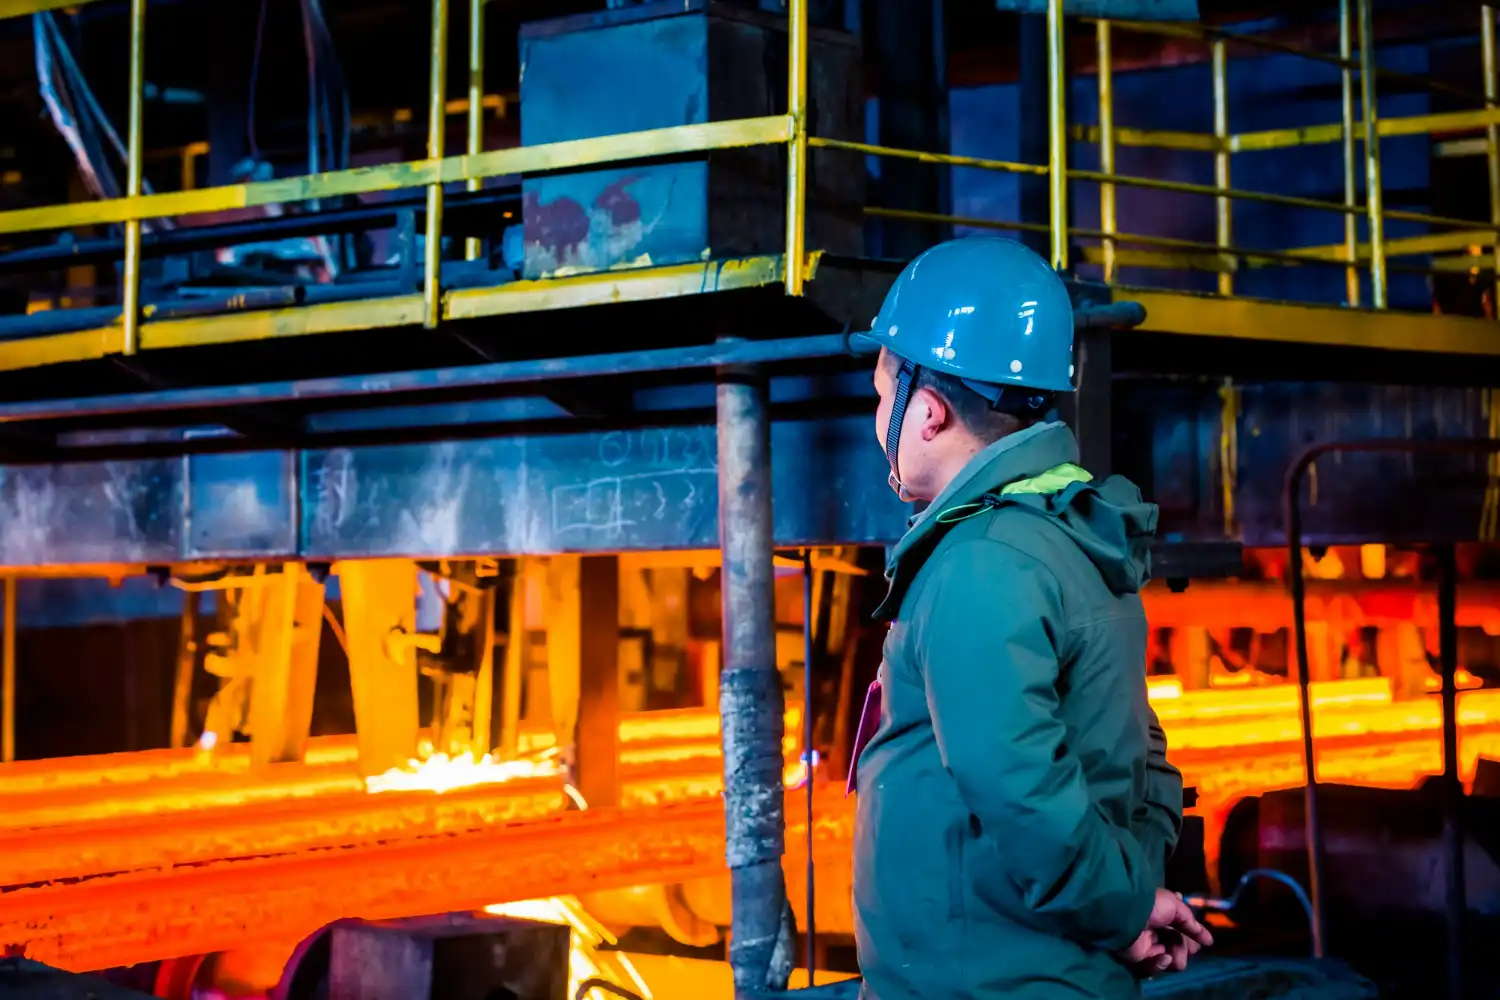
Con solo el 40,2% de su capacidad en uso, la metalurgia argentina encadena caídas de producción, empleo débil y fábricas trabajando a medio gas.

Resumen
- La metalurgia argentina usa solo el 40,2% de su capacidad instalada
- La producción cae un 3,3% interanual y el empleo retrocede un 1,9%
- El sector acumula un descenso del 5,3% entre enero y septiembre
La industria metalúrgica argentina atraviesa uno de sus momentos más débiles de la última década. En septiembre utilizó apenas el 40,2% de su capacidad instalada, el nivel más bajo registrado para ese mes desde que comenzó la serie disponible, en 2016. Traducido a una imagen más cotidiana: cerca de seis de cada diez unidades de capacidad productiva quedaron ociosas. No significa que hayan cerrado seis de cada diez fábricas, pero sí que una enorme porción del músculo industrial permaneció sin trabajar.
La producción metalúrgica cayó un 3,3% interanual y acumula una contracción del 5,3% entre enero y septiembre de 2026. Hubo un pequeño rebote del 2,5% respecto a agosto, aunque insuficiente para modificar una fotografía bastante más sombría: menos pedidos, inversiones aplazadas, fábricas trabajando muy por debajo de sus posibilidades y empleo en retroceso. Las máquinas, por desgracia, no funcionan con discursos sobre expectativas. Necesitan pedidos.
Seis de cada diez máquinas, la imagen de una fábrica a medio gas
El 40,2% de utilización de la capacidad instalada supone una caída de 4,3 puntos porcentuales respecto a septiembre de 2025. Es un dato especialmente duro porque mide hasta qué punto las plantas industriales aprovechan los equipos, instalaciones y turnos que ya tienen disponibles. Cuanto menor es el porcentaje, mayor es la infraestructura productiva que permanece ociosa.
Conviene hacer una precisión. La expresión “seis de cada diez máquinas paradas”, utilizada habitualmente para explicar el dato, es una simplificación gráfica, no un recuento físico de tornos apagados. La capacidad instalada compara la producción efectiva con el potencial productivo técnicamente disponible. Aun así, la metáfora funciona: hay fábricas construidas, trabajadores formados y equipamiento comprado que apenas encuentran qué producir.
El contraste con el conjunto de la industria argentina ayuda a medir la profundidad del problema. El último dato oficial disponible para toda la manufactura situaba la utilización de la capacidad instalada en el 58,5% en agosto de 2026. La metalurgia está, por tanto, muy por debajo del promedio industrial. Y tampoco ese promedio nacional anda precisamente sobrado de alegría: era inferior al 59,6% registrado un año antes.
La producción manufacturera argentina, de hecho, cayó un 3,2% interanual en agosto y acumuló una reducción del 2,7% durante los ocho primeros meses del año. Once de las 16 ramas relevadas presentaron descensos frente a 2025. Entre las más castigadas aparecieron precisamente actividades próximas al corazón metalúrgico: maquinaria y equipo retrocedió un 24% y los productos de metal, un 9,6%.
Fundición y carrocerías encabezan las caídas
La debilidad no está concentrada en una única especialidad. El deterioro se extiende por buena parte de la cadena metalúrgica, desde las piezas básicas que alimentan a otras industrias hasta bienes de capital más sofisticados.
La fundición cayó un 8,8% interanual en septiembre y fue el segmento más afectado. Le siguieron carrocerías y remolques, con un retroceso del 7,6%, y los bienes de capital, con un 4,4%. El equipamiento médico disminuyó un 3,3%, la maquinaria agrícola un 2,5%, los equipos y aparatos eléctricos un 2,3% y otros productos metálicos un 1,3%. Las autopartes fueron la excepción relevante, con una mejora cercana al 1,9%.
Los bienes de capital anticipan el freno de la inversión
Hay un detalle importante detrás de esas cifras. Los bienes de capital —máquinas, equipos e instalaciones utilizados para producir otras cosas— suelen comportarse como un termómetro adelantado de la inversión. Cuando una empresa duda sobre el futuro, una de las primeras decisiones que puede aplazar es precisamente la compra de una máquina nueva. No hace falta cerrar la fábrica para reducir actividad: basta con posponer durante seis meses el torno, la línea de montaje o el equipo que estaba previsto renovar.
La geografía tampoco ofrece demasiados refugios. Las principales provincias metalúrgicas registraron descensos interanuales: Entre Ríos cayó un 5,5%, Córdoba un 4,6%, Buenos Aires un 3,7%, Santa Fe un 2,3% y Mendoza un 1,1%. El retroceso, por tanto, no responde al tropiezo aislado de un distrito o de una planta grande; atraviesa los principales corredores industriales del país.
El empleo empieza a pagar la factura
La producción puede recuperarse con cierta rapidez cuando aparecen pedidos. El empleo, bastante menos. En septiembre, el número de trabajadores de la industria metalúrgica disminuyó un 1,9% respecto a 2025, aunque se mantuvo prácticamente estable frente a agosto. El sector venía alertando además de una pérdida aproximada de 20.000 puestos de trabajo durante los dos últimos años.
Las expectativas empresariales tampoco dibujan un giro brusco. El 45,2% de las metalúrgicas consultadas no espera aumentar su producción durante el próximo trimestre. La cautela importa porque condiciona contrataciones, compras de maquinaria, existencias y decisiones de inversión. Una fábrica que trabaja al 40% difícilmente encargará otra nave industrial porque alguien le prometa que lo mejor está por llegar.
El deterioro se inserta, además, en un problema empresarial más amplio. Los cálculos difundidos sobre el tejido productivo argentino apuntan a la desaparición de unas 32.290 unidades productivas desde finales de 2023 hasta julio de 2026, alrededor de un 6,3% del total registrado al comienzo del periodo. Solo durante julio se contabilizaron 948 cierres, unos 30 diarios.
Ese último dato exige cuidado. El promedio de unas 30 empresas cerradas al día corresponde al conjunto empresarial argentino analizado, no a 30 metalúrgicas que bajan la persiana cada jornada. La distinción importa: la crisis del sector es profunda por sí misma y no necesita inflar las cifras para resultar preocupante.
El problema no cabe entero en la palabra “importaciones”
En el debate industrial argentino resulta tentador encontrar un culpable único. La apertura comercial y la competencia de productos extranjeros forman parte de las preocupaciones expresadas por los industriales, especialmente en actividades donde empresas locales compiten con fabricantes asiáticos de enorme escala. Pero los propios datos obligan a introducir un matiz bastante incómodo para los eslóganes fáciles.
Durante los primeros siete meses de 2026, las importaciones de productos metalúrgicos cayeron un 10,6%, al mismo tiempo que descendía la producción nacional. La combinación sugiere que el mercado en su conjunto se estaba haciendo más pequeño: se vendía menos producto argentino, sí, pero también menos producto importado.
La demanda interna también se ha encogido
Eso coloca en primer plano otro problema: la debilidad de la demanda interna. Entre las causas señaladas por el sector aparecen la menor actividad de la construcción, el freno de determinadas inversiones y la reducción en la compra de máquinas y equipos por parte de otras empresas. La competencia exterior existe, claro; presentarla como explicación universal ahorra titulares, aunque explica peor la realidad.
Los últimos indicadores económicos nacionales encajan con ese diagnóstico. La actividad económica retrocedió un 1,7% interanual en agosto y apenas avanzó un 0,1% respecto a julio en términos desestacionalizados. La industria manufacturera cayó un 3,2% y el comercio un 3,5%, mientras actividades como minería y canteras crecieron un 11,1%.
Argentina muestra así una economía cada vez más desigual por sectores: los recursos naturales avanzan con más fuerza mientras buena parte del tejido industrial y comercial arrastra los pies. Dos velocidades bajo un mismo techo económico, y no precisamente sincronizadas.
Energía y minería: mucho dinero, pero falta saber dónde aterriza
Aquí aparece una de las grandes discusiones de la industria argentina. El país mantiene proyectos de inversión de gran tamaño vinculados a minería, petróleo, gas y energía, sectores que necesitan tuberías, estructuras, válvulas, transformadores, maquinaria, recipientes a presión, sistemas eléctricos y una interminable colección de piezas que alguien tiene que fabricar.
El reto consiste en conseguir que esa inversión arrastre también a los proveedores nacionales. El argumento industrial es bastante sencillo: Argentina ya dispone de instalaciones, empresas, tecnología y personal especializado, de modo que dejar esas capacidades al 40% mientras se importan buena parte de los equipos necesarios para nuevos proyectos supondría desaprovechar infraestructura productiva construida durante décadas.
Eso no equivale a pedir que cualquier pieza nacional sea protegida de cualquier competidor a cualquier precio. Una política industrial seria tiene otra dificultad —menos agradecida para la consigna—: competitividad, productividad y financiación, junto con impuestos, costes energéticos, escala y acceso a mercados, tienen que encajar al mismo tiempo. Proteger indefinidamente una fábrica ineficiente no resuelve el problema; aceptar tranquilamente que desaparezca una cadena industrial competitiva tampoco parece una proeza económica.
La cuestión es especialmente relevante en la metalurgia porque se trata de una industria que alimenta a otras industrias. Cuando cae una fábrica de bienes de capital no desaparece solamente su producción inmediata. Se pierde conocimiento técnico, proveedores especializados, soldadores cualificados, ingenieros, talleres auxiliares y relaciones comerciales acumuladas durante años. Volver a encender la luz puede ser relativamente fácil; reconstruir ese ecosistema, no tanto.
Una recuperación económica que todavía no llega al taller
El pequeño avance mensual de septiembre evita describir el panorama como una caída lineal e ininterrumpida. La metalurgia produjo un 2,5% más que en agosto. Sería exagerado ignorarlo. Igual de exagerado sería presentar ese rebote como el comienzo de una recuperación cuando la comparación anual sigue en negativo, la actividad acumula un descenso del 5,3% y la utilización de las instalaciones permanece en un mínimo para septiembre desde 2016.
El dato verdaderamente revelador sigue siendo ese 40,2%. Argentina no carece de fábricas metalúrgicas; tiene una parte enorme de ellas trabajando muy por debajo de lo que podrían producir. No faltan máquinas. Faltan actividad, pedidos e inversión capaces de ponerlas en marcha.
Y ahí está la paradoja industrial del momento: mientras minería y energía concentran proyectos capaces de mover miles de millones, en numerosos talleres metalúrgicos sobra espacio entre una máquina y la siguiente. El futuro del sector dependerá en buena medida de que esas dos Argentinas económicas —la que atrae capital hacia los recursos naturales y la que transforma acero, aluminio y conocimiento en productos industriales— vuelvan a encontrarse dentro de la misma fábrica.


Gadafi alertó del éxodo hacia Europa si Libia caía en el caos en 2011

Marie Curie y Einstein: las cartas de una amistad de más de 20 años

Físicos mantienen atrapado un positrón de antimateria durante meses

Casa Montero: la mina prehistórica de 7.000 años escondida en Madrid

Cómodo, el emperador romano que rebautizó los 12 meses del calendario
-
 Historia
Marie Curie y Einstein: las cartas de una amistad de más de 20 años
-
 España
Villamalea: muere un hombre de 46 años tras un corte con motosierra
-
 Deportes
Champions 21 de octubre: horarios, TV y partidos de Madrid y Betis
-
 España
Muere un hombre de 48 años mientras jugaba al pádel en Porceyo, Gijón
-
 Tecnología
El fraude de Eliska roba cuentas de WhatsApp con un concurso de baile
-
 Mundo
Egipto detiene y libera a la influencer Malévola por vídeos «obscenos»
-
 España
Fiscalía investiga un chat de 300 agentes por compartir datos privados
-
 Deportes
Kvaratskhelia se rompe el cruzado ante el Barça: cuándo podría volver
-
 Naturaleza
El Niño puede alcanzar una intensidad sin precedentes, alerta la ONU
-
 España
El Senado del 29N se juega el TC, el artículo 155 y el veto de leyes
-
 Mundo
El Dalái Lama confirma su reencarnación y reta a China por su sucesor
-
 España
Muere una mujer en la A-424 de Pozoblanco y otra persona queda herida