
Tecnología
Anthropic se juega 500.000 millones ante el avance de la IA china
Anthropic prepara su salida a Bolsa mientras DeepSeek, Moonshot y Z.ai estrechan la brecha tecnológica y presionan su valoración y sus márgenes.

Resumen
- Anthropic afronta su OPV con una valoración de hasta 2 billones de dólares
- La IA china presiona precios y amenaza con reducir la prima de Claude
- Algunos inversores sitúan el valor potencial cerca de 1,5 billones
Anthropic llega a la recta final de su salida a Bolsa con una paradoja bastante incómoda: Claude sigue creciendo con fuerza, la empresa ha mejorado sus números y, pese a todo, algunos inversores están poniendo en duda que su valoración deba alcanzar los 2 billones de dólares. La diferencia respecto a las estimaciones más prudentes ronda los 500.000 millones de dólares. No es precisamente calderilla, ni siquiera en el universo de la inteligencia artificial.
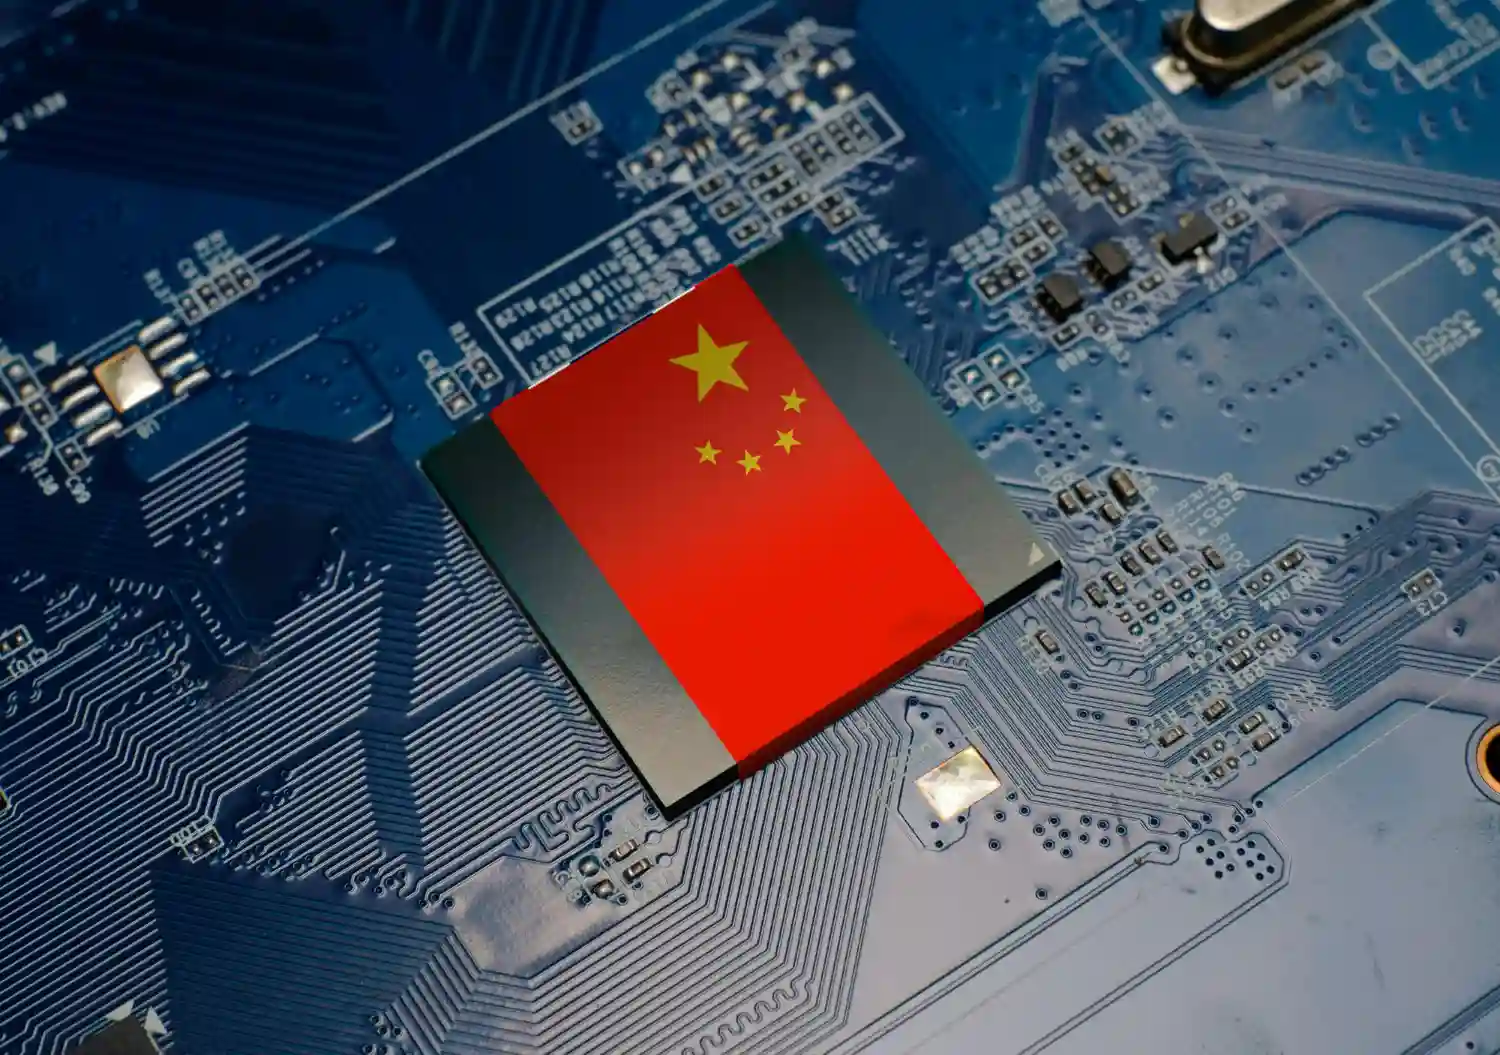
Detrás de esa rebaja aparece con fuerza la competencia de la IA china. Modelos de DeepSeek, Moonshot AI o Z.ai han reducido distancias en programación, razonamiento y otras tareas complejas mientras mantienen precios inferiores y, en algunos casos, filosofías más abiertas. Para Anthropic, que prepara su estreno bursátil, el problema ya no consiste simplemente en tener rivales: consiste en que empiezan a acercarse mucho y cuestan bastante menos.
Una salida a Bolsa gigantesca con China al fondo
Anthropic ha pasado en pocos años de ser uno de los laboratorios surgidos alrededor de la inteligencia artificial generativa a convertirse en una de las compañías tecnológicas más observadas del planeta. Buena parte de ese salto descansa en Claude y Claude Code, especialmente fuertes entre desarrolladores y empresas que buscan automatizar tareas complejas sin limitarse al chatbot de consumo.
La compañía pretende aprovechar esa posición para dar el salto al mercado bursátil. La operación, planteada para noviembre, ha alimentado durante meses una cifra que parecía reservada a las mayores corporaciones del mundo: una posible valoración cercana a los 2 billones de dólares. El mercado privado había llevado previamente a Anthropic a niveles extraordinarios, pero una OPV obliga a colocar esas expectativas delante de inversores que tienen que poner dinero real sobre la mesa.
Y ahí ha empezado el regateo. Algunos inversores manejan escenarios cercanos a 1,5 billones de dólares, todavía una valoración descomunal, pero claramente inferior a la referencia más ambiciosa. Entre una cifra y otra queda un agujero de medio billón. La discusión no gira tanto alrededor de si Anthropic es una gran empresa como de cuánto tiempo podrá conservar una ventaja tecnológica diferencial.
Anthropic crece mucho, pero el ritmo también importa
El problema no es que Anthropic tenga dificultades para vender. Más bien al contrario. Sus ingresos crecieron con fuerza durante el tercer trimestre de 2026 y el negocio empresarial de Claude sigue siendo uno de sus principales argumentos ante el mercado. Sin embargo, cuanto más elevada es una valoración, más exigente se vuelve la aritmética: crecer mucho puede dejar de impresionar cuando el precio de la empresa presupone crecer muchísimo durante años.
Ese es uno de los dilemas de la fiebre de la IA. Las compañías no se valoran únicamente por lo que facturan, sino por la expectativa de que puedan dominar mercados gigantescos en el futuro. Si esa expectativa se enfría un poco, aunque el negocio continúe expandiéndose, la valoración puede corregirse con violencia. Y 500.000 millones de diferencia son una forma bastante gráfica de comprobarlo.
Anthropic también ha tratado de convencer al mercado de que su actividad puede acercarse a una rentabilidad sostenible. La cuestión es especialmente importante porque construir y operar grandes modelos exige cantidades enormes de capacidad de computación: chips avanzados, centros de datos, electricidad y contratos de infraestructura que se cuentan por miles de millones.
El coste de la inteligencia artificial entra en la ecuación
Cada consulta a Claude tiene un coste. Cada agente que escribe código durante varios minutos, cada análisis extenso y cada proceso automatizado consume recursos físicos que alguien debe pagar. La inteligencia artificial puede parecer etérea en la pantalla, pero debajo hay servidores funcionando sin descanso, refrigeración y una factura energética bastante terrenal.
Por eso la presión de los modelos chinos importa más de lo que sugeriría una simple tabla de resultados en pruebas técnicas. Si una empresa obtiene una respuesta similar con un modelo que cuesta mucho menos, la decisión acaba pasando por el departamento financiero. La fidelidad tecnológica existe, claro, pero suele adelgazar cuando aparece una alternativa capaz de reducir de forma apreciable la factura mensual de IA.
DeepSeek, Moonshot y Z.ai convierten el precio en un arma
Durante la primera etapa de la inteligencia artificial generativa, las grandes empresas estadounidenses disfrutaban de una ventaja evidente. OpenAI, Google y Anthropic disponían de capital abundante, acceso privilegiado a chips de última generación y una infraestructura difícil de replicar. Aquella distancia sigue existiendo en determinados terrenos, pero se ha estrechado con rapidez.
DeepSeek, Moonshot AI y Z.ai, junto a otros actores chinos, han presentado modelos capaces de competir en una parte creciente de las tareas que hasta hace poco parecían reservadas a los laboratorios estadounidenses. Algunos permiten además un grado de apertura mayor, de modo que una empresa puede instalarlos, modificarlos o ejecutarlos en su propia infraestructura en vez de depender siempre de una API externa.
Eso no significa que Claude haya dejado de ser competitivo, ni mucho menos. Tampoco que todos los modelos chinos rindan mejor en cualquier escenario. La amenaza económica es más sutil: para un número creciente de usos pueden resultar lo bastante buenos. Y la historia de la tecnología está llena de productos excelentes que acabaron perdiendo terreno frente a otros suficientemente buenos, más baratos y fáciles de adoptar.
Ser el mejor vale menos cuando el segundo cuesta mucho menos
Una valoración de 2 billones implica apostar por que Anthropic conservará una posición extraordinaria durante bastante tiempo. Eso supone defender precios, aumentar clientes y, al mismo tiempo, mejorar los márgenes. Si las alternativas reducen la distancia técnica mientras cobran menos, esa hipótesis se complica. No hace falta que China supere a Claude en todos los indicadores; basta con que limite cuánto puede cobrar Anthropic.
La presión llega así por dos flancos. Por un lado, afecta al crecimiento de los ingresos si los clientes disponen de más proveedores. Por otro, reduce el múltiplo que el mercado está dispuesto a pagar por cada dólar que factura la compañía. Esta segunda consecuencia puede ser incluso mayor: una empresa puede continuar creciendo y, aun así, perder cientos de miles de millones de valoración esperada si los inversores dejan de verla como excepcional.
La extraña factura de enseñar a tus propios competidores
Existe además una derivada particularmente incómoda para Anthropic: la llamada destilación de modelos. Simplificando bastante, consiste en utilizar las respuestas de un sistema muy potente para entrenar o mejorar otro modelo. Es una técnica conocida dentro del sector, aunque puede convertirse en un problema cuando un competidor realiza enormes cantidades de consultas para intentar reproducir capacidades que han costado miles de millones desarrollar.
Anthropic ha acusado a laboratorios chinos de recurrir a este tipo de prácticas mediante grandes volúmenes de interacciones con Claude. La empresa ha endurecido sus mecanismos de detección, ha cerrado cuentas y ha limitado accesos considerados abusivos. La decisión protege su tecnología, pero tiene una consecuencia menos heroica y muy contable: parte de esas consultas también generaba ingresos.
Las estimaciones manejadas alrededor de la compañía situaban entre un 5% y un 7% de los ingresos una parte del negocio relacionada con este tipo de uso. Conviene no deformar el dato: eso no significa necesariamente que Anthropic haya perdido de golpe un 7% de toda su facturación. Significa que una porción relevante del consumo estaba vinculada a actividades que la empresa quiere reducir o bloquear, por lo que ese dinero puede desaparecer a medida que cierre el grifo.
La paradoja tiene algo de comedia industrial. Cobrar a quienes utilizan tu producto para intentar fabricar un competidor es un negocio estupendo hasta que el competidor empieza a funcionar. Anthropic debe elegir entre mantener ciertos ingresos a corto plazo o proteger su propiedad tecnológica y evitar que otros reduzcan todavía más la distancia.
El verdadero examen será cuánto vale Claude cuando la IA se abarata
Anthropic sigue llegando a su estreno bursátil desde una posición excepcionalmente fuerte. Claude tiene una presencia notable entre empresas y desarrolladores, sus ingresos avanzan y la compañía ha conseguido convertirse en uno de los nombres imprescindibles del sector. Pero el mercado que encontrará después de la OPV es distinto del que existía hace apenas un par de años: la IA avanzada se está abaratando.
Ese cambio puede ser mucho más profundo que cualquier enfrentamiento puntual entre Anthropic y DeepSeek. Cuando varios proveedores empiezan a ofrecer prestaciones comparables, el poder pasa poco a poco del fabricante al cliente. Las empresas pueden negociar, cambiar de modelo, combinar varios sistemas e incluso alojar determinados modelos en sus propios servidores. El resultado suele ser conocido: más competencia y menores márgenes.
La cuestión para Anthropic no es entonces demostrar que Claude funciona bien. Eso está bastante asentado. Debe demostrar que sus modelos, sus herramientas para empresas y su ecosistema mantienen una ventaja suficientemente clara como para justificar precios elevados mientras alrededor proliferan alternativas. Una valoración cercana a los 2 billones exige algo más que éxito: exige una ventaja difícil de copiar.
Medio billón depende de una diferencia cada vez más pequeña
La salida a Bolsa de Anthropic puede acabar funcionando como uno de los grandes termómetros de la industria. Obligará a los inversores a poner precio a una cuestión que hasta hace poco quedaba enterrada bajo el entusiasmo: cuánto dura realmente una ventaja tecnológica en inteligencia artificial cuando cada pocos meses aparecen modelos más capaces y baratos.
DeepSeek, Moonshot AI, Z.ai y otros laboratorios chinos no necesitan destruir a Claude para alterar esa ecuación. Les basta con acercarse, presionar los precios y ofrecer alternativas convincentes en suficientes tareas. Una industria dominada por dos proveedores permite cobrar de una manera; una con cinco o seis competidores capaces, de otra muy distinta. Ese matiz puede separar los 2 billones de los 1,5 billones.
Entre ambas cifras hay 500.000 millones de dólares. Un abismo financiero construido, paradójicamente, sobre diferencias tecnológicas que parecen hacerse un poco más estrechas con cada nueva generación de modelos.


Palmeiras-Estudiantes: final de Libertadores 2026, fecha y favorito

Cultura abre la vía legal contra las ayudas al cine de Castilla y León

Listeria en mejillones Marvalmar: el lote afectado y dónde se vendió

La Audiencia frena 120 millones de Repsol por el gravamen energético

Los precios hoteleros suben un 6,7% en septiembre, máximo en 17 meses
-

 Naturaleza
Últimos terremotos en España del 23 de octubre: León registra un 2,1
-
 Historia
Marie Curie y Einstein: las cartas de una amistad de más de 20 años
-

 Naturaleza
Incendios en España hoy, 23 de octubre: sin grandes fuegos activos
-
 Naturaleza
Estado de los embalses en España hoy, 23 de octubre: bajan al 57,2%
-
 España
Alfonso Serrano llama «verdulera» a Bergerot en la Asamblea de Madrid
-
 España
Muere un hombre en Sevilla tras autolesionarse en calle Luis Montoto
-
 Deportes
Europa League 22 de octubre: horarios del Celta y la Real Sociedad
-
 España
Comuns avala la lista de Ada Colau al 29N y deja fuera a Aina Vidal
-
 Deportes
Conference League 22 de octubre: Getafe-Lugano, horarios y partidos
-
 España
Granada investiga ocho presuntos abandonos de menores con visados
-
 Mundo
Suiza confirma 14 años a Erwin Sperisen por siete asesinatos en Pavón
-
 Historia
Cómodo, el emperador romano que rebautizó los 12 meses del calendario