
Economía
Hacienda reclama más de 4.000 euros por una deuda de cuatro céntimos
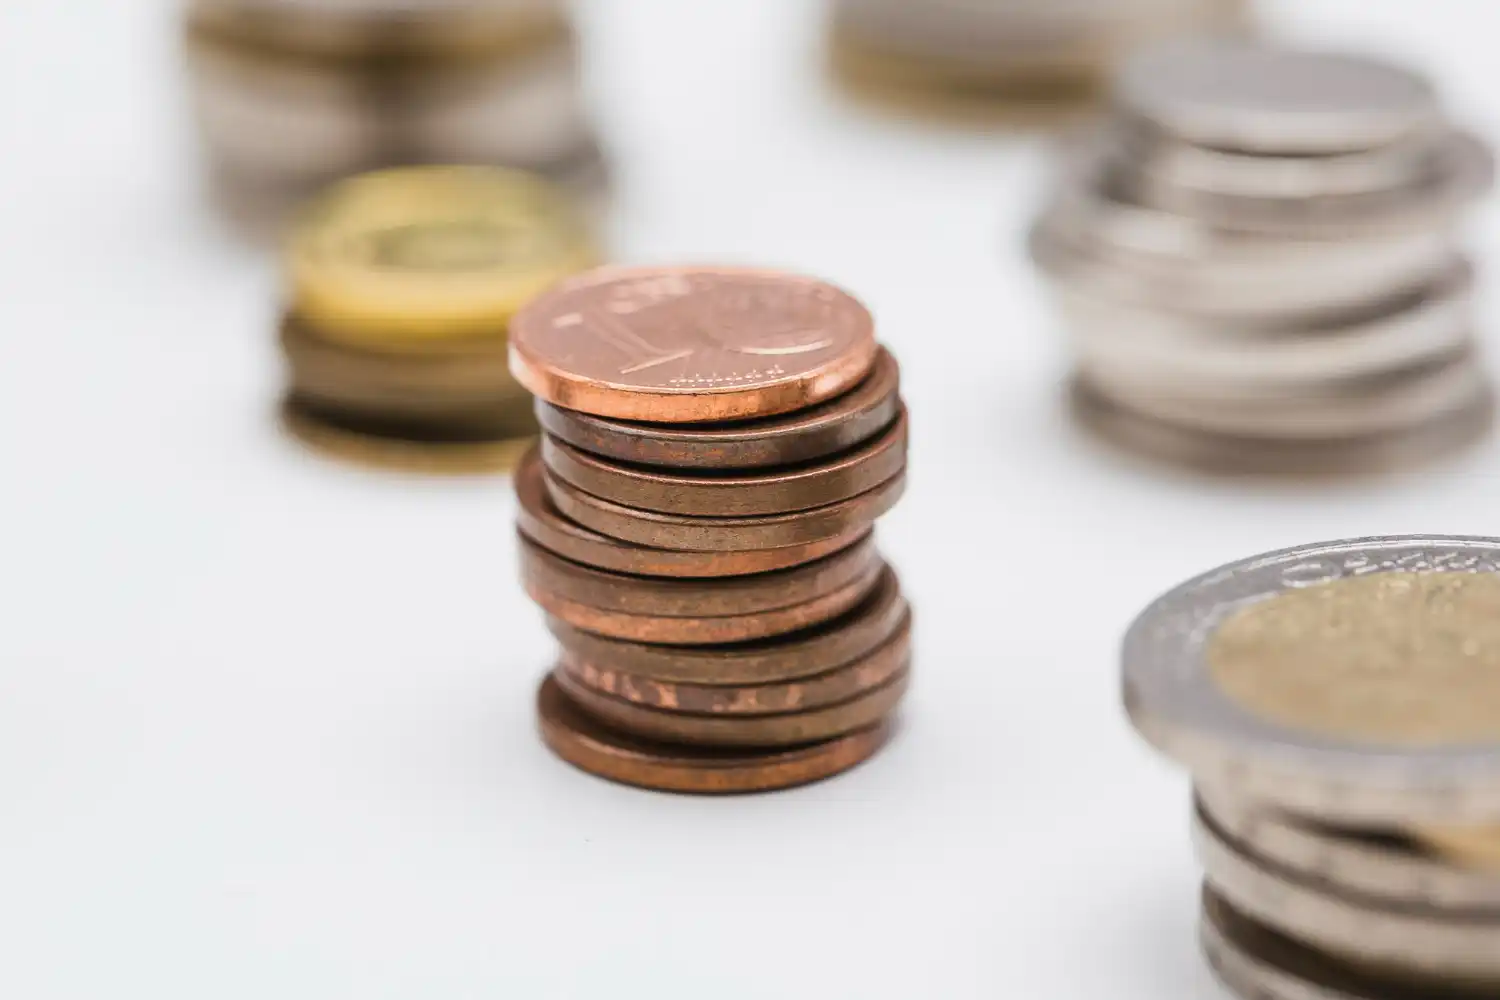
Pagó 23.417,43 euros en lugar de 23.417,47 y una diferencia de cuatro céntimos bastó para que Hacienda reclamara un recargo superior a 4.000 euros

Resumen
- Pagó 23.417,43 euros: faltaron cuatro céntimos para completar la deuda
- El error impidió aplicar el recargo ejecutivo reducido del 5%
- El Consejo del Contribuyente cuestiona la desproporción del resultado
Un contribuyente debía ingresar 23.417,47 euros a Hacienda y pagó 23.417,43. Cuatro céntimos menos. Ese mínimo error al introducir la cantidad, cometido cuando la deuda ya se encontraba en periodo ejecutivo, impidió que el pago se considerase completo y terminó provocando un recargo que el Consejo para la Defensa del Contribuyente sitúa en más de 4.000 euros.
Conviene precisar el alcance del caso desde el principio: no estamos exactamente ante una multa de 4.000 euros impuesta por deber cuatro céntimos. La deuda original ya se había pagado fuera del periodo voluntario, por lo que existía un recargo. Los cuatro céntimos fueron decisivos porque evitaron que aquel ingreso pudiera considerarse íntegro y acogerse al recargo ejecutivo del 5%.
La historia, recogida por el organismo encargado de velar por los derechos de los contribuyentes, ha abierto una discusión bastante menos pequeña que esas cuatro centésimas de euro: hasta dónde debe llegar la aplicación automática de una norma cuando el incumplimiento es mínimo, evidente y aparentemente accidental.
Pagó 23.417,43 euros cuando debía ingresar 23.417,47
El episodio se remonta a una autoliquidación correspondiente al tercer trimestre de 2023, mediante el modelo 111, utilizado para declarar determinadas retenciones e ingresos a cuenta. El contribuyente reconoció una deuda de 23.417,47 euros, pero no la ingresó dentro del plazo voluntario ni solicitó entonces un aplazamiento o fraccionamiento. La deuda entró así en periodo ejecutivo.
Antes de recibir la providencia de apremio decidió pagar. Y casi lo hizo al céntimo: ingresó 23.417,43 euros. Quedaron pendientes exactamente cuatro céntimos, una cantidad insignificante desde el punto de vista económico pero suficiente para que jurídicamente la obligación no pudiera darse por totalmente satisfecha.
Ahí está la peculiaridad del caso. La norma no habla de haber pagado prácticamente todo, ni contempla un porcentaje de tolerancia: exige la totalidad de la deuda. Entre 23.417,43 y 23.417,47 euros hay apenas cuatro céntimos; entre una deuda íntegramente pagada y otra que no lo está, la distancia jurídica es mucho mayor.
Los cuatro céntimos cambiaron el recargo aplicable
Si el pago hubiese sido exacto y se hubieran cumplido las condiciones previstas antes de recibir la providencia de apremio, podía entrar en juego el recargo ejecutivo del 5%. Aplicado sobre 23.417,47 euros, ese porcentaje supone aproximadamente 1.170,87 euros.
El problema es que aquellos 0,04 euros pendientes impidieron considerar íntegro el ingreso. El procedimiento de recaudación siguió adelante y la diferencia entre los distintos recargos dejó de medirse en céntimos para pasar a medirse en miles de euros.
Por qué un error tan pequeño puede acabar en miles de euros
La Ley General Tributaria establece distintos recargos cuando una deuda entra en periodo ejecutivo. Existe un recargo ejecutivo del 5%, un recargo de apremio reducido del 10% y un recargo de apremio ordinario del 20%, cada uno sujeto a unas condiciones concretas y a determinados momentos del procedimiento.
Lo decisivo es que esos porcentajes no se calculan únicamente sobre los cuatro céntimos que quedaron pendientes tras el ingreso, sino sobre la deuda tributaria afectada por el procedimiento. Por eso un error microscópico puede tener un efecto económico enorme. El mecanismo no multiplica cuatro céntimos hasta convertirlos mágicamente en 4.000 euros; lo que hace es impedir el acceso a un régimen de recargo más favorable.
Sobre una deuda de 23.417,47 euros, un recargo ordinario del 20% ronda los 4.683,49 euros. Esa aritmética explica la dimensión del caso mucho mejor que la idea, más llamativa pero menos precisa, de una sanción de miles de euros calculada directamente sobre una deuda de cuatro céntimos.
El Consejo para la Defensa del Contribuyente ve desproporción
Lo más relevante es que la crítica no procede únicamente del afectado. El Consejo para la Defensa del Contribuyente ha utilizado el episodio para señalar la evidente distancia entre la entidad material del error y las consecuencias que puede desencadenar la aplicación estricta de las reglas de recaudación.
Al mismo tiempo, el organismo no sostiene que el órgano recaudador se inventara una penalización ni que actuara al margen de la normativa. El problema es precisamente el contrario: la aplicación literal de la ley puede conducir a resultados difícilmente conciliables con un principio elemental de proporcionalidad cuando lo que queda pendiente son cuatro céntimos.
La maquinaria tributaria hizo, básicamente, aquello para lo que está diseñada. Y ahí aparece la paradoja: una Administración que necesita criterios objetivos también puede encontrarse con situaciones en las que la exactitud matemática produce un desenlace que, visto desde fuera, cuesta considerar razonable.
Los más de 4.000 euros tienen un matiz importante
La documentación divulgada sobre el expediente habla de un recargo de más de 4.000 euros, aunque el recorrido del caso obliga a ser preciso. El sistema contempla distintos porcentajes y el importe definitivo depende del momento del procedimiento, del cumplimiento posterior de los plazos y de las condiciones exigidas para cada recargo.
Por eso no resulta correcto presentar los cuatro céntimos como si hubieran generado por sí solos una multa automática de 4.000 euros. Lo que provocaron fue que el pago no se considerara íntegramente realizado, con las consecuencias que eso tuvo sobre el régimen de recargos aplicable a una deuda original de más de 23.000 euros.
Tampoco debe darse por hecho que el contribuyente terminara abonando definitivamente la cifra máxima inicialmente reclamada. El elemento central del expediente es otro: una diferencia de 0,04 euros bastó para alterar de forma sustancial el tratamiento de una deuda que, en términos económicos, había sido satisfecha prácticamente por completo.
Hacienda ya contempla límites para algunas deudas diminutas
La situación resulta todavía más llamativa porque la Administración ya ha asumido en otros ámbitos que perseguir cantidades minúsculas puede carecer de sentido económico. Desde 2022 existen supuestos en los que determinadas deudas pendientes inferiores a tres euros pueden ser anuladas y dadas de baja contablemente.
La lógica es bastante terrenal. Tramitar una reclamación, emitir notificaciones, dedicar recursos administrativos y mantener abierto un expediente puede costar más dinero público que la cantidad que se pretende cobrar. Hay momentos en los que recaudar unos céntimos sale más caro que renunciar a ellos.
Eso no significa que cualquier persona pueda dejar voluntariamente unos euros sin pagar ni que exista una franquicia general aplicable a todos los impuestos. Son supuestos concretos. Pero sirven para demostrar que la propia Administración conoce el concepto de irrelevancia económica cuando la cantidad pendiente es diminuta.
El llamado derecho al error entra en escena
El Consejo para la Defensa del Contribuyente plantea avanzar hacia criterios que permitan distinguir un incumplimiento real de un error aritmético evidente. No se trataría de abrir una puerta para pagar menos, sino de evitar que diferencias simbólicas y fácilmente identificables provoquen automáticamente consecuencias económicas desproporcionadas.
Es una discusión que encaja en el denominado derecho al error, una idea cada vez más presente en la relación entre ciudadanos y administraciones: no todo fallo material cometido sin intención debe recibir el mismo tratamiento que un incumplimiento deliberado.
El asunto tiene también una dimensión práctica. Cuando se paga una deuda tributaria en periodo ejecutivo, conviene comprobar con especial cuidado que la cantidad ingresada coincide exactamente con la reclamada. En este terreno, un decimal mal escrito no siempre termina siendo un detalle menor.
Cuatro céntimos que han puesto una norma bajo la lupa
El caso parece una escena de burocracia llevada al extremo: una deuda de más de 23.000 euros prácticamente pagada, una diferencia de cuatro céntimos y un recargo que acaba contado por miles. Pero detrás de la anécdota hay un problema jurídico bastante serio.
Las administraciones necesitan reglas objetivas para evitar arbitrariedades, pero esas reglas también deben producir resultados razonables. El Consejo para la Defensa del Contribuyente cuestiona precisamente que un error material insignificante pueda modificar de forma tan severa las consecuencias económicas de un pago.
Mientras no cambie el criterio legal, la enseñanza es incómodamente sencilla: en una deuda que ya está en periodo ejecutivo, pagar casi todo puede no equivaler a haber pagado. En materia tributaria, cuatro céntimos pueden separar dos escenarios jurídicos muy distintos. Y esa vez, por pequeña que sea la moneda que falta, Hacienda sí mira hasta el último decimal.


Dwayne Johnson pierde 22 kilos y luce irreconocible para Lizard Music

Nagatitan, el dinosaurio gigante de 27 metros descubierto en Tailandia

El consejo de Meta choca con Zuckerberg por su enorme gasto en IA

Tom Cruise recuerda la lección de Paul Newman que marcó sus rodajes

Juristas de la UCM ven cinco posibles delitos en las cargas policiales
-

 Naturaleza
Últimos terremotos en España, 24 de octubre: Galicia registra un 2,1
-

 Naturaleza
Incendios en España hoy, 24 de octubre: seis fuegos bajo seguimiento
-
 Naturaleza
Estado de los embalses en España hoy, 24 de octubre: siguen al 57,2%
-
 España
Trashumancia Madrid 2026: itinerario, horarios, cortes y dónde verla
-
 Mundo
El Salvador envía tropas de élite a Haití para rescatar a 4 militares
-
 Mundo
Al menos siete muertos en una iglesia de Jordania durante un funeral
-
 Mundo
Melania Trump logra una tregua en Oleshky para evacuar a los civiles
-
 Deportes
Máximo Quiles, a Marc Márquez: «Messi es un falso humilde, como tú»
-
 España
Sale del juzgado en Cáceres, roba otro coche y embiste tres vehículos
-
 España
Desahucio en Vitoria: seis menores y dos detenidos tras las cargas
-
 Economía
La moneda de 2 euros de Grace Kelly que puede valer hasta 3.100 euros
-
 Mundo
Francia movilizará 70.000 policías ante protestas y riesgo de saqueos