
Economía
Latinoamérica importa el 43 % del acero y alerta por la presión china
El 43 % del acero consumido en Latinoamérica es importado. La industria denuncia la presión de China y prevé invertir 13.624 millones de dólares.

Resumen
- Latinoamérica importó el 43,3 % del acero que consumió en 2025
- En 2026, las compras externas podrían alcanzar 33,7 millones de toneladas
- Las acerías alertan de la presión china y reclaman defensa comercial
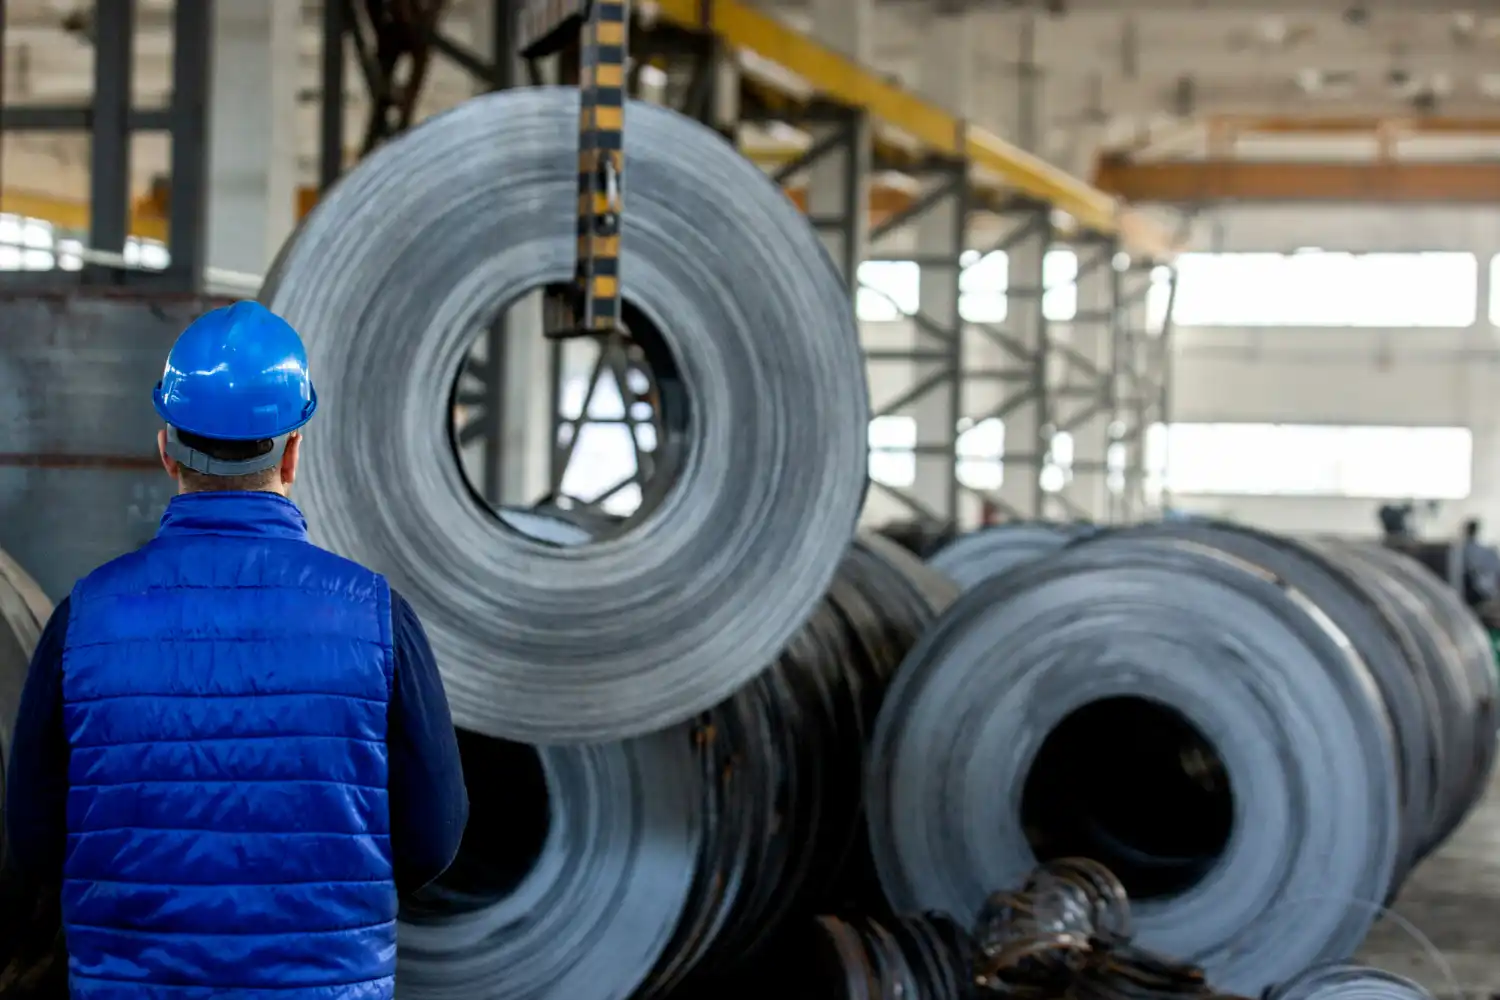
La industria del acero latinoamericana ha lanzado una advertencia sobre su creciente dependencia de las importaciones. Más de cuatro de cada diez toneladas de acero consumidas en Latinoamérica procedieron del exterior en 2025, una proporción que preocupa a los fabricantes regionales por la competencia de China, el exceso de producción mundial y las dificultades para mantener la actividad industrial.
La Asociación Latinoamericana del Acero (Alacero) presentó durante su cumbre anual, celebrada en Ciudad de México, unas previsiones que reflejan la magnitud del problema. Las importaciones alcanzarán los 33,7 millones de toneladas en 2026, frente a los 33,4 millones registrados en 2025, cuando las compras internacionales representaron el 43,3 % del consumo regional.
El aumento de las importaciones coincide con una recuperación moderada de la demanda y con una producción que continúa lejos de sus máximos históricos. Los fabricantes denuncian que buena parte de la competencia internacional se desarrolla en condiciones desiguales, especialmente por las ayudas estatales que reciben determinadas empresas siderúrgicas chinas.
La preocupación no se limita a las acerías. El sector considera que esta situación puede afectar a las inversiones, al empleo industrial y a otras actividades que dependen del suministro de acero, desde la construcción hasta la fabricación de automóviles, maquinaria y electrodomésticos.
Latinoamérica importará 33,7 millones de toneladas de acero en 2026
Las previsiones presentadas por Alacero apuntan a un consumo regional de 78,4 millones de toneladas de acero laminado durante 2026, lo que supondría un crecimiento interanual del 1,7 %.
La producción también experimentaría cierta recuperación. La fabricación de acero crudo alcanzaría los 57,7 millones de toneladas, mientras que la de productos laminados llegaría a 52,9 millones.
Sin embargo, las cifras ponen de manifiesto una debilidad estructural. Aunque la demanda mantiene una evolución positiva, la industria latinoamericana no consigue recuperar el volumen de fabricación que alcanzó hace más de una década.
En 2011, la producción regional de acero crudo llegó a 67,6 millones de toneladas. Las previsiones para 2026 se sitúan casi diez millones de toneladas por debajo de aquella cifra.
Esta diferencia resulta especialmente significativa porque el acero sigue siendo una materia prima esencial para el desarrollo de infraestructuras, viviendas, vehículos y equipamientos industriales.
La industria reclama que el crecimiento del consumo se traduzca también en una mayor actividad de las fábricas locales, en lugar de depender cada vez más del suministro procedente de otros mercados.
La situación tampoco es homogénea en Latinoamérica. Alacero prevé diferencias considerables entre algunos de los principales mercados siderúrgicos de la región durante 2026.
En México, el consumo de acero podría aumentar un 4 %, mientras que Colombia registraría una expansión del 6,2 %. Brasil, el mayor consumidor regional, presenta unas perspectivas menos favorables: la asociación calcula que su demanda caerá un 2,7 % durante el ejercicio.
Estas diferencias responden a la evolución particular de las economías nacionales, sus inversiones productivas y la demanda de sectores como la construcción y la industria manufacturera.
Para los fabricantes, disponer de mercados en crecimiento no garantiza necesariamente una mayor producción nacional. Si las compras externas aumentan con más rapidez que la fabricación local, una parte importante de la expansión económica puede beneficiar a productores establecidos fuera de la región.
China concentra la mitad del exceso de capacidad siderúrgica mundial
El principal foco de preocupación es China, cuya enorme capacidad de fabricación condiciona el comercio internacional del acero.
Según las cifras de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) utilizadas por Alacero, el exceso mundial de capacidad siderúrgica alcanzó los 640 millones de toneladas en 2025.
De ese volumen, la asociación atribuye aproximadamente 320 millones de toneladas a China. Es decir, la mitad del desequilibrio mundial.
El problema surge cuando las instalaciones industriales tienen capacidad para fabricar mucho más acero del que el mercado puede absorber. En esas circunstancias, las empresas buscan colocar sus excedentes en el exterior, lo que intensifica la competencia y puede ejercer una presión considerable sobre los precios.
La OCDE advierte de que el exceso de capacidad podría alcanzar 745 millones de toneladas en 2028, una perspectiva que mantiene la preocupación entre los productores de diferentes regiones.
Los subsidios chinos agravan la competencia internacional
Alacero también denuncia las diferencias existentes entre las ayudas públicas que reciben las empresas siderúrgicas.
De acuerdo con los datos de la OCDE, en 2024 la tasa mediana de subvenciones de las compañías siderúrgicas chinas, medida en relación con sus activos, fue 15 veces superior a la de sus competidoras de referencia en otras economías.
Esta situación permite a determinados fabricantes operar en condiciones que sus rivales consideran difíciles de igualar mediante mejoras de productividad o eficiencia.
El director ejecutivo de Alacero, Ezequiel Tavernelli, resumió la posición del sector durante el encuentro de Ciudad de México: «No competimos empresas con empresas, competimos empresas contra un Estado».
La afirmación refleja el argumento central de los industriales latinoamericanos: el problema no sería únicamente la llegada de acero más barato, sino la existencia de políticas públicas que alteran las condiciones de competencia.
Eso no significa que todas las importaciones sean chinas ni que cualquier producto extranjero se comercialice de manera desleal. El 43,3 % registrado en 2025 corresponde al conjunto del acero importado, independientemente de su país de origen.
La industria reclama instrumentos comerciales que permitan distinguir entre la competencia legítima y las prácticas que puedan perjudicar a los fabricantes regionales.
Los aranceles de Estados Unidos también golpean a las acerías
China no es el único factor que preocupa a los empresarios latinoamericanos. Las restricciones comerciales estadounidenses están modificando las condiciones de acceso a uno de los principales mercados para productores como México y Brasil.
El presidente de Alacero, Máximo Vedoya, advirtió durante la cumbre de las consecuencias que las barreras comerciales de Estados Unidos están teniendo sobre las cadenas siderúrgicas regionales.
Según las estimaciones comunicadas por representantes del sector, las exportaciones de acero de México y Brasil hacia Estados Unidos han caído entre un 35 % y un 40 % en los últimos 18 meses.
Se trata de una contracción importante para industrias que mantienen estrechas relaciones comerciales con el mercado norteamericano.
Los fabricantes latinoamericanos afrontan así una doble dificultad. Por una parte, deben competir con un volumen elevado de acero importado. Por otra, encuentran mayores obstáculos para vender su propia producción en determinados mercados internacionales.
El resultado es un escenario en el que las decisiones comerciales de China y Estados Unidos tienen una influencia directa sobre las perspectivas industriales latinoamericanas.
La industria prevé invertir 13.624 millones de dólares hasta 2031
Pese a estas dificultades, las empresas siderúrgicas mantienen planes de inversión para ampliar y modernizar sus instalaciones.
Alacero anunció que la industria prevé destinar 13.624 millones de dólares durante los próximos cinco años, una cantidad que se suma a los 22.014 millones invertidos en el quinquenio anterior.
En conjunto, ambas cifras representan 35.638 millones de dólares de inversión a lo largo de una década.
Estos recursos son importantes para un sector que necesita modernizar instalaciones, mejorar la productividad y afrontar los cambios tecnológicos asociados a la reducción de emisiones contaminantes.
La fabricación de acero requiere grandes inversiones iniciales y decisiones empresariales con horizontes de varias décadas. La incertidumbre sobre los precios internacionales, los aranceles y las condiciones de competencia puede dificultar la planificación de nuevos proyectos.
Por eso, las empresas reclaman un entorno comercial más previsible y políticas que permitan competir sin depender exclusivamente de las medidas de protección fronteriza.
Automóviles y electrodomésticos también entran en el debate
Una de las propuestas presentadas durante la cumbre consiste en ampliar la atención a los bienes manufacturados que incorporan acero.
Los industriales advierten de que el problema no termina con las importaciones de bobinas, chapas o barras metálicas. Un automóvil, una lavadora o una máquina industrial fabricados en el extranjero también contienen acero producido fuera de Latinoamérica.
Cuando las empresas importan directamente esos productos terminados, la demanda de acero regional puede verse desplazada, aunque las estadísticas de importaciones siderúrgicas no reflejen ese metal de forma separada.
Alacero reclama que las políticas industriales tengan en cuenta este fenómeno para proteger la actividad manufacturera y el empleo asociado a la transformación del acero.
La cuestión es relevante porque una mayor fabricación local de vehículos, maquinaria o electrodomésticos también puede incrementar la demanda de componentes y materiales producidos en la región.
El desafío de recuperar la producción industrial latinoamericana
La advertencia de Alacero llega en un momento de transformación del comercio mundial, marcado por las subvenciones industriales, las restricciones comerciales y la reorganización de las cadenas internacionales de suministro.
Latinoamérica conserva una industria siderúrgica importante y mantiene proyectos de inversión, pero su producción continúa por debajo de los niveles alcanzados hace quince años, mientras las importaciones representan una proporción elevada del consumo.
Las medidas comerciales reclamadas por los fabricantes plantean, además, un equilibrio delicado. Una protección excesiva podría encarecer el acero para las empresas que lo utilizan, mientras que la entrada de productos a precios artificialmente bajos puede perjudicar la viabilidad de las acerías locales.
La solución no depende únicamente de imponer aranceles. También intervienen los costes energéticos, las infraestructuras, la productividad y la innovación, así como la capacidad de los países para coordinar sus políticas industriales.
El dato que ha marcado la cumbre de Ciudad de México resulta suficientemente significativo: el 43,3 % del acero consumido en Latinoamérica en 2025 procedió del exterior. Para los fabricantes regionales, recuperar parte de ese mercado será decisivo para sostener la inversión, la producción y el empleo industrial durante los próximos años.


Jensen Huang dimite como CEO y Nvidia cae un 10,56% en preapertura

El 60 % de los españoles sale igual o más a bares pese a los precios

Tiroteo en Washington: cinco heridos y orden de refugio para vecinos

La Junta destinó 411.000 euros a una cumbre turística con pases VIP

Países Bajos, Kushner y 750 millones: el supuesto hackeo del iPhone
-
 Mundo
El Polisario declara la movilización general en el Sáhara Occidental
-
 Cultura
Alfredo Duro deja ‘El Chiringuito’ por la huelga y Pedrerol responde
-
 Mundo
León XIV pide reconciliación ante dos millones de fieles en Luján
-
 Estilo
El Xokas cuestiona votar a Vox tras el plantón de Abascal a Jordi Wild
-
 Tecnología
Bruselas quiere vetar cajas de botín a menores y suscripciones trampa
-
 España
Huelga del 11N: al menos 75 detenidos e Interior investiga las cargas
-
 Cultura
Muchos famosos apoyan la huelga del 11N, pero solo dos han sido vistos en las manifestaciones
-
 Economía
La huelga general por la vivienda suma 4 millones, según sindicatos
-
 Mundo
La violencia en Haití deja 1.167 muertos y 459 heridos en tres meses
-
 Mundo
El apagón mundial del 17 de noviembre es falso: el origen del rumor
-
 Economía
Telefónica publica resultados el jueves: la deuda y la caja, a examen
-
 España
Isabel Peralta diseñó un plan de purga racial para Núcleo Nacional