
Economía
Rusia mantiene los tipos en el 14% y enfría más recortes este año
El Banco de Rusia deja los tipos en el 14% y prolonga la pausa monetaria ante una inflación persistente y un crecimiento económico muy débil.

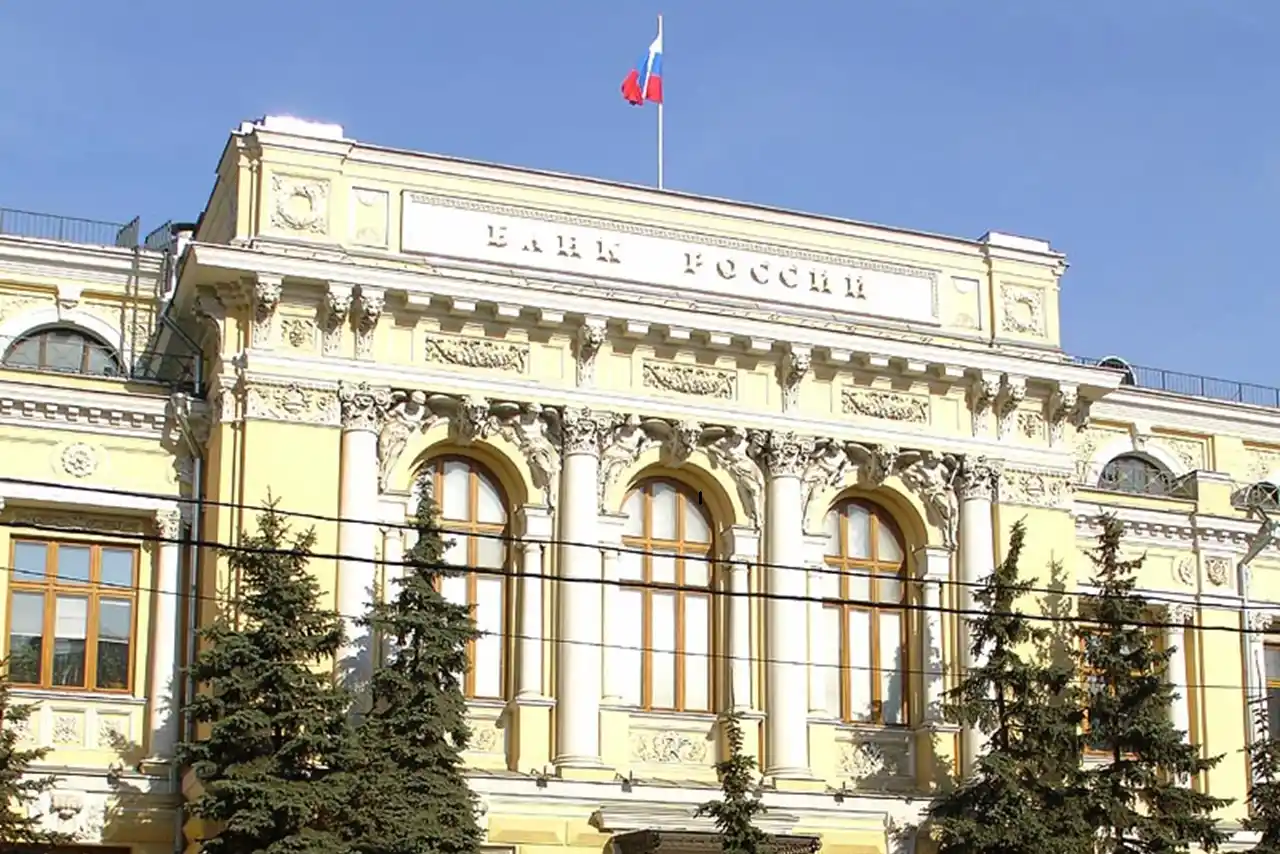
Imagen: NVO / CC BY 2.5.
Resumen
- El Banco de Rusia mantiene su tipo de referencia en el 14%
- La inflación sigue alta y frena nuevas rebajas del precio del dinero
- La economía crece poco mientras Moscú intenta evitar otro repunte de precios
El Banco de Rusia ha mantenido su tipo de interés de referencia en el 14% anual, prolongando la pausa iniciada en septiembre y dejando en suspenso, por segunda reunión consecutiva, el ciclo de bajadas que había llevado el precio del dinero desde el 16% de comienzos de 2026 hasta el nivel actual. La decisión llega con una economía que crece lentamente y una inflación que sigue siendo demasiado incómoda para Moscú como para abrir de nuevo el grifo del crédito.
La autoridad monetaria rusa considera que las presiones sobre los precios continúan elevadas y que la inflación subyacente —la que intenta medir la tendencia de fondo eliminando los elementos más volátiles— se mueve todavía entre el 5% y el 6% en términos anualizados. A 19 de octubre, la inflación interanual se situaba en el 6,8%, y el propio banco central espera que termine 2026 entre el 7,1% y el 7,6%.
Rusia vuelve a dejar los tipos en el 14%
La decisión del 23 de octubre no supone una subida, pero tampoco el regreso a las rebajas que el mercado había empezado a descontar durante buena parte del año. En septiembre, el Banco de Rusia ya había dejado el tipo principal sin cambios en el 14%, la primera pausa después de más de un año de relajación monetaria. Octubre confirma que aquel frenazo no fue un simple paréntesis.
El recorrido de 2026 ayuda a entender el cambio de tono. Rusia comenzó el año con un tipo de referencia del 16%. En febrero bajó al 15,5%; posteriormente pasó al 15%, en abril cayó al 14,5%, en junio al 14,25% y en julio alcanzó el 14%. Desde entonces, quieto. Una escalera descendente que, de momento, se ha quedado sin peldaños.
El motivo principal es conocido, aunque no por ello menos problemático: los precios no ceden con suficiente claridad. El banco central señala que durante el tercer trimestre el crecimiento desestacionalizado de los precios alcanzó un ritmo anualizado del 8%, frente al 4,8% del trimestre anterior, mientras la inflación subyacente pasó del 4,5% al 6,2%. Los carburantes estuvieron entre los componentes que más ruido introdujeron en la fotografía.
La inflación obliga a Nabiullina a pisar el freno
La gobernadora del Banco de Rusia, Elvira Nabiullina, lleva tiempo intentando un equilibrio particularmente ingrato: aliviar unos tipos que estrangulan crédito e inversión sin devolver oxígeno a una inflación que todavía se resiste a bajar hasta el objetivo oficial del 4%.
Y ahí está el nudo. Aunque las expectativas de inflación de hogares y empresas retrocedieron ligeramente en octubre, permanecen en niveles altos. Las familias rusas esperaban este mes una inflación del 13,2% a doce meses, frente al 14,2% de septiembre. Es una mejora, sí, pero la cifra continúa muy lejos de lo que cualquier banco central consideraría una expectativa plenamente anclada.
Las expectativas de inflación importan porque pueden alimentarse solas. Si consumidores y empresas creen que los precios seguirán subiendo, adelantan compras, reclaman mayores salarios o elevan tarifas; esas decisiones, multiplicadas por millones, terminan metiendo más presión en el sistema. El termómetro acaba calentando al paciente.
El problema no está solo en los precios
El Banco de Rusia identifica también tensiones en la oferta. Algunas industrias han sufrido una reducción temporal de su capacidad productiva, mientras la demanda interna continúa siendo relativamente fuerte. Cuando hay menos bienes disponibles y suficiente dinero dispuesto a comprarlos, la receta no suele acabar en precios más bajos.
También pesa el mercado laboral. La escasez de trabajadores empieza a relajarse, pero el desempleo sigue cerca de mínimos históricos y los salarios todavía crecen por encima de la productividad. Ese desequilibrio obliga a las empresas a asumir costes mayores y, en muchos casos, trasladarlos después a los consumidores.
La paradoja rusa es bastante visible: la economía pierde velocidad mientras la inflación sigue alta. Es una combinación particularmente incómoda porque reducir los tipos puede reactivar inversión y consumo, pero hacerlo demasiado pronto corre el riesgo de volver a acelerar los precios.
Una economía que crece, pero apenas
El banco central describe el crecimiento de la economía rusa durante la segunda mitad de 2026 como moderado. Su nueva previsión sitúa el avance del producto interior bruto de este año entre el 0,5% y el 1%, tras el 1% registrado en 2025. Para 2027 espera una expansión de entre el 1% y el 2%.
Son cifras discretas para una economía sometida simultáneamente a elevados costes financieros, sanciones occidentales, restricciones tecnológicas, presión presupuestaria y las consecuencias de la guerra en Ucrania. El crédito caro funciona como una losa adicional: financiar una vivienda, ampliar una fábrica o refinanciar deuda empresarial cuesta mucho más cuando el tipo rector permanece en el 14%.
Aun así, el crédito corporativo continuó creciendo con fuerza durante el tercer trimestre, mientras los préstamos a particulares avanzaron de forma más contenida. El banco central asegura también que la propensión de los hogares a ahorrar ha descendido ligeramente, aunque continúa siendo elevada.
El consumo tampoco se ha desplomado
El gasto de las familias sigue mostrando resistencia. El Banco de Rusia prevé que el consumo de los hogares aumente entre un 3% y un 3,5% en 2026, aunque para 2027 anticipa una fuerte desaceleración, hasta un crecimiento de entre el 0,5% y el 1,5%. La inversión fija, mientras tanto, podría cerrar este año entre una caída del 1% y el estancamiento.
Es decir, Rusia no está ante un desplome económico, pero tampoco ante un escenario confortable. Hay actividad, consumo y crédito; al mismo tiempo, la inversión pierde fuerza y los tipos siguen en niveles excepcionalmente altos.
El 4% de inflación queda desplazado a 2027
El banco central mantiene como objetivo estructural una inflación del 4%, pero ya da por hecho que no llegará en 2026. Su nueva previsión coloca el IPC de diciembre entre el 7,1% y el 7,6%, por encima de estimaciones anteriores, y traslada el regreso al objetivo al próximo año.
Eso explica buena parte de la prudencia del organismo. Recortar tipos cuando la inflación se encuentra casi tres puntos por encima de la meta —y las expectativas de los consumidores todavía son mucho mayores— sería una apuesta monetaria considerable.
El mensaje, además, se ha endurecido respecto a meses anteriores. La previsión oficial calcula ahora que el tipo de referencia medio estará entre el 12,5% y el 13,5% durante 2027. Para 2028, el rango esperado baja al 9%-10% y solo en 2029 se movería entre el 7,5% y el 8,5%. La normalización, por tanto, se dibuja lenta. Muy lenta.
No significa que el tipo vaya a permanecer exactamente en el 14% durante todo ese tiempo. El banco central puede recortarlo si la inflación cede con claridad, pero también ha dejado abierta la posibilidad de mantener una política restrictiva si las presiones persisten.
Qué supone mantener unos tipos tan altos
Para las empresas rusas, un tipo oficial del 14% implica financiación cara, especialmente para compañías con gran dependencia del crédito bancario. Los proyectos menos rentables se aplazan, las inversiones necesitan ofrecer mayores retornos para justificar el coste de endeudarse y las pequeñas empresas soportan una factura financiera particularmente pesada.
Para los hogares ocurre algo parecido. Hipotecas y préstamos al consumo permanecen condicionados por una política monetaria restrictiva. El otro lado de la moneda son los depósitos: unos tipos altos permiten remuneraciones más atractivas para el ahorro, precisamente uno de los canales mediante los que el banco central intenta retirar presión sobre el consumo.
También existe un efecto sobre el rublo. En términos generales, unos tipos elevados favorecen a la moneda, porque aumentan la rentabilidad de los activos denominados en rublos y desincentivan parcialmente la salida de capital. Pero el tipo de cambio ruso está sometido a muchas otras fuerzas —exportaciones energéticas, controles de capital, sanciones y balanza comercial—, de modo que la relación dista de ser automática.
Moscú aplaza otra vez el dinero barato
La decisión del 23 de octubre deja una idea bastante nítida: Rusia quiere bajar los tipos, pero todavía no se atreve. La economía necesita respirar después de años de política monetaria extraordinariamente dura, pero la inflación no ha dado suficientes garantías para acelerar el proceso.
El Banco de Rusia celebrará su próxima reunión sobre tipos el 18 de diciembre. Hasta entonces vigilará el comportamiento de los precios, el crédito, los salarios, el consumo y las expectativas de inflación. La puerta a una rebaja no está cerrada, aunque el nuevo escenario oficial reduce la sensación de que pueda abrirse de par en par.
Por ahora, el 14% se consolida como la línea de resistencia de la política monetaria rusa: bastante alto para contener la demanda y demasiado alto para una economía que apenas crece. Moscú intenta enfriar los precios sin congelar la actividad. Ese equilibrio, más que una cifra concreta, será lo que determine cuándo vuelven finalmente los recortes.


Un dron hunde el Khoryv ante Rumanía: un muerto y tres desaparecidos

Austria expulsa a cuatro diplomáticos rusos acusados de espionaje

Francia movilizará 70.000 policías ante protestas y riesgo de saqueos

Pedraz da 15 días al PSOE para entregar los contratos de sus abogados

El juez pide las actas de regalos de Zapatero por las joyas saudíes
-

 Naturaleza
Últimos terremotos en España del 23 de octubre: León registra un 2,1
-

 Naturaleza
Incendios en España hoy, 23 de octubre: sin grandes fuegos activos
-
 Naturaleza
Estado de los embalses en España hoy, 23 de octubre: bajan al 57,2%
-
 Deportes
Conference League 22 de octubre: Getafe-Lugano, horarios y partidos
-
 Deportes
Europa League 22 de octubre: horarios del Celta y la Real Sociedad
-
 España
El PSOE reclama a Pedraz más plazo por los abogados del caso Leire
-
 Mundo
Serbia vota con Vučić y los estudiantes en un pulso electoral incierto
-
 Cultura
Camilo vuelve a España en 2027 con 13 conciertos: fechas y ciudades
-
 Naturaleza
Nacen seis torillos andaluces en Jerez, una especie extinta en España
-
 Cultura
Qué ver en cines del 23 al 25 de octubre de 2026: estrenos destacados
-
 Historia
Santoral de hoy 23 de octubre: San Juan de Capistrano y otros santos
-
 España
Bretos aprieta a Feijóo por el candidato de Vox y él responde con ETA