
Economía
La Sareb afronta su liquidación en 2027 con 27.790 millones de deuda
La Sareb afronta el fin de su mandato con 27.790 millones de deuda sénior, pérdidas millonarias y miles de viviendas destinadas al parque público.

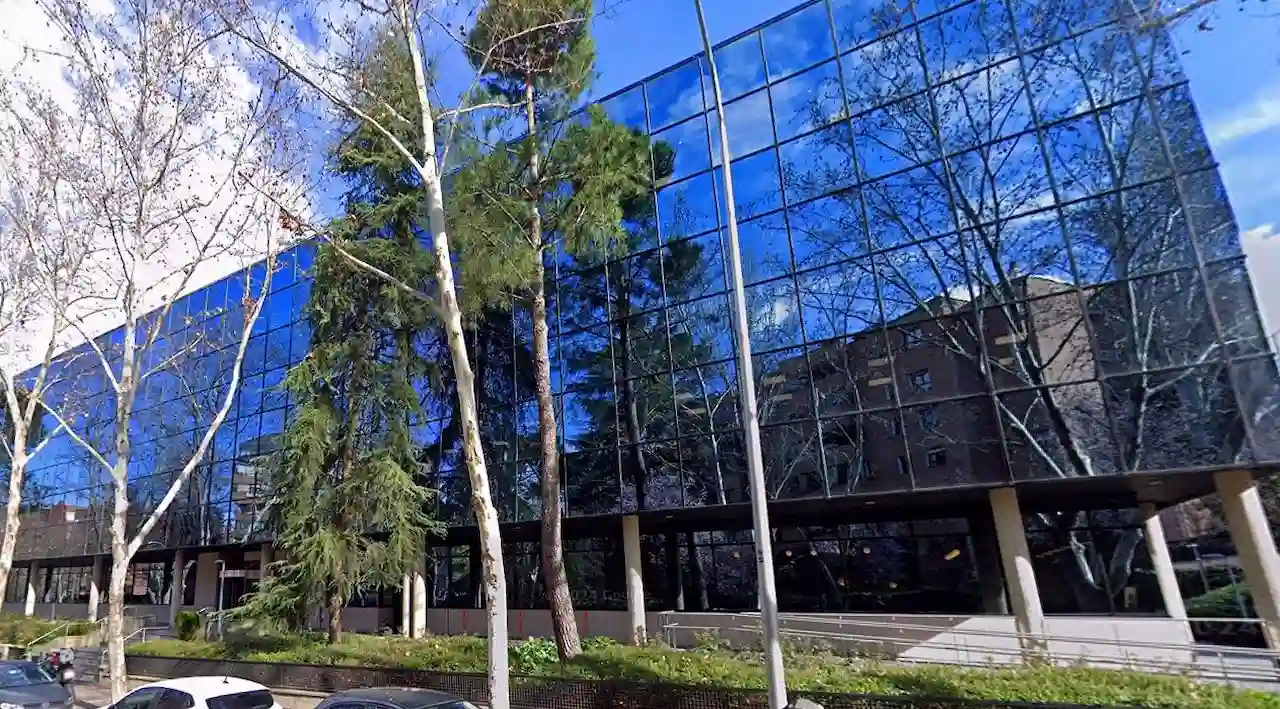
Foto: RAntonio / Wikimedia Commons (obra propia, licencia CC BY 4.0).
Resumen
- La Sareb afronta su liquidación en 2027 con 27.790 millones de deuda
- Casa 47 recibirá más de 40.000 viviendas y cerca de 2.400 terrenos
- El Estado aún no conoce el coste definitivo del rescate inmobiliario
La Sareb, el llamado banco malo creado durante el rescate financiero de 2012, se acerca al final de su mandato con una deuda que difícilmente podrá devolver en su totalidad. La sociedad cerró 2025 con 27.790 millones de euros de deuda sénior, mientras prepara su entrada en liquidación el 28 de noviembre de 2027. Después de casi quince años vendiendo los activos inmobiliarios heredados de las antiguas cajas de ahorros, la operación amenaza con dejar una importante factura pendiente para el Estado.
El desenlace coincide con una transformación significativa de su patrimonio. El Gobierno ha decidido destinar más de 40.000 viviendas y cerca de 2.400 terrenos de la Sareb a Casa 47, la nueva entidad estatal de vivienda asequible. Los inmuebles y suelos seleccionados están valorados en unos 5.900 millones de euros. Su transferencia permitirá ampliar el parque público residencial, aunque también reducirá los activos disponibles para obtener ingresos y amortizar la deuda del banco malo. Una operación que combina dos objetivos legítimos, recuperar dinero público y facilitar el acceso a la vivienda, pero que obliga a asumir sus costes con claridad.
La situación financiera explica la magnitud del problema. Según sus resultados anuales, la Sareb perdió 3.140 millones de euros en 2025, un 11,6 % más que el año anterior. La compañía continúa liquidando una cartera que originalmente se valoró en 50.781 millones de euros y cuyo rendimiento ha resultado muy inferior al previsto. El calendario de cierre se aproxima, pero las obligaciones financieras, los inmuebles pendientes de gestionar y los procedimientos judiciales no desaparecerán cuando llegue la fecha señalada.
Una deuda de casi 28.000 millones pese a quince años de ventas
La Sareb nació en noviembre de 2012 para gestionar los préstamos de difícil cobro, viviendas y terrenos procedentes de las entidades financieras rescatadas durante la crisis inmobiliaria. Su misión consistía en vender esos activos durante un periodo máximo de quince años y utilizar los ingresos para cancelar la deuda emitida al adquirirlos.
La operación comenzó con 50.781 millones de euros de deuda, respaldada por el Estado. Desde entonces, la entidad ha conseguido amortizar 22.991 millones, aproximadamente el 45,3 % del importe inicial. Es una reducción considerable, pero insuficiente para cumplir el objetivo con el que nació.
El problema se aprecia en sus últimas cuentas. En 2025, la facturación cayó un 51,1 %, hasta los 1.172 millones de euros. El resultado neto fue negativo en 3.140 millones, frente a los 2.825 millones perdidos durante 2024. Los gastos de gestión, comercialización y mantenimiento alcanzaron los 665 millones.
Conviene distinguir dos magnitudes que suelen mezclarse al hablar del agujero financiero. La deuda sénior de 27.790 millones representa las obligaciones pendientes de amortizar al cierre de 2025. Por otro lado, las estimaciones sobre el quebranto económico que podría dejar la sociedad superan los 20.000 millones de euros. Son conceptos diferentes: el importe de la deuda pendiente no equivale necesariamente al coste definitivo del rescate, pues la sociedad conserva activos que todavía pueden generar ingresos.
La situación demuestra hasta qué punto se ha complicado una operación que, cuando se presentó, aspiraba a recuperar el dinero comprometido sin trasladar pérdidas al contribuyente.
Por qué la Sareb pierde dinero al vender sus activos
La explicación comienza en la valoración de los activos adquiridos a las antiguas cajas de ahorros. Muchos procedían de promociones inmobiliarias paralizadas, préstamos impagados y terrenos cuyo precio se había desplomado tras el estallido de la burbuja.
La sociedad pagó por ellos mediante deuda avalada por el Estado. Sin embargo, el valor que podían alcanzar en el mercado resultó, en numerosos casos, inferior al reconocido inicialmente. Durante los años siguientes tuvo que registrar deterioros contables y asumir pérdidas en parte de sus operaciones.
No se trata simplemente de que las viviendas se hayan vendido demasiado baratas. La Sareb también ha soportado costes financieros, gastos de mantenimiento, procedimientos judiciales y desembolsos destinados a acondicionar inmuebles. Un terreno sin desarrollar o una promoción paralizada pueden exigir inversiones considerables antes de resultar comercializables.
La evolución de 2025 refleja esas dificultades. Los ingresos por ventas de viviendas ascendieron a 268 millones de euros, mientras que los terrenos aportaron otros 257 millones. Las operaciones relacionadas con obras paralizadas generaron 172 millones.
Una parte de los activos más complicados continúa pendiente de resolución. En consecuencia, vender más propiedades no garantiza recuperar su valoración contable ni eliminar todas las pérdidas acumuladas.
La Sareb ha conseguido reducir considerablemente su cartera desde 2012, pero la deuda pendiente sigue siendo muy elevada en relación con el tiempo que le queda antes de entrar en liquidación.
Casa 47 recibirá 40.000 viviendas y terrenos para otras 55.000
El otro gran elemento de esta recta final es el cambio de destino de una parte importante de los inmuebles de la Sareb.
El Gobierno aprobó en julio de 2025 la incorporación al patrimonio público de un conjunto de activos destinados a ampliar la oferta de alquiler asequible. La operación comprende más de 40.000 viviendas y aproximadamente 2.400 suelos, con capacidad estimada para construir otras 55.000 viviendas.
El valor de mercado calculado para el conjunto asciende a unos 5.900 millones de euros. Los activos se incorporarán progresivamente a Casa 47, la entidad estatal de vivienda que asumió las funciones de la antigua Sepes.
La operación tiene una consecuencia financiera evidente. Las propiedades transferidas gratuitamente dejan de estar disponibles para su venta comercial por parte de la Sareb, de modo que no generarán ingresos con los que amortizar su deuda.
Eso no significa que su valor económico desaparezca. Los inmuebles pasan a integrarse en el patrimonio público y podrán destinarse a una finalidad social. La cuestión es que conservar un activo para ofrecer alquiler asequible no equivale a convertirlo en dinero para pagar a los acreedores.
Hay otra precisión importante: las 40.000 viviendas identificadas no representan 40.000 pisos inmediatamente disponibles para nuevos inquilinos. Algunas requieren rehabilitación, regularización jurídica, resolución de procedimientos pendientes o actuaciones relacionadas con su ocupación.
El traspaso se está realizando por fases y continuará mientras se completen los trámites necesarios.
El alquiler asequible y las viviendas pendientes de acondicionar
Casa 47 tiene previsto destinar las viviendas incorporadas a su parque residencial al alquiler asequible, mediante convocatorias públicas.
Su modelo general se dirige a hogares con ingresos situados entre dos y 7,5 veces el indicador público de renta de efectos múltiples (IPREM), siempre que cumplan los demás requisitos establecidos. La renta de los alquileres debe ajustarse a criterios de asequibilidad y las convocatorias determinarán qué viviendas pueden solicitarse y en qué condiciones.
El objetivo es mantener esas propiedades dentro del parque público de vivienda, evitando que se vendan posteriormente como viviendas libres. También será necesario gestionar los contratos de alquiler existentes y las situaciones de vulnerabilidad que afectan a parte de los inmuebles procedentes de la Sareb.
La entidad financiera ya desarrollaba una actividad social antes de estos traspasos. En 2025 aprobó 1.490 nuevos contratos de alquiler social, elevando el número acumulado de hogares beneficiarios a más de 10.100.
Para las personas que buscan una vivienda pública, la principal diferencia será el ritmo real de incorporación de inmuebles habitables a las convocatorias. La transferencia administrativa de un piso no significa necesariamente que pueda alquilarse de inmediato.
El Estado tendrá que afrontar la deuda que no se recupere
La deuda de la Sareb constituye un riesgo para las cuentas públicas desde mucho antes de que comenzaran los actuales preparativos de liquidación.
En 2021, Eurostat impulsó su reclasificación dentro del sector de las administraciones públicas. La decisión respondió a la naturaleza de la entidad, las pérdidas acumuladas y la exposición económica del Estado.
Un año después, el FROB asumió el 50,14 % del capital de la sociedad y pasó a ser su principal accionista. El cambio permitió reforzar el control público sobre una compañía cuya deuda sénior estaba avalada por el Estado.
La consecuencia es importante. Si la Sareb no consigue devolver sus obligaciones mediante la gestión y venta de sus activos, el respaldo público deberá cubrir los importes que correspondan conforme a las garantías existentes.
Esto no significa que el Tesoro tenga que asumir automáticamente un gasto adicional de 27.790 millones en 2027. Parte de ese endeudamiento ya está incorporado a las estadísticas de deuda pública, y la sociedad conserva activos capaces de generar ingresos.
El coste definitivo del rescate dependerá de cuánto dinero consiga recuperar, de las obligaciones que permanezcan pendientes y del tratamiento contable de las operaciones de liquidación.
Tampoco debe confundirse la pérdida financiera de la Sareb con el valor de las viviendas transferidas a Casa 47. El Estado mantiene esas propiedades dentro de su patrimonio, aunque renuncia a utilizarlas para obtener recursos destinados a cancelar deuda.
La diferencia entre recuperar dinero y conservar patrimonio público será esencial para valorar el resultado económico de la operación.
La liquidación de 2027 no supondrá la desaparición inmediata
La fecha prevista para la entrada en liquidación de la Sareb es el 28 de noviembre de 2027, cuando se cumplirá el periodo de quince años establecido para su actividad.
Sin embargo, entrar en liquidación no equivale a cerrar todas sus operaciones ese mismo día.
La sociedad todavía mantiene préstamos pendientes de gestionar, inmuebles sujetos a procedimientos judiciales y proyectos inmobiliarios que necesitan terminarse. Su responsable financiero, José María Arroyo, explicó durante 2026 que determinados trabajos podrían prolongarse más allá de la fecha formal de liquidación.
Uno de los ejemplos es Árqura Homes, la plataforma de promoción residencial vinculada a la Sareb. Durante 2025 escrituró 1.284 viviendas nuevas y todavía tiene promociones comprometidas cuya entrega se prolongará previsiblemente hasta 2028.
Los trabajos pendientes también afectan a los servicios inmobiliarios contratados para administrar préstamos y propiedades, vender activos o preparar viviendas para su incorporación al parque público.
La continuidad de estas operaciones requerirá una estructura jurídica y administrativa capaz de cumplir las obligaciones restantes. Entre las alternativas que se han planteado figuran fórmulas de sucesión empresarial o integración de determinadas actividades en otras entidades públicas, aunque no existe una solución definitiva anunciada para el conjunto de la sociedad.
También está pendiente el futuro de sus trabajadores. El sindicato CSIF presentó en septiembre de 2026 una demanda relacionada con la continuidad laboral de la plantilla de la Sareb, tras haber reclamado inicialmente la subrogación de unos 274 empleados. El sindicato considera que el traspaso de activos a Casa 47 debería llevar aparejada la continuidad de los contratos.
Casa 47 sostiene, por su parte, que la contratación de personal debe respetar los principios de igualdad, mérito, capacidad y publicidad propios del sector público. El conflicto añade una dificultad más a una liquidación que ya resulta compleja por razones financieras e inmobiliarias.
El legado del rescate bancario seguirá pesando después de 2027
La Sareb está a punto de completar el plazo para el que fue creada, pero sus resultados no permiten hablar de una recuperación íntegra del dinero comprometido durante la crisis financiera.
Ha conseguido amortizar cerca de 23.000 millones de euros de deuda y transformar o comercializar una parte muy importante de los activos heredados. También ha impulsado promociones residenciales, firmado contratos de alquiler social y preparado terrenos para futuros desarrollos urbanísticos.
Nada de eso elimina las pérdidas acumuladas ni garantiza que pueda devolver las obligaciones pendientes.
El traspaso a Casa 47 introduce una nueva finalidad para parte de ese patrimonio. Viviendas y terrenos que originalmente debían generar ingresos para cancelar deuda pasarán a utilizarse en políticas públicas de alquiler, precisamente en un momento de importantes dificultades de acceso a la vivienda en España.
Son dos balances que deben examinarse por separado: el financiero, que apunta a pérdidas importantes para el sector público, y el inmobiliario, que puede contribuir a ampliar la oferta de vivienda asequible.
La liquidación comenzará en 2027, pero la factura definitiva y la utilidad social de los inmuebles todavía tardarán en conocerse. Casi quince años después del rescate de las cajas de ahorros, una parte considerable de sus consecuencias económicas continúa pendiente de resolver.


La Sareb afronta su liquidación en 2027 con 27.790 millones de deuda

El Hospital de Jove registra 4 casos de sarna y trata a 70 empleados

Pérez-Reverte augura el auge de los videojuegos frente a la novela

Estados Unidos lidera el mundo en 2026, pero China gana peso económico

Condenan a un ladrón a pagar 530 euros al dueño del coche en Valencia
-

 Naturaleza
Terremotos en España hoy, 2 de noviembre: un seísmo de 2,3 en Granada
-

 España
Incendios en España: focos y riesgo alto en Asturias el 2 de noviembre
-

 Mundo
Kast cae al 29% tras rebajar penas a 56 agresores sexuales de menores
-
 Historia
Santoral de hoy, 2 de noviembre: Fieles Difuntos y santos del día
-
 Deportes
Almgren debuta con victoria y Chepkirui conquista Nueva York 2026
-
 Mundo
Halloween en Dallas deja cuatro muertos y 15 heridos en tres tiroteos
-
 España
Los docentes de Madrid mantienen la huelga tras las cargas policiales
-
 Mundo
Karina Milei protagoniza un incómodo momento con un perro antidrogas
-
 Tecnología
Emacs cumple 50 años: el editor del MIT que sigue activo desde 1976
-
 Mundo
Condenan a 4 años a un dibujante por caricaturas del rey de Marruecos
-
 Mundo
Cinco adolescentes apuñalados en una fiesta de Halloween en Inglaterra
-
 Tecnología
Curl fue Turing-completo por accidente entre las versiones 8.12 y 8.16