
Economía
Valeo alerta: hasta 150 fábricas del automóvil peligran en Europa
Valeo calcula que rebajar las exigencias de contenido europeo puede poner en riesgo unas 150 fábricas de componentes y alrededor de 75.000 empleos.

Resumen
- Valeo cifra en 150 las fábricas europeas que podrían quedar en riesgo
- El cálculo afecta sobre todo a proveedores, no a 150 plantas de montaje
- El pulso gira en torno al contenido europeo exigido para recibir ayudas
Europa vuelve a mirar a sus fábricas con una inquietud que ya no cabe en una hoja de Excel. Hasta 150 plantas vinculadas a la industria del automóvil podrían quedar en riesgo de cierre si la Unión Europea rebaja demasiado las exigencias de contenido local para considerar un vehículo como europeo. La advertencia procede de Christophe Périllat, consejero delegado de Valeo, uno de los grandes fabricantes mundiales de componentes, y apunta directamente al debate que Bruselas mantiene sobre el futuro sello «Made in Europe».
La cifra necesita una precisión importante. No existe una lista de 150 fábricas con la persiana a medio bajar ni se trata de 150 grandes factorías de montaje como las de Volkswagen, Renault, Stellantis o Mercedes-Benz. Valeo habla fundamentalmente de plantas de proveedores de componentes, la extensa red que fabrica desde sistemas electrónicos y motores hasta iluminación, climatización, frenos o transmisiones. Según los cálculos manejados por Périllat, reducir del 75% al 70% el contenido europeo supondría poner en juego unos 75.000 empleos, aproximadamente 15.000 por cada punto porcentual perdido.
El aviso ha ganado todavía más peso después del acuerdo alcanzado el 16 de octubre entre Francia y Alemania para intentar desbloquear la política europea del automóvil. París y Berlín respaldan un umbral del 70% de componentes europeos —sin contar la batería— para determinados vehículos que quieran beneficiarse de incentivos públicos. Es un compromiso político de enorme relevancia, pero todavía no constituye la legislación europea definitiva. Y la batalla por cada punto porcentual continúa.
Las 150 fábricas no son plantas de montaje de automóviles
Aquí está probablemente la parte más fácil de malinterpretar. Europa cuenta con unas 260 plantas de automoción de fabricantes entre la Unión Europea y Reino Unido, incluyendo instalaciones de automóviles, vehículos comerciales, motores y baterías. Esa estadística, sin embargo, excluye precisamente a buena parte de los proveedores de componentes sobre los que recae la advertencia de Valeo. Comparar directamente esas instalaciones con las 150 amenazadas daría una imagen deformada del problema.
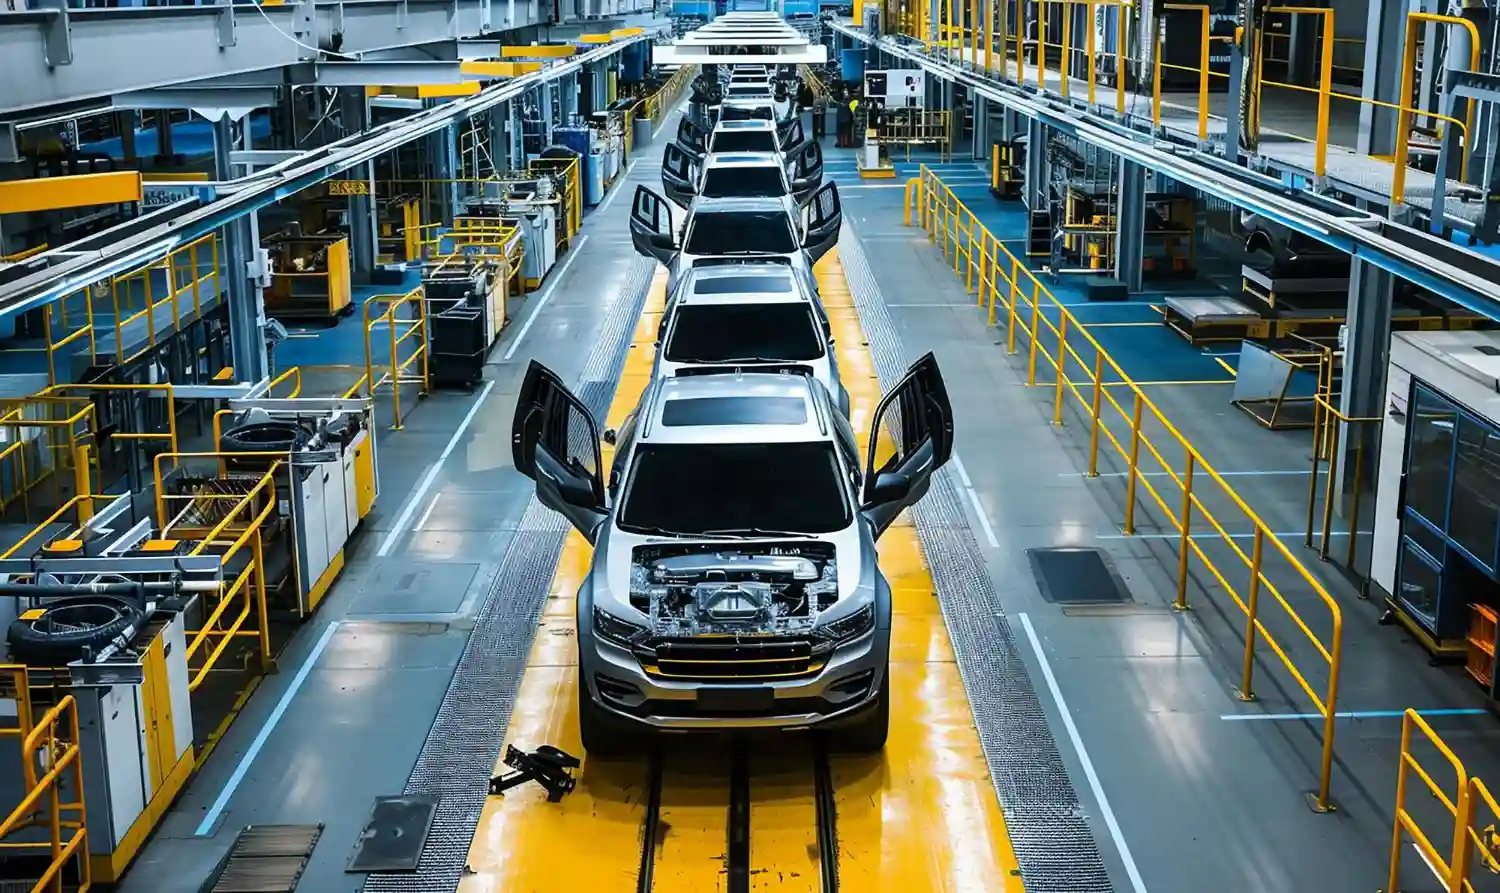
El coche que sale terminado de una cadena de montaje es apenas la parte visible de una maquinaria industrial mucho mayor. Detrás hay fabricantes de asientos, faros, cableado, sensores, sistemas de dirección y electrónica, además de climatización, salpicaderos, software o piezas metálicas. Una constelación de empresas que raramente aparece en los anuncios televisivos, aunque aporta una parte enorme del valor real del vehículo.
Los proveedores europeos sostienen alrededor de 1,7 millones de empleos directos y generan aproximadamente tres cuartas partes del valor de un automóvil. Cuando una marca reduce producción o empieza a comprar un determinado componente fuera de Europa, el golpe suele sentirse antes en esas empresas que en la planta donde finalmente se atornillan las puertas y se coloca el logotipo.
Por eso Périllat traduce los cinco puntos que separan el 70% del 75% en una cifra muy concreta: unos 75.000 puestos de trabajo. Si se toma como referencia una fábrica de proveedor de alrededor de 500 trabajadores, el cálculo conduce a esas 150 instalaciones potencialmente afectadas. Es una estimación industrial, no una previsión oficial de cierres. La diferencia importa.
El 70% que está dividiendo a la industria europea
La discusión parece burocrática hasta que se abre el capó. La futura legislación europea destinada a reforzar la industria comunitaria pretende utilizar ayudas públicas, contratación e incentivos para premiar los productos cuya fabricación genere suficiente valor dentro de Europa.
En el automóvil, una de las referencias centrales del debate contempla que el vehículo se ensamble en Europa y que alrededor del 70% del valor de sus componentes, excluida la batería en ese cálculo concreto, tenga origen europeo para acceder a determinadas ventajas. También entran en juego requisitos específicos para baterías, sistemas electrónicos y trenes de potencia eléctricos.
Valeo y una parte importante de los proveedores consideran ese 70% demasiado bajo. Reclaman un mínimo del 75%, aproximadamente el nivel de contenido local que ya presentan muchos vehículos fabricados en Europa. Su argumento es sencillo: colocar el listón por debajo de lo que actualmente produce la industria puede terminar funcionando como una invitación a comprar más piezas en terceros países.
Cinco puntos porcentuales que esconden miles de empleos
Hay una segunda discusión, todavía más técnica y bastante menos inocente. Los proveedores europeos advierten de que ciertas fórmulas para calcular el contenido local pueden permitir contabilizar costes internos de los fabricantes, de forma que el peso verdaderamente exigido a los componentes fabricados en Europa termine siendo inferior al porcentaje que aparece sobre el papel.
La industria calcula que cada punto porcentual de producción que abandona Europa puede comprometer miles de puestos especializados. En escenarios más amplios, las asociaciones de proveedores han advertido de hasta 150.000 empleos potencialmente expuestos. No debe confundirse esa cifra con los 75.000 puestos y las 150 fábricas manejados por Valeo: parten de supuestos distintos, aunque describen la misma inquietud industrial.
En Bruselas, cinco puntos pueden parecer una corrección menor entre dos columnas. En una comarca industrial pueden significar una línea de producción, tres turnos y cientos de nóminas. La economía, a veces, tiene esa desagradable costumbre de convertir los decimales en personas.
China gana terreno mientras Europa fabrica menos
La alarma tampoco aparece de la nada. Los últimos datos de la industria muestran una Europa que vende coches pero pierde peso en su propia cadena de producción. El problema no es solamente cuántos vehículos llegan desde fuera, sino cuánta parte del valor añadido del coche europeo empieza a fabricarse lejos del continente.
Durante el primer semestre de 2026, la fabricación de turismos en la Unión Europea retrocedió un 0,4%. La producción realizada dentro de la UE equivalió aproximadamente al 68% de los automóviles vendidos en el mercado comunitario, mientras la cuota de vehículos fabricados en China siguió avanzando.
Más significativo todavía es el comercio. Las importaciones europeas de automóviles crecieron con fuerza, mientras las exportaciones retrocedieron. Las compras procedentes de China superaron las 700.000 unidades durante la primera mitad del año y alcanzaron alrededor de 10.500 millones de euros en valor. El salto refleja hasta qué punto el automóvil chino ha dejado de ser una curiosidad periférica en el mercado europeo.
El fenómeno también entra por cajas de componentes, no únicamente sobre cuatro ruedas. Las importaciones europeas de piezas de automoción procedentes de China alcanzaron aproximadamente 5.000 millones de euros en el primer semestre de 2026, con un fuerte crecimiento interanual. Al mismo tiempo, los proveedores europeos anunciaron miles de recortes de empleo y muchas menos nuevas contrataciones.
La ventaja china no procede únicamente de salarios más bajos. Intervienen la escala de producción, el precio de la energía, cadenas de suministro muy integradas, ayudas públicas, rapidez de inversión y una posición especialmente poderosa en baterías, electrónica y materias primas procesadas.
Los estudios manejados por el sector sitúan la desventaja de costes de los proveedores europeos frente a determinados competidores internacionales en porcentajes de dos dígitos y alertan de una posible pérdida adicional de valor industrial antes de 2030. Son estimaciones, no destinos escritos en piedra, aunque encajan con una tendencia de reestructuraciones y pérdida de empleo que lleva años dejando señales.
España tampoco contempla esta pelea desde la grada
Para España el debate tiene bastante más importancia que una disputa entre despachos franceses y alemanes. El país conserva uno de los mayores entramados automovilísticos europeos y alrededor de cada fábrica de vehículos se extiende una red de proveedores que alimenta las cadenas prácticamente a ritmo de reloj.
La industria española de componentes reúne más de 1.000 empresas y supera los 200.000 empleos directos. En 2025 facturó 40.949 millones de euros. Son compañías grandes, pero también muchas medianas y pequeñas cuya suerte depende de conservar adjudicaciones dentro de las cadenas europeas de suministro.
Tampoco atraviesa la fabricación española un momento especialmente holgado. Entre enero y agosto de 2026 se produjeron alrededor de 1,45 millones de vehículos, un 1,8% menos que durante el mismo periodo del año anterior. Las exportaciones también descendieron, mientras las plantas continúan adaptándose a nuevos modelos electrificados.
Eso no significa que haya fábricas españolas incluidas en una supuesta lista de cierres. Esa lista no existe públicamente. La advertencia de Valeo es sectorial y europea. Afirmar que una determinada planta española va a cerrar a partir de esos cálculos sería ir bastante más lejos de lo que permiten los datos.
Pero el riesgo industrial sí toca a España. Una política que incentive la compra de componentes fabricados dentro de Europa favorece a las empresas que ya producen aquí; una definición más laxa permite a los fabricantes recurrir con mayor facilidad a proveedores asiáticos más baratos. Ahí está la auténtica pelea.
Fabricar un coche en Europa ya no significa fabricar Europa
Durante décadas bastaba con saber dónde estaba la fábrica final para identificar la nacionalidad industrial de un automóvil. Esa fotografía se ha quedado vieja. Un coche moderno es una especie de puzle mundial en el que origen, ensamblaje y valor añadido ya no coinciden necesariamente.
Un eléctrico puede diseñarse en Alemania, ensamblarse en España, llevar celdas de batería asiáticas, electrónica china, semiconductores fabricados en otra región y software desarrollado a miles de kilómetros. El lugar donde termina la cadena sigue importando, claro, pero explica cada vez menos dónde se genera realmente el valor.
Precisamente por eso los proveedores insisten en que el criterio europeo no debería limitarse al montaje. Su temor es acabar conservando grandes naves de ensamblaje mientras desaparece alrededor la industria que fabrica las piezas tecnológicamente más valiosas.
Los fabricantes de automóviles plantean la otra cara del problema. Exigir porcentajes demasiado altos puede encarecer componentes, limitar proveedores disponibles y dificultar una transición eléctrica en la que Europa ya compite con empresas asiáticas capaces de ofrecer coches a precios muy agresivos. Proteger demasiado puede restar competitividad; proteger demasiado poco puede vaciar la industria que se pretende salvar. No hay solución indolora.
El reciente pacto entre Francia y Alemania intenta equilibrar esas dos fuerzas: mantener un umbral del 70%, admitir cierta flexibilidad y, al mismo tiempo, reservar determinados incentivos a coches fabricados con suficiente contenido europeo. La propuesta todavía debe recorrer el proceso legislativo comunitario y puede cambiar.
Europa se juega algo más que dónde se monta el coche
Las 150 fábricas de las que habla Valeo no están condenadas a cerrar ni representan un anuncio formal de despidos. Son la traducción, quizá deliberadamente gráfica, de una disputa industrial que lleva años creciendo bajo el ruido de la transición eléctrica.
El problema de fondo es menos espectacular y bastante más serio. Europa continúa teniendo fabricantes, tecnología, ingeniería, proveedores y un mercado gigantesco, pero pierde terreno en componentes estratégicos y soporta costes superiores mientras China amplía capacidad, exportaciones y presencia industrial dentro del propio continente.
El «Made in Europe» terminará diciendo mucho más que el origen escrito en una etiqueta. Definirá qué parte de un coche debe fabricarse aquí para recibir apoyo público y, con ello, dónde se invertirán miles de millones durante la próxima década. Una planta nueva tarda años en levantar proveedores, conocimiento y trabajadores especializados a su alrededor; cerrarla requiere bastante menos tiempo.
Ese es el verdadero contenido de la advertencia de Valeo. Europa no está discutiendo únicamente si fija el listón en el 70% o en el 75%. Está decidiendo cuánto de su próximo automóvil seguirá fabricándose realmente en Europa.


Temporal en España hoy, 19 de octubre: situación y avisos en directo

Teléfono de la Esperanza recibió 172.907 peticiones de ayuda en España en 2025

Un olivar de Jaén producirá luz con 5.150 paneles sobre los árboles

Un informe de Ayuso alerta de que Sanidad no cubre toda su plantilla

Nuevos ataques con esvásticas a Cruz Roja y Celso Posada en Ferrol
-
 Tecnología
Neo1, el humanoide chino de 4 metros diseñado para mover 500 kilos
-

 Naturaleza
Últimos terremotos en España, 19 de octubre: sismo de 3,4 en Almería
-
 España
Un jabalí irrumpe en Zaragoza, hiere a una mujer y acaba sacrificado
-
 Mundo
Egipto prepara apoyo militar a Arabia Saudí ante los hutíes en Yemen
-
 Mundo
Francia y Alemania piden excluir a China del mercado único europeo
-
 España
Vox pide al Constitucional inadmitir el amparo por la ley de nietos
-
 Naturaleza
La primera gran dana del otoño se cobra una víctima y deja aviso rojo
-
 Naturaleza
Algeciras, inundada este 18 de octubre tras más de 60 l/m² en una hora
-
 Salud
Cómo hacer ejercicio sin equipo en casa: rutina completa para empezar
-
 Estilo
Muere Óscar Tobía, fundador de Bodegas Tobía y renovador de Rioja
-
 Economía
Bilbao amplía la apertura de supermercados también a los domingos
-
 Cultura
Glenn Close aceptó ‘La bola negra’ con una condición: hablar español