
Economía
Caja Rural y CaixaBank dominan el 81% del mapa bancario de España
Caja Rural y CaixaBank dominan el mapa bancario español por extensión territorial. Santander y BBVA mantienen su fortaleza en el negocio financiero.

Resumen
- Caja Rural y CaixaBank predominan en el 81% del territorio español
- Santander y BBVA destacan por su negocio, no por su extensión
- Más de la mitad de los municipios españoles carecen de oficina bancaria
El mapa bancario español sigue marcado por la influencia de las antiguas cajas de ahorros y las cooperativas de crédito. Casi dos décadas después de la crisis financiera de 2008, Caja Rural y CaixaBank predominan conjuntamente en el 81% del territorio nacional, mientras que Santander y BBVA, dos de los mayores grupos financieros españoles, apenas alcanzan el 0,4% en este indicador geográfico.
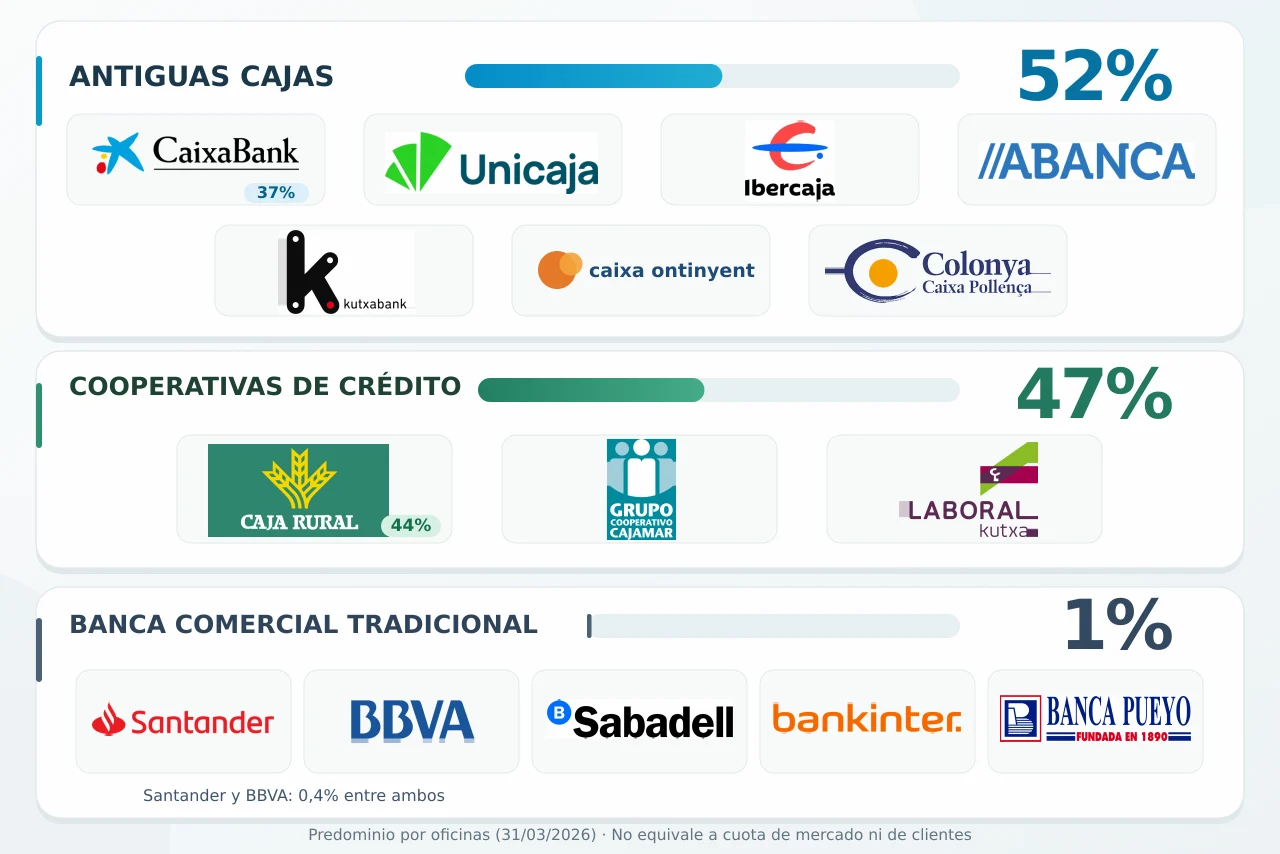
Los datos revelan una realidad poco conocida del sistema financiero. Caja Rural destaca en el 44% del territorio, seguida de CaixaBank, con el 37%. Ambas entidades mantienen una presencia especialmente importante fuera de las grandes ciudades, donde las redes bancarias tradicionales han perdido numerosas oficinas durante los últimos años.
Las cifras corresponden a un análisis cartográfico elaborado a partir del registro de oficinas bancarias a 31 de marzo de 2026. El estudio examina la proximidad y densidad de las sucursales para identificar qué entidad tiene mayor influencia en cada zona del país.
Hay una precisión fundamental: dominar un territorio no equivale a controlar su mercado bancario. El mapa mide superficie geográfica, no número de clientes, activos financieros o volumen de depósitos. Una comarca escasamente poblada tiene el mismo peso por kilómetro cuadrado que una zona urbana con miles de habitantes.
Precisamente ahí aparece la gran contradicción de la banca española. Santander y BBVA concentran una enorme actividad financiera y tienen una importante presencia internacional, pero buena parte de la España rural continúa vinculada a entidades nacidas para atender las necesidades económicas de sus propias comunidades.
Caja Rural supera a los grandes bancos en presencia territorial
El protagonismo de Caja Rural resulta especialmente llamativo. Con una red inferior a las 2.800 sucursales, el grupo alcanza una influencia geográfica superior a la de CaixaBank, que dispone de más de 4.000 oficinas y encabeza la clasificación nacional por número de establecimientos.
La explicación está en cómo se distribuyen esas sucursales. Las cajas rurales mantienen una implantación histórica en municipios pequeños, comarcas agrícolas y provincias poco pobladas. Su actividad se ha desarrollado tradicionalmente alrededor de particulares, agricultores, ganaderos, autónomos y pequeñas empresas.
Castilla-La Mancha, Castilla y León y determinadas zonas de Aragón son algunos de los territorios donde este modelo conserva especial relevancia. En Cuenca, por ejemplo, tres de cada cuatro oficinas bancarias pertenecen a Caja Rural, una proporción difícil de encontrar entre las grandes entidades comerciales.
Teruel ofrece otro ejemplo. Un análisis de la concentración bancaria con datos de junio de 2024 situaba a Ibercaja y Caja Rural de Teruel como las dos grandes protagonistas de su red provincial, con el 46% y el 42% de las oficinas, respectivamente.
No se trata únicamente de una cuestión de tradición. Mantener una sucursal en un municipio pequeño permite conservar relaciones comerciales de proximidad que, en ocasiones, llevan décadas funcionando. También facilita operaciones que muchos clientes siguen prefiriendo realizar presencialmente.
Para los grandes bancos, en cambio, una oficina con poco movimiento puede representar un coste difícil de justificar. Las cooperativas de crédito tienen un modelo de negocio y una relación con el territorio diferentes.
Las antiguas cajas siguen presentes después de la crisis de 2008
La crisis financiera transformó profundamente la banca española. En 2008 existían 45 cajas de ahorros, muchas de ellas con una importante implantación regional y estrechos vínculos con las economías locales.
La exposición al sector inmobiliario, el deterioro de sus balances y las dificultades para obtener capital precipitaron una profunda reestructuración. Llegaron las fusiones, las absorciones y la transformación de numerosas cajas en bancos convencionales.
CaixaBank constituye el ejemplo más importante de aquella transformación. Su red actual procede de La Caixa y de diferentes entidades incorporadas durante los sucesivos procesos de concentración, especialmente Bankia.
Algo parecido ocurrió con otros grupos que mantienen una marcada identidad territorial. Unicaja, Ibercaja, Abanca y Kutxabank son herederos de organizaciones financieras que habían desarrollado su negocio durante décadas en regiones concretas.
Por eso las antiguas cajas continúan teniendo tanto peso en el mapa bancario español, aunque la mayoría ya no existan jurídicamente como tales.
Según el análisis territorial de 2026, las entidades procedentes de las cajas de ahorros predominan en aproximadamente el 52% de la superficie española. Las cooperativas de crédito lo hacen en torno al 47%, mientras que los bancos comerciales tradicionales destacan en aproximadamente el 1%.
Las cajas rurales no son lo mismo que las antiguas cajas de ahorros
Conviene distinguir ambos modelos. Aunque sus nombres puedan parecer similares, las cajas rurales son cooperativas de crédito, mientras que las antiguas cajas de ahorros respondían a otra estructura jurídica y de gobierno.
En las cooperativas, los socios participan en la propiedad y en la organización de la entidad. Su funcionamiento está vinculado a principios cooperativos, aunque desarrollen actividades bancarias habituales, como conceder préstamos, captar depósitos u ofrecer hipotecas.
El Grupo Caja Rural reúne actualmente treinta cajas rurales. Otras organizaciones, como el Grupo Cooperativo Cajamar, también desempeñan un papel destacado dentro de la banca cooperativa española.
De las cajas de ahorros tradicionales únicamente permanecen dos: Caixa Ontinyent, en la Comunidad Valenciana, y Colonya Caixa Pollença, en Baleares.
El resto de grandes marcas históricas han desaparecido, se han integrado en otros grupos o han transferido su actividad financiera a bancos. Sus antiguas redes comerciales, sin embargo, siguen explicando buena parte del reparto bancario actual.
Santander y BBVA dominan el negocio, pero no el territorio
La aparente debilidad territorial de Santander y BBVA puede resultar sorprendente si se observa su dimensión económica. Ambos grupos cuentan con una presencia internacional considerable y gestionan grandes volúmenes de activos, créditos y depósitos.
Sus redes también son importantes en España. El análisis territorial de marzo de 2026 contabilizaba casi 3.500 oficinas entre Santander y BBVA, una cifra superior a la red conjunta de las entidades agrupadas bajo la marca Caja Rural.
La diferencia es dónde están situadas.
Las grandes entidades comerciales concentran buena parte de sus recursos en ciudades, áreas metropolitanas y localidades con mayor actividad económica. Allí encuentran más clientes potenciales, operaciones empresariales y oportunidades de negocio.
Las antiguas cajas y las cooperativas, por su parte, conservan una implantación relativamente más extensa en comarcas con menos habitantes.
Esto explica que Santander y BBVA puedan representar una parte muy relevante del negocio financiero sin aparecer como entidades predominantes en grandes superficies del territorio.
Tampoco sería correcto interpretar el 0,4% del mapa como su cuota real de mercado. La actividad bancaria se mide principalmente por clientes, depósitos, financiación y activos, no por la extensión geográfica que ocupa una red de sucursales.
La concentración del sector es, además, elevada. Los cinco mayores grupos españoles reunían alrededor del 67% de los activos bancarios nacionales en 2025, frente al 41% registrado en 2007.
España conserva así una paradoja: el negocio financiero se concentra en grandes grupos, pero su presencia física sigue mostrando una considerable diversidad territorial.
Más de la mitad de los municipios españoles carecen de oficina bancaria
El reparto de sucursales también refleja uno de los grandes problemas de la España rural: la pérdida progresiva de servicios financieros presenciales.
El mapa elaborado con datos de marzo de 2026 identificaba 4.535 municipios sin ninguna oficina bancaria, aproximadamente el 56% del total. Otros 1.461 municipios contaban únicamente con establecimientos de un mismo grupo financiero.
Eso significa que en numerosas localidades no existe posibilidad de elegir entre varias sucursales próximas. Para comparar determinados servicios presenciales o realizar operaciones que requieren atención personal, sus habitantes deben desplazarse a otro municipio.
La reducción de oficinas ha sido considerable. España superaba los 45.000 establecimientos bancarios en 2008 y terminó 2025 con 17.109 sucursales, después de perder otras 270 durante ese último año.
La digitalización bancaria explica parte de la transformación, pero también han influido las fusiones, la reducción de costes y el cambio de hábitos de los usuarios.
La falta de oficinas no significa necesariamente que los vecinos carezcan de cualquier servicio financiero. Existen cajeros, agentes, oficinas móviles, servicios de Correos y establecimientos comerciales que permiten retirar efectivo.
De hecho, los datos sobre inclusión financiera correspondientes al cierre de 2025 identificaron 2.072 municipios sin ningún punto de acceso presencial a servicios bancarios. En ellos residían unas 295.558 personas, equivalentes al 0,6% de la población española.
Son dos cifras distintas: una mide los municipios sin sucursales bancarias y la otra los que carecen de cualquier alternativa presencial contemplada en el estudio.
La diferencia importa. Un pueblo puede no tener banco y, aun así, disponer de un cajero automático o recibir periódicamente una oficina móvil.
La concentración bancaria también afecta a los clientes
La presencia de una única entidad en una localidad puede tener consecuencias para la competencia bancaria, especialmente cuando los vecinos dependen de la atención presencial.
Disponer de varias alternativas facilita comparar condiciones, resolver incidencias y contratar productos sin necesidad de desplazarse. Cuando solo existe una oficina, esa posibilidad resulta más limitada.
Los estudios sobre competencia bancaria han advertido de que la concentración presenta diferencias importantes entre provincias, con niveles especialmente elevados en territorios poco poblados.
No obstante, contar con pocas sucursales no demuestra por sí solo que los clientes paguen comisiones mayores o reciban peores condiciones. También influyen las ofertas digitales, la facilidad para cambiar de banco y las alternativas disponibles para el ahorro y la financiación.
El problema es especialmente delicado entre las personas mayores, quienes tienen dificultades para utilizar servicios digitales o los pequeños negocios que necesitan realizar operaciones frecuentes con efectivo.
En esos casos, una oficina bancaria cercana puede representar una diferencia significativa en la vida cotidiana.
Las cajas rurales y los bancos procedentes de antiguas cajas desempeñan una función relevante en estos territorios. Su permanencia ayuda a mantener el acceso a servicios financieros, aunque tampoco garantiza por sí sola una competencia suficiente.
La banca española conserva un mapa que nació hace décadas
La transformación financiera de las últimas dos décadas ha cambiado nombres, propietarios y estructuras empresariales, pero no ha eliminado por completo las redes territoriales construidas durante generaciones.
CaixaBank sigue beneficiándose de la implantación de numerosas cajas de ahorros. Ibercaja mantiene una posición destacada en Aragón; Abanca conserva una presencia importante en Galicia; Kutxabank continúa estrechamente vinculada al País Vasco, y las cooperativas rurales siguen ocupando espacios donde los grandes bancos tienen menor representación.
El mapa bancario español de 2026 demuestra que el tamaño financiero y la presencia territorial son dos formas diferentes de medir el poder de un banco.
Santander y BBVA destacan por su dimensión económica. CaixaBank encabeza la red nacional de sucursales. Caja Rural, mientras tanto, alcanza la mayor influencia sobre la superficie del país gracias a su distribución geográfica.
La gran cuestión para los próximos años no será únicamente qué entidad concentra más oficinas o depósitos, sino cuántos ciudadanos podrán seguir accediendo a servicios financieros en condiciones razonables.
Porque la banca digital permite operar desde casi cualquier lugar, pero para una parte de la población española todavía importa algo bastante más sencillo: tener un banco cerca de casa.


Caja Rural y CaixaBank dominan el 81% del mapa bancario de España

Huelga de Renfe: Madrid y Barcelona sufren retrasos y cancelaciones

Adamuz: un extrabajador denuncia balasto defectuoso ante la jueza

Vox: los avales del 10 % y los cargos designados blindan a Abascal

Descubren el suelo original de una catedral medieval de Nubia en Sudán
-
 Mundo
China confirma la primera cumbre entre Xi, Trump y Putin en Shenzhen
-

 España
Apagón mundial el 17 de noviembre: sin alertas oficiales en España
-
 España
Canarias: 11.037 llegadas irregulares en 15 días, más que en octubre
-
 Cultura
Rosalía logra nueve nominaciones a los Grammy 2027 con su disco Lux
-
 Tecnología
HyperOS 4 llega a más Xiaomi, Redmi y POCO en Europa: modelos y fechas
-
 Tecnología
Alibaba lanza Qwen4-Max, su IA con un millón de tokens en la nube
-
 España
Huelga estudiantil del 20 de noviembre: ciudades y horarios en España
-
 España
Núcleo Nacional: un condenado por matar a su madre con 78 puñaladas
-
 España
Feijóo niega haber prometido el millón de viviendas de su programa
-
 España
Renfe cancela otra vez el plan alternativo Madrid-Andalucía tras Urda
-
 Cultura
C. Tangana vuelve a los escenarios con Agorazein ante 14.000 personas
-
 Cultura
Belén Cuesta y Karra Elejalde llevan ‘El niño’ de Aramburu a Netflix