
Economía
Pensiones públicas: tres décadas de alarmas y una quiebra que no llegó
Las pensiones públicas siguen pagando pese a décadas de alarmas. El reto está en el envejecimiento, el gasto creciente y su financiación futura.

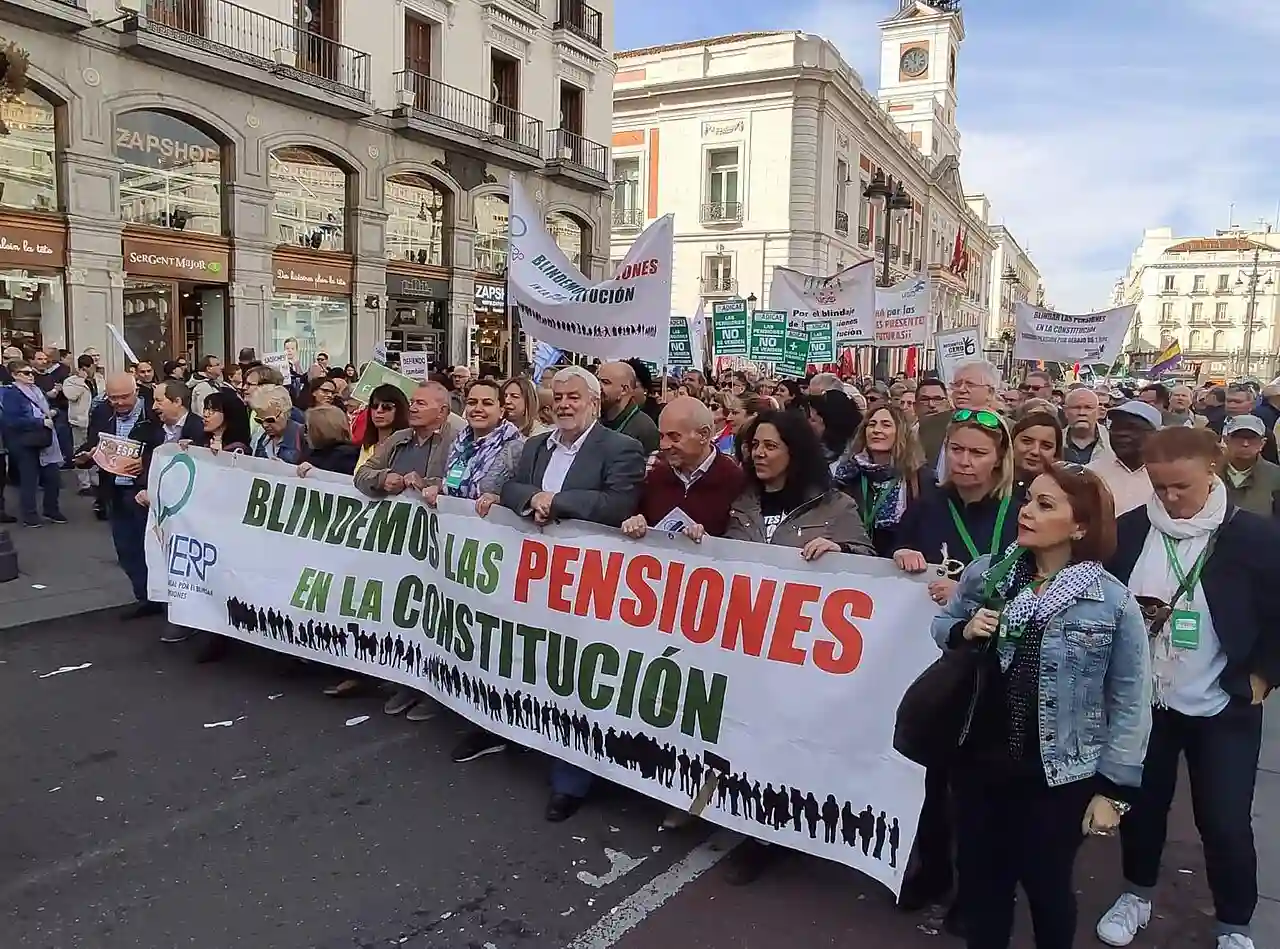
Por ManjuEspaña - Trabajo propio, CC BY-SA 4.0, Wikimedia Commons
Resumen
- Las pensiones públicas españolas no han quebrado pese a décadas de alarmas
- El gasto crecerá con la jubilación del baby boom y el envejecimiento
- El debate real está en cómo financiar el sistema durante las próximas décadas
La supuesta quiebra de las pensiones españolas lleva décadas apareciendo y desapareciendo del debate público con una puntualidad casi ferroviaria. Cambian los gobiernos, las crisis y los nombres de las reformas, pero regresa la misma advertencia: el sistema no aguanta. La realidad es menos espectacular. Las pensiones públicas españolas no han quebrado, siguen abonándose y el sistema conserva capacidad para financiarse. Otra cosa, bastante distinta, es que esté libre de problemas.
Y no lo está. España afronta la jubilación de la numerosa generación del baby boom, vive más años y necesita dedicar una parte creciente de sus recursos a las pensiones. La AIReF ha vuelto a advertir en 2026 de que el cumplimiento formal de las reglas actuales no garantiza por sí solo la sostenibilidad de las cuentas públicas a largo plazo. Entre proclamar el hundimiento y fingir que aquí no pasa nada hay, por suerte, un territorio bastante grande llamado aritmética.
La alarma sobre las pensiones viene de muy lejos
Presentar las dudas sobre el sistema público de pensiones como una novedad sería falsear la película. El debate estaba plenamente instalado cuando nació el Pacto de Toledo en 1995, concebido precisamente para buscar un acuerdo político duradero sobre financiación, reservas, cotizaciones, edad de jubilación y mantenimiento del poder adquisitivo.
Es decir, España lleva al menos tres décadas reformando un sistema que periódicamente se ha descrito como próximo a su límite. Y aquí aparece una diferencia importante: advertir de riesgos futuros no equivale a predecir una quiebra concreta. Muchas de aquellas advertencias terminaron provocando precisamente cambios destinados a evitar los escenarios más negativos.
La edad de jubilación es el ejemplo más visible. En 2026 puede jubilarse a los 65 años quien haya cotizado al menos 38 años y tres meses; para carreras inferiores, la edad ordinaria es de 66 años y diez meses. Desde 2027, la referencia general alcanzará los 67 años para quienes no lleguen a 38 años y seis meses cotizados.
El sistema, por tanto, no permaneció congelado mientras llegaba el apocalipsis anunciado. Ha cambiado mucho, unas veces elevando ingresos, otras retrasando la jubilación o modificando el cálculo de las prestaciones.
No estar quebrado tampoco significa que las cuentas sean cómodas
La palabra quiebra resulta particularmente tramposa aplicada a una Seguridad Social. Una empresa puede quedarse sin liquidez, entrar en concurso y desaparecer. Un sistema público de reparto funciona de otro modo: los ingresos corrientes, principalmente cotizaciones, financian las prestaciones actuales, y el Estado puede complementar esos recursos mediante transferencias procedentes de impuestos.
Eso no convierte el dinero público en infinito. Ni mucho menos. Significa simplemente que el problema relevante no es si mañana aparece un cartel de cerrado en la Seguridad Social, sino cuánto deberá aportar la economía española durante las próximas décadas y cómo se repartirá esa factura.
La fotografía más reciente de la AIReF explica bien esa doble realidad. Su estudio de mayo de 2026 sitúa el gasto neto medio en pensiones entre 2022 y 2050 en torno al 13% del PIB, por debajo del umbral legal del 13,3%. La regla, formalmente, se cumple.
Pero la misma institución advierte de algo bastante menos confortable: manteniendo las políticas actuales y considerando conjuntamente las presiones fiscales futuras, la deuda pública podría alcanzar aproximadamente el 123% del PIB en 2050. No es una profecía escrita en piedra; es una proyección sujeta a crecimiento, empleo, productividad, inmigración, salarios, inflación y decisiones políticas. Pero tampoco conviene guardarla en un cajón.
Las reformas han comprado tiempo y también ingresos
Las últimas reformas han optado en buena medida por aumentar recursos antes que aplicar recortes automáticos sobre las nuevas pensiones. El Mecanismo de Equidad Intergeneracional, creado para reforzar el Fondo de Reserva, supone en 2026 una cotización adicional del 0,9%, repartida entre empresas y trabajadores.
También se ha elevado progresivamente la base máxima de cotización y se ha introducido una cotización adicional de solidaridad sobre determinados salarios que superan esa base máxima. No es exactamente el retrato de un sistema abandonado a su suerte.
Los ingresos por cotizaciones acumulados hasta julio de 2026 alcanzaron cerca de 109.913 millones de euros, un 7,4% más que un año antes. Solo el Mecanismo de Equidad Intergeneracional había aportado 3.547 millones en ese periodo.
La famosa hucha de las pensiones, después de haberse reducido drásticamente durante la década pasada, también ha vuelto a crecer. A finales de marzo superaba los 15.267 millones de euros, su mayor volumen en una década. Es un colchón modesto comparado con el tamaño del gasto anual, desde luego, pero tampoco es cero.
Los bancos quebraron, aunque la comparación necesita matices
El argumento que ha devuelto este asunto a la conversación pública contiene una ironía difícil de ignorar: durante años se han escuchado advertencias sobre la fragilidad de las pensiones mientras el propio sistema financiero español necesitó una intervención extraordinaria tras la crisis iniciada en 2008.
El dato es contundente. Catorce entidades recibieron desde 2009 64.098 millones de euros en apoyo de capital, según el balance realizado por el Banco de España sobre la reestructuración financiera. A finales de 2015 se habían recuperado directamente 4.139 millones de aquella cantidad, aunque el coste definitivo del proceso depende de más elementos que esa resta elemental.
Conviene afinar también aquí. No quebró toda la banca española y buena parte de las entidades intervenidas procedían del antiguo sector de cajas de ahorros. Tampoco es correcto afirmar que nadie hubiese advertido riesgos antes de 2008. El propio Banco de España señalaba en 2006 el fuerte endeudamiento privado y en mayo de 2007 advertía sobre la expansión del crédito, la financiación mayorista y los riesgos de liquidez.
Una cosa fue detectar desequilibrios y otra anticipar su dimensión. La crisis llegó y el Estado tuvo que intervenir para evitar que el deterioro de determinadas entidades arrastrara depósitos, crédito y estabilidad financiera. Precisamente por aquella experiencia Europa creó después mecanismos destinados a que las futuras resoluciones bancarias recaigan en mayor medida sobre accionistas y acreedores y menos sobre los contribuyentes.
Pensiones públicas y planes privados no son el mismo negocio
Hay otra confusión frecuente. Una pensión pública de reparto y un plan privado de pensiones pueden compartir una palabra, pero su funcionamiento económico es muy diferente.
En el sistema público español, las cotizaciones de los trabajadores actuales financian principalmente las prestaciones de los pensionistas actuales. Existe solidaridad entre generaciones y el Estado mantiene la responsabilidad última sobre el sistema.
Un plan privado funciona mediante capitalización: cada ahorrador acumula patrimonio que posteriormente se invierte en activos financieros. Su resultado depende de aportaciones, comisiones, rentabilidad, inflación, fiscalidad y comportamiento de los mercados.
Para bancos, aseguradoras y gestoras, ese ahorro supone naturalmente un negocio. Administrar miles de millones durante décadas genera comisiones y activos bajo gestión. Pero de ahí no se desprende automáticamente que exista un plan coordinado de los bancos para provocar el hundimiento de las pensiones públicas. Esa afirmación necesitaría pruebas que no ofrece el simple hecho de que comercialicen productos privados.
De hecho, el propio Pacto de Toledo contempló desde sus primeras recomendaciones el desarrollo de sistemas complementarios de previsión social sin plantearlos como sustitutos del sistema público.
El problema real no es mañana, sino las próximas dos décadas
La discusión seria comienza cuando se abandona la palabra quiebra. España tendrá más pensionistas durante los próximos años y estos cobrarán durante más tiempo. Al mismo tiempo, las nuevas jubilaciones suelen incorporar pensiones más elevadas que las que salen del sistema.
La respuesta depende de variables que rara vez caben en un eslogan electoral: cuánto crezca la productividad, cuántos empleos haya, qué salarios se paguen, cuál sea la tasa de actividad, cuánta inmigración laboral reciba España y qué parte del gasto quiera financiarse mediante cotizaciones o impuestos generales.
También importa algo menos vistoso: el crecimiento económico por trabajador. Un país con menos trabajadores pero mucho más productivos puede financiar prestaciones mayores que otro con una población abundante atrapada en salarios bajos. Contar cabezas no basta; hay que mirar cuánto produce y cotiza cada una.
Por eso el envejecimiento importa, pero la clásica pirámide demográfica no decide ella sola el futuro de las pensiones. Empleo, salarios, productividad y política fiscal pesan casi tanto como la natalidad.
Una factura futura, no una quiebra inmediata
Treinta años de advertencias que no acabaron en una quiebra demuestran una cosa, pero no necesariamente la que cada bando desea escuchar. No prueban que los problemas fueran inventados: parte de aquellos riesgos se respondió precisamente mediante reformas sucesivas del sistema. Tampoco demuestran que el desastre esté esperando inevitablemente a la vuelta de la esquina.
Las pensiones españolas siguen funcionando, tienen más ingresos por cotizaciones y han recuperado parte de su Fondo de Reserva. Al mismo tiempo, las previsiones fiscales muestran un aumento considerable del gasto y una presión creciente sobre las cuentas públicas cuando avance la jubilación del baby boom.
Ese es el debate que merece la pena. La historia de las últimas décadas invita a desconfiar del funeral anticipado de las pensiones, pero también de la comodidad de quien confunde haber sobrevivido hasta aquí con tener resueltos los próximos treinta años. No hay una quiebra inmediata; hay una factura futura, y lo verdaderamente político será decidir quién la paga y de qué manera.


Colonos atacan a agricultores y queman coches en Cisjordania ocupada

Euskadi, 15 años tras el cese de ETA: menos paro y vivienda al límite

Detenido en Mataporquera por el doble homicidio de dos hermanastros

Rusia deja sin luz a 370.000 usuarios en Volinia, junto a Polonia

La UE revisará el ETS2 por su impacto en hogares, transporte y energía
-

 España
Cayetana Álvarez de Toledo gana peso como número dos del PP por Madrid
-
 España
Muere atropellada una mujer de 30 años en la avenida Maestro Rodrigo
-
 Ciencia
Así destruía la covid el tejido pulmonar y abre nuevos tratamientos
-
 España
El 70% cree que los menores vivirán peor que sus padres, según el CIS
-
 Naturaleza
Un chip convierte a la avispa velutina en rastreadora de sus nidos
-
 Tecnología
Microsoft amplía Defender al escritorio Linux para desarrolladores
-
 Mundo
El Kremlin carga contra Europa por el pacto de Trump sobre diésel ruso
-
 España
El maquinista del Alvia evita la cárcel mientras se tramita su indulto
-
 Economía
Red Eléctrica bloquea paradas de gas, bombeo y nucleares por tensión
-
 España
Ley de nietos: 163.020 afectados pueden alegar hasta el 22 de octubre
-
 España
La señal S-991c de la DGT en Tenerife: multa de 200 euros y 4 puntos
-
 España
Aita Mari aplaza hasta 2027 los rescates por el precio del combustible