
Economía
La banca busca reducir el riesgo de la deuda de centros de datos de IA
JPMorgan, Morgan Stanley y otros bancos analizan cómo repartir el riesgo de la deuda ligada a centros de datos de IA tras financiar su expansión.

Resumen
- Grandes bancos buscan reducir su exposición a la deuda de centros de datos de IA
- JPMorgan y MUFG distribuyen riesgo ligado a proyectos multimillonarios
- El mercado empieza a vigilar de cerca la rentabilidad de esta expansión
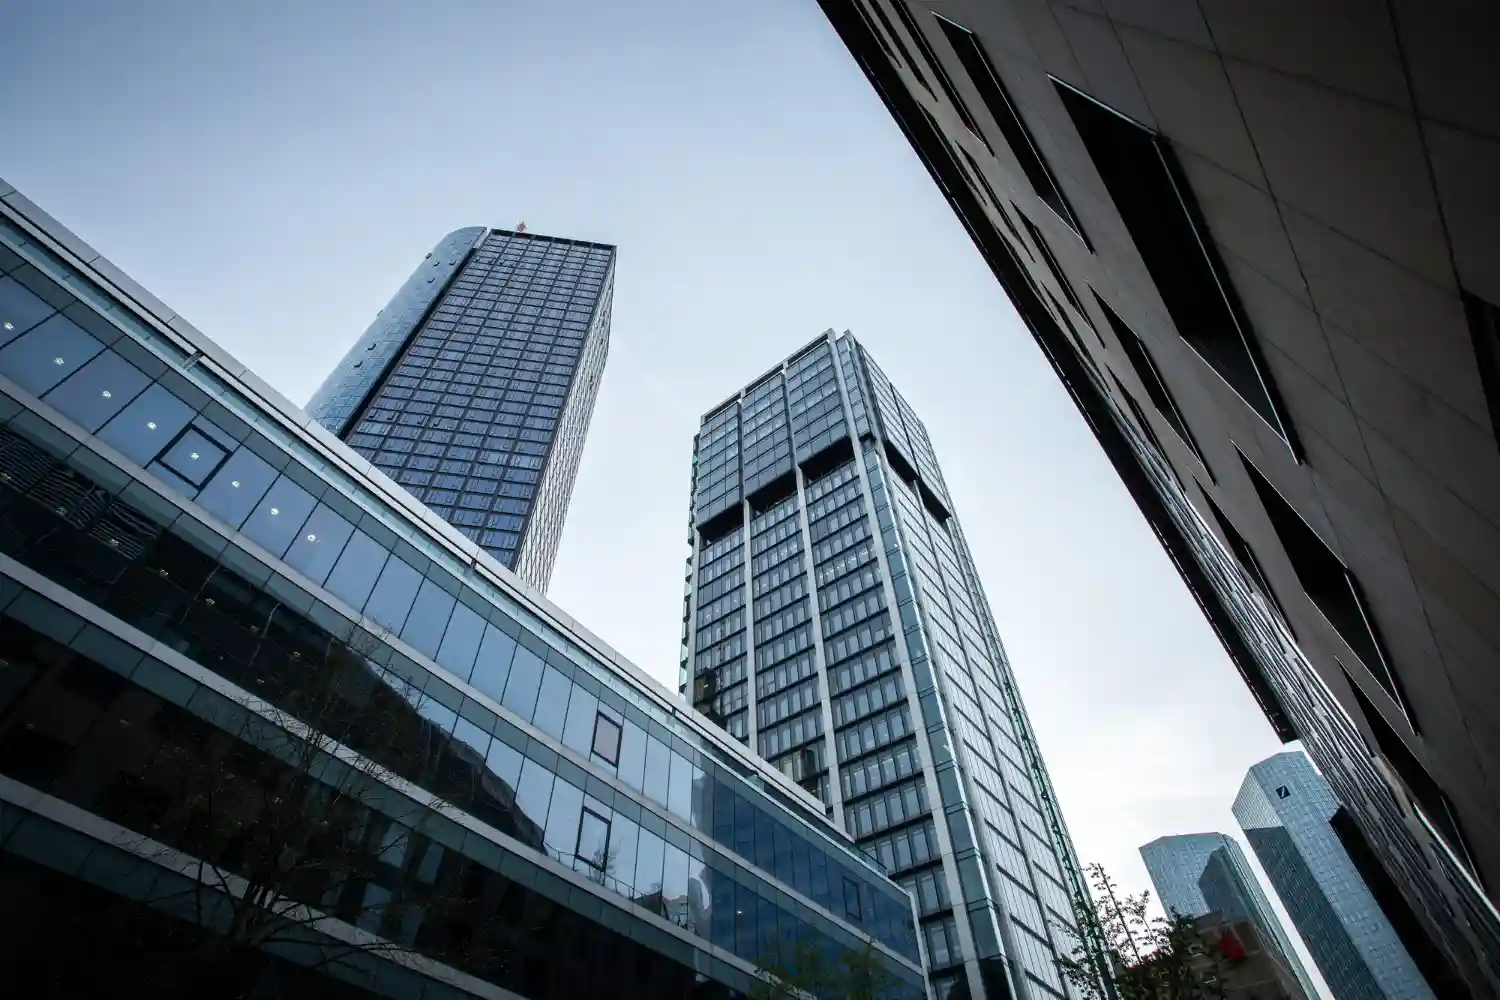
La fiebre por construir la infraestructura física de la inteligencia artificial empieza a dejar una segunda imagen, bastante menos brillante que las presentaciones de chips y los anuncios de inversiones milmillonarias. Grandes bancos internacionales están buscando fórmulas para reducir su exposición a la deuda asociada a centros de datos de IA, después de haber financiado algunos de los mayores proyectos levantados durante esta carrera tecnológica.
JPMorgan, Morgan Stanley, SMBC y MUFG figuran entre las entidades que han estudiado operaciones para trasladar parte de ese riesgo a otros inversores. Una de las fórmulas sobre la mesa son las llamadas transferencias significativas de riesgo, operaciones financieras que permiten conservar determinados préstamos mientras otra parte asume una fracción de las posibles pérdidas. En algunos proyectos también se ha explorado directamente la venta de préstamos a entidades no bancarias.
El movimiento no significa que Wall Street haya decidido abandonar la inteligencia artificial ni que los bancos esperen necesariamente una oleada de impagos. Significa algo bastante más prosaico: la cantidad de dinero necesaria para financiar centros de datos se ha vuelto enorme, hasta el punto de que concentrar demasiados préstamos semejantes dentro del mismo balance comienza a ser incómodo.
La fiebre de la IA empieza a pesar en los balances
Durante la primera fase del auge, financiar un centro de datos vinculado a compañías tecnológicas de primera línea parecía una operación especialmente atractiva. La demanda de capacidad informática crecía, los grandes grupos tecnológicos competían por asegurar electricidad, terrenos y procesadores, y los bancos encontraron delante uno de los mayores ciclos de inversión en infraestructuras de las últimas décadas.
El tamaño de los proyectos, sin embargo, ha alterado la ecuación. JPMorgan y MUFG han dedicado meses a distribuir alrededor de 38.000 millones de dólares de deuda de construcción vinculada a centros de datos en Texas y Wisconsin arrendados a Oracle. Algunas entidades llegaron a plantearse vender préstamos con descuento a financiadores no bancarios para liberar exposición.
Son cantidades que habrían resultado extraordinarias para casi cualquier proyecto tecnológico hace pocos años. En la nueva economía de la IA, empiezan a parecer habituales. Ahí reside parte del problema: los bancos pueden querer seguir financiando centros de datos y, al mismo tiempo, descubrir que sencillamente no desean conservar toda esa deuda durante años.
Transferir el riesgo sin abandonar el negocio
Una transferencia significativa de riesgo, conocida en los mercados por las siglas SRT, permite que un banco ceda a inversores externos parte del riesgo económico asociado a determinados créditos. Fondos de crédito privado y aseguradoras pueden recibir una rentabilidad a cambio de absorber una porción de las pérdidas si esos préstamos empiezan a deteriorarse.
No es exactamente vender el préstamo y olvidarse de él. El banco puede mantenerlo formalmente mientras reduce la parte del riesgo que soporta y, dependiendo de la estructura, también el capital que necesita reservar frente a posibles pérdidas. En términos menos bancarios: hace sitio en el balance para seguir prestando.
La particularidad del actual ciclo de inteligencia artificial es la escala. Muchas operaciones están vinculadas a uno o unos pocos proyectos gigantescos en construcción. Eso crea concentraciones de riesgo que las entidades normalmente intentan evitar, incluso cuando detrás aparecen compañías solventes y contratos de alquiler de larga duración.
Y la banca tampoco quiere abandonar una fiesta que continúa generando abundantes comisiones. Los grandes prestamistas siguen considerando el despliegue de infraestructura de IA una enorme oportunidad financiera, pero el lenguaje ha cambiado: junto al crecimiento aparece cada vez más la disciplina de crédito y la necesidad de decidir qué proyectos merecen realmente financiación.
Oracle muestra hasta dónde ha llegado la carrera
Oracle se ha convertido en uno de los nombres centrales de esta transformación porque su expansión en inteligencia artificial exige una infraestructura física descomunal. Los centros de datos capaces de alojar decenas de miles de procesadores avanzados necesitan edificios, redes, refrigeración, subestaciones eléctricas y, sobre todo, decenas de miles de millones en capital.
Aquí aparece una paradoja bastante terrenal. La nube suena etérea; financiarla pesa toneladas. Detrás de cada servicio digital hay kilómetros de cable, transformadores, sistemas de refrigeración y cantidades industriales de electricidad. La inteligencia artificial podrá parecer intangible en una pantalla, pero su infraestructura es cualquier cosa menos ligera.
Los bancos que conceden préstamos para construir estas instalaciones no solo analizan la capacidad financiera de las compañías relacionadas con ellas. También tienen que considerar el riesgo de construcción, los costes energéticos, los tipos de interés y la demanda futura de computación. Un centro de datos tiene hormigón, cables y transformadores, pero su rentabilidad puede depender durante años de que un pequeño grupo de empresas siga necesitando una capacidad informática gigantesca.
El riesgo resulta especialmente delicado durante la fase de construcción. Una instalación terminada y alquilada genera ingresos relativamente previsibles. Un proyecto todavía a medio levantar es otra cosa: necesita seguir recibiendo dinero antes de producirlo.
El mercado de crédito también empieza a desconfiar
El intento de las entidades de repartir exposición llega, además, en un momento en el que el mercado de deuda muestra señales de nerviosismo alrededor de algunas compañías ligadas a la inteligencia artificial y a la construcción masiva de infraestructura.
El coste de asegurar mediante CDS la deuda de varias tecnológicas estadounidenses ha subido con fuerza. En Oracle, los contratos a cinco años se situaban alrededor de 288 puntos básicos, frente a 260 apenas una semana antes. Los CDS funcionan, simplificando bastante, como una protección frente a un posible impago: cuanto más caro resulta asegurarse, mayor riesgo está percibiendo el mercado.
El ejemplo más extremo es CoreWeave, una compañía especializada en infraestructura de computación para inteligencia artificial. Sus CDS han superado los 1.000 puntos básicos, mientras su deuda y sus acciones han sufrido fuertes presiones. La empresa acumula cerca de 50.000 millones de dólares entre deuda y obligaciones financieras y se ha convertido en uno de los termómetros preferidos para medir los excesos potenciales del ciclo inversor de la IA.
No todos los actores son comparables, claro. Meta, Amazon, Alphabet o Microsoft cuentan con negocios gigantescos y generan enormes cantidades de efectivo. Una empresa joven que necesita endeudarse para comprar procesadores juega otro partido. Meterlas a todas dentro del mismo saco porque llevan las letras IA sería una manera estupenda de perder de vista dónde está realmente el riesgo.
El verdadero problema es cuánto debe rentar cada centro de datos
La discusión financiera está desplazándose poco a poco desde una cuestión tecnológica —qué puede hacer la inteligencia artificial— hacia otra bastante más antigua: cuánto dinero produce respecto a lo que cuesta construirla.
Los centros de datos requieren una inversión inicial extraordinaria. El precio de los terrenos importa, pero suele ser pequeño comparado con el de los procesadores, los sistemas eléctricos, la refrigeración o las conexiones a la red. A ello se suman unos costes de financiación elevados, capaces de convertir una desviación en los plazos o en el presupuesto en una factura considerable.
El riesgo aumenta cuando esos proyectos descansan sobre previsiones de demanda elaboradas muchos años antes. La industria confía en que empresas y consumidores necesitarán cantidades crecientes de capacidad informática para entrenar y ejecutar modelos de IA. Puede ocurrir. De hecho, la demanda sigue siendo elevada. Pero nadie conoce con precisión qué rentabilidad ofrecerá toda la infraestructura que está entrando simultáneamente en construcción.
Esa incertidumbre explica por qué los bancos pueden defender el crecimiento de la inteligencia artificial mientras buscan repartir los préstamos que la financian. No hay contradicción. Hay gestión de riesgos, esa costumbre bastante menos fotogénica que presentar un nuevo superordenador pero que suele cobrar importancia cuando empiezan a aparecer muchos ceros detrás de cada operación.
No es una huida de la IA, sino un cambio de fase
Conviene evitar la lectura más espectacular. Que JPMorgan, Morgan Stanley, MUFG o SMBC estudien fórmulas para reducir exposición no demuestra por sí solo que exista una burbuja a punto de estallar. Los bancos distribuyen préstamos y riesgos constantemente; precisamente una de sus funciones consiste en organizar financiación que después termina repartida entre numerosos inversores.
Lo novedoso está en la dimensión y en la velocidad. La inteligencia artificial ha pasado en muy poco tiempo de financiar principalmente software, chips y empresas tecnológicas a exigir también plantas eléctricas, líneas de transmisión, terrenos, edificios y enormes complejos industriales. El riesgo financiero se ha desplazado con ella.
El propio mercado empieza a exigir más explicaciones. Los inversores quieren saber quién pagará finalmente los centros de datos, cuánto durarán los contratos, qué ocurrirá si la demanda crece menos de lo previsto y quién soportará las pérdidas si algunos proyectos dejan de cuadrar. La abundancia de capital que alimentó la primera oleada sigue existiendo, pero el dinero empieza a seleccionar con más cuidado dónde entra.
La inteligencia artificial descubre el precio del dinero
Durante buena parte del auge tecnológico, el relato de la IA ha girado alrededor de procesadores, modelos y promesas de productividad. La segunda etapa está siendo mucho más física: cemento, electricidad y deuda.
Que algunos de los bancos que financiaron esa expansión busquen compartir el riesgo es una señal relevante precisamente porque no necesita anunciar una catástrofe para ser importante. Expone un límite sencillo. Incluso cuando la demanda tecnológica parece inmensa, los balances bancarios no son infinitos.
La carrera por construir capacidad informática continúa y los grandes bancos siguen queriendo participar en ella. Pero empieza a cambiar una cosa: ya no basta con levantar otro centro de datos y encontrar financiación. Cada vez importa más quién conservará esa deuda durante años y cuánto cobrará por asumir el riesgo.
La inteligencia artificial, después de años hablando de un futuro casi ilimitado, se encuentra así con una institución bastante más antigua que cualquier algoritmo: el acreedor que mira los números dos veces antes de firmar.


Microsoft amplía Defender al escritorio Linux para desarrolladores

Ceuta detiene a 40 migrantes que intentaban viajar con DNI ajenos

Vox elimina en Aragón las ayudas específicas para el colectivo LGTBI

Así destruía la covid el tejido pulmonar y abre nuevos tratamientos

Dinamarca frena a Trump y niega a EEUU privilegios sobre Groenlandia
-

 Tecnología
Muere Richard ‘Levelord’ Gray, el diseñador detrás de Duke Nukem 3D
-

 España
Cuatro jóvenes agreden a un conductor del tranvía durante el Pilar
-

 Estilo
Cabello en la menopausia: cuidados, color y tratamientos adecuados
-

 Ciencia
Rejuvenecen células de sangre de 80 años y las convierten en neuronas
-

 Mundo
Venezuela retoma el diálogo y negocia una reforma electoral clave
-

 Mundo
Japón sopesa submarinos de propulsión nuclear con Takaichi al frente
-

 Tecnología
La PS5 con jailbreak emula Xbox, Switch y PS2 y avanza hacia el PC
-

 Ciencia
Tres galaxias sin materia oscura refuerzan la idea de que sí existe
-
 Historia
15 de octubre: efemérides de España y el mundo que hicieron historia
-
 España
Una lista única puede arrebatar al PP el control del Senado el 29-N
-

 Historia
La Casa de Oldemburgo une a todos los monarcas hereditarios europeos
-

 Salud
Navarra registra 305 casos de salmonelosis y alerta por las tortillas