
Economía
Testamento solidario: cuánto cuesta hacerlo ante notario en España
El testamento solidario permite dejar dinero o bienes a una ONG sin donarlos en vida. El coste habitual ante notario es de entre 40 y 60 euros.

Resumen
- Un testamento solidario suele costar entre 40 y 60 euros ante notario
- El arancel básico es de 30,05 euros, más IVA y posibles gastos adicionales
- Se puede dejar dinero o bienes a una ONG respetando la legítima familiar
Hacer un testamento solidario en España cuesta normalmente entre 40 y 60 euros, aunque muchos testamentos sencillos se sitúan entre los 40 y los 50 euros. El trámite permite dejar una cantidad de dinero, un bien concreto o parte de una herencia a una organización no gubernamental (ONG), sin necesidad de realizar una donación en vida ni renunciar a los derechos de los familiares protegidos por la ley.
El precio está regulado por los aranceles notariales, cuya tarifa básica para otorgar testamento es de 30,05 euros por persona. A esa cantidad se añaden el IVA y, cuando corresponda, los gastos por extensión del documento, copias u otros conceptos previstos legalmente. No existe una tarifa especial por incluir a una entidad benéfica: un testamento solidario cuesta, en principio, lo mismo que cualquier otro de características semejantes.
La posibilidad de destinar parte del patrimonio a una causa social despierta interés entre quienes desean decidir qué ocurrirá con sus bienes después de fallecer. No hace falta disponer de una gran fortuna. Basta con identificar correctamente a la organización beneficiaria y establecer qué se quiere dejarle, respetando las limitaciones sucesorias aplicables.
El procedimiento tampoco exige adelantar el dinero comprometido. Los bienes continúan perteneciendo a su propietario durante toda su vida, que puede utilizarlos, venderlos o modificar sus últimas voluntades. La disposición solidaria solo tendrá efectos cuando se produzca el fallecimiento.
Cuánto cobra el notario por hacer un testamento solidario
Los honorarios de los notarios españoles no se fijan libremente para este trámite. Están sujetos al Real Decreto 1426/1989, que regula el arancel notarial y establece las cantidades que pueden cobrarse por los distintos documentos públicos.
En el caso de los testamentos, el arancel básico es de 30,050605 euros, cantidad que habitualmente se expresa como 30,05 euros. Esta tarifa no depende del valor de la herencia ni del importe que vaya a recibir la organización solidaria.
Dejar 1.000 euros a una asociación o incluir un legado de 50.000 euros no modifica por sí solo el arancel básico. Lo que puede incrementar la factura es la extensión del documento, la expedición de copias o la necesidad de actuaciones adicionales.
Aranceles, IVA y gastos que pueden aumentar el precio
El coste final de un testamento notarial ordinario se compone de varios conceptos.
El primero es el arancel de otorgamiento, fijado en 30,05 euros. Sobre los servicios notariales sujetos al tipo general se aplica un IVA del 21 %, de modo que el importe básico, considerado aisladamente, asciende aproximadamente a 36,36 euros con impuestos.
A partir de ahí pueden aparecer otros gastos. El arancel contempla 3,005061 euros por cada cara escrita de la matriz a partir del quinto folio inclusive. Las copias autorizadas tienen una tarifa de 3,005061 euros por folio o fracción, reducida a la mitad desde el duodécimo folio. Las copias simples se facturan a razón de 0,601012 euros por folio.
También pueden generarse derechos adicionales cuando sea necesario que el notario se desplace fuera de su despacho.
Estas cantidades explican por qué la factura habitual ronda los 40 o 50 euros, pero puede aproximarse a los 60 euros o superarlos si existen circunstancias especiales. El precio debe corresponder a los conceptos efectivamente aplicables.
Conviene aclarar otro detalle: el asesoramiento jurídico del notario para preparar el testamento que autoriza no puede cobrarse como un servicio independiente. Está incluido en su función notarial, según las normas generales del arancel.
Cómo se hace un testamento solidario y qué documentos se necesitan
El testamento solidario no constituye una categoría jurídica diferente de los testamentos ordinarios. Es un testamento que incorpora una disposición a favor de una o varias entidades sin ánimo de lucro.
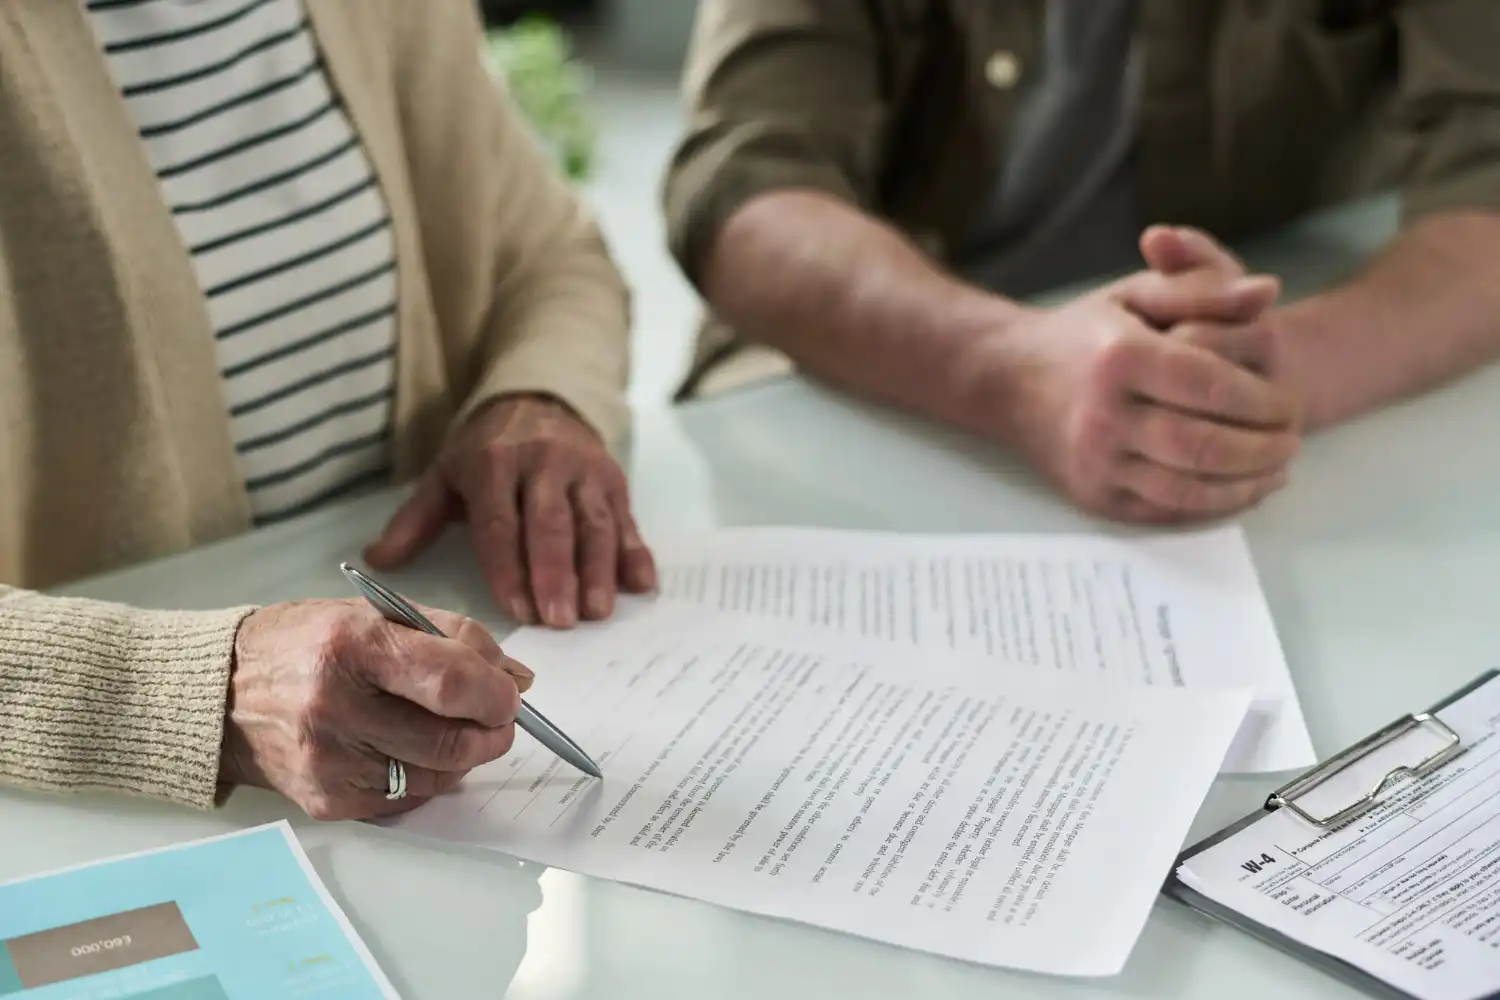
Para formalizarlo, lo habitual es solicitar cita en una notaría, presentar el DNI o documento de identificación correspondiente y explicar cómo se desea distribuir el patrimonio.
No es imprescindible aportar escrituras de todas las propiedades o certificados bancarios para un testamento sencillo. Sin embargo, pueden resultar necesarios datos adicionales si se quiere identificar un inmueble determinado, establecer condiciones particulares o disponer de bienes cuya titularidad deba aclararse.
Uno de los aspectos más importantes es la correcta identificación de la entidad beneficiaria. Es recomendable facilitar su denominación legal, NIF y domicilio, de manera que no existan dudas sobre quién debe recibir el legado.
La persona interesada puede designar a una organización como heredera de una parte del patrimonio o atribuirle un legado concreto, por ejemplo, una cantidad de dinero, unas acciones o una vivienda.
La diferencia jurídica es relevante. El heredero sucede al fallecido en una parte o en la totalidad de sus relaciones patrimoniales transmisibles, mientras que el legatario recibe, por regla general, bienes o derechos determinados. Esta distinción afecta también a la forma de ejecutar las disposiciones y a las responsabilidades sucesorias.
Una vez redactado el testamento, el notario comprueba que respete la legislación aplicable y procede a su autorización.
El original queda conservado en el protocolo notarial. La información sobre la existencia del testamento y el notario autorizante se comunica al Registro General de Actos de Última Voluntad, para que pueda localizarse después del fallecimiento. El registro no publica el contenido de las disposiciones testamentarias.
Qué parte de la herencia se puede dejar a una ONG
La cantidad que puede destinarse a una organización benéfica depende fundamentalmente de la existencia de herederos forzosos y de la legislación civil aplicable.
En el régimen común del Código Civil español, cuando existen hijos o descendientes, dos tercios de la herencia están reservados a estos, aunque uno de ellos puede distribuirse como mejora entre determinados descendientes. El tercio restante es de libre disposición.
Ese tercio puede destinarse a una ONG, a una persona ajena a la familia o a cualquier otro beneficiario legalmente admisible.
La situación cambia cuando no existen descendientes, pero sí ascendientes o cónyuge viudo. También existen particularidades importantes en territorios con derecho civil propio, como Cataluña, Aragón, Galicia, Navarra, Baleares o el País Vasco.
Por eso no existe un porcentaje universal aplicable a todas las herencias españolas.
Un ejemplo práctico con una herencia de 90.000 euros
Una persona con hijos, sujeta al régimen sucesorio común, deja un patrimonio hereditario neto de 90.000 euros.
En términos generales, la distribución prevista por el Código Civil sería de 30.000 euros correspondientes al tercio de legítima estricta, otros 30.000 euros destinados al tercio de mejora y 30.000 euros de libre disposición.
En ese supuesto, podría establecer un legado de 5.000, 10.000 o incluso 30.000 euros a favor de una organización solidaria con cargo al tercio libre, siempre que no se lesionaran otros derechos sucesorios, como los que pudieran corresponder al cónyuge viudo.
La legislación permite, por tanto, combinar la protección patrimonial de la familia con una aportación solidaria.
Cuando no existen herederos forzosos, el margen de decisión puede ser considerablemente mayor. En determinadas circunstancias, una persona puede nombrar a una ONG heredera universal, atribuyéndole la totalidad de su patrimonio.
No obstante, antes de establecer legados elevados conviene tener en cuenta las deudas de la herencia, las posibles cargas sobre los bienes y los derechos de otros beneficiarios. El valor aparente del patrimonio no siempre coincide con la cantidad finalmente disponible.
Impuestos y modificaciones del testamento solidario
Una cuestión que suele generar confusión es el tratamiento fiscal de las cantidades destinadas a organizaciones benéficas.
Cuando una ONG recibe una herencia o un legado como persona jurídica, no está sujeta al Impuesto sobre Sucesiones y Donaciones, que grava las adquisiciones sucesorias realizadas por personas físicas.
Eso no significa que cualquier entidad esté automáticamente exenta de todos los impuestos. El tratamiento en el Impuesto sobre Sociedades depende de su naturaleza y del régimen fiscal que tenga reconocido. Las entidades acogidas al régimen especial de la Ley 49/2002 disfrutan de determinadas exenciones sobre las rentas procedentes de herencias y legados.
Tampoco debe confundirse el testamento solidario con una donación realizada en vida. La simple inclusión de una ONG en el testamento no genera una deducción en el IRPF para quien testa, porque todavía no se ha producido ninguna transmisión patrimonial.
Otra ventaja práctica es que las disposiciones testamentarias pueden modificarse.
Quien haya otorgado un testamento y quiera incorporar posteriormente una entidad solidaria puede acudir de nuevo al notario. Lo habitual es otorgar un nuevo testamento, que sustituirá al anterior conforme a las reglas legales.
Esta modificación vuelve a generar los gastos notariales correspondientes. No existe un derecho general a cambiar gratuitamente el testamento por haberlo otorgado anteriormente en la misma notaría.
La persona que testa puede igualmente retirar el legado solidario, cambiar la cantidad asignada o sustituir a la organización beneficiaria. No necesita autorización de la ONG.
Qué ocurre con el dinero y los bienes después del fallecimiento
El testamento solidario produce sus efectos cuando fallece su otorgante. Hasta ese momento, la organización incluida como beneficiaria no adquiere ningún derecho de propiedad sobre los bienes por esa designación.
Tras el fallecimiento, los interesados deberán localizar el último testamento mediante el correspondiente certificado del Registro General de Actos de Última Voluntad y obtener la documentación necesaria para tramitar la sucesión.
Si una organización figura como heredera o legataria, habrá que cumplir las disposiciones testamentarias y realizar los trámites que correspondan para adjudicarle los bienes o entregarle el legado.
Estos procedimientos pueden generar gastos de documentación, gestión, aceptación y adjudicación de herencia. Son costes distintos de los 40 a 60 euros que suele costar otorgar el testamento.
Es importante identificar correctamente a la ONG y, cuando resulte conveniente, comunicarle que ha sido incluida en las últimas voluntades. Esta comunicación no es un requisito general para la validez del legado, pero puede facilitar su localización y ejecución.
También debe comprobarse que la entidad tenga capacidad para recibir los bienes y que la disposición esté redactada de forma suficientemente precisa.
Una decisión sobre la herencia que no exige grandes gastos
El testamento solidario ofrece así una fórmula relativamente económica para decidir el destino de una parte del patrimonio. Su precio notarial es reducido y está regulado, pero lo verdaderamente importante es que la voluntad expresada pueda cumplirse sin vulnerar los derechos de los herederos ni provocar conflictos innecesarios.
Una disposición de unos pocos miles de euros puede formalizarse con el mismo coste básico que otra mucho mayor. La cantidad que se deja a la organización depende de la voluntad y de las posibilidades legales de cada persona; la seguridad jurídica, en cambio, no debería depender del tamaño de la herencia.


El remake de Zelda: Ocarina of Time debuta con 96 puntos en Metacritic

Ignacio González niega favorecer a su hermano y cuñado en el caso Lezo

Detenido por robar 30 corderos en Daimiel: perdió las llaves al huir

Baleares abrirá tres ayudas para autónomos entre enero y mayo de 2027

EH Bildu denuncia 981 pisos de Vitoria con ayudas en manos privadas
-

 Naturaleza
Terremotos en España hoy, 4 de noviembre: seísmo de 2,5 en Granada
-

 Naturaleza
Incendios en España hoy, 4 de noviembre: focos y riesgo por zonas
-
 Naturaleza
Embalses en España, 4 de noviembre: bajan al 56% tras perder 407 hm³
-
 España
Óscar Puente dimite tras Urda y deja las listas del PSOE para el 29N
-
 Economía
Las Letras del Tesoro a un año suben al 3,045%, máximos desde 2024
-
 España
Puente anuncia menos trenes Madrid-Sevilla tras el accidente de Urda
-
 Mundo
Bruselas insta a preparar kits de 72 horas y a formar a los niños
-
 Mundo
Nápoles cierra su aeropuerto todo noviembre y desvía vuelos a Salerno
-
 Salud
Wegovy oral llega a España con 30 comprimidos: precio y cómo tomarlo
-
 Salud
Kisunla contra el alzhéimer ya se administra en la privada española
-
 España
Urda: el control de Adif pidió disculpas por otra orden errónea a Iryo
-
 España
El juez pide a la UDEF investigar la marca T de las joyas de Zapatero