
Economía
El BCE señala a Francia por su deuda y advierte de la caída del euro
La deuda francesa dispara su diferencial frente a los tipos sin riesgo y el BCE vincula parte de la debilidad del euro a la incertidumbre fiscal.

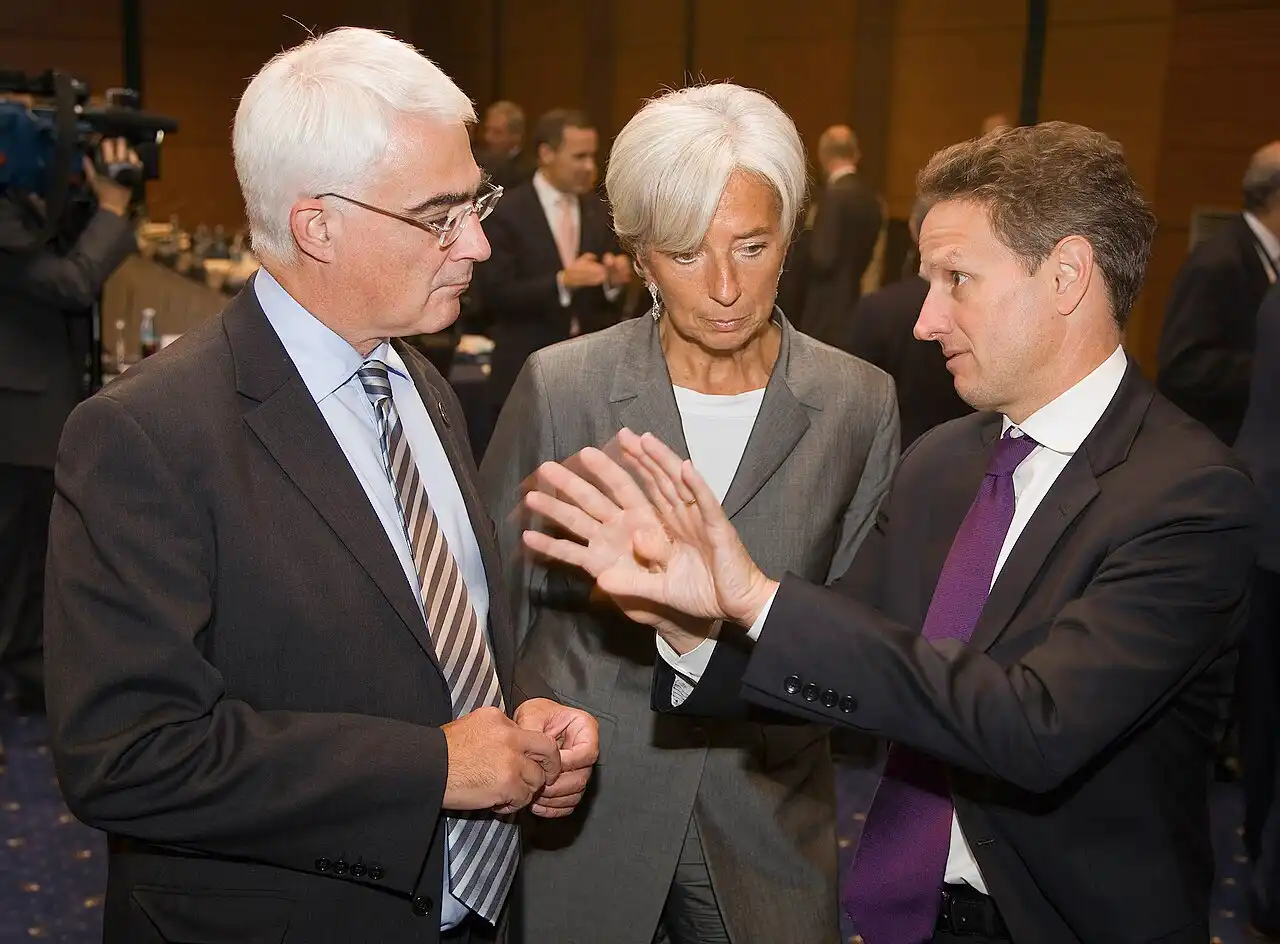
Foto: IMF Staff Photo / Stephen Jaffe / Wikimedia Commons (dominio público).
Resumen
- El diferencial de la deuda francesa subió 59 puntos básicos en siete semanas
- El euro cayó un 4,2 % frente al dólar entre septiembre y octubre
- Francia supera el 119 % de deuda sobre el PIB y tiene bloqueado su presupuesto
El Banco Central Europeo (BCE) ha puesto el foco sobre Francia por el aumento del riesgo asociado a su deuda pública y ha advertido de que las preocupaciones fiscales y la incertidumbre política en varios países de la eurozona han contribuido a debilitar el euro. La institución identifica al mercado francés como una excepción destacada dentro de una zona euro donde los diferenciales de deuda se han mantenido relativamente contenidos.
En su Boletín Económico publicado este jueves, 12 de noviembre de 2026, el BCE señala que el diferencial de rentabilidad de los bonos franceses a diez años respecto a una referencia financiera considerada libre de riesgo se amplió 59 puntos básicos entre el 10 de septiembre y el 28 de octubre. En ese mismo periodo, el euro perdió un 4,2 % frente al dólar estadounidense.
La autoridad monetaria precisa que la depreciación de la moneda europea responde principalmente a las expectativas de nuevas subidas de los tipos de interés en Estados Unidos. Sin embargo, también atribuye parte de la presión a las dudas sobre la sostenibilidad de las finanzas públicas y a las dificultades políticas para reducir los déficits en determinadas economías europeas.
La advertencia llega en un momento particularmente delicado para París. Francia acumula una deuda pública equivalente al 119,1 % de su producto interior bruto (PIB), según los últimos datos trimestrales de Eurostat, y continúa enfrentándose a importantes obstáculos parlamentarios para aprobar sus presupuestos.
El problema ya no se limita a la política francesa. Cuando los inversores empiezan a exigir intereses más elevados a una de las mayores economías de la Unión Europea, las consecuencias pueden extenderse al conjunto del mercado financiero europeo.
El BCE detecta un aumento de 59 puntos básicos en la deuda francesa
El informe del BCE muestra que los mercados de deuda pública europeos han experimentado un encarecimiento de la financiación, aunque con diferencias importantes entre países.
Durante el periodo analizado, el rendimiento medio de los bonos soberanos a diez años de la eurozona, ponderado por el tamaño de las economías, alcanzó aproximadamente el 4 %. Paralelamente, el diferencial medio respecto a los tipos considerados libres de riesgo aumentó 17 puntos básicos.
Francia sobresale considerablemente de esa evolución general. Su diferencial frente al tipo de referencia OIS, calculado a partir de operaciones de intercambio de tipos de interés, aumentó 59 puntos básicos.
Para entender la magnitud del movimiento, un punto básico equivale a una centésima de punto porcentual. Por tanto, una ampliación de 59 puntos básicos representa un incremento de 0,59 puntos porcentuales en la diferencia entre ambas rentabilidades.
Conviene distinguir este indicador de la tradicional prima de riesgo que compara los bonos franceses con los alemanes. El BCE utiliza en este caso una referencia OIS, no el bono alemán, y mide cuánto se ha ampliado el diferencial durante el periodo estudiado, no su nivel absoluto.
El aumento refleja que los inversores exigen una compensación mayor por mantener determinados títulos de deuda pública. Cuanto más elevada sea esa prima, más costoso puede resultar para un Estado refinanciar sus vencimientos o emitir nuevos bonos.
La institución recuerda que la sostenibilidad de las finanzas públicas constituye uno de los pilares de la estabilidad económica. Un mensaje que adquiere especial importancia cuando los elevados déficits coinciden con tipos de interés altos y perspectivas de crecimiento inciertas.
Por qué está cayendo el euro y qué responsabilidad tiene Francia
La moneda única europea atravesó un periodo de depreciación significativo entre septiembre y octubre.
Según los datos del BCE, el euro retrocedió un 4,2 % frente al dólar entre el 10 de septiembre y el 28 de octubre. Su tipo de cambio efectivo nominal, que mide su evolución frente a las monedas de 40 de los principales socios comerciales de la eurozona, descendió un 2,5 %.
La depreciación también alcanzó otras divisas importantes. El euro perdió un 4,7 % frente al renminbi chino, un 2,5 % frente a la libra esterlina y un 2 % frente al franco suizo.
No obstante, sería incorrecto atribuir todo ese retroceso a Francia.
El BCE identifica como causa principal el cambio de expectativas sobre la política monetaria estadounidense. La posibilidad de que la Reserva Federal mantenga una orientación más restrictiva, con intereses superiores durante más tiempo, puede favorecer al dólar frente a otras monedas.
A ese factor se suma la incertidumbre fiscal y política europea. Cuando los mercados desconfían de la capacidad de determinados gobiernos para controlar sus cuentas públicas, pueden reducir su exposición a activos denominados en euros o exigir mayores rentabilidades.
El conflicto en Oriente Próximo y sus consecuencias sobre los precios de la energía también han pesado sobre la moneda europea. La dependencia de la eurozona de las importaciones energéticas la hace especialmente vulnerable a las perturbaciones del suministro y al encarecimiento del petróleo y del gas.
Francia aparece así como uno de los principales focos de preocupación fiscal, pero no como la causa exclusiva de la depreciación del euro.
Francia afronta una deuda del 119 % del PIB y un bloqueo presupuestario
La situación de las finanzas francesas explica buena parte de la inquietud de los inversores.
Al cierre del segundo trimestre de 2026, la deuda pública del país alcanzaba aproximadamente 3,6 billones de euros, equivalentes al 119,1 % de su PIB, según Eurostat. Se trata de una de las proporciones más elevadas de la Unión Europea, por detrás de Grecia e Italia.
El endeudamiento ha aumentado considerablemente desde 2019, cuando se situaba por debajo del 100 % del PIB. La persistencia de los déficits, el incremento del gasto y las dificultades para consolidar las cuentas públicas han limitado el margen de maniobra del Gobierno francés.
La presión financiera coincide con un Parlamento profundamente dividido.
El pasado 4 de noviembre, la Asamblea Nacional francesa rechazó en primera lectura la parte relativa a los ingresos del proyecto de presupuestos para 2027. El resultado fue especialmente contundente: 458 votos en contra, ninguno a favor y dos abstenciones.
El texto sometido a votación había sido modificado durante su tramitación parlamentaria. Al rechazarse esa primera parte, el conjunto del proyecto presupuestario quedó rechazado en la Asamblea y debía continuar su tramitación en el Senado.
El episodio ilustra las dificultades para construir una mayoría parlamentaria capaz de aprobar un programa fiscal estable.
El coste financiero de la incertidumbre política
La preocupación de los mercados no depende únicamente del volumen total de deuda.
También importa la capacidad de un país para generar ingresos, controlar el déficit y mantener una trayectoria presupuestaria creíble. Una economía grande puede sostener una deuda elevada durante muchos años, pero necesita conservar la confianza de quienes la financian.
En el caso francés, el encarecimiento de los intereses amenaza con complicar aún más el equilibrio de las cuentas públicas.
La deuda existente no se refinancia toda de golpe. Sin embargo, conforme vencen los títulos antiguos y el Tesoro emite otros nuevos, las condiciones del mercado influyen en el coste futuro de financiación.
Si los intereses elevados persisten, una proporción creciente de los recursos presupuestarios puede terminar destinada al servicio de la deuda, reduciendo el margen disponible para otras políticas públicas.
La proximidad de las elecciones presidenciales francesas de 2027 añade incertidumbre. Los inversores tendrán que valorar no solo las decisiones económicas del Gobierno actual, sino también las posibilidades de que surja una mayoría capaz de mantener una estrategia fiscal consistente.
Cómo puede afectar la crisis francesa a España y a los tipos de interés
Aunque el aumento del riesgo fiscal francés no implica automáticamente un encarecimiento de la deuda española, sí puede influir sobre las condiciones financieras de toda la eurozona.
España comparte moneda, política monetaria y un mercado financiero estrechamente conectado con Francia. Si la preocupación por la deuda francesa provocara una retirada generalizada de inversiones de los bonos europeos, otros países podrían verse afectados.
De momento, el BCE señala que la dispersión de los diferenciales soberanos sigue siendo relativamente contenida. No describe una crisis generalizada de deuda pública, aunque advierte de las vulnerabilidades existentes.
Los efectos sobre los hogares españoles pueden llegar por distintas vías.
Un euro más débil encarece, en términos generales, las importaciones denominadas en dólares, especialmente productos energéticos. Esta presión puede trasladarse a determinados costes empresariales y precios de consumo, dependiendo también de cómo evolucionen las materias primas.
Por otra parte, un aumento prolongado de la incertidumbre financiera podría dificultar el acceso al crédito o encarecer determinadas operaciones de financiación.
El BCE mantuvo sin cambios sus tipos oficiales en su reunión del 29 de octubre, con la facilidad de depósito situada en el 2,50 %. La institución continúa vigilando una inflación que alcanzó el 3,8 % interanual en septiembre, muy por encima de su objetivo del 2 %.
Esto limita las posibilidades de responder a cualquier tensión financiera mediante una relajación inmediata de la política monetaria. El banco central debe equilibrar la estabilidad de precios con el funcionamiento adecuado del sistema financiero.
Tampoco existe, por el momento, ningún anuncio de intervención extraordinaria para sostener los bonos franceses.
El BCE dispone de instrumentos para afrontar episodios graves de fragmentación financiera, pero su utilización está sujeta a condiciones. Un diferencial elevado no obliga automáticamente a intervenir, especialmente cuando refleja preocupaciones reales sobre la situación fiscal de un país.
La estabilidad del euro también depende de las cuentas de París
El aviso del Banco Central Europeo pone de manifiesto un riesgo que trasciende las fronteras francesas: las dificultades presupuestarias de una gran economía pueden convertirse en un problema de confianza para el conjunto de la moneda única.
La ampliación de 59 puntos básicos del diferencial francés constituye una señal concreta de ese deterioro de la percepción del riesgo. No demuestra por sí sola que exista una crisis de financiación, pero evidencia que los mercados están exigiendo una compensación mayor por mantener deuda del país.
La depreciación del euro responde a factores internacionales más amplios, especialmente a las expectativas sobre los intereses estadounidenses y al encarecimiento de la energía. Las preocupaciones fiscales europeas se han añadido a esas presiones.
Para Francia, el desafío inmediato consiste en recuperar credibilidad presupuestaria sin agravar innecesariamente sus problemas económicos. Para el BCE, evitar que las tensiones de un Estado terminen afectando al conjunto de la eurozona, sin sustituir las responsabilidades fiscales de los gobiernos.
La evolución de los presupuestos franceses para 2027, los diferenciales de deuda y las expectativas sobre los tipos de interés determinará hasta qué punto esta situación permanece contenida o acaba convirtiéndose en una fuente mayor de inestabilidad financiera europea.


El exdelegado del Gobierno en Ceuta, imputado por la crisis migratoria

Muere Alexander Darchiev, embajador ruso en Washington, a los 66 años

El Congreso aprueba prórrogas de dos años, no la renovación automática

Dónde hay ferias este finde 13, 14 y 15 de noviembre de 2026 en España

Milei: Morgan Stanley ve un 52% de riesgo de crisis o impago en 2027
-
 Cultura
‘Los anillos de poder 3’ llega a Prime Video: horario y capítulos
-
 Economía
El consumo eléctrico cae un 7,5 % durante la huelga general del 11-N
-
 Economía
Valeria Racu advierte de más protestas por la vivienda tras el 11-N
-
 Economía
Cientos de manifestantes cortan la Gran Vía de Madrid por la vivienda
-
 Economía
El Brent sube a 92,54 dólares y el gas supera los 86 euros por MWh
-
 Naturaleza
La borrasca Charles aflojará el jueves: dónde seguirá lloviendo más
-
 Mundo
El Polisario declara la movilización general en el Sáhara Occidental
-
 España
El PSPV pierde su enmienda a la ley del suelo al abandonar Les Corts
-
 Cultura
Alfredo Duro deja ‘El Chiringuito’ por la huelga y Pedrerol responde
-
 España
UGT y CCOO denuncian cargas policiales en Madrid y anuncian demandas
-
 Mundo
León XIV pide reconciliación ante dos millones de fieles en Luján
-
 Tecnología
Megaspeed niega desviar chips Nvidia a China y amenaza con demandar