
Economía
La deuda de Francia roza el 120% del PIB y eleva el coste financiero
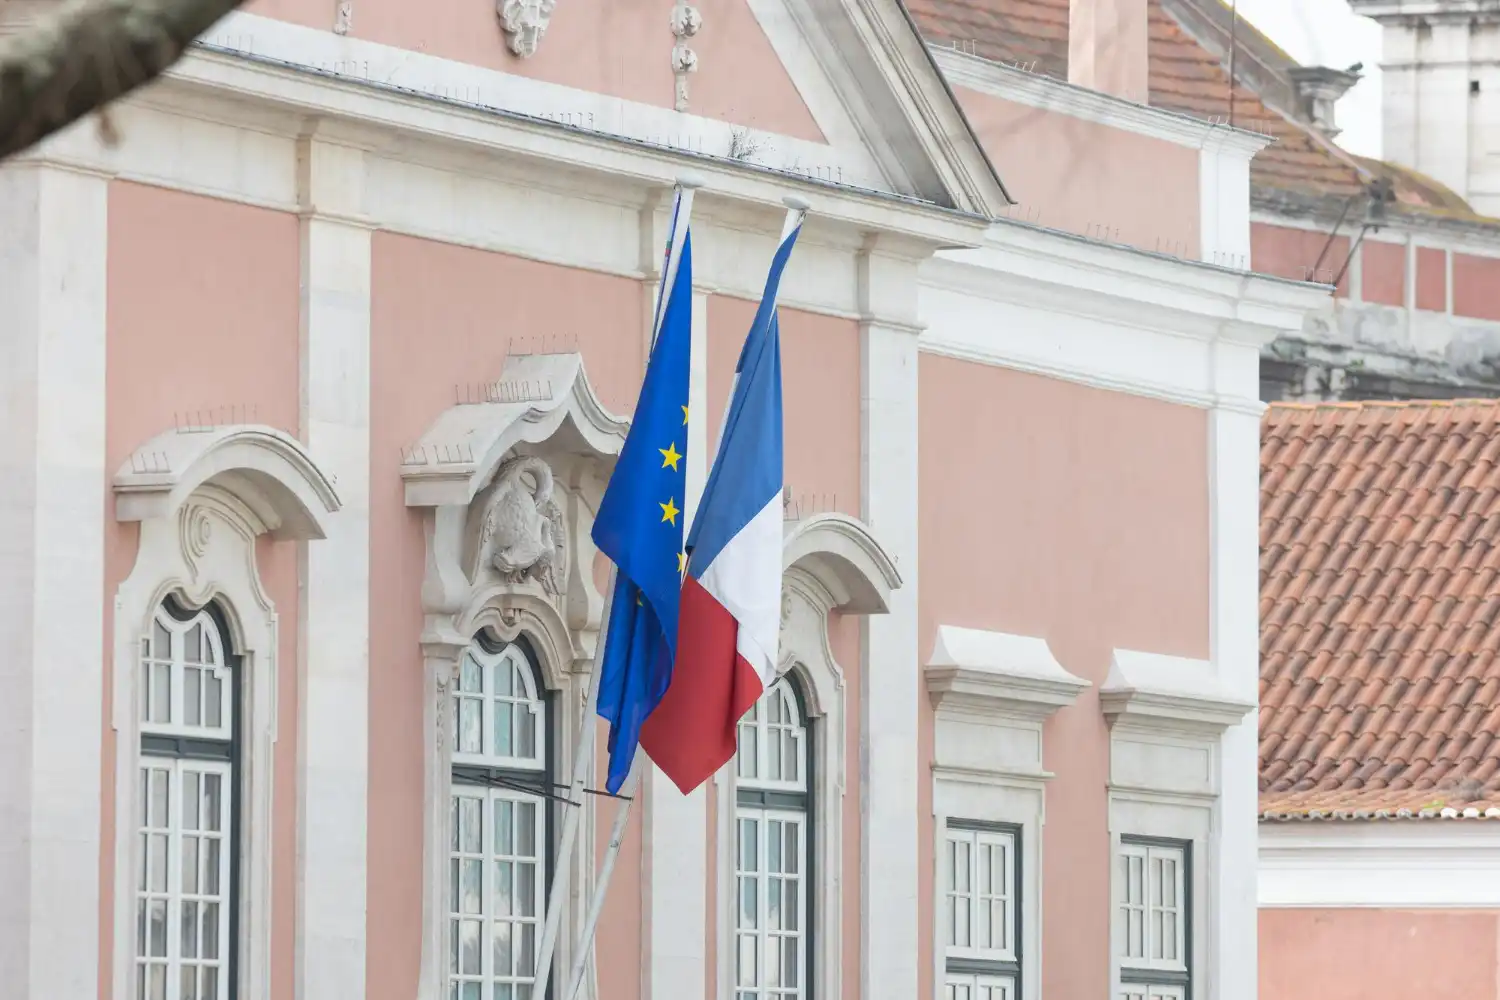
Francia eleva su deuda al 119,1% del PIB, con un déficit superior al 5% y unos intereses crecientes que reducen cada vez más su margen presupuestario.

Resumen
- Francia eleva su deuda pública al 119,1% del PIB
- El déficit supera el 5% y refinanciar la deuda resulta cada vez más caro
- El Gobierno prevé que la ratio supere el 120% del PIB en 2027
Francia ha entrado en una zona fiscal cada vez más incómoda. Su deuda pública alcanzó el 119,1% del PIB al cierre del segundo trimestre de 2026, lo que la deja a menos de un punto del simbólico 120% y convierte al país en el tercero más endeudado de la Unión Europea en relación con el tamaño de su economía, únicamente por detrás de Grecia e Italia.
En dinero, la fotografía impresiona aún más: las administraciones públicas francesas acumulan alrededor de 3,6 billones de euros de deuda. Y la tendencia importa tanto como la cifra. Hace solo un año la ratio era 3,7 puntos inferior y al finalizar 2025 estaba en el 115,7%. El 120%, por sí mismo, no abre ninguna trampilla automática bajo la economía francesa. Pero los decimales ya no tranquilizan demasiado cuando la deuda crece, el déficit continúa por encima del 5% y financiarse empieza a salir bastante más caro.
Francia ya está entre los países más endeudados de Europa
La comparación europea coloca el problema en perspectiva. Grecia cerró el segundo trimestre con una deuda equivalente al 140,8% del PIB e Italia con el 139,9%. Después aparece Francia, con ese 119,1%, seguida de Bélgica, en el 110,2%, y España, en el 101,4%.
La diferencia no está únicamente en el nivel. Grecia ha reducido su ratio en 11,2 puntos en un año, mientras que Francia la ha elevado en 3,7 puntos porcentuales, uno de los mayores incrementos registrados dentro de la UE. España, por comparación, se encuentra 1,8 puntos por debajo de hace un año. La fotografía es curiosa: algunos de los antiguos alumnos problemáticos de la deuda europea están corrigiendo mientras París avanza en dirección contraria.
La media de la zona euro se encuentra en el 88,8% del PIB y la del conjunto de la Unión, en el 82,9%. Francia está, por tanto, unos 30 puntos por encima de la eurozona. También supera ampliamente el valor de referencia del 60% establecido en las reglas fiscales europeas, aunque ese umbral no funciona como una barrera aislada ni determina por sí solo la sostenibilidad de unas cuentas públicas.
El problema ya no es solo la deuda, sino cuánto cuesta mantenerla
Durante muchos años, los Estados europeos pudieron acumular grandes cantidades de deuda sin sentir inmediatamente todo su peso. Los tipos de interés eran mínimos, incluso negativos en determinados vencimientos. Ese paisaje ha cambiado.
Esta semana, la rentabilidad del bono francés a diez años llegó al 5,14%, su nivel más elevado desde 2002, mientras la diferencia frente al bono alemán —la referencia utilizada para medir el riesgo relativo dentro del euro— alcanzó máximos de 15 años. El mercado no está diciendo que Francia vaya a dejar de pagar. Está diciendo algo bastante más prosaico: prestar dinero al Estado francés exige ahora una recompensa mayor.
Eso acaba filtrándose lentamente al presupuesto. Los bonos antiguos emitidos con tipos muy bajos vencen y deben sustituirse por otros más caros. Es como renovar una hipoteca gigantesca habitación por habitación; no cambia toda la cuota de golpe, pero cada puerta que se abre añade unos cuantos millones.
Los intereses comienzan a comerse el presupuesto
El Gobierno francés calcula que la carga de intereses del conjunto de las administraciones públicas pasará de 79.200 millones de euros en 2026 a unos 91.200 millones en 2027. Son 12.000 millones más en apenas un ejercicio. Para 2030, esa factura podría representar el 3,7% del PIB, frente al 2,2% registrado en 2025.
Ahí está una de las razones por las que una deuda elevada termina condicionando decisiones que aparentemente no tienen mucho que ver con los bonos. Cada euro dedicado a intereses de la deuda es un euro que no financia hospitales, educación, infraestructuras, defensa o reducciones fiscales. La deuda no llega al Consejo de Ministros con una carpeta bajo el brazo, pero termina sentándose a la mesa.
Francia conserva, eso sí, importantes amortiguadores: una economía grande y diversificada, un mercado de deuda profundo, una base amplia de inversores y vencimientos repartidos a lo largo del tiempo. Ese diseño evita que una subida de tipos se traslade íntegramente de un día para otro. El problema es la persistencia. Si el déficit continúa alimentando la deuda mientras refinanciarla se encarece, el margen va desapareciendo poco a poco.
El déficit francés hace más difícil frenar la deuda
La raíz del problema está en que Francia continúa gastando bastante más de lo que ingresa. El Gobierno prevé cerrar 2026 con un déficit público del 5,4% del PIB, muy lejos del valor de referencia europeo del 3%. Para 2027 quiere reducirlo al 5%. Incluso cumpliendo esa meta, la deuda todavía seguiría aumentando.
Las propias previsiones oficiales son reveladoras: el Ministerio de Economía espera que la deuda termine 2026 alrededor del 119,3% del PIB y alcance el 121,7% en 2027. Es decir, cruzar el 120% no sería un accidente estadístico sino parte de la trayectoria prevista si las medidas presupuestarias no consiguen cambiarla.
El proyecto presupuestario para 2027 plantea un esfuerzo de ajuste de unos 54.000 millones de euros, de los cuales 43.000 millones procederían de medidas incluidas directamente en los presupuestos del Estado y de la Seguridad Social. El objetivo es moderar el gasto, aumentar determinados ingresos y empezar a acercar el déficit a una senda compatible con los compromisos europeos. Sobre el papel, sencillo. En la Asamblea Nacional, bastante menos.
Francia está sometida desde 2024 a un procedimiento de déficit excesivo de la Unión Europea. El calendario pactado exige corregir esa situación antes de 2029, lo que obliga al Gobierno a combinar crecimiento económico, disciplina presupuestaria y una política que permita aprobar las medidas. Tres piezas que no siempre caben cómodamente en el mismo cajón.
Los mercados miran también a la política francesa
La deuda no se mueve en un vacío político. Francia afronta unas presidenciales en 2027 con un Parlamento muy fragmentado y enormes dificultades para construir mayorías estables alrededor de los ajustes presupuestarios. Recortar gasto o subir impuestos resulta impopular en cualquier país; hacerlo poco antes de unas elecciones presidenciales tiene ese encanto especial de las decisiones que todos consideran necesarias hasta que toca votarlas.
Las agencias de calificación también siguen de cerca esa mezcla. Moody’s decidió el 23 de octubre mantener la nota soberana francesa en Aa3, evitando una nueva rebaja inmediata, pero conservó la perspectiva negativa. La agencia señaló como riesgos precisamente la debilidad de las finanzas públicas y las dificultades políticas para aplicar una consolidación presupuestaria sostenida.
La decisión dio algo de oxígeno, pero no borró el problema. Una calificación crediticia más baja puede ampliar el grupo de inversores que exige mayores rentabilidades o limitar la capacidad de determinados fondos para comprar deuda. No provoca automáticamente una crisis, pero añade peso a una mochila que ya viene bastante llena.
El verdadero riesgo está en la trayectoria
Una deuda del 119,1% del PIB no significa que Francia esté al borde de la quiebra. Tampoco existe un número mágico —120%, 125% o 130%— a partir del cual un Estado desarrollado se vuelva insolvente de repente. Japón lleva décadas con niveles mucho mayores. Lo decisivo es la relación entre crecimiento, déficit, intereses, inflación y confianza de los inversores.
Y ahí aparece el punto delicado para París. Francia no solo tiene una deuda alta: tiene una deuda que continúa creciendo, un déficit estructuralmente elevado y una factura financiera cada vez más pesada. Mientras tanto, la economía avanza con poco brío. El Gobierno ha rebajado su previsión de crecimiento para 2026 al 0,5%, un ritmo insuficiente por sí solo para diluir rápidamente el peso de los pasivos públicos.
La diferencia parece pequeña sobre una hoja de cálculo: 119,1%, 119,3%, quizá 121,7%. Pero detrás de cada décima hay miles de millones de euros y, sobre todo, menos libertad presupuestaria. Francia aún dispone de tiempo, una enorme capacidad económica y un mercado financiero capaz de absorber grandes emisiones. Lo que se ha vuelto escaso es otra cosa: el margen para seguir aplazando el ajuste.


Dwayne Johnson pierde 22 kilos y luce irreconocible para Lizard Music

Nagatitan, el dinosaurio gigante de 27 metros descubierto en Tailandia

El consejo de Meta choca con Zuckerberg por su enorme gasto en IA

Tom Cruise recuerda la lección de Paul Newman que marcó sus rodajes

Juristas de la UCM ven cinco posibles delitos en las cargas policiales
-

 Naturaleza
Últimos terremotos en España, 24 de octubre: Galicia registra un 2,1
-

 Naturaleza
Incendios en España hoy, 24 de octubre: seis fuegos bajo seguimiento
-
 Naturaleza
Estado de los embalses en España hoy, 24 de octubre: siguen al 57,2%
-
 España
Trashumancia Madrid 2026: itinerario, horarios, cortes y dónde verla
-
 Mundo
El Salvador envía tropas de élite a Haití para rescatar a 4 militares
-
 Mundo
Al menos siete muertos en una iglesia de Jordania durante un funeral
-
 España
Sale del juzgado en Cáceres, roba otro coche y embiste tres vehículos
-
 España
Desahucio en Vitoria: seis menores y dos detenidos tras las cargas
-
 Mundo
Melania Trump logra una tregua en Oleshky para evacuar a los civiles
-
 Deportes
Máximo Quiles, a Marc Márquez: «Messi es un falso humilde, como tú»
-
 Cultura
Dani Martín aplaza sus conciertos en Barcelona por una crisis familiar
-
 Economía
La moneda de 2 euros de Grace Kelly que puede valer hasta 3.100 euros