
España
El Tribunal de Cuentas cuestiona los 6,3 millones del ático de Ayuso
El Tribunal de Cuentas investigará la compra del ático de Chamberí por 6,3 millones. La Comunidad de Madrid sostiene que la operación fue legal.

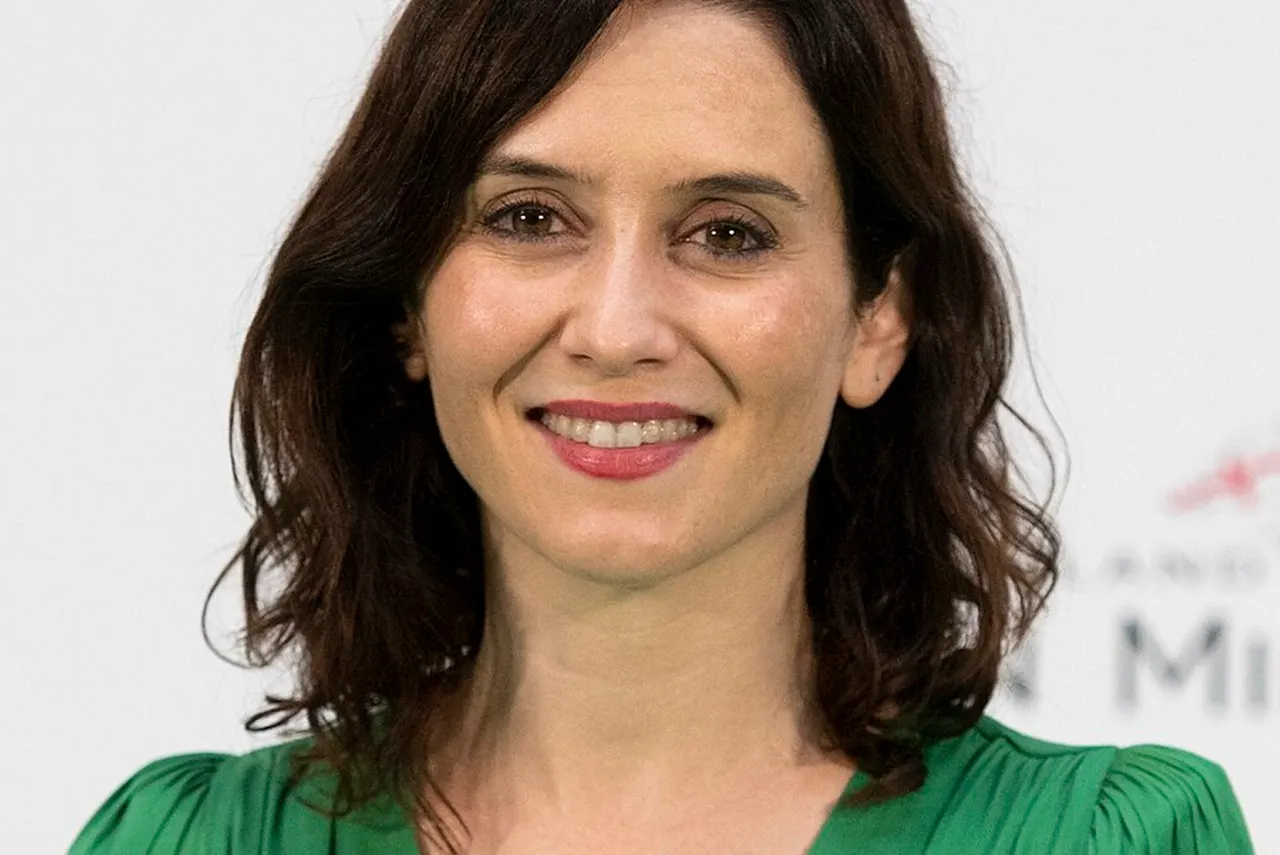
Foto: PP Comunidad de Madrid / Wikimedia Commons (CC BY 2.0). Imagen recortada de la original.
Resumen
- El Tribunal de Cuentas ve indicios de gasto sin justificación legal
- Rechaza archivar la compra de un ático que costó 6,3 millones
- El inmueble continúa sin comprador tras dos intentos de venta
El Tribunal de Cuentas ha dado un paso decisivo en la investigación sobre la compra de un ático de lujo en Madrid por parte del Gobierno de Isabel Díaz Ayuso. El organismo aprecia indicios de que los 6,3 millones de euros destinados a adquirir el inmueble pudieron constituir una salida de dinero público sin justificación legal. La resolución, conocida este viernes 13 de noviembre de 2026, rechaza archivar el procedimiento y abre la puerta a investigar posibles responsabilidades contables.
La decisión supone un revés para la Comunidad de Madrid y para Planifica Madrid, la empresa pública que formalizó la compraventa y que había solicitado el archivo de las actuaciones. El Tribunal considera necesario esclarecer si la operación respondió a una finalidad pública legítima o si pudo provocar un perjuicio económico a las arcas autonómicas.
El auto examina una adquisición rodeada de dudas desde que se conoció su existencia: una vivienda de lujo en Chamberí comprada sin que la documentación publicada aclarase suficientemente quién decidió adquirirla y por qué, destinada después a un uso institucional que nunca llegó a materializarse y finalmente puesta a la venta sin encontrar comprador.
La resolución no declara ilegal la operación ni establece responsabilidades definitivas. Pero sí considera que existen indicios suficientes para continuar las actuaciones, una conclusión especialmente relevante después de que el Ejecutivo regional defendiera la legalidad de la compra y negara que hubiese ocasionado daños al patrimonio público.
El Tribunal de Cuentas rechaza archivar la investigación
En el auto conocido este viernes, el Tribunal de Cuentas ha elevado las actuaciones para que se proceda al nombramiento de un delegado instructor encargado de examinar las posibles irregularidades en la adquisición del ático.
La resolución aprecia indicios de que los 6,3 millones desembolsados pudieron constituir una salida de fondos públicos «carente por completo de justificación legal». Se trata de una valoración preliminar que justifica seguir investigando, no de una declaración definitiva sobre la legalidad de la compraventa.
El organismo considera necesario determinar si el desembolso estuvo suficientemente justificado y si el importe abonado pudo ocasionar un perjuicio económico a la Comunidad de Madrid.
El pasado 8 de octubre, el Tribunal había concedido cinco días al Ministerio Fiscal, a Planifica Madrid y a la Administración autonómica para pronunciarse sobre la continuación del procedimiento o su archivo. Posteriormente, la Fiscalía dispuso de otro plazo para examinar las alegaciones presentadas por las entidades madrileñas.
La Comunidad y Planifica defendieron que la operación había respetado la normativa y que no existía un daño económico efectivo. El Gobierno autonómico sostuvo que la compra se ajustaba a las competencias de la sociedad pública y que el inmueble conservaba su valor patrimonial.
El Tribunal ha optado por mantener abiertas las actuaciones. Su decisión resulta relevante desde el punto de vista jurídico: permite investigar una posible responsabilidad contable, aunque todavía no determina que se haya producido una irregularidad ni identifica responsables.
La intervención del órgano fiscalizador se produce después de las denuncias presentadas durante el verano, entre ellas las impulsadas por el PSOE y Más Madrid, que solicitaron aclarar las circunstancias de la compra y comprobar si se habían comprometido indebidamente fondos públicos.
Una compra de 6,3 millones justificada casi tres meses después
El inmueble se encuentra en el número 35 del paseo del General Martínez Campos, en el madrileño barrio de Chamberí, una de las zonas residenciales más caras de la capital.
La compraventa se formalizó el 14 de abril de 2026 a través de Planifica Madrid, sociedad pública dependiente del Gobierno autonómico. Se trata de una vivienda situada en la última planta del edificio, con una superficie que ronda los 480 metros cuadrados según la documentación disponible, aunque existen discrepancias entre los datos registrales y catastrales de la terraza.
Uno de los aspectos que más dudas ha despertado es la secuencia administrativa seguida para justificar la operación.
La documentación publicada no ha permitido aclarar suficientemente quién ordenó la adquisición ni cuál fue el procedimiento utilizado para seleccionar aquella propiedad. Los denunciantes cuestionan la ausencia de un encargo formal previo y de una memoria que acreditase la necesidad concreta de realizar una inversión de semejante cuantía.
La memoria de necesidades utilizada posteriormente para justificar el arrendamiento institucional del inmueble tiene fecha del 2 de julio de 2026. Es decir, fue elaborada casi tres meses después de firmarse la escritura de compraventa.
No es una diferencia menor. La utilización de fondos públicos exige una finalidad acreditada y procedimientos que permitan comprobar la necesidad, adecuación y legalidad del gasto.
Los denunciantes también han planteado dudas sobre el encaje de la operación en los fines de Planifica Madrid, cuya actividad inmobiliaria está vinculada a la gestión de patrimonio y a las necesidades de la Administración autonómica.
La Comunidad sostiene que la sociedad podía realizar la adquisición y que su consejero delegado disponía de facultades suficientes para formalizarla. Precisamente por eso, la investigación deberá distinguir entre la capacidad legal para comprar inmuebles y la existencia de una justificación concreta para adquirir este ático.
De posible sede institucional a inmueble sin utilizar
La explicación ofrecida inicialmente por el Gobierno madrileño vinculaba el ático a las necesidades de espacio durante las obras previstas en la Real Casa de Correos, sede de la Presidencia regional.
Posteriormente, la documentación administrativa describió una finalidad institucional más amplia, con espacios de trabajo, descanso y alojamiento ocasional para autoridades, incluidas personas de la propia Administración autonómica.
Sin embargo, el inmueble nunca llegó a utilizarse para esas funciones.
El 28 de julio, Planifica Madrid y la Comunidad de Madrid firmaron un contrato de arrendamiento. La operación contemplaba una renta de 3.000 euros mensuales, equivalente a 36.000 euros anuales, una duración inicialmente prevista de diez años y un periodo de carencia de quince meses.
La secuencia posterior resulta especialmente significativa. El 29 de julio trascendió públicamente la compra del ático. Al día siguiente, el 30 de julio, la Administración comunicó que había desaparecido la necesidad que justificaba el alquiler y decidió dejar sin efecto el contrato, sin que se hubiera utilizado la propiedad.
Así, una vivienda adquirida en abril para cubrir unas supuestas necesidades institucionales acabó sin uso pocos meses después. Su destino pasó a ser la venta.
El Ejecutivo regional negó que el inmueble se hubiera comprado como residencia oficial de Isabel Díaz Ayuso y defendió que su finalidad estaba relacionada con necesidades de representación, alojamiento ocasional y apoyo a la actividad institucional.
Las tasaciones y la terraza añaden dudas sobre el precio
La investigación no se limita a determinar por qué se compró el ático. También deberá examinar si la cantidad pagada fue adecuada y si las características reales de la propiedad se correspondían con las utilizadas para valorar el inmueble.
Una primera tasación de Gesvalt, fechada el 13 de febrero de 2026, estableció un valor de 6.242.884,19 euros. Planifica Madrid acabó pagando 6,3 millones por la compraventa.
La diferencia respecto a aquella valoración inicial fue de algo más de 57.000 euros. No demuestra por sí misma la existencia de un sobreprecio, pero constituye uno de los elementos que deberán examinarse junto con los impuestos y gastos asociados a la operación.
Uno de los denunciantes ha cifrado el eventual perjuicio económico en 437.058,46 euros, al comparar el coste de adquisición, incluidos determinados impuestos y gastos, con el importe de la tasación. Se trata de una estimación presentada dentro del procedimiento, no de una pérdida definitivamente acreditada por el Tribunal.
La controversia también afecta a la superficie de la terraza. La documentación registral describe una extensión cercana a los 199 metros cuadrados, mientras que los datos catastrales y los planos utilizados reflejan una superficie exterior considerablemente menor.
El expediente de tasación advierte de que parte de la terraza había sido cerrada y acondicionada como superficie interior, sin que esa transformación estuviera debidamente reflejada en el Registro de la Propiedad.
Estas discrepancias han suscitado dudas sobre la valoración del inmueble y sobre las posibles irregularidades urbanísticas de determinados cerramientos.
De confirmarse la existencia de obras no regularizadas, las circunstancias urbanísticas podrían afectar a la superficie legalmente reconocida, a la valoración de la propiedad y a los posibles costes de regularización.
Por ahora, son cuestiones que requieren comprobación. La existencia de diferencias entre las superficies documentadas no permite afirmar automáticamente que toda la compra fuera ilegal, pero sí añade elementos a la investigación sobre el precio efectivamente pagado.
El ático sigue sin comprador pese a los intentos de venta
El Gobierno madrileño decidió poner el inmueble a la venta después de abandonar su utilización institucional.
La propiedad salió al mercado con un precio de referencia de 6.694.201 euros, impuestos aparte, superior al importe de adquisición. La Comunidad defendió que la operación permitiría recuperar el dinero invertido.
También anunció su intención de destinar los ingresos de la venta a la reconstrucción de la Sierra Oeste madrileña, afectada por los incendios forestales del verano.
Sin embargo, el proceso no ha tenido el resultado esperado.
La primera convocatoria quedó desierta y tampoco se presentaron ofertas durante el segundo plazo, que concluyó el 21 de octubre de 2026.
Tras ambos intentos fallidos, el inmueble pasó a un régimen de oferta pública permanente, que permite mantenerlo disponible para su venta sin convocar continuamente nuevas subastas.
El precio mínimo se mantiene en 6.694.201 euros, más los impuestos correspondientes, mientras Planifica Madrid no modifique las condiciones o retire la oferta.
La falta de compradores añade incertidumbre a la estrategia del Gobierno regional para recuperar los fondos desembolsados.
Que un inmueble no encuentre comprador a un determinado precio no demuestra automáticamente que se adquiriera por encima de su valor de mercado. Pero tampoco permite dar por recuperada una inversión pública que continúa inmovilizada.
La situación resulta especialmente delicada porque el ático no ha cumplido la función institucional para la que se justificó su adquisición y, hasta el momento, tampoco ha permitido recuperar mediante su venta los fondos destinados a comprarlo.
La Comunidad defiende la legalidad de la operación
La Comunidad de Madrid y Planifica Madrid han sostenido durante el procedimiento que la compra se ajustó a las funciones de la sociedad pública y que su consejero delegado disponía de facultades suficientes para formalizarla.
También han rechazado que existiera un sobreprecio y argumentado que el inmueble conserva un valor patrimonial que permitiría recuperar la inversión.
El Gobierno regional ha insistido en que la operación se ajusta a la legalidad, a los estatutos de Planifica Madrid y a sus competencias en materia de gestión inmobiliaria.
El Tribunal de Cuentas no ha aceptado esas explicaciones como motivo suficiente para cerrar las actuaciones.
La controversia ha trascendido el ámbito administrativo. Las denuncias sobre la adquisición también dieron lugar a actuaciones ante la jurisdicción penal, donde se han planteado posibles irregularidades en las decisiones adoptadas para realizar la compraventa.
Conviene distinguir ambos procedimientos. La responsabilidad contable tiene por objeto determinar si una actuación ha ocasionado un menoscabo injustificado de fondos públicos y si corresponde exigir su reintegro. La vía penal, en cambio, analiza la posible existencia de delitos y exige sus propios requisitos probatorios.
La decisión del Tribunal de Cuentas no equivale, por tanto, a una condena penal ni demuestra una participación irregular de Isabel Díaz Ayuso en la compraventa.
La operación fue realizada por una sociedad pública dependiente de su Gobierno, pero la eventual responsabilidad de personas concretas deberá establecerse mediante la correspondiente investigación.
El propio Ejecutivo madrileño ha rechazado que el ático se adquiriese para uso residencial particular de la presidenta y mantiene que respondió a necesidades institucionales. Los denunciantes, por su parte, consideran necesario identificar a quienes impulsaron, autorizaron y ejecutaron la compra.
El dinero público y la justificación de una compra millonaria
El procedimiento entra en una nueva fase destinada a comprobar si la adquisición ocasionó un perjuicio real y efectivo a los fondos de la Comunidad de Madrid.
El delegado instructor, una vez designado, deberá examinar la documentación, las decisiones administrativas y los importes relacionados con la operación para determinar si existen fundamentos para exigir responsabilidades contables.
La investigación tendrá que aclarar por qué se adquirió el inmueble antes de documentar suficientemente su necesidad, si la finalidad alegada justificaba la intervención de Planifica Madrid y si el precio pagado se correspondía con las condiciones reales de la propiedad.
También deberá valorar qué consecuencias económicas puede tener que una vivienda comprada para uso institucional terminara sin utilizarse y continúe a la venta.
El asunto presenta, además, una dimensión de control institucional. La titularidad pública de un inmueble no basta por sí sola para justificar su adquisición: es necesario acreditar que la decisión responde a una finalidad legítima y que el procedimiento seguido cumple las exigencias legales.
La Comunidad de Madrid mantiene su defensa de la operación. El Tribunal de Cuentas, por su parte, considera que las dudas existentes merecen una investigación formal.
Los 6,3 millones de euros siguen siendo el centro del caso. La cuestión pendiente no es únicamente cuánto vale el ático, sino si había razones legales y administrativas suficientes para comprarlo con dinero público. Esa es precisamente la investigación que el Tribunal ha decidido no archivar.


El tiempo del 14 y 15 de noviembre: las zonas con más lluvia en España

Caída mundial de Microsoft: Outlook y Teams mejoran, pero aún fallan

El Gobierno acelera el decreto de subida de las pensiones en 2027

El Tribunal de Cuentas cuestiona los 6,3 millones del ático de Ayuso

Black Friday 2026: cómo detectar ofertas falsas y ahorrar de verdad
-
 Naturaleza
Terremotos del 13 de noviembre en España: Granada, Galicia y Canarias
-
 Naturaleza
Incendios en España, 13 de noviembre: 12 focos de calor por satélite
-
 Naturaleza
Los embalses de España bajan al 55,3 % este 13 de noviembre de 2026
-
 Tecnología
Caída mundial de Microsoft: Outlook y Teams mejoran, pero aún fallan
-
 Mundo
Ocho muertos y 19 heridos al caer un edificio en Brooklyn, Nueva York
-
 Mundo
Tiroteo en Washington: un muerto, cuatro heridos y el autor se suicida
-
 España
El CIS da la victoria al PSOE el 29N y deja a PP y Vox sin mayoría
-
 Tecnología
Google lanza gafas inteligentes con Gemini y controles de privacidad
-
 España
Vox propone deportaciones y prioridad nacional en su programa del 29N
-
 Economía
El Congreso aprueba topes al alquiler y préstamos de hasta 50.000 €
-
 España
Vox plantea un máximo de alumnos de otras culturas por aula en España
-
 Ciencia
Euclid detecta más de 900 millones de galaxias para crear un mapa 3D