
Economía
La IA, la deuda y la energía reavivan el temor a un crac como en 1929
El economista James K. Galbraith compara la revolución de la IA con los cambios energéticos de 1929, mientras la Fed y el BCE alertan de riesgos.

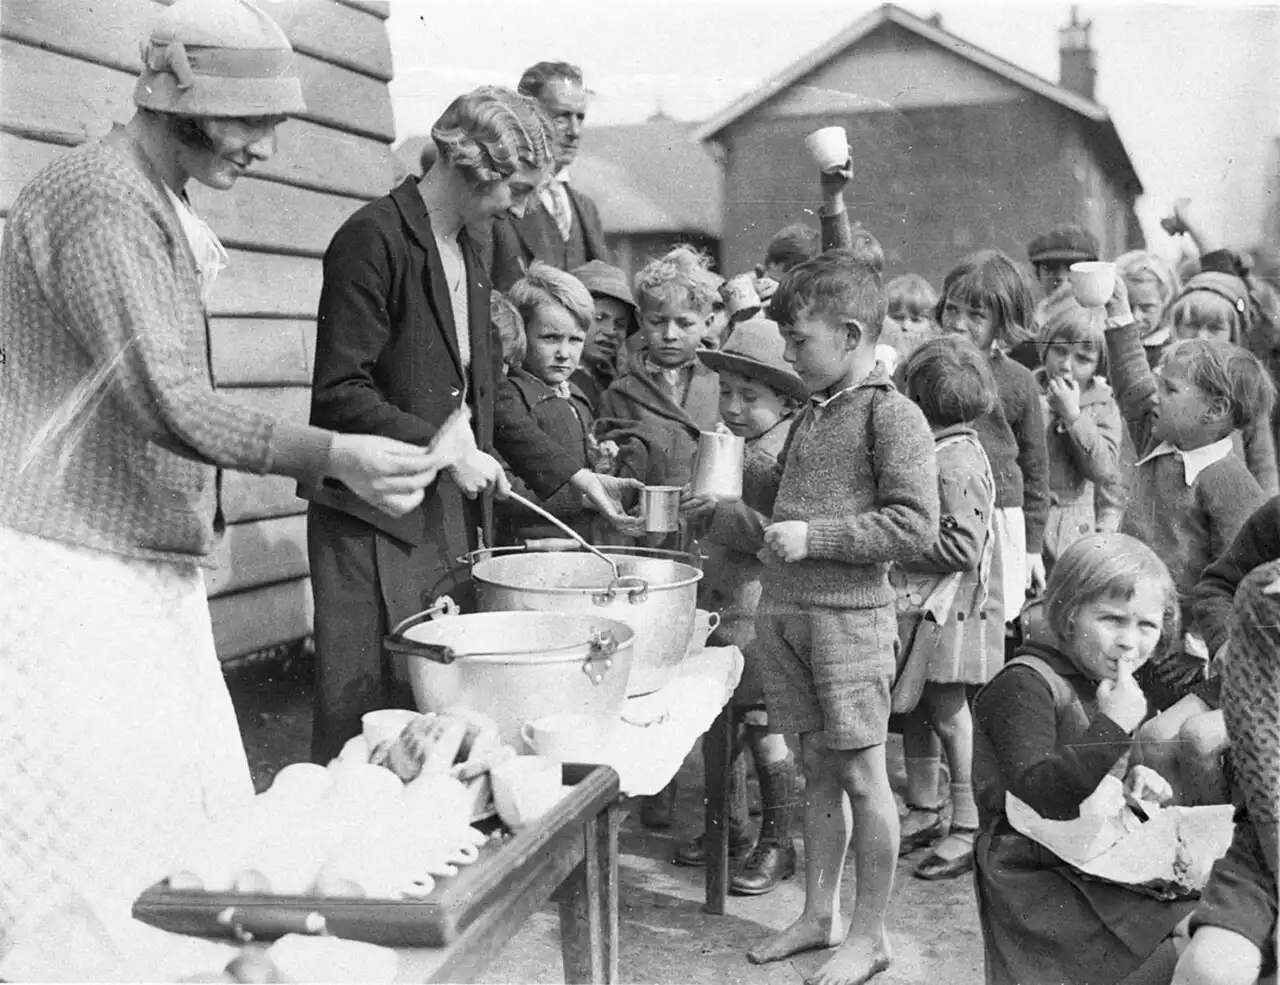
Foto: Sam Hood / Biblioteca Estatal de Nueva Gales del Sur / Wikimedia Commons (dominio público).
Resumen
- Galbraith compara la revolución de la IA con el cambio energético de 1929
- La Fed y el BCE advierten de riesgos por la deuda ligada a la IA
- La AIE prevé 950 TWh de consumo eléctrico en centros de datos para 2030
La inteligencia artificial podría desencadenar una crisis económica de gran alcance si las enormes inversiones destinadas a desarrollar esta tecnología no generan los beneficios esperados. El economista estadounidense James K. Galbraith ha recuperado las lecciones del crac bursátil de 1929 para advertir de un peligro que va más allá de una posible burbuja tecnológica: las grandes revoluciones económicas también pueden destruir el valor de las industrias existentes antes de que sus sustitutas sean capaces de sostener el crecimiento.
La advertencia llega en un momento especialmente delicado para los mercados financieros. La Reserva Federal de Estados Unidos, el Banco Central Europeo (BCE) y el Fondo Monetario Internacional (FMI) han identificado riesgos asociados a las elevadas valoraciones de las empresas tecnológicas, el endeudamiento para financiar centros de datos y la creciente concentración de las inversiones en inteligencia artificial. Ninguna de estas instituciones asegura que vaya a producirse un desplome como el de 1929, pero las vulnerabilidades financieras ya forman parte de sus evaluaciones oficiales.
El análisis de Galbraith, publicado el 28 de octubre por el Institute for New Economic Thinking, introduce una comparación histórica poco habitual. El economista plantea que el descubrimiento de grandes reservas de petróleo a finales de los años veinte pudo contribuir a desestabilizar una economía todavía organizada alrededor del carbón, el ferrocarril y el vapor. Casi un siglo después, la IA podría provocar una transformación comparable, aunque sus consecuencias todavía son inciertas.
La cuestión no es únicamente cuánto dinero pueden perder los inversores. También importa qué sectores quedarán desplazados, quién asumirá los costes de la transición y cuánto tardará la nueva tecnología en producir riqueza suficiente para compensar la destrucción de actividades anteriores.
El petróleo de 1929: una explicación poco conocida del gran crac
El 29 de octubre de 1929, conocido como Martes Negro, Wall Street sufrió una de las jornadas más devastadoras de su historia. El desplome culminó una sucesión de caídas bursátiles que precedieron a la Gran Depresión, una crisis marcada por el hundimiento de la producción, las quiebras bancarias y el desempleo masivo.
Las causas de aquella catástrofe siguen siendo objeto de investigación. La especulación bursátil, el excesivo endeudamiento, las dificultades del sistema bancario y los errores de política monetaria figuran entre los factores habitualmente estudiados.
Galbraith recupera una hipótesis desarrollada por el investigador Christopher Kennedy, de la Universidad de Victoria, en Canadá, que introduce otro elemento: el impacto económico de los grandes descubrimientos de petróleo en Estados Unidos.
El 22 de octubre de 1929, apenas dos días antes del Jueves Negro, The New York Times informó de que Standard Oil of California había anunciado una reducción del precio del petróleo de entre 50 y 75 centavos por barril, aproximadamente la mitad de su valor, debido a la sobreproducción.
Aquella caída reflejaba la abundancia de crudo procedente de nuevos yacimientos estadounidenses. Desde una perspectiva tecnológica, disponer de energía más barata parecía una excelente noticia. Para las empresas que dependían del carbón y de las infraestructuras ferroviarias tradicionales, sin embargo, el panorama podía ser muy distinto.
La destrucción de una economía antes de construir la siguiente
La hipótesis defendida por Kennedy y retomada por Galbraith sostiene que el petróleo amenazaba con transformar las expectativas de rentabilidad de sectores fundamentales de la economía estadounidense.
El nuevo modelo energético favorecía al automóvil, el transporte por carretera y otras actividades que necesitaban carreteras, oleoductos, refinerías y estaciones de servicio. Pero esas infraestructuras todavía no estaban suficientemente desarrolladas para sustituir de inmediato al sistema anterior.
Las empresas tradicionales podían perder perspectivas de negocio mucho antes de que las nuevas industrias estuvieran preparadas para ocupar su lugar.
Galbraith relaciona este desajuste con el concepto de destrucción creativa, asociado al economista Joseph Schumpeter: la innovación impulsa nuevas actividades, pero también puede arruinar empresas, inversiones y formas de organización económica que hasta entonces parecían sólidas.
El desarrollo posterior de las infraestructuras y la intervención pública durante el New Deal contribuyeron a transformar la economía estadounidense.
Conviene distinguir, no obstante, entre una interpretación sugerente y un hecho histórico demostrado. No existe un consenso académico que atribuya el crac de 1929 al descubrimiento de petróleo. La tesis energética es una explicación alternativa que complementa, pero no sustituye, las investigaciones sobre especulación, crédito, banca y política monetaria.
Su interés para el presente reside en una idea concreta: una innovación puede ser beneficiosa a largo plazo y, aun así, provocar graves desequilibrios durante su implantación.
La inteligencia artificial reproduce algunos riesgos financieros
El paralelismo adquiere relevancia por la extraordinaria cantidad de capital destinada a desarrollar la inteligencia artificial.
Las grandes tecnológicas estadounidenses están financiando centros de datos, servidores, semiconductores e instalaciones eléctricas cuyo rendimiento económico dependerá de una demanda futura todavía difícil de calcular.
El problema aparece cuando las expectativas de beneficios crecen más deprisa que los ingresos reales. Si las empresas no consiguen rentabilizar sus inversiones, sus valoraciones bursátiles pueden sufrir correcciones importantes.
La preocupación ya ha llegado a los principales bancos centrales.
El informe de estabilidad financiera publicado por la Reserva Federal el 13 de noviembre de 2026 examinó el rápido crecimiento de la deuda relacionada con las infraestructuras de inteligencia artificial.
Tres días después, el gobernador de la Fed Michael Barr advirtió de los riesgos asociados al incremento del endeudamiento, las relaciones financieras circulares entre empresas y la complejidad de determinadas operaciones utilizadas para financiar centros de datos.
Según explicó, la deuda registrada en los balances de siete grandes compañías vinculadas a la IA podría superar los 800.000 millones de dólares antes de terminar 2026.
El riesgo aumenta cuando una empresa invierte en otra que, a su vez, utiliza ese dinero para contratar sus servicios o comprar sus productos. Estas operaciones pueden tener una justificación comercial, pero también crean dependencias financieras que multiplicarían las consecuencias de una caída de ingresos.
Las actas de la reunión de la Reserva Federal del 27 y 28 de octubre, publicadas el 18 de noviembre, reflejan que prácticamente todos los participantes abordaron las consecuencias de que la rentabilidad de las inversiones en IA decepcionara a los mercados.
El temor no consiste en que la inteligencia artificial deje de funcionar, sino en que el negocio resulte menos rentable de lo que descuentan actualmente los inversores.
Los centros de datos convierten la electricidad en un riesgo económico
El segundo elemento de la comparación de Galbraith es la energía.
La inteligencia artificial necesita grandes cantidades de electricidad para entrenar modelos, procesar información y mantener en funcionamiento sus infraestructuras. El crecimiento de los centros de datos obliga a ampliar redes de transporte, capacidad de generación y sistemas de refrigeración.
Según las estimaciones actualizadas de la Agencia Internacional de la Energía (AIE) en 2026, el consumo eléctrico mundial de los centros de datos podría pasar de 485 teravatios hora en 2025 a unos 950 en 2030.
Esto supondría aproximadamente el 3 % de la demanda mundial de electricidad.
No toda esa energía corresponde a inteligencia artificial, pero esta tecnología constituye uno de los principales motores del crecimiento previsto.
Galbraith advierte de que, si la construcción de centros de datos avanza más rápidamente que la ampliación de la oferta eléctrica, podría producirse una competencia creciente por la electricidad, un recurso imprescindible para hogares e industrias.
En determinadas regiones, esa presión puede traducirse en mayores costes energéticos, dificultades para conectar nuevos proyectos y necesidades adicionales de inversión en infraestructuras.
No significa que las tarifas eléctricas tengan que aumentar necesariamente en todos los mercados. El efecto dependerá de la capacidad disponible, las nuevas instalaciones de generación, las redes y las decisiones regulatorias.
La relación también funciona en sentido contrario. Una electricidad más cara encarece el funcionamiento de la IA y puede reducir la rentabilidad de proyectos construidos sobre previsiones muy optimistas.
El BCE señaló precisamente este riesgo en su revisión de estabilidad financiera publicada el 18 de noviembre: un aumento sostenido de los precios energéticos podría perjudicar las expectativas de las empresas vinculadas a la inteligencia artificial.
El empleo y la educación afrontan otra transformación
La comparación con 1929 no termina en los mercados ni en el consumo energético. Galbraith plantea que la inteligencia artificial tiene una característica económica especialmente relevante: puede sustituir determinadas tareas intelectuales que hasta ahora requerían trabajo humano.
El economista sostiene que formar profesionales exige inversiones prolongadas en colegios, universidades, bibliotecas y sistemas de capacitación. La IA permite automatizar algunas actividades cognitivas con costes operativos potencialmente inferiores, aunque necesita inversiones tecnológicas y energéticas considerables.
Su preocupación es que una sustitución rápida de trabajo cualificado reduzca el valor económico de determinadas habilidades antes de que aparezcan suficientes ocupaciones alternativas.
Entre las actividades expuestas se encuentran algunas tareas de programación, análisis documental, administración, atención al cliente y producción de contenidos.
Galbraith contempla incluso un debilitamiento de la demanda de formación superior si determinados conocimientos profesionales pierden parte de su rentabilidad laboral. Se trata de una previsión del economista, no de una consecuencia demostrada.
Las investigaciones económicas también identifican escenarios diferentes. La inteligencia artificial puede complementar a los trabajadores, aumentar su productividad y favorecer nuevas actividades. El resultado dependerá de la velocidad de adopción, la reorganización de las empresas y la capacidad de adaptación del mercado laboral.
El Fondo Monetario Internacional ha insistido durante 2026 en que las políticas de formación y adaptación profesional resultarán fundamentales para determinar cómo se distribuyen los beneficios y los costes de esta transformación.
Una tecnología capaz de elevar la productividad no garantiza por sí sola que sus beneficios lleguen de manera equilibrada a trabajadores, consumidores y empresas.
El BCE advierte de que una corrección de la IA también afectaría a Europa
La posibilidad de un ajuste brusco en los mercados tecnológicos ya preocupa fuera de Estados Unidos.
En su informe de noviembre, el Banco Central Europeo advierte de que el crecimiento de las inversiones en inteligencia artificial está aumentando la exposición de distintos mercados financieros a las mismas empresas y expectativas.
El problema es la concentración. Cuando muchos fondos, aseguradoras e inversores mantienen posiciones importantes en un grupo reducido de compañías tecnológicas, una caída de sus cotizaciones puede extenderse rápidamente a carteras que aparentemente están diversificadas.
El BCE calcula que las empresas tecnológicas estadounidenses y las vinculadas a la IA representan entre el 16 % y el 26 % de las inversiones en renta variable de determinados segmentos de entidades financieras no bancarias de la zona euro.
La institución también señala que los mercados europeos, aunque tienen menor peso tecnológico que los estadounidenses, reaccionan a los episodios de inestabilidad procedentes de Wall Street.
Una corrección importante podría afectar a fondos de inversión, planes de pensiones y empresas expuestas al sector. Si, además, coincidiera con dificultades de financiación, ventas forzadas de activos o una contracción de la inversión empresarial, sus consecuencias podrían propagarse a la economía real.
El FMI identificó en octubre de 2026 una posible corrección relacionada con la inteligencia artificial entre los grandes riesgos para la estabilidad financiera internacional, junto con las tensiones en los mercados de deuda pública y las amenazas informáticas.
Hay una diferencia fundamental respecto a las crisis anteriores: los bancos centrales consideran que el sistema bancario mantiene importantes mecanismos de resistencia. Eso no elimina el peligro de pérdidas, pero impide equiparar automáticamente una caída bursátil con una crisis bancaria o una depresión económica.
La lección de 1929 para una economía cada vez más dependiente de la IA
La historia económica ofrece un precedente más cercano que la Gran Depresión: el estallido de la burbuja de las empresas de internet a comienzos de los años 2000.
Muchas compañías desaparecieron, las cotizaciones tecnológicas sufrieron fuertes pérdidas y numerosas inversiones resultaron excesivas. Internet, sin embargo, continuó desarrollándose hasta convertirse en una infraestructura esencial de la economía mundial.
La inteligencia artificial podría atravesar un proceso de ajuste semejante sin que eso suponga el fracaso de la tecnología.
El escenario más peligroso sería otro: que una caída de las valoraciones coincidiera con una retirada masiva de financiación, dificultades para pagar deudas, reducción de inversiones y pérdidas de empleo que terminaran debilitando el consumo y la actividad económica.
Galbraith sostiene que las revoluciones tecnológicas deben analizarse teniendo en cuenta sus efectos sobre las industrias existentes, la energía, el trabajo y las infraestructuras necesarias para aprovecharlas.
Su comparación con el crac de 1929 no permite anticipar una nueva Gran Depresión. Sí recuerda que el progreso tecnológico y la estabilidad económica no siempre avanzan al mismo ritmo.
A finales de 2026, la gran incógnita no es únicamente hasta dónde llegará la inteligencia artificial. También importa cuánto costará construir la economía que promete y si los beneficios llegarán a tiempo para justificar las inversiones que ya se están realizando.


La IA, la deuda y la energía reavivan el temor a un crac como en 1929

La mujer de Abascal cobra el bono térmico como hogares con 900 euros

Unos 600 autónomos protestan en Madrid por cuotas, IVA y burocracia

Gonzo deja ‘Salvados’ por ‘El intermedio’ y Évole busca presentadora

Argentina condena las amenazas de Irán al jefe del OIEA, Rafael Grossi
-
 Naturaleza
Terremotos en España hoy, 22 de noviembre: Adra nota un seísmo de 2,8
-
 Naturaleza
Incendios en España hoy: 11 focos de calor en 6 provincias en 48 horas
-
 Naturaleza
Los embalses al 57 % en España: Andalucía lidera y Murcia, última
-
 Cultura
La Promesa: avance del 23 al 27 de noviembre, Curro encierra a Trini
-
 Mundo
Terremoto de 6,7 en Perú: un muerto, 16 heridos y 853 damnificados
-
 Cultura
Estopa, Rauw Alejandro y Nicki Nicole lideran los estrenos latinos
-
 España
Campaña electoral: dónde estarán los partidos hoy, 22 de noviembre
-
 Cultura
Ridley Scott revisó la historia y el montaje de ‘Blade Runner 2099’
-
 Mundo
León XIV almuerza con 1.300 pobres y pide que nadie pase necesidad
-
 España
Últimas encuestas del 29N: PP y Vox suman mayoría antes del veto legal
-
 Cultura
«El director»: denuncian vetos de medios y un burofax en su estreno
-
 Deportes
 hoy, domingo 22 de noviembre: fútbol, MotoGP y Alcaraz en TV