
Economía
El Nasdaq se hunde un 5,5 % y reaviva el temor a la burbuja de la IA
El Nasdaq retrocede un 5,5 % y entra en corrección. Las caídas de Nvidia y AMD desatan dudas sobre la rentabilidad de las inversiones en IA.

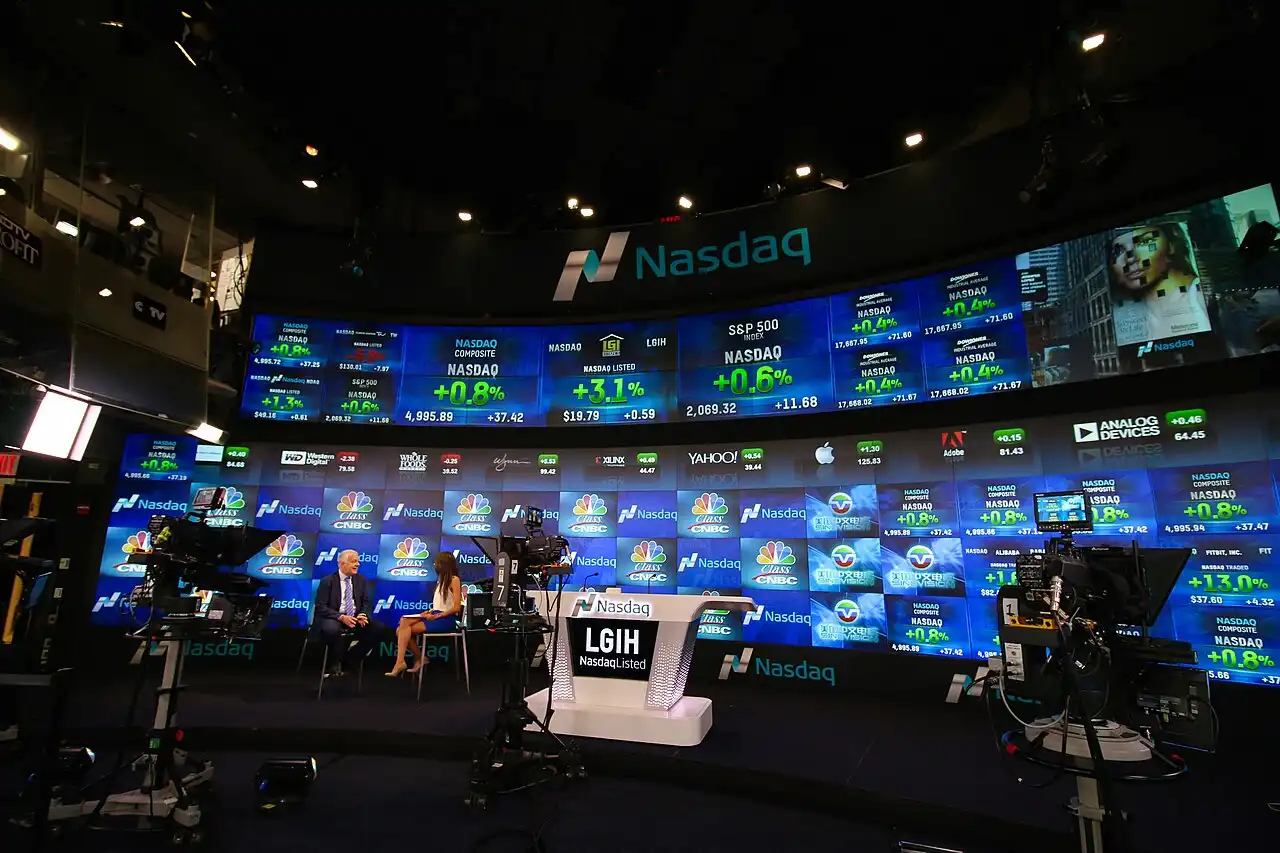
Foto: Luca Marfè / Italia all'ONU, CC BY 2.0.
Resumen
- El Nasdaq pierde un 5,5 % y entra en corrección tras semanas de caídas
- Nvidia y AMD se hunden ante las dudas sobre las inversiones en IA
- La sacudida llega a Asia, pero no prueba que la burbuja haya estallado
La burbuja de la inteligencia artificial vuelve a estar en el centro de las preocupaciones de los mercados financieros. Wall Street sufrió el jueves 5 de noviembre una de sus peores jornadas de los últimos años, con una caída del 5,5 % del Nasdaq y fuertes pérdidas en empresas como Nvidia y AMD. El desplome, que ha continuado este viernes en los mercados asiáticos, refleja las crecientes dudas sobre la rentabilidad de las enormes inversiones destinadas a desarrollar la IA.
Todavía no puede afirmarse que la burbuja haya estallado, pero la corrección bursátil es considerable. El Nasdaq acumula un retroceso cercano al 12 % desde su máximo de octubre y los inversores empiezan a cuestionar cuánto dinero podrán recuperar las compañías que están gastando miles de millones en chips, centros de datos y capacidad de computación. La inteligencia artificial sigue avanzando. Lo que está perdiendo parte de su atractivo es la idea de que cualquier inversión relacionada con ella terminará siendo extraordinariamente rentable.
La inquietud no responde a una sola noticia. Se han encadenado varias oleadas de ventas en las últimas semanas, los costes de financiación siguen siendo elevados y las elecciones legislativas estadounidenses han añadido incertidumbre sobre el futuro de los grandes proyectos tecnológicos.
Durante meses, las expectativas de crecimiento justificaron valoraciones bursátiles cada vez más exigentes. El problema aparece cuando el mercado deja de conformarse con las promesas y empieza a exigir resultados.
El golpe a Nvidia y los fabricantes de semiconductores
La sesión del jueves dejó cifras difíciles de ignorar. El Nasdaq Composite cerró en 24.315 puntos tras perder un 5,5 %, mientras que el S&P 500 retrocedió un 4,4 % y el Dow Jones cayó un 3,4 %, equivalente a unos 1.833 puntos.
Para el Nasdaq fue su peor jornada en 19 meses. Su descenso desde el máximo registrado el 6 de octubre alcanzó aproximadamente el 11,9 %, superando el umbral del 10 % que los mercados consideran una corrección bursátil.
Las mayores pérdidas se concentraron en compañías vinculadas al desarrollo de infraestructuras para inteligencia artificial.
Nvidia, uno de los grandes símbolos del auge tecnológico, perdió un 9,3 % en una sola sesión. AMD se desplomó un 17,3 %, mientras que CoreWeave, especializada en alquilar capacidad informática para aplicaciones de IA, retrocedió un 9,8 %.
El índice de semiconductores de Filadelfia cayó un 12,2 %. El castigo también alcanzó a empresas energéticas y proveedoras de equipos para centros de datos, como GE Vernova, que cedió un 7,5 %.
Las ventas borraron aproximadamente 2,5 billones de dólares de capitalización bursátil de las empresas del Nasdaq. No significa que esa cantidad de dinero haya desaparecido físicamente ni que represente pérdidas realizadas por todos los inversores, sino que el valor conjunto de las compañías cotizadas se redujo de forma abrupta.
Resulta especialmente significativo porque las empresas tecnológicas habían sostenido buena parte de las ganancias de Wall Street durante los últimos años. Su enorme peso en los índices hace que una caída de Nvidia, por ejemplo, afecte al conjunto del mercado estadounidense.
El problema detrás del entusiasmo inversor
El debate económico es bastante más profundo que una mala sesión de Bolsa.
Durante el auge de la inteligencia artificial, las principales empresas tecnológicas han comprometido cantidades extraordinarias de capital para construir centros de datos, adquirir procesadores especializados y desarrollar nuevos modelos.
Microsoft, Alphabet, Amazon y Meta participan en una carrera por disponer de suficiente capacidad informática para atender una demanda que esperan que siga creciendo.
La cuestión es que invertir mucho no garantiza ganar mucho.
Para justificar los precios alcanzados por numerosas acciones tecnológicas, las empresas deberán transformar ese gasto en ingresos sostenibles y beneficios suficientes. Y tendrán que hacerlo antes de que los costes de mantenimiento, electricidad, renovación de equipos y financiación erosionen su rentabilidad.
Una compañía puede desarrollar una tecnología revolucionaria y, aun así, convertirse en una inversión decepcionante si sus acciones se compraron a un precio excesivo.
No sería la primera vez. A finales de los años noventa, internet representaba una transformación real de la economía, pero eso no impidió que muchas compañías sobrevaloradas desaparecieran después del estallido de la burbuja puntocom.
La comparación tiene límites: las grandes tecnológicas actuales cuentan con negocios consolidados y, en numerosos casos, generan beneficios considerables. Sin embargo, existe un parecido importante en las expectativas. El mercado está intentando calcular cuánto valdrá una tecnología cuyo potencial económico todavía no se conoce completamente.
Las inversiones circulares añaden riesgos
Una de las cuestiones que más preocupa es la financiación circular dentro del sector.
El Banco de Pagos Internacionales publicó en octubre de 2026 un estudio sobre las relaciones financieras entre compañías de inteligencia artificial. Según sus datos, entre 2021 y 2025 el 28,7 % del valor de las operaciones de inversión realizadas por empresas de IA correspondió a participaciones en otras compañías del mismo sector.
El organismo también constató que el 55,2 % de las inversiones recibidas por empresas de IA procedía de otras compañías relacionadas con esta tecnología.
Estas relaciones pueden responder a necesidades comerciales perfectamente legítimas, como garantizar el suministro de chips o asegurar capacidad informática.
El riesgo aparece cuando una empresa financia a otra que, al mismo tiempo, se convierte en cliente de sus productos o servicios. Esas operaciones pueden impulsar el crecimiento de ambas, pero también dificultan la evaluación de la demanda independiente y aumentan la exposición financiera entre compañías.
Si una parte de la cadena empieza a tener problemas para pagar sus compromisos, las dificultades podrían extenderse a sus proveedores, inversores y acreedores.
La política también golpea a los centros de datos
Las elecciones legislativas estadounidenses del 3 de noviembre han introducido otro elemento de incertidumbre.
Las victorias demócratas y el cambio de equilibrio político en el Congreso han aumentado las expectativas de un mayor control sobre la construcción de centros de datos y sobre determinadas actividades relacionadas con la inteligencia artificial.
No se trata de una prohibición general de estas instalaciones. El problema para los inversores es la posibilidad de nuevas restricciones, exigencias administrativas y retrasos en proyectos que necesitan enormes cantidades de electricidad, agua y suelo.
En diferentes comunidades estadounidenses ha crecido la oposición a las nuevas instalaciones por sus posibles consecuencias sobre los suministros locales, los precios de la energía y el territorio.
Para empresas que han calculado sus ingresos futuros suponiendo una expansión rápida de las infraestructuras, cualquier retraso puede alterar significativamente sus previsiones de rentabilidad.
Una instalación que tarda más en construirse empieza a generar ingresos más tarde, mientras que los intereses de su financiación pueden seguir acumulándose.
Esta combinación de costes elevados, deuda e incertidumbre regulatoria ayuda a explicar por qué las ventas bursátiles se han concentrado precisamente en los sectores más relacionados con la infraestructura de IA.
Conviene distinguir, no obstante, entre las restricciones que ya existen, las iniciativas aprobadas localmente y los cambios regulatorios que los mercados temen pero que todavía no se han materializado.
El desplome cruza el Pacífico y llega a Europa
La sacudida no se ha limitado a Estados Unidos.
Durante la jornada del viernes 6 de noviembre, las principales bolsas asiáticas registraron importantes descensos, especialmente en países con una elevada concentración de fabricantes de semiconductores.
El Nikkei japonés cayó alrededor de un 6 %, mientras que el Kospi surcoreano sufrió un retroceso de magnitud similar. En Corea del Sur y Taiwán, las pérdidas llegaron a superar el 8 % durante algunos momentos de la sesión, antes de moderarse.
Fabricantes como Samsung Electronics, SK Hynix y TSMC se vieron afectados por las ventas. También retrocedieron empresas vinculadas al negocio de la computación y las inversiones tecnológicas, entre ellas SoftBank.
En Europa, la inquietud se trasladó a los mercados y a las compañías industriales que suministran equipos o tecnología para centros de datos. Entre las empresas especialmente expuestas a este negocio figuran ASML, Infineon, Schneider Electric y Siemens Energy.
El alcance internacional del desplome demuestra hasta qué punto la expansión de la IA ha conectado a fabricantes de chips, compañías eléctricas, proveedores de infraestructura y grandes plataformas digitales.
Pese al nerviosismo, los futuros del Nasdaq apuntaban este viernes a cierta recuperación antes de la apertura estadounidense. Nvidia y otros fabricantes de semiconductores también mostraban rebotes en las operaciones previas.
Ese movimiento introduce un matiz importante: una caída bursátil puede ser muy intensa sin convertirse necesariamente en un desplome prolongado.
Por qué una corrección no confirma el estallido de la burbuja
En los mercados financieros, una corrección bursátil suele identificarse con una pérdida de al menos el 10 % respecto a un máximo reciente. Una caída del 20 % suele utilizarse como referencia para hablar de un mercado bajista.
Una burbuja financiera es algo diferente. Se produce cuando las valoraciones de determinados activos se alejan de forma considerable de unos beneficios o expectativas económicas razonablemente sostenibles, impulsadas por una confianza excesiva en futuras ganancias.
No existe una cifra universal que permita identificarla automáticamente ni un mecanismo que confirme su estallido en una sesión concreta.
El retroceso del Nasdaq muestra que las expectativas sobre el negocio de la IA están cambiando, pero no demuestra que la tecnología carezca de valor ni que todas las compañías del sector estén sobrevaloradas.
Hay argumentos para interpretar el movimiento como una corrección de excesos. Numerosas empresas cuentan con ingresos reales, clientes y aplicaciones comerciales que no dependen únicamente de la especulación financiera.
También existen motivos para mantener la cautela. El volumen de inversión comprometido, el creciente recurso al endeudamiento y la dificultad para anticipar los beneficios futuros pueden provocar pérdidas adicionales si la demanda no responde como esperan las compañías.
Los tipos de interés son otro factor decisivo. Cuando financiarse resulta caro, los proyectos que necesitan muchos años para recuperar su inversión pierden atractivo frente a negocios capaces de generar beneficios inmediatos.
La cuestión tampoco afecta por igual a todos. Una gran empresa con abundante liquidez puede soportar varios ejercicios de inversiones intensivas. Una compañía pequeña que depende de nuevas rondas de financiación tiene mucho menos margen si los inversores dejan de aportar capital.
El examen que aguarda al negocio de la IA
Los próximos resultados empresariales tendrán una importancia especial para determinar si el retroceso de las tecnológicas es pasajero o anticipa un ajuste más profundo.
Los inversores deberán comprobar si los ingresos vinculados a la inteligencia artificial crecen al ritmo necesario para compensar el gasto en infraestructura. También será relevante observar la evolución de los márgenes, el flujo de caja, la deuda y la utilización efectiva de los centros de datos.
Una desaceleración de las compras de chips sería especialmente significativa para fabricantes como Nvidia y AMD. Del mismo modo, un retraso generalizado en nuevos proyectos afectaría a empresas constructoras, suministradores eléctricos y proveedores de servicios en la nube.
Pero el crecimiento comercial de la IA podría continuar incluso con unas acciones considerablemente más baratas.
Esa distinción resulta fundamental. El éxito de una tecnología y la rentabilidad de invertir en sus empresas no son lo mismo.
La inteligencia artificial puede transformar sectores enteros y mejorar la productividad sin que todas las compañías que participan en su desarrollo consigan recuperar las cantidades invertidas.
El desplome del 5 de noviembre no demuestra que la burbuja de la IA haya estallado. Sí deja una señal difícil de ignorar: Wall Street ha empezado a exigir algo más que promesas de crecimiento.
Durante buena parte del auge tecnológico, el mercado premió a quienes anunciaban inversiones cada vez mayores. El siguiente examen será bastante menos espectacular y mucho más exigente: demostrar que esas inversiones pueden convertirse en beneficios sostenibles.


Detenido en Florida el padre de Meghan Markle por pornografía infantil

Firefly Aerospace firma un contrato de 1.300 millones para Blacklift

El Congo exige a EE. UU. inversiones reales tras el pacto de minerales

Huelga en Francia: 575.000 manifestantes y la Torre Eiffel cerrada

Motorola Signature 27: compatible con GrapheneOS por 1.899 € en España
-

 Naturaleza
Terremotos en España el 6 de noviembre: sismos en Granada y Canarias
-

 Naturaleza
Incendios en España hoy, 6 de noviembre: focos detectados y riesgo
-
 Naturaleza
Los embalses de España caen al 56 % tras perder 407 hm³ en una semana
-
 Tecnología
Assassin’s Creed Valhalla estrena Nueva Partida+ gratis en PS5 y Xbox
-
 Salud
Sanidad limita las guardias MIR a 17 horas y sube su sueldo en 2027
-
 España
Detienen a Dr. Love y a su mujer por presunta trata en la red Apricots
-
 Economía
El S&P 500 se desploma un 3,9% por la IA tras el triunfo demócrata
-
 Tecnología
EEUU vota por limitar los centros de datos y OpenAI anuncia un pacto
-
 España
Vox lidera entre policías y militares: PP, Vox y SALF suman el 81,2%
-
 Ciencia
Vall d’Hebron creará gemelos digitales para personalizar tratamientos
-
 Tecnología
China utiliza más datos para ejecutar IA que para entrenarla: récord
-
 Deportes
El fútbol español parará en el minuto 9 en homenaje a Jesús de Miguel