
Economía
La AIReF prevé un incumplimiento del gasto en 2026 y ajustes en 2027
La AIReF prevé un crecimiento del gasto neto del 7,3 % en 2026, superior al 3,5 % comprometido. El próximo Gobierno deberá ajustar las cuentas.

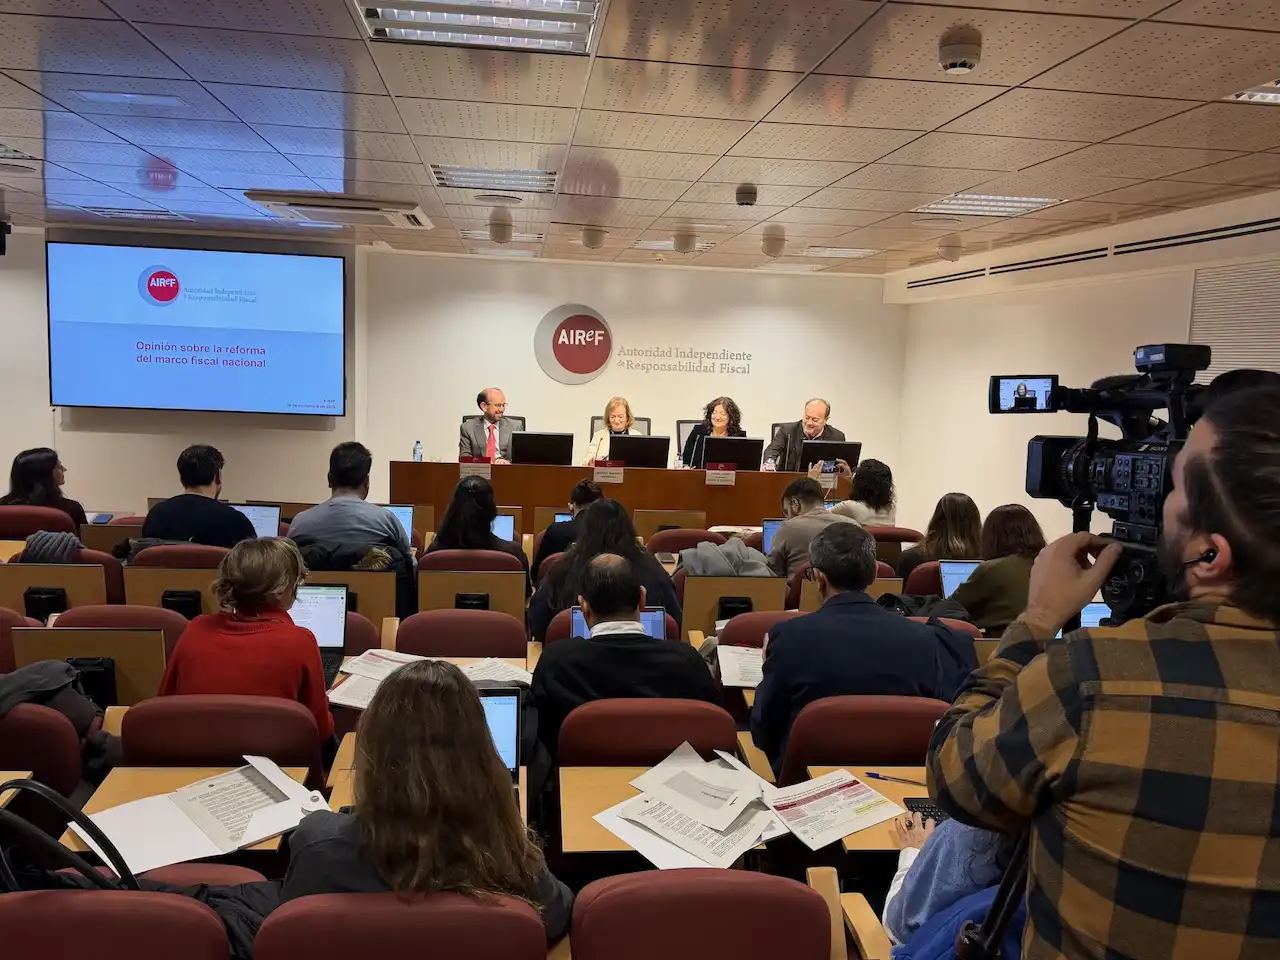
Imagen: AIReF (Autoridad Independiente de Responsabilidad Fiscal).
Resumen
- La AIReF prevé que España incumpla los límites de gasto en 2026
- El gasto neto crecería un 7,3 %, frente al 3,5 % pactado con la UE
- El próximo Gobierno tendrá que corregir el desvío y negociar con Bruselas
La Autoridad Independiente de Responsabilidad Fiscal (AIReF) advierte de que España incumplirá en 2026 los límites de gasto comprometidos con la Unión Europea, una desviación que obligará al próximo Gobierno a adoptar medidas para corregir las cuentas públicas. El organismo eleva al 7,3 % su previsión de crecimiento del gasto neto, frente al 3,5 % establecido en el plan fiscal pactado con Bruselas.
El aviso, presentado este miércoles 4 de noviembre, llega a menos de un mes de las elecciones generales del 29 de noviembre. El Ejecutivo que salga de las urnas heredará unas finanzas públicas con menos margen de maniobra y deberá decidir cómo reconducir la situación. Reducir determinados gastos, aumentar los ingresos o combinar ambas medidas son las principales opciones, aunque la AIReF todavía no puede concretar la cuantía del ajuste necesario.
La advertencia supone un cambio respecto a los análisis anteriores. Hasta ahora, el supervisor fiscal contemplaba la posibilidad de evitar el incumplimiento mediante las excepciones europeas para determinados gastos de defensa y medidas energéticas. Las nuevas previsiones indican que esa flexibilidad podría resultar insuficiente para mantener a España dentro de los compromisos adquiridos.
La AIReF eleva al 7,3 % el crecimiento previsto del gasto público
El informe sobre los proyectos y las líneas fundamentales de los presupuestos de las administraciones públicas para 2027 confirma un deterioro de las previsiones fiscales. En julio, la AIReF calculaba que el gasto primario neto de medidas de ingresos crecería un 6,4 % durante 2026. La estimación aumenta nueve décimas y alcanza el 7,3 %.
La diferencia respecto al 3,5 % comprometido con Bruselas asciende a 3,8 puntos porcentuales. El organismo considera que las desviaciones acumuladas superarán los márgenes permitidos durante 2026 y los ejercicios posteriores del plan fiscal vigente.
El indicador utilizado por la Unión Europea no equivale al gasto público total. Se trata del denominado gasto primario neto, que excluye los intereses de la deuda y ajusta el cálculo por determinadas medidas de ingresos, entre otros conceptos. Es la referencia principal del nuevo marco de vigilancia fiscal europeo.
Esto significa que un país puede mantener su déficit por debajo del 3 % del producto interior bruto (PIB) y, aun así, incumplir la senda de crecimiento del gasto acordada con la Comisión Europea. Son dos obligaciones fiscales diferentes, aunque relacionadas.
Las excepciones por defensa y energía no bastarían
La normativa europea permite aplicar determinadas cláusulas de salvaguardia para acomodar gastos extraordinarios. España dispone de margen para excluir del cálculo parte del incremento del gasto en defensa y podría beneficiarse también de la flexibilidad relacionada con la crisis energética provocada por la guerra en Irán.
Sin embargo, las nuevas estimaciones apuntan a que las desviaciones superarían incluso el margen adicional permitido. La aplicación definitiva de estas excepciones dependerá de las condiciones establecidas por la Comisión Europea.
Uno de los problemas pendientes es determinar qué medidas energéticas aprobadas por el Gobierno español pueden acogerse a esa flexibilidad. La AIReF considera que las actuaciones recogidas en los decretos anticrisis no encajan necesariamente en los requisitos europeos.
La cuantía del ajuste todavía está por determinar
El supervisor fiscal no ha establecido una cifra definitiva de ahorro o ingresos adicionales que deba conseguir el próximo Ejecutivo.
El cálculo dependerá de las excepciones que finalmente acepte Bruselas, de los resultados presupuestarios definitivos de 2026 y de las decisiones que adopten las autoridades españolas.
La distinción importa: la necesidad de corregir la desviación no supone que exista un recorte concreto aprobado, ni que se haya decidido aumentar un impuesto determinado.
El próximo Gobierno podrá negociar otro plan fiscal con Bruselas
El resultado de las elecciones generales del 29 de noviembre introducirá otra variable. El Gobierno que se constituya después de los comicios podrá negociar con la Comisión Europea un nuevo Plan Fiscal y Estructural de Medio Plazo, que establecería compromisos presupuestarios para los ejercicios siguientes.
Pero esa posibilidad tiene límites. Un nuevo acuerdo no elimina automáticamente los incumplimientos correspondientes a 2026, que deberán evaluarse conforme a los compromisos actualmente vigentes.
El futuro Ministerio de Hacienda tendrá que combinar las prioridades políticas del nuevo Ejecutivo con las exigencias comunitarias. Una corrección puede apoyarse tanto en la contención del gasto como en medidas que incrementen los ingresos públicos.
No existe, por tanto, una obligación automática de recortar las pensiones, los salarios públicos o una prestación determinada. Tampoco está decidida una subida generalizada de impuestos. Esas serían decisiones políticas y presupuestarias que deberían concretarse posteriormente.
La inflación sube al 3,6 % y el déficit alcanzaría el 2,8 %
El deterioro de las previsiones fiscales coincide con una revisión del escenario económico español. La AIReF eleva al 2,6 % el crecimiento previsto del PIB en 2026, una décima más que en su anterior estimación, y calcula que la economía crecerá un 2,2 % en 2027.
La inflación presenta una evolución menos favorable. El organismo prevé una tasa media del 3,6 % en 2026 y del 3 % en 2027, con revisiones al alza de tres y seis décimas, respectivamente. La persistencia de las tensiones energéticas internacionales sigue condicionando las perspectivas económicas.
En cuanto al saldo de las administraciones públicas, la AIReF sitúa el déficit previsto en el 2,8 % del PIB en 2026 y en el 2,6 % para 2027. Si se mantienen las políticas actuales, el desequilibrio volvería a aumentar progresivamente hasta alcanzar el 3 % en 2031.
Detrás de esta evolución aparecen varias presiones estructurales: el envejecimiento de la población, el mayor coste financiero de la deuda pública y los compromisos adicionales en defensa.
La deuda, medida en porcentaje del PIB, podría seguir reduciéndose hasta el 95,4 % en 2031. Sin embargo, esa mejora no elimina las dificultades presupuestarias. El aumento de los intereses implica destinar más recursos al servicio de la deuda y disponer de menos margen para otras políticas.
La falta de nuevos presupuestos complica la planificación
La presidenta de la AIReF, Inés Olóndriz, ha vuelto a cuestionar la ausencia de nuevos Presupuestos Generales del Estado durante la legislatura. La prórroga de las cuentas de 2023 ha limitado la capacidad de planificar a medio plazo y dificulta la adaptación del presupuesto a las nuevas necesidades económicas.
El organismo insiste en que la situación requiere una planificación plurianual que permita controlar las desviaciones y evitar que continúen acumulándose.
La dificultad no se limita a la Administración central. Las comunidades autónomas y las entidades locales también están sujetas a reglas de estabilidad y gasto, por lo que resulta necesaria una coordinación entre los distintos niveles de gobierno.
Las cuentas públicas serán una de las primeras pruebas del nuevo Ejecutivo
La advertencia de la AIReF introduce un condicionante económico importante en la recta final de la campaña electoral. Los partidos pueden presentar propuestas fiscales diferentes, pero el Gobierno que asuma el poder tendrá que afrontar los compromisos de gasto adquiridos por España.
La economía española mantiene unas perspectivas de crecimiento positivas, aunque la inflación, las necesidades de financiación y las presiones sobre el presupuesto reducen la capacidad para asumir nuevas obligaciones sin medidas compensatorias.
El alcance definitivo de los ajustes dependerá de Bruselas, de la ejecución presupuestaria y de las decisiones del próximo Ejecutivo. Lo que la AIReF considera cada vez menos viable es mantener la trayectoria actual de gasto sin corregir las desviaciones.
El próximo Gobierno no partirá de cero en materia presupuestaria: recibirá una senda fiscal comprometida con la Unión Europea y la responsabilidad de devolverla a los límites establecidos.


El remake de Zelda: Ocarina of Time debuta con 96 puntos en Metacritic

Ignacio González niega favorecer a su hermano y cuñado en el caso Lezo

Detenido por robar 30 corderos en Daimiel: perdió las llaves al huir

Baleares abrirá tres ayudas para autónomos entre enero y mayo de 2027

EH Bildu denuncia 981 pisos de Vitoria con ayudas en manos privadas
-

 Naturaleza
Terremotos en España hoy, 4 de noviembre: seísmo de 2,5 en Granada
-

 Naturaleza
Incendios en España hoy, 4 de noviembre: focos y riesgo por zonas
-
 Naturaleza
Embalses en España, 4 de noviembre: bajan al 56% tras perder 407 hm³
-
 España
Óscar Puente dimite tras Urda y deja las listas del PSOE para el 29N
-
 España
Puente anuncia menos trenes Madrid-Sevilla tras el accidente de Urda
-
 Economía
Las Letras del Tesoro a un año suben al 3,045%, máximos desde 2024
-
 Mundo
Bruselas insta a preparar kits de 72 horas y a formar a los niños
-
 Mundo
Nápoles cierra su aeropuerto todo noviembre y desvía vuelos a Salerno
-
 Salud
Wegovy oral llega a España con 30 comprimidos: precio y cómo tomarlo
-
 Salud
Kisunla contra el alzhéimer ya se administra en la privada española
-
 España
Urda: el control de Adif pidió disculpas por otra orden errónea a Iryo
-
 España
El juez pide a la UDEF investigar la marca T de las joyas de Zapatero