
España
Almeida admite un error de 97 millones en el plan del Real Madrid
El informe de Valdebebas elevó erróneamente de 1,46 a 98,6 millones el beneficio municipal previsto. Almeida reconoce el fallo y defiende el proyecto.

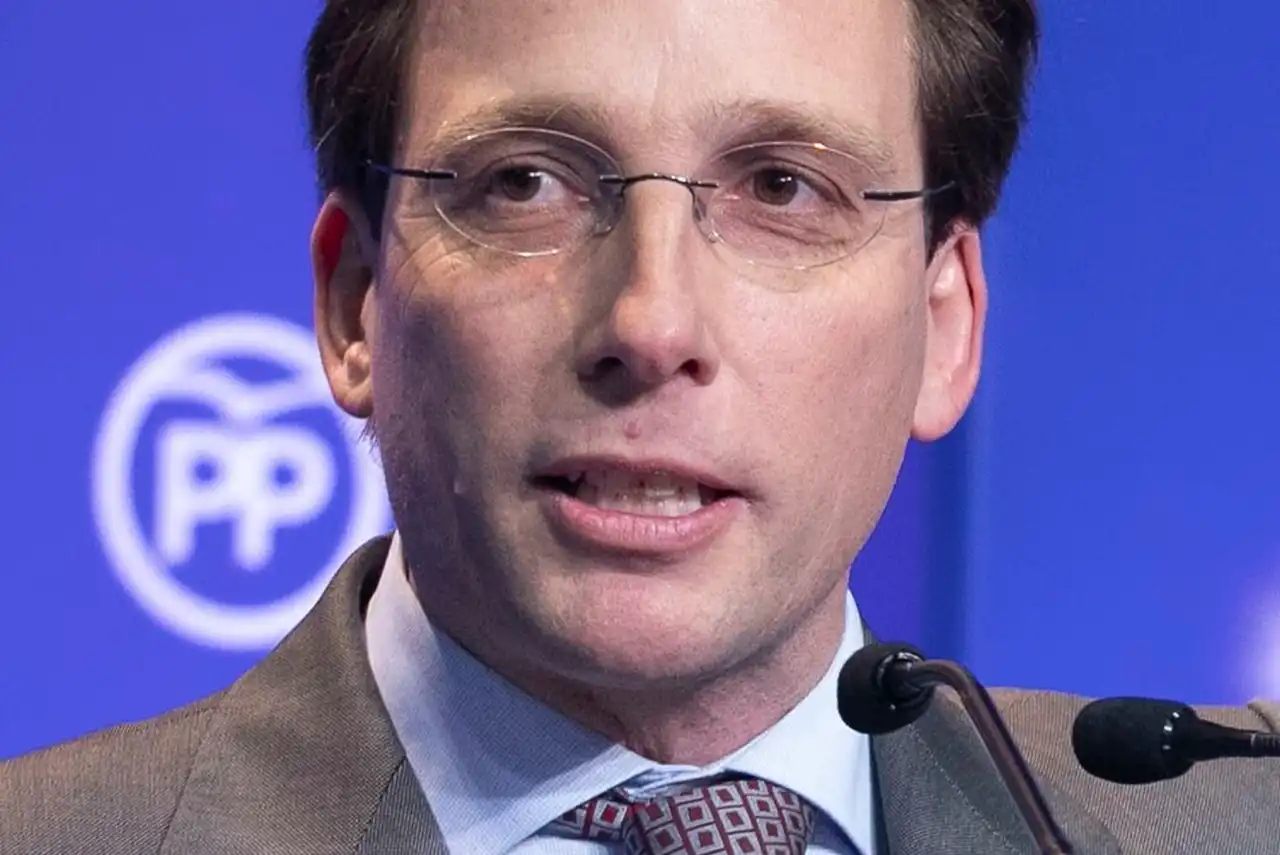
Por PP Comunidad de Madrid - CC BY 2.0, Wikimedia Commons
Resumen
- Almeida admite un error de 97 millones en el informe de Valdebebas
- El beneficio anual previsto cae de 98,6 a 1,46 millones
- El alcalde defiende la operación y anuncia que corregirá el informe
El alcalde de Madrid, José Luis Martínez-Almeida, ha reconocido este lunes, 26 de octubre de 2026, un error de cálculo en el informe económico que respalda la recalificación de los terrenos del Real Madrid en Valdebebas. La equivocación elevó artificialmente el beneficio anual previsto para las arcas municipales de 1,46 millones a 98,6 millones de euros, una diferencia superior a los 97 millones. Pese a admitir el fallo, el regidor sostiene que no tendrá consecuencias económicas reales y que la operación urbanística seguirá adelante.
El problema está en el cálculo del Impuesto sobre Actividades Económicas (IAE) que generarían los alquileres de los futuros edificios del complejo. La consultora Savills, contratada por el Ayuntamiento para evaluar la viabilidad económica del proyecto, aplicó un 10 % donde debía utilizar un 0,1 %. El resultado fue una previsión de recaudación cien veces superior a la correcta en ese concepto tributario, que terminó alterando las conclusiones económicas del documento.
La equivocación afecta a uno de los argumentos utilizados para justificar una transformación urbanística de gran envergadura: el beneficio que obtendría Madrid al permitir nuevos usos comerciales, empresariales y de servicios en terrenos que pertenecen al club blanco.
Almeida reconoce que el error es «indiscutible», pero insiste en que no supone una pérdida efectiva para el Ayuntamiento. La oposición, por su parte, cuestiona la operación y reclama que se revise. Entre ambas posiciones queda una cuestión relevante: las cifras con las que se presentó el beneficio público del proyecto no eran correctas.
Un error matemático que convirtió 980.000 euros en 98 millones
El origen del problema es una multiplicación recogida en el estudio económico elaborado por Savills. El informe examinaba los ingresos tributarios que obtendría el Ayuntamiento de Madrid cuando comenzaran a funcionar los edificios previstos en Valdebebas.
Para calcular la recaudación estimada del IAE correspondiente al alquiler de inmuebles, la consultora tomó como referencia un valor catastral aproximado de 980,9 millones de euros. Según el criterio recogido en el propio documento, debía aplicar sobre esa cantidad un porcentaje del 0,1 %.
Sin embargo, utilizó el coeficiente 0,1, equivalente al 10 %, cuando el correcto era 0,001.
La diferencia es considerable. La operación realizada elevó la recaudación anual prevista a unos 98,09 millones de euros, cuando el resultado correcto habría sido de aproximadamente 980.894 euros.
No se trata de una pequeña desviación estadística ni de una diferencia de redondeo. El cálculo equivocado multiplicó por cien el resultado previsto para ese impuesto y añadió unos 97,1 millones de euros inexistentes a las estimaciones de ingresos municipales.
Conviene precisar que el error afecta a una proyección económica, no a un impuesto que se haya cobrado indebidamente. Los ingresos dependen de que el desarrollo urbanístico se complete y de que las actividades previstas entren efectivamente en funcionamiento.
El beneficio municipal cae de 98,6 a 1,46 millones
El efecto sobre las cuentas globales resulta especialmente significativo porque el error no se limita a una partida aislada: modifica el balance económico que el estudio atribuye al Ayuntamiento.
El documento contemplaba originalmente unos 131,2 millones de euros de ingresos municipales anuales relacionados con el desarrollo de Valdebebas. Una vez corregido el cálculo del IAE, esa previsión se reduce a aproximadamente 34,1 millones.
Los gastos municipales estimados se mantienen en torno a 32,6 millones de euros anuales. La diferencia entre ingresos y gastos deja, por tanto, un beneficio previsto de apenas 1,46 millones, frente a los 98,6 millones calculados inicialmente.
La operación continúa presentando un saldo positivo según esas estimaciones corregidas, pero el margen es mucho más estrecho. Y eso importa. Una cosa es defender un proyecto por su capacidad para generar actividad económica y otra justificar su sostenibilidad presupuestaria con unas previsiones que contenían un error de esta magnitud.
Las cifras, en cualquier caso, siguen siendo estimaciones sujetas a la ejecución del proyecto, a la ocupación de los futuros inmuebles y a los ingresos y costes que finalmente se produzcan.
Almeida admite el error, pero asegura que no perjudica al Ayuntamiento
Martínez-Almeida ha reconocido públicamente la equivocación y ha anunciado que el Ayuntamiento procederá a rectificar el informe. Sin embargo, ha rechazado que el fallo comprometa la viabilidad de la recalificación o provoque pérdidas reales para las arcas municipales.
El alcalde ha argumentado que los impuestos se liquidan conforme a los tipos y coeficientes legalmente establecidos, independientemente de las cantidades que aparezcan en un estudio previo. En consecuencia, sostiene que el Ayuntamiento nunca habría ingresado los 98 millones adicionales que figuraban en el documento.
«Íbamos a cobrar lo que hay que cobrar, no lo que ponía en ese informe», ha defendido el regidor.
Su explicación distingue entre dos cuestiones que no son exactamente iguales. Por un lado, el dinero que efectivamente puede recaudar la Administración; por otro, las previsiones económicas utilizadas para respaldar una decisión urbanística.
El primer aspecto no cambia por una multiplicación incorrecta. El segundo sí.
Almeida insiste en que la modificación del planeamiento sigue siendo beneficiosa para Madrid porque permitirá obtener terrenos públicos, incorporar equipamientos y desarrollar nuevas actividades económicas en Valdebebas.
El problema es que el informe de sostenibilidad económica constituye una pieza relevante del procedimiento. Su función no consiste únicamente en anticipar cuánto se cobrará en impuestos, sino también en evaluar si las nuevas instalaciones y servicios supondrán una carga asumible para las cuentas municipales.
Reconocer un error de cálculo no implica automáticamente que deba paralizarse una operación. Tampoco permite concluir, por sí solo, que todo el estudio siga siendo válido sin revisar sus resultados.
Qué pretende construir el Real Madrid en Valdebebas
La controversia afecta a uno de los desarrollos urbanísticos más ambiciosos vinculados al Real Madrid. El proyecto, denominado Madrid Innovation District, pretende transformar buena parte de los terrenos que el club posee junto a su ciudad deportiva en Valdebebas, al norte de la capital.
La parcela ocupa aproximadamente 1,2 millones de metros cuadrados, equivalentes a 120 hectáreas. De esa superficie, unas 35 hectáreas corresponden a las actuales instalaciones deportivas y otras 85 permanecen sin desarrollar.
El Ayuntamiento aprobó inicialmente el 30 de julio de 2026 una modificación del Plan General de Ordenación Urbana que permite ampliar los usos autorizados en esos terrenos.
Hasta entonces, el suelo estaba destinado fundamentalmente a actividades deportivas privadas. Con la modificación urbanística se abren nuevas posibilidades de explotación económica mediante la implantación de oficinas, hoteles, centros educativos, residencias de estudiantes, un hospital privado, comercios y otros equipamientos.
El proyecto también contempla instalaciones vinculadas a la investigación, la innovación tecnológica y la actividad empresarial, con la intención de crear un nuevo polo económico próximo al aeropuerto de Barajas y a IFEMA Madrid.
La modificación eleva la edificabilidad total permitida hasta 532.550 metros cuadrados, aproximadamente 172.550 más que los autorizados anteriormente.
Ese incremento es importante porque no solo amplía la superficie que podrá construirse, sino que también modifica las actividades que podrán desarrollarse en la parcela y, con ello, su potencial valor económico.
Según las estimaciones recogidas en la documentación urbanística, los terrenos del Real Madrid alcanzarían una valoración cercana a los 360 millones de euros. El estudio atribuye a la modificación urbanística un incremento de valor de unos 185,5 millones.
El beneficio económico definitivo para el club dependerá, no obstante, de cómo se ejecuten y exploten los distintos desarrollos.
El Ayuntamiento también ha defendido las ventajas públicas de la actuación. Según su propuesta, Madrid obtendría gratuitamente más de 200.000 metros cuadrados de suelo público. De ellos, unos 166.000 se dedicarían a zonas verdes y a la continuidad del Bosque Metropolitano, mientras que más de 35.000 se reservarían para un equipamiento público relacionado con la innovación tecnológica.
Estas aportaciones forman parte de los argumentos municipales favorables al proyecto y son distintas del beneficio fiscal anual cuya estimación se ha visto alterada por el error.
La consultora Savills, en el centro de las críticas de la oposición
La polémica también alcanza a la empresa responsable del estudio. El Ayuntamiento encargó el informe económico a la consultora inmobiliaria Savills, mediante un contrato de 8.700 euros adjudicado durante el verano.
La controversia no se limita a la multiplicación equivocada. La misma consultora había participado anteriormente en los trabajos económicos presentados por el Real Madrid para impulsar su proyecto urbanístico.
Esta circunstancia ha provocado críticas de Más Madrid, que cuestiona la independencia de una evaluación encargada por el Ayuntamiento cuando la empresa responsable había trabajado previamente para el promotor de la actuación.
La portavoz de la formación en el Consistorio, Rita Maestre, ha acusado al Gobierno municipal de favorecer un «pelotazo» urbanístico y ha anunciado que su grupo estudiará vías legales para intentar impedir la operación.
Más Madrid ya había advertido del error durante el periodo de alegaciones y sostiene que las deficiencias del análisis económico van más allá del cálculo del IAE. Entre sus objeciones figuran también las estimaciones de recaudación por el impuesto sobre bienes inmuebles y determinados costes atribuidos al desarrollo.
Según los cálculos defendidos por la formación, el proyecto podría generar un saldo municipal negativo durante sus primeros años de ejecución. Se trata de estimaciones de la oposición, no de pérdidas acreditadas ni de cantidades que el Ayuntamiento haya desembolsado.
Almeida, por su parte, ha defendido que cualquier objeción sobre la idoneidad de la consultora puede plantearse por los cauces legales correspondientes.
La participación previa de una empresa en trabajos para un promotor privado no demuestra, por sí misma, que exista una irregularidad administrativa. Lo que sí exige una explicación es cómo se garantiza la independencia de la evaluación y qué controles se aplicaron antes de incorporar el documento al expediente municipal.
La recalificación todavía tiene que superar nuevos trámites
La modificación urbanística recibió su aprobación inicial en julio de 2026, pero ese acuerdo no supone que la transformación de los terrenos esté definitivamente autorizada.
El procedimiento continuó con un periodo de información pública y presentación de alegaciones que terminó a finales de septiembre.
Entre los siguientes pasos previstos figuran la aprobación provisional por el Pleno del Ayuntamiento de Madrid y la posterior intervención de la Comunidad de Madrid, competente para resolver la aprobación definitiva del cambio de planeamiento.
La aparición del error plantea una incertidumbre sobre la tramitación. El Gobierno municipal ha anunciado que rectificará el estudio, pero no ha concretado si bastará con modificar el apartado equivocado, si deberá actualizar las conclusiones económicas completas o si será necesario repetir algún trámite.
La cuestión tiene relevancia porque la información económica estuvo a disposición pública durante el periodo de alegaciones. Una modificación sustancial de las previsiones podría requerir una valoración administrativa sobre el alcance de la corrección y sus efectos en el procedimiento.
Eso no significa que la equivocación obligue necesariamente a comenzar de nuevo. No consta una decisión administrativa que anule la aprobación inicial, y el alcalde mantiene su voluntad de continuar con el proyecto.
El calendario anunciado inicialmente por el Consistorio contemplaba desarrollar las obras de urbanización entre 2028 y 2030, mientras que la construcción progresiva de los edificios se extendería entre 2029 y 2035.
Por el momento, no se ha aclarado si la rectificación del informe tendrá consecuencias sobre esos plazos.
El beneficio público de Valdebebas deberá justificarse con las cifras corregidas
La operación urbanística del Real Madrid reúne intereses económicos considerables. El club pretende desarrollar una parte importante de sus terrenos y diversificar los usos permitidos, mientras que el Ayuntamiento defiende la obtención de suelo público, zonas verdes, equipamientos y nuevas oportunidades económicas para Madrid.
Ambas circunstancias pueden coexistir. Que un promotor privado obtenga beneficios de una recalificación no significa automáticamente que la ciudad salga perjudicada. Del mismo modo, la promesa de nuevas inversiones y puestos de trabajo no exime a la Administración de justificar las condiciones y los costes de la operación.
El error admitido por Almeida obliga a revisar un elemento central de esa justificación: el rendimiento económico previsto para las arcas municipales.
El informe original presentaba un beneficio anual próximo a los 100 millones de euros. Corregida la equivocación, la estimación se reduce a 1,46 millones. La diferencia no convierte necesariamente el proyecto en inviable, pero cambia sustancialmente la dimensión de una de sus ventajas económicas anunciadas.
Hay una distinción fundamental que no debería perderse entre declaraciones políticas y cifras: Madrid no ha perdido 97 millones de euros que tuviera ingresados o reconocidos como derecho de cobro. El problema es que un documento utilizado para evaluar la actuación proyectó unos ingresos muy superiores a los que correspondían según sus propios criterios de cálculo.
La rectificación anunciada tendrá que determinar cómo queda el balance económico del desarrollo y si sus conclusiones continúan respaldando la modificación urbanística.
Almeida considera que el fallo no altera las ventajas de la operación. La oposición entiende que pone en cuestión su justificación. Entre ambas posturas, el dato verificable sigue siendo el mismo: una previsión de 98,6 millones de beneficio municipal anual se ha convertido, tras corregir una multiplicación, en 1,46 millones de euros.
Y una decisión urbanística de estas dimensiones merece apoyarse en unas cuentas correctas, con independencia de quién sea el propietario de los terrenos.


GTA 6: Manni L. Perez esquiva las preguntas sobre Lucía en Instagram

Dos jueces del TC ven daño irreparable al voto por la ley de nietos

La fuerza antipandillas seguirá en Haití pese a cuatro desaparecidos

Atentado de Trappes: el sospechoso deja el hospital y vuelve detenido

Frente Amplio concurrirá al Congreso en toda España salvo en Teruel
-

 Naturaleza
Terremotos hoy en España: temblores en Málaga, Albacete y Granada
-

 España
Incendios en España hoy: fuego activo en Burgos y controlado en Zamora
-

 Naturaleza
Los embalses de España caen al 57,2 % al perder 352 hm³ en una semana
-
 Tecnología
Instagram estrena su app para Apple TV: cómo instalarla y ver Reels
-
 España
Accidente de autobús en Barcelona: 83 atendidos y sin más hallazgos
-
 Cultura
Muere a los 78 años Pepa Arenós, actriz de ‘Ventdelplà’ y ‘La Granja’
-
 Deportes
Balón de Oro 2026: fecha, horario, favoritos y dónde verlo en España
-
 España
Ortega Smith acusa a «los Netanyahu» de decidir las listas de Vox
-
 Deportes
Mbappé decide el Clásico: el Madrid gana 1-2 y se acerca al Barça
-
 Historia
Efemérides del 26 de octubre de 2026: qué pasó en España y el mundo
-
 Mundo
Un terremoto de magnitud 5,2 sacude Afganistán y se siente en Kabul
-
 Economía
Fernando Rodríguez presidirá el Bizum europeo que conectará 13 países