
Economía
La crisis de la vivienda amenaza el crecimiento económico de España
La crisis de vivienda amenaza el crecimiento de España: los alquileres caros frenan el consumo, dificultan encontrar empleo y amplían la desigualdad.

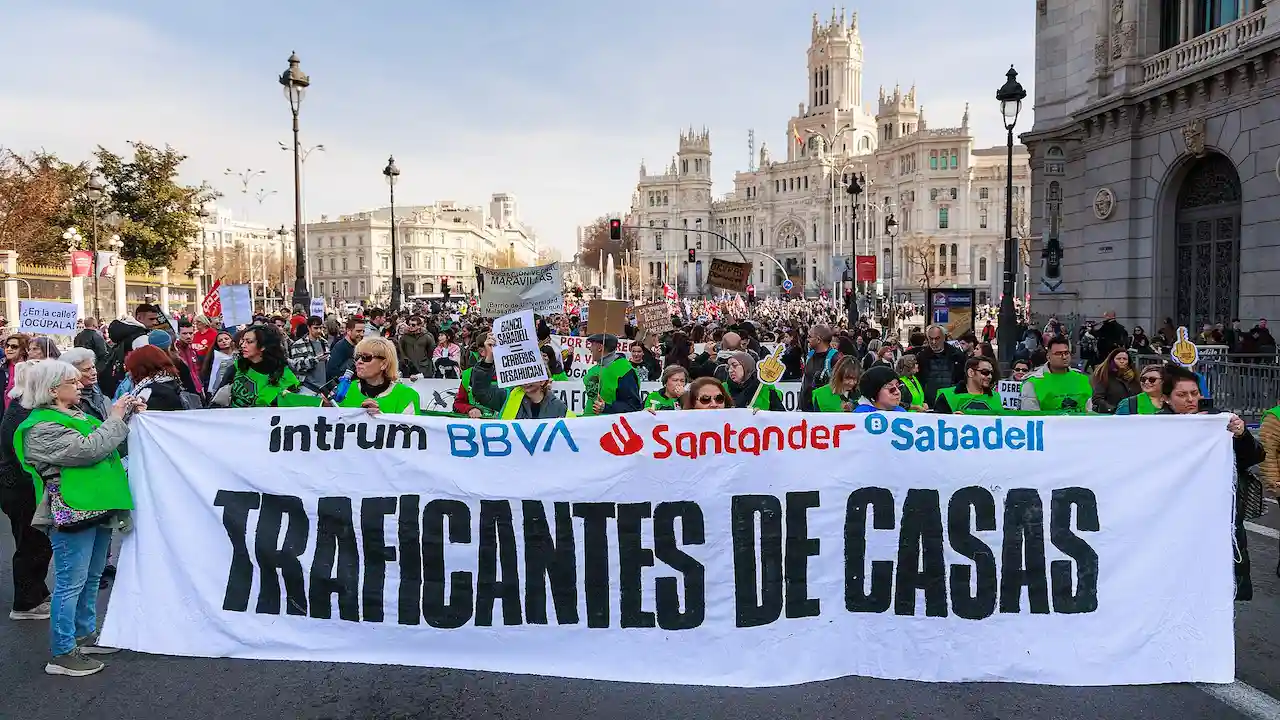
Foto: Barcex / Wikimedia Commons / CC BY-SA 4.0.
Resumen
- El encarecimiento de la vivienda amenaza el crecimiento económico español
- Los alquileres elevados frenan el consumo y dificultan cambiar de trabajo
- España arrastra un déficit de vivienda y un parque público reducido
La crisis de la vivienda en España ha dejado de ser únicamente un problema de acceso a un hogar para convertirse en una amenaza para el crecimiento económico. La Comisión Europea advierte de que la escasez de pisos asequibles, el encarecimiento de los inmuebles y las dificultades para encontrar alquiler pueden limitar la movilidad laboral y la llegada de trabajadores a las regiones que más los necesitan. Una situación que también reduce la capacidad de consumo de numerosas familias y agrava las desigualdades.
La advertencia llega en un momento especialmente significativo. En sus previsiones económicas del 17 de noviembre de 2026, Bruselas calcula que el PIB español crecerá un 2,6 % este año, antes de moderarse al 2,1 % en 2027 y al 1,9 % en 2028. España mantiene un ritmo de expansión relativamente sólido, pero uno de sus principales motores, la creación de empleo, podría encontrarse con un obstáculo cada vez más difícil de superar: la falta de viviendas donde se concentran las oportunidades de trabajo.
El problema es también una contradicción económica. España necesita trabajadores para sostener su actividad productiva, pero los precios de la vivienda dificultan que esas personas puedan instalarse donde hay empleo. Al mismo tiempo, una parte creciente de los ingresos familiares queda comprometida en el pago del alquiler o la hipoteca, reduciendo el dinero disponible para otros gastos.
La dimensión del encarecimiento resulta evidente. Según el Instituto Nacional de Estadística (INE), el precio de la vivienda aumentó un 12,2 % interanual en el segundo trimestre de 2026. La vivienda de segunda mano se encareció un 12,9 %, mientras que la nueva registró una subida del 7,4 %. Son incrementos que complican el acceso a la propiedad, incluso entre trabajadores con ingresos estables.
La falta de vivienda empieza a condicionar el mercado laboral
Uno de los efectos más preocupantes de la crisis inmobiliaria es su impacto sobre la movilidad de los trabajadores. En una economía que necesita cubrir vacantes y atraer profesionales, disponer de viviendas a precios razonables es una condición importante para que el mercado laboral funcione.
El mecanismo es sencillo. Una persona puede recibir una oferta de empleo en Madrid, Barcelona, Málaga o Valencia y encontrarse con que el salario no compensa el coste de trasladarse. La oportunidad laboral existe, pero acceder a ella puede resultar económicamente inviable.
Esta situación afecta especialmente a los trabajadores jóvenes, los profesionales con salarios medios y bajos y quienes necesitan cambiar de ciudad para mejorar sus condiciones laborales. También puede perjudicar a las empresas que buscan contratar personal en zonas con una oferta residencial limitada.
El Instituto Nacional de Estadística aporta un dato revelador. En 2025, el 7,6 % de la población mayor de 15 años buscó una vivienda sin conseguir cambiar de residencia. Entre esas personas, el 67,2 % señaló el precio excesivo como principal impedimento.
La consecuencia económica va más allá de las decisiones individuales. Si los trabajadores no pueden trasladarse a los lugares donde son más productivos, las empresas encuentran mayores dificultades para contratar y la economía pierde capacidad para aprovechar sus recursos. Es precisamente uno de los riesgos que destaca la Comisión Europea en sus últimas previsiones.
El alquiler reduce el consumo y limita el ahorro familiar
El segundo gran efecto de la crisis inmobiliaria aparece en los presupuestos domésticos. Cuanto mayor es el porcentaje de ingresos destinado a pagar una vivienda, menor es la cantidad disponible para alimentación, transporte, ocio, formación o ahorro.
El Banco de España ha calculado que los hogares que destinan más del 30 % de sus ingresos al alquiler consumen aproximadamente un 15 % menos que otros hogares de características similares con cargas residenciales reducidas.
Esta diferencia tiene implicaciones importantes para la actividad económica. El gasto de las familias sostiene una parte fundamental del producto interior bruto español, de modo que la presión inmobiliaria puede restar capacidad de crecimiento a otros sectores.
Los datos más recientes de CaixaBank Research, publicados el 19 de noviembre de 2026, permiten dimensionar el problema. Entre 2022 y 2026, el porcentaje de hogares analizados que destinaban más del 40 % de sus ingresos al alquiler pasó del 24,9 % al 26,5 %.
Es decir, más de una cuarta parte de esos hogares soporta una carga económica elevada que deja un margen limitado para afrontar otros gastos. El esfuerzo mediano destinado al alquiler también aumentó, desde el 26,8 % hasta el 27,8 % de los ingresos.
La vivienda no elimina ese dinero de la economía, puesto que el alquiler constituye un ingreso para los propietarios. Sin embargo, modifica su distribución y puede trasladar recursos desde hogares con una elevada necesidad de consumo hacia otros con mayor capacidad de ahorro.
La crisis agrava las diferencias entre propietarios e inquilinos
La desigualdad inmobiliaria constituye otro de los grandes problemas estructurales de España. La situación económica de dos familias con ingresos similares puede ser muy diferente dependiendo de si una tiene su vivienda pagada y la otra necesita afrontar un alquiler elevado.
Un estudio de la Fundación de Estudios de Economía Aplicada (Fedea), publicado en 2026 y basado en datos de 2019 a 2024, muestra que los hogares arrendatarios destinaban de media el 33,5 % de su renta a los gastos residenciales, frente al 17,3 % de los propietarios sin deuda hipotecaria.
La diferencia resulta todavía más marcada cuando se comparan los niveles de renta. Los hogares situados entre el 20 % con menores ingresos dedicaban, de media, el 36,2 % de su renta a la vivienda. Entre el 20 % con mayores ingresos, ese esfuerzo se reducía al 13,6 %.
Los precios inmobiliarios también tienen consecuencias patrimoniales. Quienes compraron su vivienda hace años pueden haberse beneficiado de su revalorización, mientras que quienes intentan acceder al mercado necesitan asumir precios de entrada cada vez mayores.
No significa que todos los propietarios sean económicamente acomodados ni que todos los inquilinos tengan dificultades. Lo que muestran los estudios es una brecha estructural que depende del patrimonio, los ingresos y el momento en que cada hogar accedió a su vivienda.
Los jóvenes afrontan mayores dificultades para emanciparse
El retraso de la emancipación es una de las manifestaciones más visibles del problema. Según el INE, el 44,3 % de los jóvenes de entre 26 y 34 años convivía con sus padres en 2025.
Entre quienes permanecían en el domicilio familiar, el 47,3 % identificaba la imposibilidad de comprar o alquilar una vivienda como principal motivo.
Estas dificultades afectan a la formación de nuevos hogares, la movilidad geográfica y las decisiones familiares. También pueden retrasar determinados gastos de consumo e inversiones vinculados a la independencia residencial.
La presión no se concentra exclusivamente en Madrid y Barcelona. Los análisis de CaixaBank Research identifican alquileres especialmente elevados en las grandes áreas metropolitanas, el litoral mediterráneo y los archipiélagos.
En los municipios turísticos estudiados, casi el 30 % de los hogares analizados destinaba más del 40 % de sus ingresos al alquiler en 2026, frente al 26,5 % del conjunto de la muestra nacional. Una diferencia que evidencia la intensidad del problema en determinados mercados locales.
España necesita más viviendas de las que está construyendo
Detrás del encarecimiento se encuentra un desequilibrio persistente entre la demanda y la oferta residencial. Durante años, la construcción de nuevas viviendas no ha avanzado al mismo ritmo que la creación de hogares, especialmente en las zonas de mayor crecimiento económico y demográfico.
El Banco de España ha identificado esta insuficiencia como uno de los principales factores que explican la presión sobre los precios. En la normativa de vivienda aprobada en septiembre de 2026, el Gobierno recogió una estimación de 750.000 viviendas de déficit acumulado para atender la formación de hogares de los últimos quince años.
El crecimiento de la población, los cambios en la composición de los hogares y la concentración de oportunidades laborales en determinadas ciudades mantienen elevada la demanda. El problema no consiste únicamente en cuántas viviendas existen en España, sino también en dónde están, en qué condiciones se encuentran y a qué precios se ofrecen.
La construcción tampoco puede responder inmediatamente a esas necesidades. La disponibilidad de suelo urbanizable, los procedimientos administrativos, los costes de materiales, la escasez de trabajadores especializados y las dificultades de financiación condicionan el desarrollo de nuevas promociones.
Bruselas advierte de que el encarecimiento de la construcción podría reducir todavía más la inversión residencial. Aunque se incrementen las autorizaciones para edificar, transcurren varios años hasta que los inmuebles llegan al mercado.
El escaso parque público dificulta corregir los precios
España arrastra otra debilidad relevante: la limitada disponibilidad de vivienda social. El Consejo de la Unión Europea señaló en julio de 2026 que este tipo de inmuebles representa menos del 2 % del parque residencial español, frente a una media comunitaria aproximada del 7 %.
Esta diferencia reduce la capacidad de las administraciones para ofrecer alternativas asequibles a quienes quedan excluidos del mercado privado.
La respuesta exige actuar sobre varias dimensiones. Aumentar la construcción en las zonas donde existe demanda efectiva, movilizar viviendas que puedan incorporarse al alquiler residencial, rehabilitar inmuebles y ampliar el parque público son actuaciones que pueden contribuir a mejorar la accesibilidad.
También resulta importante reducir los obstáculos administrativos que retrasan las promociones, sin rebajar las exigencias urbanísticas, ambientales y de seguridad.
La regulación del alquiler, las ayudas a los hogares y los incentivos a los propietarios forman parte del debate, aunque sus efectos dependen de cómo se diseñen y del funcionamiento de cada mercado local. Una ayuda económica puede aliviar la situación de un inquilino, pero no crea por sí misma nuevas viviendas.
El reto consiste en aumentar la oferta asequible y proteger a los hogares vulnerables sin introducir nuevos desequilibrios que terminen agravando la escasez.
El crecimiento español depende también del acceso a la vivienda
La economía española mantiene cifras positivas, con un crecimiento interanual del PIB del 2,7 % en el tercer trimestre de 2026, según el avance del INE. La creación de empleo, el consumo y el aumento de la población siguen sosteniendo la actividad.
Sin embargo, la advertencia europea introduce una cuestión fundamental: el crecimiento económico puede perder fuerza si los trabajadores no encuentran dónde vivir y una proporción elevada de los ingresos familiares continúa comprometida en los gastos residenciales.
La crisis de la vivienda no ha provocado una recesión en España, ni las previsiones actuales anticipan ese escenario por esta causa. El riesgo es más gradual: menor movilidad laboral, dificultades para cubrir empleos, presión sobre los presupuestos familiares y una distribución cada vez más desigual de las oportunidades económicas.
Durante años, el mercado inmobiliario ha sido considerado uno de los grandes motores de crecimiento de la economía española. La situación actual muestra su otra cara. Una vivienda demasiado cara puede convertirse en un obstáculo para la actividad económica que debería favorecer.
El desafío no consiste únicamente en construir más, sino en conseguir que vivir cerca del empleo y acceder a una vivienda adecuada deje de ser una barrera para trabajar, consumir y progresar económicamente.


SkyShowtime cerrará en 2027: qué pasará con sus abonados en España

Las quejas de docentes suben un 20 %: 2.402 casos de conflicto escolar

Àngels Barceló revela su salida de la SER: «No quisieron que siguiera»

Ayuso: «España tiene 10 días para decidir si se suicida» ante el 29-N

Entradas de Maluma en Madrid 2027: venta el 19 de noviembre a las 12
-
 Naturaleza
Terremotos en España el 19 de noviembre: cinco seísmos de hasta 2,9
-
 Naturaleza
Incendios en España el 19 de noviembre: focos detectados y avisos
-
 Naturaleza
Embalses en España, 19 de noviembre: suben al 57 % tras seis meses
-
 España
Feijóo señala a Gamarra por las reuniones del abogado del PP con Koldo
-
 Economía
Huelga del transporte el 23 y 24 de diciembre: autobuses y camiones
-
 Tecnología
GTA 6 alcanza un 99 en Metacritic y convence a la crítica tras 13 años
-
 Mundo
León XIV reclama verdad y justicia frente a los abusos en la Iglesia
-
 Cultura
Un Van Gogh bate récord al venderse por 190,4 millones en Nueva York
-
 Mundo
Israel cruza la línea amarilla de Gaza con tanques y ordena evacuar
-
 Tecnología
Java4Shell: el fallo crítico de Java que expone servidores de empresas
-
 España
El Supremo ratifica que los hijos de los nietos podrán votar el 29N
-
 Economía
Fallece Emilio del Barrio, presidente del grupo Forty de Alicante