
Economía
Chile reforma las AFP tras 44 años de rentabilidad y bajas pensiones
El modelo chileno de AFP logró buenos rendimientos, pero dejó pensiones bajas para muchos trabajadores. La reforma refuerza el papel del Estado.

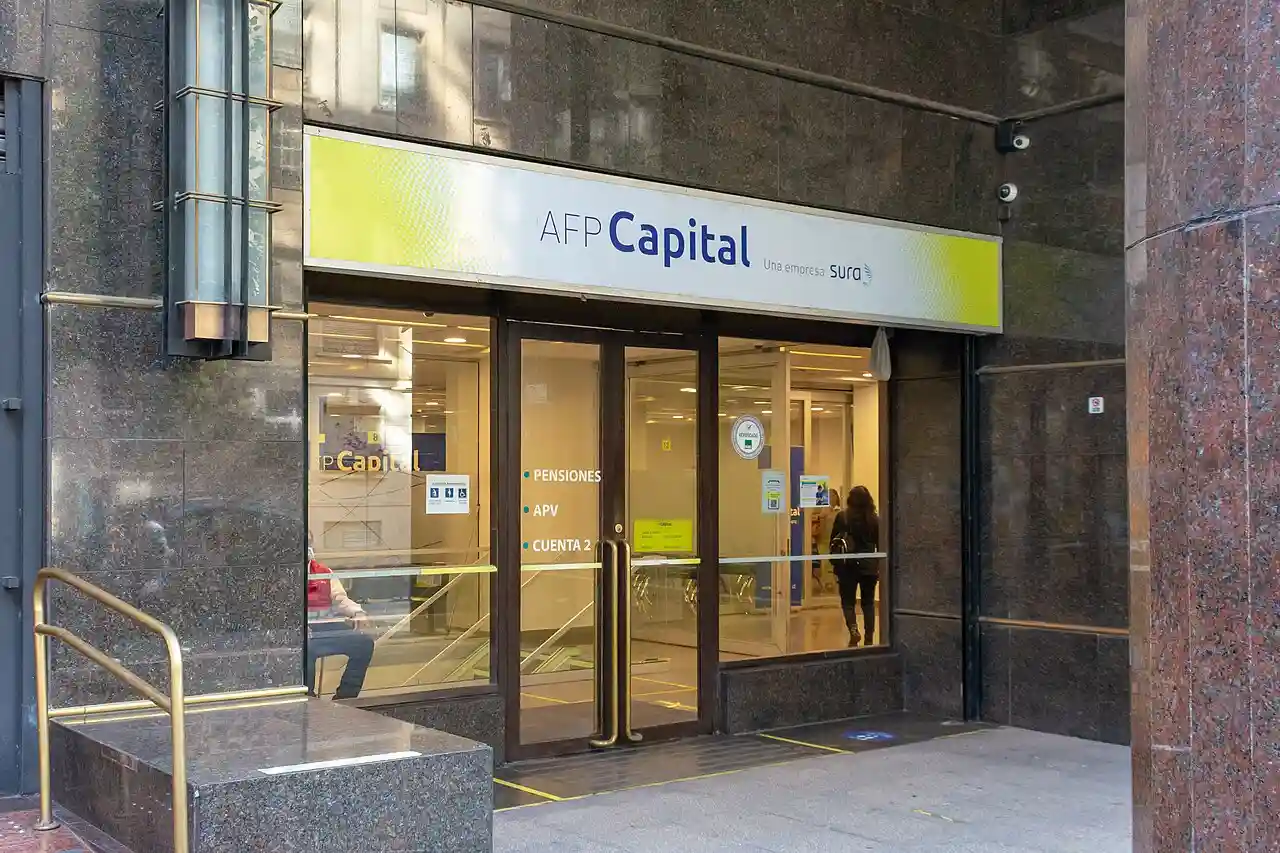
Imagen: Carlos Figueroa Rojas / CC BY-SA 4.0.
Resumen
- Las AFP lograron buenas rentabilidades, pero muchas pensiones fueron bajas
- Las lagunas laborales y una cotización reducida agravaron el problema
- Chile refuerza el sistema con aportes empresariales y protección pública
Chile convirtió en 1981 la capitalización individual en el corazón de su sistema de pensiones. Cada trabajador ahorraba para su propia jubilación y las Administradoras de Fondos de Pensiones, las conocidas AFP, invertían ese dinero. El experimento fue observado durante décadas desde medio mundo: para unos, la prueba de que las pensiones podían escapar del sistema público de reparto; para otros, un laboratorio social demasiado grande para dejarlo exclusivamente en manos del mercado.
Más de cuatro décadas después, la fotografía resulta bastante menos limpia que el eslogan. Los fondos consiguieron rentabilidades reales elevadas a largo plazo, pero muchos jubilados terminaron cobrando pensiones muy alejadas de los ingresos que habían tenido durante su vida laboral. Chile ha acabado construyendo sobre aquel modelo una arquitectura cada vez más pública y solidaria y, desde 2025, aplica una profunda reforma que incorpora aportaciones empresariales, un nuevo seguro social y mayores prestaciones estatales.
La contradicción es precisamente lo interesante. El ahorro podía crecer bien en los mercados y, aun así, la pensión quedarse corta. No era magia negra financiera. Era aritmética: cuánto se aporta, durante cuántos años y sobre qué salario importa tanto como la rentabilidad obtenida.
Las AFP ganaron dinero, pero eso no garantizó buenas pensiones
Sería inexacto sostener que el sistema chileno fracasó porque sus inversiones tuvieron malos resultados. Ocurrió algo bastante más incómodo para cualquier lectura ideológica sencilla: las AFP obtuvieron buenas rentabilidades históricas.
El equivalente histórico del fondo de riesgo intermedio acumuló desde 1981 rentabilidades reales medias anuales cercanas al 7 % en varias administradoras. Es decir, una vez descontada la inflación. Pocas cifras encajan mejor en el folleto comercial de un sistema de capitalización privada.
El problema estaba en otro lugar. Una pensión no depende únicamente de cuánto renta el dinero invertido. Depende también de cuánto se aporta y durante cuánto tiempo, del salario sobre el que se cotiza, de las interrupciones de la vida laboral y de cuántos años habrá que financiar después de la jubilación.
Chile partió durante décadas de una aportación obligatoria del trabajador del 10 % del salario, una tasa reducida frente a numerosos sistemas comparables. Sobre una base pequeña, incluso una inversión extraordinariamente rentable tiene límites. El interés compuesto hace maravillas, sí, pero tampoco multiplica el dinero que nunca entró en la cuenta.
Por qué una gran rentabilidad puede terminar en una pensión pequeña
Imaginemos dos trabajadores cuyos fondos obtienen exactamente la misma rentabilidad durante 30 años. Uno cotiza todos los meses, disfruta de un salario estable y apenas pasa por el desempleo. El otro encadena trabajos informales, años sin cotizar y remuneraciones bajas. La rentabilidad financiera puede ser idéntica; las jubilaciones, completamente distintas.
Eso ocurrió a gran escala. Las tasas de reemplazo, es decir, el porcentaje que representa la pensión respecto al salario previo a la jubilación, resultaron insuficientes para muchos trabajadores incluso después de décadas de crecimiento de los fondos. La cifra final no dependía solo de Wall Street, Santiago o la bolsa: empezaba mucho antes, en cada nómina.
Las lagunas laborales fueron el agujero silencioso del sistema
A ese problema se sumaron las llamadas lagunas previsionales, períodos en los que el trabajador no realiza aportaciones. Desempleo, trabajos informales, empleos esporádicos, cuidados familiares o etapas fuera del mercado laboral iban dejando meses, y en ocasiones años, en blanco.
La densidad media de cotización ha rondado históricamente el 60 % de la vida laboral potencial entre los hombres y apenas el 45 % entre las mujeres. Solo una pequeña parte de los pensionistas consiguió acumular más de tres décadas cotizadas. En un sistema basado principalmente en la cuenta personal, cada período sin aportar pesa.
Ahí cambia por completo la película. La capitalización funciona mucho mejor para una persona que encadena cuatro décadas de empleo estable que para quien alterna contratos, paro, economía informal y cuidados familiares. La cuenta individual no distingue las razones: simplemente registra que durante ese mes no entró dinero.
Las mujeres soportaron especialmente la brecha
El impacto fue particularmente severo sobre las mujeres. Han tenido, de media, salarios inferiores, carreras contributivas más discontinuas y una esperanza de vida mayor. A eso se añadió durante años una edad legal de jubilación de 60 años para las mujeres, frente a los 65 de los hombres.
Menos años acumulando capital y más años durante los que financiar una pensión: la ecuación era complicada incluso antes de encender la calculadora. Las diferencias llegaron a ser considerables y la pensión autofinanciada femenina quedó especialmente expuesta a salarios bajos y períodos prolongados sin cotizar.
Ese desequilibrio explica parte de las correcciones introducidas después. La reforma previsional incorpora mecanismos destinados precisamente a compensar algunos de esos efectos, incluido el impacto que tiene la mayor esperanza de vida femenina sobre la cuantía mensual de la pensión.
El Estado regresó y la reforma cambió las reglas del modelo
La transformación no comenzó de repente en 2025. Chile llevaba años incorporando mecanismos públicos de protección alrededor de las cuentas privadas. En 2008 creó un pilar solidario destinado especialmente a las personas con peores pensiones y, en 2022, llegó la Pensión Garantizada Universal, la PGU.
La PGU estableció un suelo de ingresos financiado públicamente para quienes cumplen sus requisitos. Era un cambio conceptual enorme, aunque llegara por etapas. El sistema nacido bajo la dictadura de Augusto Pinochet había presentado la jubilación fundamentalmente como una acumulación individual; cuatro décadas después, el propio Estado asumía que ese ahorro no bastaba para proteger a toda la población.
La reforma aprobada en 2025 fue mucho más lejos. Chile no eliminó las AFP ni abandonó la capitalización. Comenzó a convertir el sistema en un modelo mixto, combinando ahorro individual, contribuciones empresariales, mecanismos redistributivos y prestaciones financiadas públicamente.
La nueva legislación introdujo una cotización a cargo de las empresas que irá aumentando progresivamente. Cuando culmine el calendario previsto, el empleador soportará una aportación total del 8,5 % de la remuneración imponible, incluyendo el seguro de invalidez y supervivencia que ya financiaba.
Una parte de esas aportaciones reforzará las cuentas individuales y otra alimentará el nuevo Seguro Social Previsional. Es una diferencia esencial respecto al diseño original: no todo el dinero queda ligado exclusivamente al ahorro personal del trabajador.
Desde agosto de 2026 funciona también la denominada Cotización con Rentabilidad Protegida, financiada por el empleador y registrada a nombre de cada trabajador. La reforma añade prestaciones vinculadas a los años cotizados y mecanismos destinados a reducir algunas de las brechas que acumuló el modelo anterior.
La otra gran pata sigue siendo la Pensión Garantizada Universal. Desde septiembre de 2026, más de medio millón de personas de entre 75 y 81 años pasaron a poder recibir el nuevo importe máximo, situado tras su actualización en 250.275 pesos chilenos. Los mayores de 82 años habían entrado antes en el incremento y la extensión al grupo de 65 años o más está prevista para septiembre de 2027.
El contraste histórico resulta difícil de ignorar. Chile pasó de construir uno de los modelos de jubilación con mayor protagonismo privado del mundo a sostener una parte creciente de la protección mediante una prestación garantizada por el Estado.
No significa que las cuentas individuales hayan desaparecido. Las AFP continúan existiendo y gestionando enormes cantidades de ahorro previsional. Lo que se ha debilitado es la idea de que la capitalización pueda funcionar sola como respuesta suficiente para todas las trayectorias laborales.
La reforma también pretende aumentar la competencia entre administradoras. A partir de 2027 está prevista la licitación periódica de una parte de los afiliados para favorecer comisiones más bajas, aunque los trabajadores conservarán capacidad para cambiar posteriormente de gestora.
La advertencia chilena para el debate de las pensiones en España
El caso tiene un interés evidente para España, donde periódicamente reaparece la discusión sobre cuánto peso deberían tener los planes privados y la capitalización frente al sistema público de reparto. Las circunstancias de ambos países no son idénticas, pero la experiencia chilena deja una advertencia difícil de despachar con un eslogan.
Chile demuestra que una elevada rentabilidad de los activos no equivale automáticamente a una buena jubilación. Para que la capitalización produzca prestaciones elevadas necesita aportaciones suficientes, carreras profesionales largas y regulares, salarios adecuados y una cobertura capaz de resistir desempleo, informalidad y otras interrupciones laborales.
España tiene problemas distintos. Su sistema público afronta el envejecimiento de la población, la jubilación de generaciones numerosas y una relación cada vez más exigente entre cotizantes y pensionistas. Fingir que esos desafíos no existen sería tan ingenuo como concluir que basta con sustituir el reparto por cuentas privadas.
La experiencia chilena señala precisamente lo contrario: trasladar el riesgo desde el Estado hacia el individuo no hace desaparecer el riesgo. Simplemente cambia de bolsillo. Cuando las pensiones resultaron insuficientes, el Estado terminó regresando mediante garantías, prestaciones, seguros sociales y nuevas cotizaciones.
El coste colectivo que en teoría se había apartado del sistema volvió por otra puerta. Chile conserva el mercado y la inversión privada porque generan ahorro y rendimiento, pero incorpora solidaridad y protección pública porque la sociedad real está llena de carreras laborales que no avanzan en línea recta.
Una cuenta rentable no basta para pagar una vejez digna
Chile ha necesitado más de cuatro décadas para llegar a una solución bastante distinta del experimento original. Mantiene las cuentas individuales y aprovecha la capacidad de los fondos para invertir a largo plazo, pero las acompaña de cotizaciones empresariales, solidaridad y una pensión pública garantizada.
Ahí está probablemente la parte más útil de su experiencia. El problema nunca fue únicamente conseguir que el dinero rentara. Los fondos demostraron que podían hacerlo. El verdadero desafío era transformar esa rentabilidad en ingresos suficientes para personas con trayectorias laborales muy diferentes.
La jubilación cabe perfectamente en una hoja de cálculo hasta que entra la vida por la puerta: un despido, diez años cuidando a los hijos, un salario bajo, tres contratos temporales, una enfermedad o largos períodos de informalidad. Entonces las celdas empiezan a quedarse vacías y la teoría financiera tropieza con la biografía.
Chile apostó en 1981 por que cada trabajador llegara a la vejez principalmente con su propia cuenta. En 2026 sigue conservando esa cuenta, pero alrededor ha tenido que reconstruir buena parte de aquello que quiso reducir: protección colectiva, aportación empresarial y Estado. La rentabilidad estaba. Lo que faltaba, demasiadas veces, era la pensión.


Temporal en España hoy, 19 de octubre: situación y avisos en directo

Teléfono de la Esperanza recibió 172.907 peticiones de ayuda en España en 2025

Un olivar de Jaén producirá luz con 5.150 paneles sobre los árboles

Un informe de Ayuso alerta de que Sanidad no cubre toda su plantilla

Nuevos ataques con esvásticas a Cruz Roja y Celso Posada en Ferrol
-
 Tecnología
Neo1, el humanoide chino de 4 metros diseñado para mover 500 kilos
-

 Naturaleza
Últimos terremotos en España, 19 de octubre: sismo de 3,4 en Almería
-
 España
Un jabalí irrumpe en Zaragoza, hiere a una mujer y acaba sacrificado
-
 Mundo
Egipto prepara apoyo militar a Arabia Saudí ante los hutíes en Yemen
-
 Mundo
Francia y Alemania piden excluir a China del mercado único europeo
-
 España
Vox pide al Constitucional inadmitir el amparo por la ley de nietos
-
 Naturaleza
La primera gran dana del otoño se cobra una víctima y deja aviso rojo
-
 Salud
Cómo hacer ejercicio sin equipo en casa: rutina completa para empezar
-
 Estilo
Muere Óscar Tobía, fundador de Bodegas Tobía y renovador de Rioja
-
 Economía
Bilbao amplía la apertura de supermercados también a los domingos
-
 Estilo
Tendencias otoño-invierno 2026/27 mujer: prendas, colores y estilos
-
 Naturaleza
Algeciras, inundada este 18 de octubre tras más de 60 l/m² en una hora