
Tecnología
Las tarjetas con huella avanzan en Europa y amenazan el futuro del PIN
Francia prueba tarjetas biométricas que reconocen la huella del titular y reducen el uso del PIN, aunque el código aún no desaparece del sistema.

Resumen
- Las tarjetas con huella permiten pagar sin teclear el PIN
- Francia es uno de los mercados europeos donde más ha avanzado esta tecnología
- El código de cuatro cifras seguirá funcionando como método de respaldo
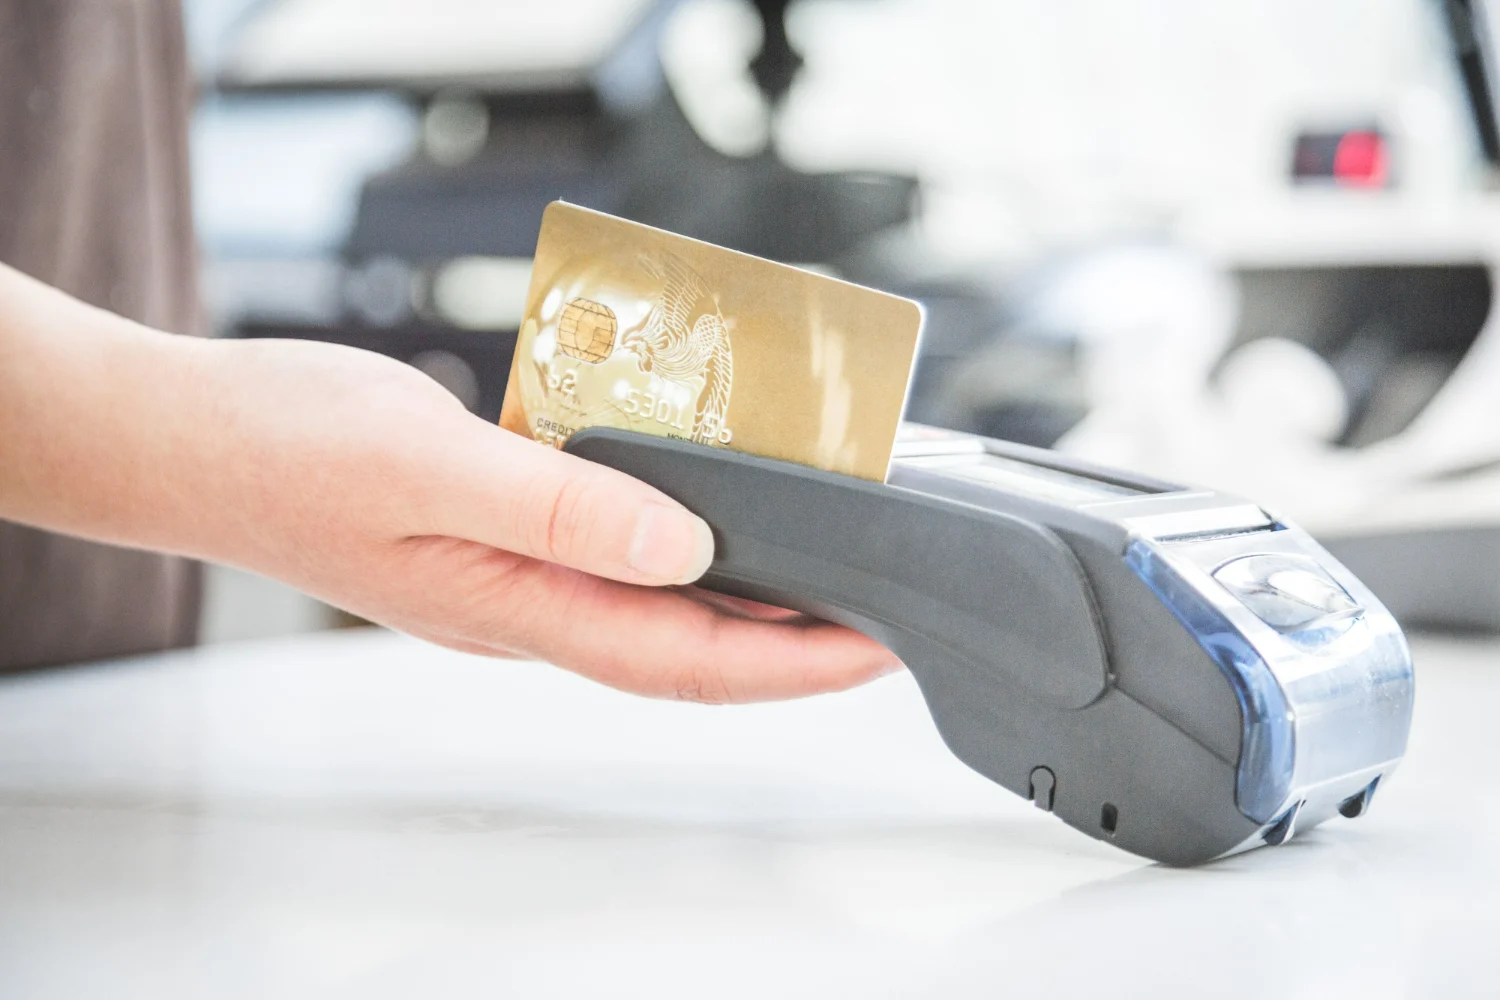
El viejo código de cuatro cifras empieza a tener competencia seria. Las tarjetas bancarias con lector de huella dactilar ya permiten autorizar pagos colocando el dedo sobre un pequeño sensor integrado en el propio plástico y acercando después la tarjeta al terminal. En Francia, varias grandes entidades han probado o comercializado esta tecnología y Crédit Agricole mantiene tarjetas biométricas dentro de parte de su oferta.
Eso no significa, al menos de momento, que el PIN vaya a desaparecer de golpe. Las tarjetas biométricas actuales pueden seguir utilizando el código convencional en determinadas operaciones, especialmente al insertar la tarjeta en el terminal o retirar efectivo. La novedad es otra: la huella puede convertirse en el método habitual de autenticación para pagar sin contacto, incluso cuando el importe supera el límite que normalmente obliga a introducir el código.
Una tarjeta que reconoce el dedo de su propietario
Por fuera, una tarjeta biométrica se parece bastante a cualquier otra. La diferencia está en un pequeño sensor de huellas situado sobre su superficie. Antes de comenzar a utilizarla, el cliente registra uno o varios dedos para que la tarjeta pueda reconocerlos después.
Cuando llega el momento de pagar, el proceso es sencillo. El usuario coloca el dedo sobre el lector y acerca la tarjeta al datáfono. Si la huella coincide con la registrada, la tarjeta autoriza la operación. No hace falta teclear cuatro números ni entregar el plástico al comerciante.
En el sistema utilizado por Crédit Agricole, por ejemplo, el pago sin contacto con la tarjeta biométrica requiere la identificación mediante huella desde el primer céntimo. El cliente puede realizar operaciones por encima de los tradicionales 50 euros del contactless, siempre dentro del límite de gasto establecido para su tarjeta. Si decide introducirla físicamente en el terminal, continúa pudiendo utilizar su código confidencial.
La huella permanece dentro de la tarjeta
Aquí aparece uno de los aspectos más importantes de la tecnología. La referencia biométrica utilizada para reconocer al cliente puede almacenarse dentro del elemento seguro de la propia tarjeta, de manera que el comercio no recibe la huella y tampoco necesita consultar una base de datos externa para comprobarla.
Es lo que se conoce como verificación biométrica directamente en la tarjeta. El dispositivo compara la huella presentada en ese momento con la información registrada previamente y devuelve el resultado de la autenticación. La idea recuerda a la identificación por huella de un teléfono móvil, aunque aquí todo ocurre en una pieza de plástico de menos de un milímetro de grosor.
La protección de esos datos es especialmente relevante porque una contraseña puede cambiarse si acaba expuesta; una huella, evidentemente, no. Por eso, guardar la información biométrica localmente y evitar su transmisión innecesaria es uno de los elementos centrales de este tipo de sistemas.
Francia se ha convertido en un laboratorio de las tarjetas biométricas
La tarjeta biométrica lleva años apareciendo en proyectos piloto, pero Francia es uno de los mercados europeos donde ha avanzado con mayor claridad. Société Générale comenzó a experimentar con una tarjeta de este tipo en 2018, mientras BNP Paribas impulsó posteriormente su propia oferta y Crédit Agricole ha seguido desarrollando el producto.
El escenario, eso sí, es bastante menos lineal de lo que podría sugerir la idea de que todos los bancos están a punto de borrar el PIN del mapa. BNP Paribas cerró en diciembre de 2025 la contratación de nuevas tarjetas biométricas y ha fijado para el 31 de diciembre de 2026 la supresión definitiva de aquella opción dentro de su catálogo.
Crédit Agricole mantiene actualmente la tecnología en determinadas Mastercard Gold y World Elite de débito diferido, según la disponibilidad de sus distintas cajas regionales. Société Générale, que fue una de las primeras en probarla, no ha seguido exactamente el mismo camino comercial. Es decir: la biometría avanza, pero todavía estamos lejos de una sustitución uniforme del PIN en todo el sistema bancario.
Hay, sin embargo, otra señal importante. En marzo de 2026, Thales obtuvo una homologación del sistema francés CB para una tarjeta de pago biométrica sin contacto. La certificación facilita el despliegue de esta tecnología utilizando la propia red nacional francesa sin obligar a sustituir los terminales de los comercios.
El PIN no está muerto, pero pierde algunas de sus funciones
La principal ventaja de la huella está en que elimina una de las situaciones más incómodas del pago con tarjeta: alcanzar el límite del contactless y tener que introducir el código. Con una tarjeta biométrica, la autenticación se produce directamente al tocar el sensor.
Eso dificulta también algunos fraudes sencillos. Conocer un PIN después de observar cómo lo introduce otra persona puede ser suficiente para utilizar una tarjeta robada en determinadas circunstancias. Con la autenticación biométrica entra en juego un elemento adicional: algo que pertenece físicamente al titular.
No significa que la huella sea una solución mágica ni que resulte imposible atacar un sistema biométrico. Ningún mecanismo de seguridad lo es. Pero introduce un factor de autenticación distinto al tradicional conocimiento de una contraseña.
La normativa europea ya distingue precisamente entre factores basados en algo que el usuario sabe, como un PIN; algo que posee, como una tarjeta o un móvil; y algo inherente a la persona, como la huella dactilar o el reconocimiento facial. Es la lógica que está detrás de buena parte de los mecanismos modernos de autenticación reforzada en los pagos electrónicos.
El cambio va mucho más allá de las tarjetas físicas
El movimiento hacia la biometría no depende únicamente de colocar sensores sobre las tarjetas. Los móviles llevan años haciendo prácticamente lo mismo mediante las carteras digitales y las aplicaciones bancarias. En España, numerosas entidades permiten utilizar la biometría del teléfono para acceder a la banca digital y autorizar determinadas operaciones.
Mastercard también ha situado la autenticación biométrica dentro de su estrategia para transformar los pagos digitales antes de 2030. La tendencia pasa por reducir progresivamente la introducción manual de números de tarjeta y contraseñas mediante tokenización, credenciales digitales y nuevos sistemas de autenticación.
Conviene no confundir ambos procesos. Una cosa es sustituir el PIN de una tarjeta física por una huella y otra eliminar contraseñas, códigos de un solo uso o números de tarjeta al comprar por internet. Las dos tendencias comparten la biometría, pero no son exactamente la misma tecnología.
En la práctica, el futuro de los pagos probablemente será una mezcla de ambos mundos: tarjetas físicas más inteligentes, móviles que identifican al usuario mediante rostro o huella y credenciales digitales que permiten pagar sin introducir una sucesión de números cada vez que compramos en una página web.
En España el salto a la tarjeta con huella todavía no es general
Para el cliente español, la consecuencia inmediata es bastante más modesta de lo que promete el habitual titular sobre el fin del PIN. La biometría está plenamente integrada en teléfonos y aplicaciones bancarias, pero las tarjetas físicas con sensor de huellas todavía no forman parte de la oferta generalizada de los grandes bancos españoles.
Eso podría cambiar si la tecnología abarata costes y consigue una implantación suficiente en otros mercados europeos. La filial turca de BBVA, Garanti BBVA, por ejemplo, ya lanzó una tarjeta biométrica Mastercard capaz de validar pagos mediante la huella, una muestra de que la tecnología está suficientemente madura para utilizarse comercialmente.
La cuestión económica también pesa. Integrar un lector, el circuito necesario para procesar la huella y los componentes de seguridad encarece una tarjeta que, hasta hace relativamente poco, consistía fundamentalmente en un chip, una antena NFC y una banda magnética. El teléfono móvil tiene aquí una ventaja considerable: el sensor biométrico ya está integrado en el dispositivo.
De memorizar cuatro cifras a llevar la identidad en el dedo
El PIN seguirá acompañando a millones de tarjetas durante bastante tiempo. Los cajeros automáticos, los terminales antiguos, los sistemas de respaldo y la necesidad de contar con métodos alternativos hacen poco realista pensar en su desaparición inmediata.
Pero su monopolio sí empieza a terminar. Primero llegó el pago sin contacto, después el móvil convirtió la huella y el rostro en herramientas cotidianas para autorizar compras y, ahora, algunas tarjetas trasladan esa misma identificación biométrica al propio plástico.
No es todavía el funeral del código de cuatro cifras. Sí es el principio de una sustitución parcial del PIN que puede hacer que, dentro de unos años, teclear cuatro números delante de un datáfono resulte una costumbre bastante más antigua de lo que parece.


Rusia veta el plan de EEUU para el Sáhara y deja en el aire la MINURSO

El déficit público sube un 7% hasta agosto y alcanza 31.183 millones

Colombia lleva al Congreso su rescate fiscal: recortes, IVA y deuda

El maquillaje falso de Halloween cuesta 400 millones y 3.600 empleos

NBA Europe sitúa a Real Madrid y Barça entre seis clubes de Euroliga
-

 Naturaleza
Terremotos hoy en España: un sismo de 2,5 sacude Murcia de madrugada
-

 Naturaleza
Incendios en España hoy 30 de octubre: situación y zonas de riesgo
-

 Naturaleza
Embalses en España hoy: bajan al 56,8% y pierden 253 hm³ en una semana
-

 España
Accidente de Urda: 69 muertos y las claves del primer informe técnico
-
 Cultura
Qué ver en cines este finde: cine del 30 de octubre al 1 de noviembre
-
 Historia
Efemérides del 30 de octubre: hechos, guerras y personajes históricos
-
 Deportes
Resultados NBA 30 de octubre: Memphis invicto y Boozer hace historia
-
 Deportes
Qué deportes ver del 30 de octubre al 1 de noviembre: agenda completa
-
 Naturaleza
El volcán Mayón erupciona en Filipinas y eleva la alerta al nivel 3
-
 Cultura
Qué hacer en España: agenda cultural del 30 de octubre al 1 noviembre
-
 Economía
Precio de la luz hoy, 30 de octubre: horas más baratas y más caras
-
 Economía
El Brent escala a 116 dólares tras ataques en el estrecho de Ormuz