
Economía
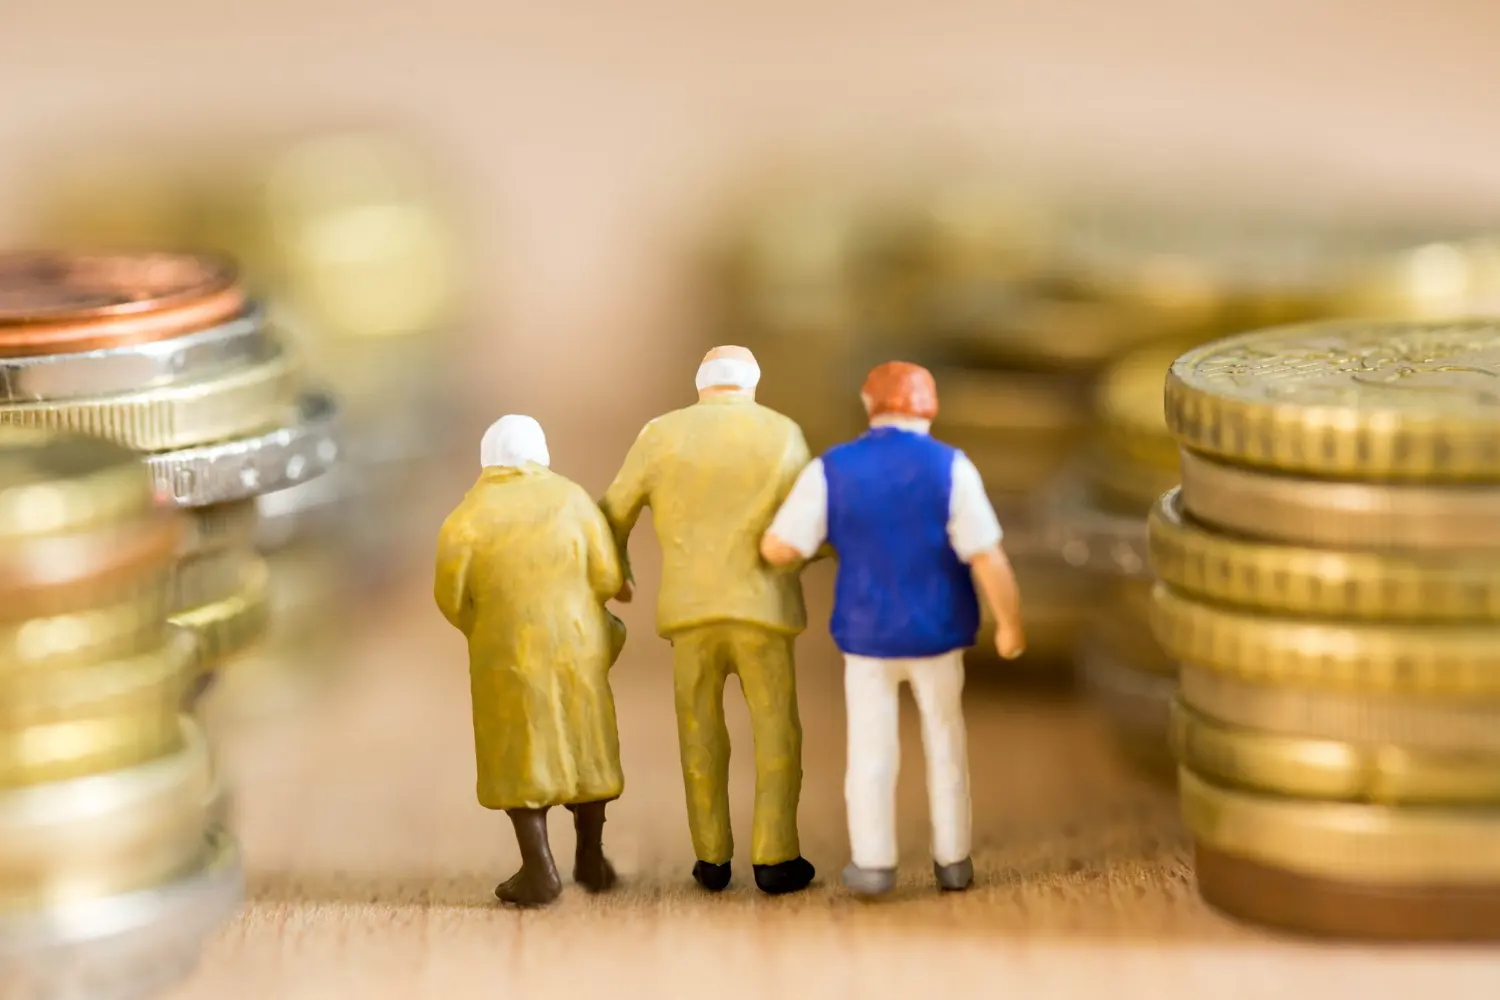
Las pensiones públicas, ante el negocio de privatizarlas en España
El estudio de la AIReF alerta de riesgos fiscales mientras los planes privados superan los 144.000 millones y reabren el debate sobre la jubilación.

Resumen
- La AIReF ve riesgos fiscales, pero no una quiebra inevitable
- Los fondos de pensiones gestionan 144.492 millones en España
- Desviar cotizaciones a fondos privados plantea costes de transición
Las pensiones públicas españolas afrontan un desafío financiero real por el envejecimiento de la población, pero no están condenadas inevitablemente a desaparecer. Mientras aumenta la presión sobre las cuentas de la Seguridad Social, las propuestas para introducir más capitalización individual vuelven a poner sobre la mesa una cuestión incómoda: quién gestionará el ahorro de los trabajadores y quién se beneficiará económicamente de ese cambio.
El debate no es menor. Los fondos privados de pensiones administraban 144.492 millones de euros en España al cierre de septiembre de 2026, según Inverco. Bancos, aseguradoras y gestoras participan en un mercado que obtiene ingresos por administrar ese patrimonio. Cuanto mayor sea el volumen de ahorro canalizado hacia estos productos, mayor será también su negocio potencial. Una realidad económica perfectamente legítima, aunque conviene tenerla presente cuando la privatización se presenta como una solución inevitable.
La discusión ha recuperado fuerza a raíz de las advertencias sobre el futuro del sistema público. Sin embargo, los últimos cálculos de la Autoridad Independiente de Responsabilidad Fiscal (AIReF) dibujan un panorama bastante más complejo que la habitual sentencia de que las pensiones son insostenibles. Existen riesgos importantes, sí. También alternativas para afrontarlos. Lo que no existe es una fórmula que permita eliminar los costes de la jubilación simplemente cambiando de administrador.
Las cifras de la AIReF no anuncian una quiebra inevitable
El estudio publicado por la AIReF el 29 de mayo de 2026 ofrece una referencia fundamental para entender la situación. El organismo calcula que el gasto público bruto en pensiones representará, de media, el 14,6% del PIB entre 2022 y 2050. Al descontar el efecto estimado de las medidas de ingresos aprobadas, el indicador utilizado por la normativa queda en el 13%, por debajo del límite legal del 13,3%.
Esto significa que España cumple formalmente la regla de gasto establecida para las pensiones. Pero sería un error interpretar ese resultado como una garantía de tranquilidad financiera.
La propia AIReF advierte de que el cumplimiento de ese límite no asegura la sostenibilidad del conjunto de las administraciones públicas. En un escenario sin nuevos cambios en las políticas fiscales, su previsión sitúa la deuda pública en el 123% del PIB en 2050. Se trata de una proyección para todas las administraciones, no de una deuda atribuible exclusivamente a las pensiones.
El problema tiene una explicación demográfica conocida. La generación del baby boom está entrando progresivamente en la jubilación, la esperanza de vida es elevada y España mantiene una natalidad reducida. El número de prestaciones aumentará durante las próximas décadas, mientras que su financiación dependerá de la evolución del empleo, los salarios, la productividad, la inmigración y los ingresos públicos.
Es una situación que exige decisiones. Ahora bien, reconocer esos desequilibrios no obliga a concluir que el sistema público de pensiones deba sustituirse por fondos privados.
La sostenibilidad financiera no es una propiedad exclusiva de un modelo. Depende de sus ingresos, sus obligaciones, su diseño y de cómo se distribuyen los riesgos entre generaciones.
El negocio privado de las pensiones ya mueve miles de millones
El interés económico por el ahorro destinado a la jubilación tampoco es una hipótesis. España dispone de una industria financiera especializada en gestionar planes de pensiones individuales y de empleo, con patrimonio acumulado, comisiones y resultados sujetos a la evolución de los mercados.
Según los datos correspondientes al tercer trimestre de 2026 publicados por Inverco, el patrimonio de estos productos aumentó un 4,7% respecto a diciembre de 2025, hasta alcanzar los 144.492 millones de euros.
Sin embargo, existe un matiz importante: durante los nueve primeros meses del año, las prestaciones pagadas superaron las aportaciones recibidas en unos 918 millones de euros. Es decir, el crecimiento patrimonial no se explica únicamente por la entrada de nuevo ahorro, sino también por la revalorización de las inversiones.
Para las entidades financieras, gestionar ese patrimonio constituye una actividad comercial. Los fondos pueden cobrar comisiones por administración y depósito, dentro de los límites establecidos por la legislación.
Las comisiones se cobran incluso cuando las inversiones pierden valor
En los planes individuales, las comisiones máximas de gestión se sitúan, según la composición de la cartera, entre el 0,85% y el 1,5% anual. A ellas puede añadirse una comisión de depósito de hasta el 0,20%.
Una comisión anual del 1% sobre un patrimonio constante de 20.000 euros equivale a unos 200 euros. Parece poco hasta que se considera el efecto acumulado durante décadas sobre el capital y sus rendimientos.
El inversor puede obtener beneficios, pero también sufrir pérdidas. La entidad gestora, por su parte, percibe las comisiones pactadas sobre el patrimonio administrado, aunque su importe pueda variar con el valor de la cartera.
Eso no convierte automáticamente a los planes privados en malos productos. Pueden ser instrumentos útiles para complementar la jubilación, diversificar el ahorro o aprovechar determinadas ventajas fiscales. Lo discutible aparece cuando se presentan como una alternativa universal para trabajadores con capacidades económicas muy diferentes.
Porque tener dinero suficiente para ahorrar cada mes no es una condición que cumplan todos los españoles.
España ya utilizó la capitalización y la abandonó en 1939
Existe un antecedente histórico que suele pasar inadvertido en este debate. España ya contó con un régimen de pensiones basado en la capitalización mucho antes de que los actuales productos financieros de jubilación se popularizaran.
En 1908 se creó el Instituto Nacional de Previsión y, en 1919, el Retiro Obrero Obligatorio. Este último estableció un mecanismo de protección para determinados trabajadores asalariados, financiado mediante un sistema de capitalización.
La diferencia esencial respecto al reparto reside en el destino de las aportaciones. Bajo la capitalización se acumulan recursos para financiar prestaciones futuras. En el reparto, las cotizaciones actuales sirven fundamentalmente para pagar las pensiones de quienes ya están jubilados.
El modelo histórico español experimentó una transformación decisiva después de la Guerra Civil.
La Ley del 1 de septiembre de 1939 sustituyó expresamente el régimen de capitalización del Retiro Obrero por un sistema de pensiones fijas financiado mediante cuotas patronales. La nueva regulación comenzó a aplicarse en 1940.
Aquella decisión se produjo bajo la dictadura franquista y en circunstancias económicas, sociales y políticas radicalmente distintas de las actuales. No permite afirmar que cualquier sistema de capitalización esté condenado al fracaso.
Tampoco sería correcto equiparar aquel seguro obligatorio con los fondos privados modernos.
Lo relevante es que la capitalización no constituye una innovación desconocida en España, como a veces parece desprenderse de determinadas propuestas. El país ya había desarrollado un mecanismo de acumulación para la vejez y posteriormente modificó su financiación.
La Ley de Bases de la Seguridad Social de 1963 consolidó la orientación hacia un sistema público integrado, con financiación de reparto. Décadas después, la Constitución de 1978 incorporó en su artículo 41 la obligación de los poderes públicos de mantener un régimen público de Seguridad Social, permitiendo también prestaciones complementarias libres.
Privatizar las cotizaciones no hace desaparecer las pensiones actuales
Uno de los problemas más importantes de sustituir parcialmente el reparto por cuentas individuales aparece durante la transición entre ambos modelos.
El sistema español funciona fundamentalmente mediante un principio sencillo: las cotizaciones que se recaudan hoy contribuyen a pagar las prestaciones de los pensionistas actuales.
Si una parte de esas cotizaciones comienza a destinarse a cuentas individuales de capitalización, el dinero deja de estar disponible para financiar una parte de las obligaciones presentes.
Pero los jubilados siguen teniendo derecho a cobrar.
Alguien debe cubrir la diferencia.
La Organización para la Cooperación y el Desarrollo Económicos (OCDE) ha advertido de este problema en sus análisis sobre reformas de las pensiones. Los cambios que trasladan recursos desde sistemas de reparto hacia mecanismos de capitalización pueden generar importantes costes de transición.
Los trabajadores pueden terminar soportando, directa o indirectamente, una doble carga: contribuir al pago de las jubilaciones actuales y acumular recursos para financiar la suya.
Otra posibilidad consiste en recurrir a impuestos, reducir otros gastos públicos o emitir deuda. Ninguna alternativa es gratuita.
Los modelos mixtos, que combinan prestaciones públicas con ahorro capitalizado, pueden diseñarse para limitar estos inconvenientes. De hecho, existen experiencias internacionales diferentes y no todas implican privatización de la gestión.
Pero introducir capitalización no elimina por sí solo el coste de las pensiones. Modifica la forma de financiarlo y puede cambiar quién soporta los riesgos.
El problema de una jubilación que depende de cuánto puedes ahorrar
El debate también tiene una dimensión social que las proyecciones financieras no siempre reflejan suficientemente.
En un sistema de capitalización individual, la cuantía de las prestaciones depende en buena medida de las aportaciones realizadas, los rendimientos obtenidos y las comisiones, además de las condiciones de acceso al dinero acumulado.
Un trabajador con ingresos elevados, una trayectoria laboral estable y capacidad de ahorro dispone de más oportunidades para construir un patrimonio considerable.
La situación es distinta para quienes encadenan empleos temporales, salarios bajos, periodos de desempleo o interrupciones laborales relacionadas con los cuidados familiares.
La desigualdad durante la vida laboral puede trasladarse directamente a la jubilación, especialmente cuando el sistema concede un protagonismo elevado al ahorro individual sin suficientes mecanismos de compensación.
El reparto público también presenta problemas de equidad y diferencias entre prestaciones. No es un sistema perfecto. Sin embargo, permite incorporar elementos redistributivos, pensiones mínimas y mecanismos de solidaridad que no dependen exclusivamente de la rentabilidad de una cuenta personal.
Por eso, defender una mayor participación de fondos privados exige explicar cómo se protegería a quienes no pueden ahorrar lo suficiente.
Y exige otra cosa: hablar de riesgos financieros con la misma claridad con la que se habla de riesgos presupuestarios.
Los mercados pueden proporcionar rendimientos positivos durante periodos prolongados, pero también atravesar crisis. Cuando una parte importante de la jubilación depende de activos financieros, importan tanto la rentabilidad acumulada como las condiciones del mercado en el momento de retirarse.
La rentabilidad pasada no garantiza los resultados futuros. Una advertencia habitual en los productos financieros que adquiere especial importancia cuando está en juego el sustento durante la vejez.
El futuro de las pensiones exige cuentas claras, no soluciones milagrosas
España tendrá que afrontar el aumento del gasto asociado al envejecimiento. Negarlo sería irresponsable. La AIReF y la OCDE llevan años señalando presiones fiscales que necesitan respuestas sostenidas, más allá de los cálculos favorables de un ejercicio concreto.
Las alternativas incluyen mejorar el empleo y la productividad, revisar los ingresos públicos, adaptar determinados parámetros del sistema y evaluar cómo se distribuyen los costes entre trabajadores, empresas, pensionistas y contribuyentes.
Cada opción presenta consecuencias económicas y sociales que deben discutirse abiertamente.
También resulta legítimo defender un mayor desarrollo de los planes de empleo o del ahorro privado complementario. Lo que necesita una justificación mucho más sólida es presentar su expansión como prueba de que el sistema público resulta inviable.
La viabilidad financiera y la conveniencia de privatizar son dos cuestiones distintas.
La primera exige proyecciones, ingresos suficientes y decisiones presupuestarias responsables. La segunda requiere determinar quién administraría los recursos, cuánto cobraría por hacerlo, qué garantías existirían y quién asumiría las pérdidas.
Durante años, el debate sobre las pensiones españolas ha oscilado entre dos posiciones poco satisfactorias: anunciar un colapso inevitable o actuar como si los problemas demográficos pudieran resolverse sin esfuerzo.
Hay una tercera posibilidad, bastante menos espectacular: reconocer las dificultades, contrastar las cifras y discutir las reformas sin convertir los intereses comerciales de ningún sector en una verdad económica indiscutible.
Porque el objetivo de un sistema de pensiones no consiste en garantizar clientes a las gestoras ni en preservar intacto cualquier diseño institucional. Consiste en proporcionar ingresos suficientes y sostenibles a quienes dejan de trabajar.
Y esa obligación no desaparece por trasladar el dinero de una cuenta pública a un fondo privado.


León XIV dará el sábado su primera misa en Latinoamérica en Paysandú

Melania Trump reunirá a delegados de Rusia y Ucrania en la Casa Blanca

Las guardias de los MIR bajan de 24 a 17 horas y mejoran sus sueldos

Biedma cita 652 mensajes y pide diligencias por el caso David Sánchez

Polonia supera a Japón en PIB por habitante: a 55 dólares de España
-

 Naturaleza
Terremotos hoy en España, 3 de noviembre: dos temblores en Almería
-

 Naturaleza
Incendios en España hoy, 3 de noviembre: controlado el de Velefique
-
 Deportes
Muere Jesús de Miguel a los 30 años tras chocar con Owono en Tenerife
-
 Mundo
Larissa Portnoff acusa a Trump de abusos sexuales cuando era niña
-
 Mundo
Midterms de EE. UU. 2026: qué se vota y por qué no existen en España
-
 Salud
Consumo limitará ultraprocesados en hospitales y escuelas infantiles
-
 España
Tras Urda, Iryo pide limitar a 40 km/h los trenes si falla el LZB
-
 Mundo
Elon Musk, el mayor donante de las elecciones de EEUU: 446 millones
-
 España
Condenan a un ladrón a pagar 530 euros al dueño del coche en Valencia
-
 Mundo
El auge socialista divide a los demócratas en la lucha por el Congreso
-
 Mundo
Estados Unidos lidera el mundo en 2026, pero China gana peso económico
-
 Cultura
Roma reabre el caso Pasolini 51 años después de su asesinato en Ostia