
Economía
Colau propone un impuesto a ricos para recaudar 10.000 millones al año
Ada Colau plantea un impuesto del 2 % a los patrimonios superiores a un millón de euros y una revisión fiscal de la banca en su propuesta para el 29N.

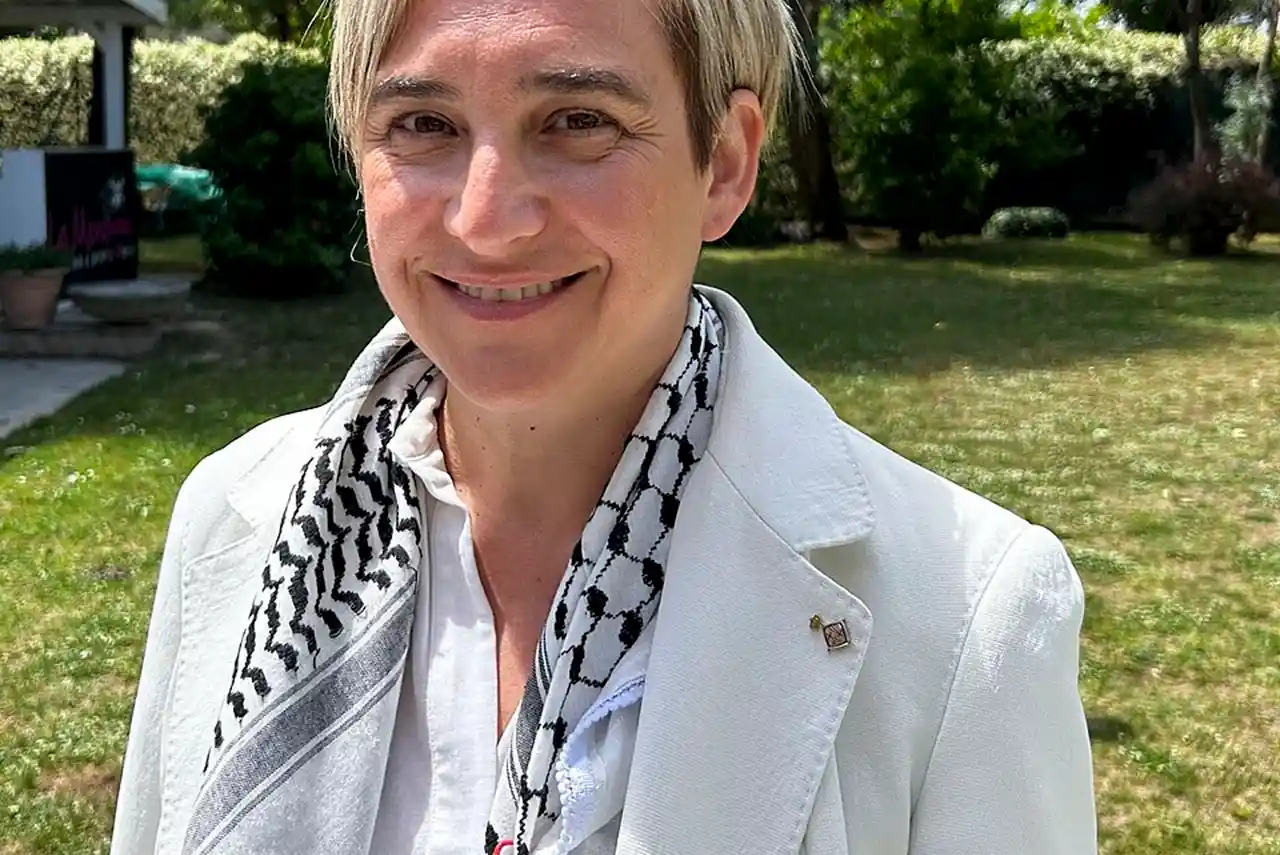
Imagen: Robo71 / CC0.
Resumen
- Colau propone gravar con un 2 % las fortunas superiores a un millón de euros
- La coalición estima una recaudación superior a 10.000 millones
- También plantea revisar las desgravaciones de bancos y grandes empresas
La candidata de Frente Amplio a la Presidencia del Gobierno, Ada Colau, ha presentado este jueves, 5 de noviembre, una propuesta fiscal que contempla aumentar los impuestos a las grandes fortunas y revisar la tributación de la banca y las grandes empresas. La coalición calcula que el nuevo gravamen sobre la riqueza permitiría recaudar más de 10.000 millones de euros, que pretende destinar a reforzar los servicios públicos y las pensiones.
El principal anuncio es un impuesto anual del 2 % sobre los patrimonios superiores a un millón de euros, que aumentaría hasta el 3 % para las fortunas de más de 50 millones. Colau también propone revisar las deducciones fiscales que permiten a determinadas grandes empresas y entidades financieras reducir el porcentaje efectivo que pagan por sus beneficios.
La exalcaldesa de Barcelona ha expuesto las medidas durante un desayuno informativo organizado por Nueva Economía Fórum en Madrid, donde ha sido presentada por el exsecretario de Estado de Derechos Sociales Nacho Álvarez. El anuncio llega en plena precampaña de las elecciones generales del 29 de noviembre, en las que Colau encabeza la candidatura de Frente Amplio, coalición impulsada por Movimiento Sumar, Izquierda Unida, Más Madrid y los comunes.
La iniciativa no se limita a reclamar que paguen más quienes más tienen. Frente Amplio pretende modificar el tratamiento fiscal de determinados patrimonios y beneficios empresariales, con una reforma que, si llegara a aprobarse, ampliaría el alcance de la tributación sobre la riqueza en España.
Un impuesto del 2 % para patrimonios superiores a un millón
El nuevo gravamen, presentado bajo la denominación Tax the rich —gravar a los ricos—, tendría carácter anual y se calcularía sobre el patrimonio de las personas físicas. En términos fiscales, la riqueza patrimonial se determina teniendo en cuenta el valor de los bienes y derechos y las deudas que legalmente puedan descontarse.
La propuesta establece dos tipos impositivos: el 2 % para patrimonios superiores a un millón de euros y el 3 % a partir de los 50 millones. No se trataría, por tanto, de un impuesto aplicado directamente a los salarios, las pensiones o los ingresos anuales, sino a la riqueza acumulada.
Para comprender su alcance conviene distinguir entre ingresos y patrimonio. Una persona puede tener un salario elevado sin alcanzar el umbral patrimonial exigido, mientras que otra puede disponer de propiedades o inversiones valoradas en más de un millón de euros aunque sus ingresos habituales sean inferiores.
El diseño definitivo deberá concretar aspectos como las exenciones, la valoración de los activos y la coordinación con los tributos existentes. Son cuestiones relevantes, especialmente cuando una parte considerable de los grandes patrimonios está integrada por participaciones empresariales o bienes inmobiliarios, no necesariamente por dinero disponible.
Quién pagaría el nuevo impuesto y cómo se calcularía
El umbral anunciado por Frente Amplio se sitúa en un millón de euros de patrimonio, aunque todavía resulta necesario conocer cómo se aplicarían las posibles exenciones y deducciones para determinar quién tendría que pagar efectivamente.
La medida ampliaría el ámbito de tributación respecto al actual Impuesto Temporal de Solidaridad de las Grandes Fortunas, cuya aplicación parte de patrimonios netos superiores a tres millones de euros. La diferencia es importante: rebajar el umbral hasta el millón incorporaría a contribuyentes que actualmente quedan fuera de ese gravamen estatal.
Otra cuestión pendiente es conocer si los tipos anunciados se aplicarían sobre la totalidad del patrimonio sujeto al impuesto o mediante una estructura progresiva por tramos. Esta distinción resulta esencial para calcular la cuota tributaria efectiva de cada contribuyente.
También deberá precisarse el tratamiento de la vivienda habitual, las participaciones en empresas familiares y las cantidades abonadas por otros impuestos patrimoniales. Sin esas condiciones, todavía no puede determinarse con exactitud cuánto pagaría cada persona afectada.
La banca y las grandes empresas, en el centro de la reforma
La segunda propuesta afecta al impuesto sobre sociedades, que grava los beneficios empresariales. Colau quiere revisar las deducciones y otros beneficios fiscales utilizados por los grandes grupos empresariales para aumentar el porcentaje que efectivamente pagan.
La candidata sostiene que existe una diferencia considerable entre la tributación de las grandes compañías y la de las pequeñas y medianas empresas. Durante su intervención situó el tipo efectivo de grandes empresas y bancos en porcentajes de un solo dígito, frente a cifras próximas al 20 % en las pymes.
Estas cifras requieren una precisión. El tipo nominal del impuesto sobre sociedades no equivale necesariamente al tipo efectivo calculado sobre el resultado contable. Las diferencias pueden proceder de ajustes fiscales, compensaciones de pérdidas anteriores, deducciones y otras reglas previstas en la legislación.
Colau propone revisar especialmente las desgravaciones de los grandes grupos empresariales y las entidades financieras, con el objetivo de que una proporción mayor de sus beneficios quede sometida a tributación.
El planteamiento no implica necesariamente elevar el tipo nominal general del impuesto. Una reducción de determinadas deducciones también puede aumentar la cantidad que una empresa termina ingresando a Hacienda.
Sin embargo, todavía no se ha detallado el alcance completo de las modificaciones ni cuánto aportaría cada una a la recaudación. La cuestión será especialmente relevante para la banca española, uno de los sectores mencionados expresamente por la candidata.
La acumulación de viviendas también tendría un gravamen
La reforma fiscal defendida por Frente Amplio se relaciona con otra iniciativa presentada por la coalición el pasado 28 de octubre: establecer un impuesto para desincentivar la acumulación especulativa de viviendas.
El planteamiento contempla un gravamen anual del 10 % sobre el valor de las viviendas afectadas, con diferencias importantes según el tipo de propietario.
Para las empresas, se aplicaría desde la primera vivienda, mientras que para las personas físicas comenzaría a partir de la cuarta propiedad, siempre que el valor conjunto de los inmuebles superase los 800.000 euros.
La coalición prevé excepciones y mecanismos para evitar el gravamen cuando los inmuebles se destinen a alquileres asequibles y estables. También ha contemplado supuestos especiales para determinadas propiedades heredadas, cooperativas de vivienda y entidades sin ánimo de lucro.
El propósito es modificar los incentivos económicos de quienes acumulan viviendas, favoreciendo que los inmuebles vacíos regresen al mercado residencial o que determinadas propiedades se alquilen a precios inferiores.
Frente Amplio estima que la medida podría contribuir a movilizar cerca de medio millón de viviendas, entre inmuebles actualmente fuera del mercado residencial y propiedades alquiladas a precios que la coalición considera excesivos.
No obstante, tanto el alcance real como sus efectos sobre los alquileres dependerían del diseño definitivo y de la respuesta de los propietarios. La formación presenta este gravamen principalmente como una medida disuasoria, destinada a modificar comportamientos, y no únicamente como una fuente de recaudación.
Conviene distinguir esta iniciativa del impuesto general sobre las grandes fortunas. Aunque ambos pueden afectar al patrimonio inmobiliario, tienen objetivos y condiciones diferentes.
Los 10.000 millones, una estimación pendiente de comprobar
La cifra anunciada por Ada Colau constituye uno de los elementos centrales de su propuesta económica: más de 10.000 millones de euros que Frente Amplio espera recaudar con el impuesto a las grandes fortunas.
La coalición sostiene que esos ingresos permitirían reforzar la financiación de los servicios públicos y contribuir a mantener y mejorar las pensiones, dos objetivos que también figuran entre sus compromisos electorales.
La estimación todavía no equivale a una previsión oficial de recaudación. Para conocer cuánto ingresaría realmente el Estado sería necesario disponer de una memoria económica que detallase las bases imponibles, las exenciones aplicables, el número de contribuyentes afectados y la coordinación con los impuestos existentes.
También habría que considerar las posibles variaciones en el comportamiento de los contribuyentes y las empresas.
Un impuesto sobre patrimonios elevados, por ejemplo, puede generar una recaudación distinta según las exenciones previstas, los mecanismos de control fiscal y la manera de valorar los activos. Estas condiciones son determinantes cuando una parte de la riqueza está vinculada a empresas, inmuebles e inversiones financieras.
La recaudación prevista es, por tanto, una estimación de Frente Amplio, no una cantidad garantizada ni el resultado de una medida aprobada.
España ya grava las grandes fortunas, pero con otros límites
La propuesta de Colau llega a un sistema fiscal que ya contempla impuestos específicos sobre el patrimonio.
El Impuesto sobre el Patrimonio, cedido a las comunidades autónomas, presenta diferencias territoriales en sus mínimos, bonificaciones y tipos. A él se suma el Impuesto Temporal de Solidaridad de las Grandes Fortunas, de ámbito estatal, creado para gravar patrimonios netos superiores a tres millones de euros.
El segundo tributo contempla mecanismos de coordinación con el primero para evitar que la misma riqueza soporte íntegramente ambas cuotas.
El nuevo modelo de Frente Amplio pretende situar el umbral de tributación considerablemente más abajo y establecer una imposición más elevada sobre los patrimonios millonarios, especialmente en el tramo superior a 50 millones de euros.
La discusión económica gira en torno a dos cuestiones: la capacidad de estos tributos para incrementar los ingresos públicos y sus posibles efectos sobre el ahorro, la inversión y la localización de grandes patrimonios.
Sus defensores consideran que permiten distribuir mejor la carga fiscal y reforzar los recursos públicos. Sus críticos cuestionan los efectos que pueden tener sobre determinados activos empresariales y las dificultades para valorar y gravar una riqueza que no siempre genera ingresos líquidos.
El resultado depende, en buena medida, del diseño concreto del impuesto. No todos los gravámenes sobre la riqueza funcionan igual, y las exenciones, los mínimos y la coordinación entre administraciones pueden alterar considerablemente su impacto.
Frente Amplio lleva la reforma fiscal a las elecciones del 29N
Con este anuncio, Ada Colau incorpora la fiscalidad de las grandes fortunas y de las empresas a las propuestas económicas de Frente Amplio para las elecciones generales del 29 de noviembre de 2026.
La candidata ha defendido durante su intervención que el acceso a la vivienda, la educación y unas condiciones de vida dignas debe tener prioridad sobre la acumulación de riqueza. Es el argumento político con el que justifica una mayor contribución de los patrimonios más elevados.
La propuesta también conecta con otras medidas anunciadas por la coalición, como la intención de garantizar pensiones mínimas vinculadas al salario mínimo interprofesional y recuperar la jubilación a los 65 años.
El debate se traslada así desde el reparto del gasto público hacia la forma de financiarlo. Frente Amplio propone obtener más ingresos de quienes concentran una mayor riqueza y de las compañías que, a su juicio, disfrutan de ventajas fiscales excesivas.
Por el momento, ninguno de los nuevos impuestos anunciados constituye una obligación fiscal en vigor por efecto de estas propuestas electorales. Su aplicación requeriría concretar la normativa correspondiente, obtener los apoyos parlamentarios necesarios y aprobar las reformas legales.
La cifra de 10.000 millones de euros y los tipos del 2 % y del 3 % están sobre la mesa. La letra pequeña, especialmente la relativa a las exenciones, el cálculo de las cuotas y la recaudación efectiva, será determinante para conocer el verdadero alcance de la propuesta.


Los extranjeros compran el 16 % de viviendas en España: nuevo récord

El Supremo amnistía a Clara Ponsatí y archiva su causa por el 1-O

Detenido un monitor de pádel surf por agresiones sexuales a 10 menores

Caso Koldo: seis detenidos en Madrid, Córdoba, Valencia y Sevilla

El Supremo archiva la causa contra Alvise por la PCR falsa de Illa
-

 Naturaleza
Terremotos en España el 5 de noviembre: sismo de 2,5 cerca de Canarias
-

 Naturaleza
Incendios en España hoy, 5 de noviembre: focos térmicos en cinco zonas
-
 España
Accidente de Urda: qué se sabe una semana después del choque de trenes
-
 Naturaleza
Embalses en España el 5 de noviembre: bajan al 56 % y pierden 407 hm³
-
 Mundo
Elecciones EEUU 2026: los demócratas ganan el Senado y la Cámara Baja
-
 Economía
Costco compra terrenos en Torrejón: 80 millones para su nueva tienda
-
 España
Caravanas Osito: 3 millones pagados y más de 60 familias afectadas
-
 Deportes
Los Atlanta Falcons llegan al Bernabéu para impulsar la NFL en España
-
 Economía
Wall Street se dispara tras el triunfo demócrata: Dow sube un 1,95 %
-
 España
Ignacio González niega favorecer a su hermano y cuñado en el caso Lezo
-
 Ciencia
Descubren en Alicante una nueva medusa de 7 mm en el Mediterráneo
-
 Tecnología
Google invertirá 15.000 millones en centros de datos e IA en Malasia