
España
El TSJM avala sanciones a Espinosa y Monasterio por el caso fiscal
Cuatro sentencias firmes del TSJM respaldan las sanciones de Hacienda a Espinosa de los Monteros y Rocío Monasterio por una operación inmobiliaria.

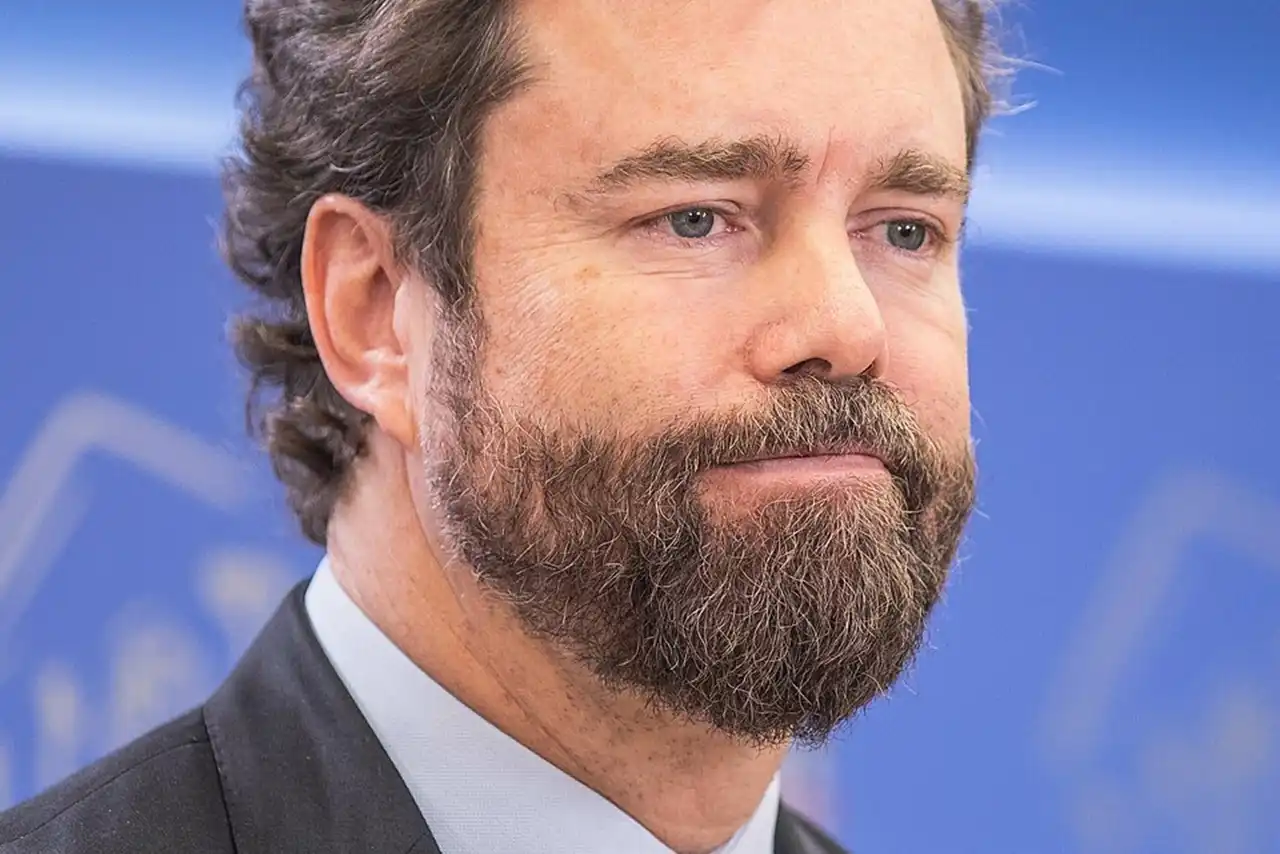
Por VOX Congreso, CC0, Wikimedia Commons
Resumen
- El TSJM respalda cuatro sanciones de Hacienda contra Espinosa y Monasterio
- Una factura de 169.400 euros fue considerada sin servicios acreditados
- Queda un quinto recurso pendiente, mientras cuatro sentencias ya son firmes
El Tribunal Superior de Justicia de Madrid (TSJM) ha respaldado las conclusiones de Hacienda sobre las irregularidades fiscales detectadas en una operación inmobiliaria vinculada a Iván Espinosa de los Monteros y Rocío Monasterio. La Sala de lo Contencioso-Administrativo ha desestimado cuatro de los cinco recursos planteados por el antiguo dirigente de Vox, Monasterio y sus sociedades contra las liquidaciones y sanciones de la Agencia Tributaria. Las cuatro resoluciones son firmes al no haber sido recurridas dentro del plazo establecido.
El asunto gira alrededor de la venta de un edificio de lujo en el centro de Madrid, una operación que dejó 625.000 euros en ingresos vinculados a la intermediación de Espinosa de los Monteros y en la que apareció una factura de 169.400 euros emitida por el estudio de arquitectura de Monasterio. Hacienda consideró que los servicios reflejados en esa factura no se habían prestado realmente y los jueces han avalado, en lo sustancial, esa conclusión. Conviene precisar el terreno jurídico: no se trata de una condena penal por delito fiscal, sino de resoluciones de la jurisdicción contencioso-administrativa que confirman actuaciones tributarias y sancionadoras.
Una factura de 169.400 euros que el TSJM no considera acreditada
La operación arranca entre 2015 y 2016 alrededor del inmueble situado en el número 3 de la calle General Castaños, en el barrio madrileño de Justicia. El edificio pertenecía a familiares de Espinosa de los Monteros, que participó en su intermediación antes de que la propiedad terminara transformada en viviendas de altísima gama. El negocio alcanzó una dimensión considerable: el precio obtenido por los propietarios se situó en torno a los 25 millones de euros.
En ese engranaje apareció Rocío Monasterio y Asociados. Su sociedad emitió en junio de 2017 una factura con una base imponible de 140.000 euros, a la que se sumaron 29.400 euros de IVA: 169.400 euros en total. El concepto hacía referencia a trabajos relacionados con la intermediación y asistencia técnica en la venta del inmueble. La Administración tributaria sostuvo, sin embargo, que no había pruebas suficientes de que esos servicios hubieran sido prestados.
La defensa aportó correos electrónicos, una fotografía del patio del edificio, documentación contractual y manifestaciones notariales para acreditar que el estudio de Monasterio había intervenido en la operación. El TSJM no lo ha considerado suficiente. Los magistrados aprecian discordancias entre el trabajo supuestamente contratado y la factura, además de una conexión documental débil entre el despacho y la intermediación efectiva.
El tribunal no reduce el problema a un simple defecto formal o a unos papeles mal cumplimentados. Su razonamiento entra en el fondo: no quedó acreditada la participación del estudio que justificaba aquel importe ni las pruebas aportadas demostraban una prestación de servicios equivalente. El efecto tributario no era menor, porque aquella factura podía contabilizarse como gasto deducible y reducir así la carga fiscal.
Los 625.000 euros canalizados a través de sociedades
La factura es solo una parte del caso. Hacienda también examinó cómo se declararon los honorarios obtenidos por Espinosa de los Monteros gracias a la operación inmobiliaria. En ella participaron Citrum SL y Premium Capital Management SL, sociedades controladas prácticamente en su totalidad por el entonces dirigente político.
Premium declaró 90.000 euros relacionados con el negocio en 2016 y otros 160.000 euros en 2017; Citrum declaró 375.000 euros ese mismo año. La suma alcanza los 625.000 euros. La cuestión que analizó la inspección era bastante concreta: quién había realizado realmente el trabajo que generó esos ingresos y, por tanto, quién debía tributar por ellos.
La Agencia Tributaria concluyó que la intermediación fue desarrollada personalmente por Espinosa de los Monteros y que, en consecuencia, los rendimientos debían tributar en su IRPF y no canalizarse mediante sociedades. No es una diferencia puramente técnica. El impuesto sobre la renta aplica tipos progresivos que pueden superar ampliamente los del impuesto sobre sociedades.
Tras estudiar la estructura empleada, el TSJM comparte el núcleo de la conclusión de la inspección. Los jueces no observan una razón económica suficientemente acreditada para que aquella intermediación fuese facturada a través de sociedades cuya actividad ordinaria no era esa y que no disponían de los medios personales propios que justificaran la prestación.
El tribunal aprecia una ventaja fiscal improcedente
Las resoluciones son particularmente duras al valorar el esquema utilizado. El tribunal considera que la personalidad jurídica de una de las sociedades se utilizó para aparentar una actividad de intermediación y desplazar bases imponibles desde la persona física hacia una sociedad con una tributación inferior. El resultado perseguido era, según el criterio judicial, una ventaja fiscal ilícita.
La inspección calculó que Espinosa de los Monteros había dejado de ingresar 268.676,79 euros de IRPF al canalizar esos rendimientos mediante sus empresas. Posteriormente aseguró que había abonado alrededor de 300.000 euros reclamados por Hacienda mientras mantenía abierta su batalla contra las decisiones administrativas ante los tribunales.
Con las resoluciones que ya son firmes, las pretensiones formuladas en esos cuatro procedimientos han sido rechazadas. Es un matiz importante: la Justicia no se ha limitado a constatar que existía una discrepancia entre el contribuyente y Hacienda, sino que ha confirmado la validez de las actuaciones tributarias recurridas en esos litigios.
Cuatro recursos perdidos y un quinto todavía pendiente
Los afectados llevaron las decisiones de Hacienda primero ante el Tribunal Económico-Administrativo Regional de Madrid y, después, ante el TSJM. Espinosa de los Monteros, Monasterio y las sociedades relacionadas con ambos promovieron cinco recursos. Cuatro recayeron en la Sección Quinta de la Sala de lo Contencioso-Administrativo y terminaron con la desestimación íntegra de las pretensiones de los recurrentes.
Las sentencias fueron dictadas el 22 de julio de 2026. Los recurrentes disponían del correspondiente plazo para preparar un recurso de casación, pero no lo hicieron, de modo que esas cuatro resoluciones adquirieron firmeza. La situación procesal deja ya asentada una parte muy relevante del conflicto fiscal.
El quinto procedimiento quedó en manos de la Sección Cuarta y continúa pendiente de resolución. Ese detalle impide presentar el caso como completamente terminado. La firmeza afecta a las cuatro sentencias concretas ya dictadas, no convierte automáticamente en resueltos todos los procedimientos relacionados con la operación o con sus protagonistas.
Espinosa de los Monteros ha aludido también a otras actuaciones judiciales y ha defendido que sus argumentos todavía pueden prosperar en otros frentes. Pero el escenario de estos cuatro recursos ya no ofrece ese margen: las sanciones y liquidaciones examinadas han superado el control del tribunal y las sentencias han quedado firmes.
De un edificio familiar a viviendas de lujo en Madrid
El inmueble que originó todo el expediente tuvo después una vida bastante más vistosa que la de cualquier procedimiento tributario. Tras la operación, el comprador, Mabel Capital, transformó el edificio en once viviendas de lujo. En 2021 se comercializaron por precios que rondaban los 20.000 euros por metro cuadrado, cifras reservadas al segmento más exclusivo del mercado inmobiliario madrileño.
El negocio había comenzado años antes, cuando Espinosa de los Monteros ocupaba la secretaría general de Vox. Cuando las conclusiones de Hacienda trascendieron públicamente en 2023, él era portavoz del partido en el Congreso y Rocío Monasterio figuraba entre los principales rostros de la formación en Madrid.
Monasterio negó entonces que el trabajo reflejado en la factura fuera ficticio y defendió haber participado de forma sustancial en la operación. Esa versión chocó con la interpretación de la Agencia Tributaria y del tribunal económico-administrativo. Tres años después, cuatro sentencias del TSJM consolidan judicialmente la posición mantenida por Hacienda en la vía contenciosa.
La situación política de Espinosa de los Monteros también ha cambiado desde que surgió el caso. Abandonó sus cargos en Vox en 2023 tras las elecciones generales y permaneció durante un tiempo como militante de base. En julio de 2026 comunicó que había sido expulsado del partido.
Desde entonces ha concentrado buena parte de su actividad pública alrededor de la Fundación Atenea. Su nombre circuló como posible impulsor de una futura iniciativa electoral, aunque posteriormente descartó presentarse por su cuenta a las próximas elecciones generales. El expediente fiscal, mientras tanto, siguió un calendario bastante menos vistoso: inspección, reclamaciones, recursos y sentencias. El papel tarda. Pero llega.
Las sentencias estrechan el margen de discusión fiscal
La novedad relevante no es que Hacienda hubiera cuestionado la operación; eso se conocía desde 2023. Lo sustancial es que cuatro resoluciones judiciales firmes han rechazado los recursos planteados y respaldan los argumentos centrales de la Administración: la falta de acreditación suficiente de los servicios consignados en la factura y la canalización mediante sociedades de ingresos atribuidos personalmente a Espinosa de los Monteros.
Queda un quinto recurso por resolver y existen otros procedimientos mencionados por el propio Espinosa de los Monteros. Pero sobre estos cuatro litigios el margen se ha reducido drásticamente. El TSJM ha concluido que las operaciones examinadas no podían tratarse como una mera elección neutral entre distintas fórmulas de tributación y ha respaldado la apreciación de una estructura orientada a obtener una ventaja fiscal improcedente. Ese es, más allá del ruido político, el núcleo de unas sentencias que ya son firmes.


El Gobierno amplía la incapacidad temporal por menopausia y violencia

Profesor de Madrid, en prisión por agredir sexualmente a 10 menores

Melani Olivares revela por qué Carmen Machi quería abandonar ‘Aída’

Vuelca un autobús con 44 pasajeros en Salamanca y deja dos heridos

Calama cuestiona pagos y gestiones vinculados al entorno de Zapatero
-

 Naturaleza
Últimos terremotos en España del 20 de octubre: Canarias alcanza 1,8
-
 Naturaleza
Temporal en España hoy, 19 de octubre: 4 muertos y avisos en directo
-
 Historia
ETA anunció hace 15 años el cese definitivo de su actividad armada
-

 Naturaleza
Incendios en España hoy: sin grandes fuegos activos el 20 de octubre
-
 España
El TC decidirá si 163.020 españoles podrán votar el 29 de noviembre
-
 Tecnología
LibreOffice abre Word 95 y PowerPoint 95 que Microsoft Office bloquea
-
 Tecnología
Cuánta agua y energía consume una pregunta a la IA y por qué varía
-
 Deportes
John Cena revela cómo acabó comiendo una hamburguesa con vómito en WWE
-
 Naturaleza
Controlado el incendio forestal de Nigrán tras quemar 0,18 hectáreas
-
 España
Igea carga contra Jon Echeverría por las pensiones, impuestos e IRPF
-
 España
El juez inadmite la querella de Quiles contra Begoña Gómez en Madrid
-
 Economía
El Gobierno destina 45 millones a 2.000 alojamientos universitarios