
Economía
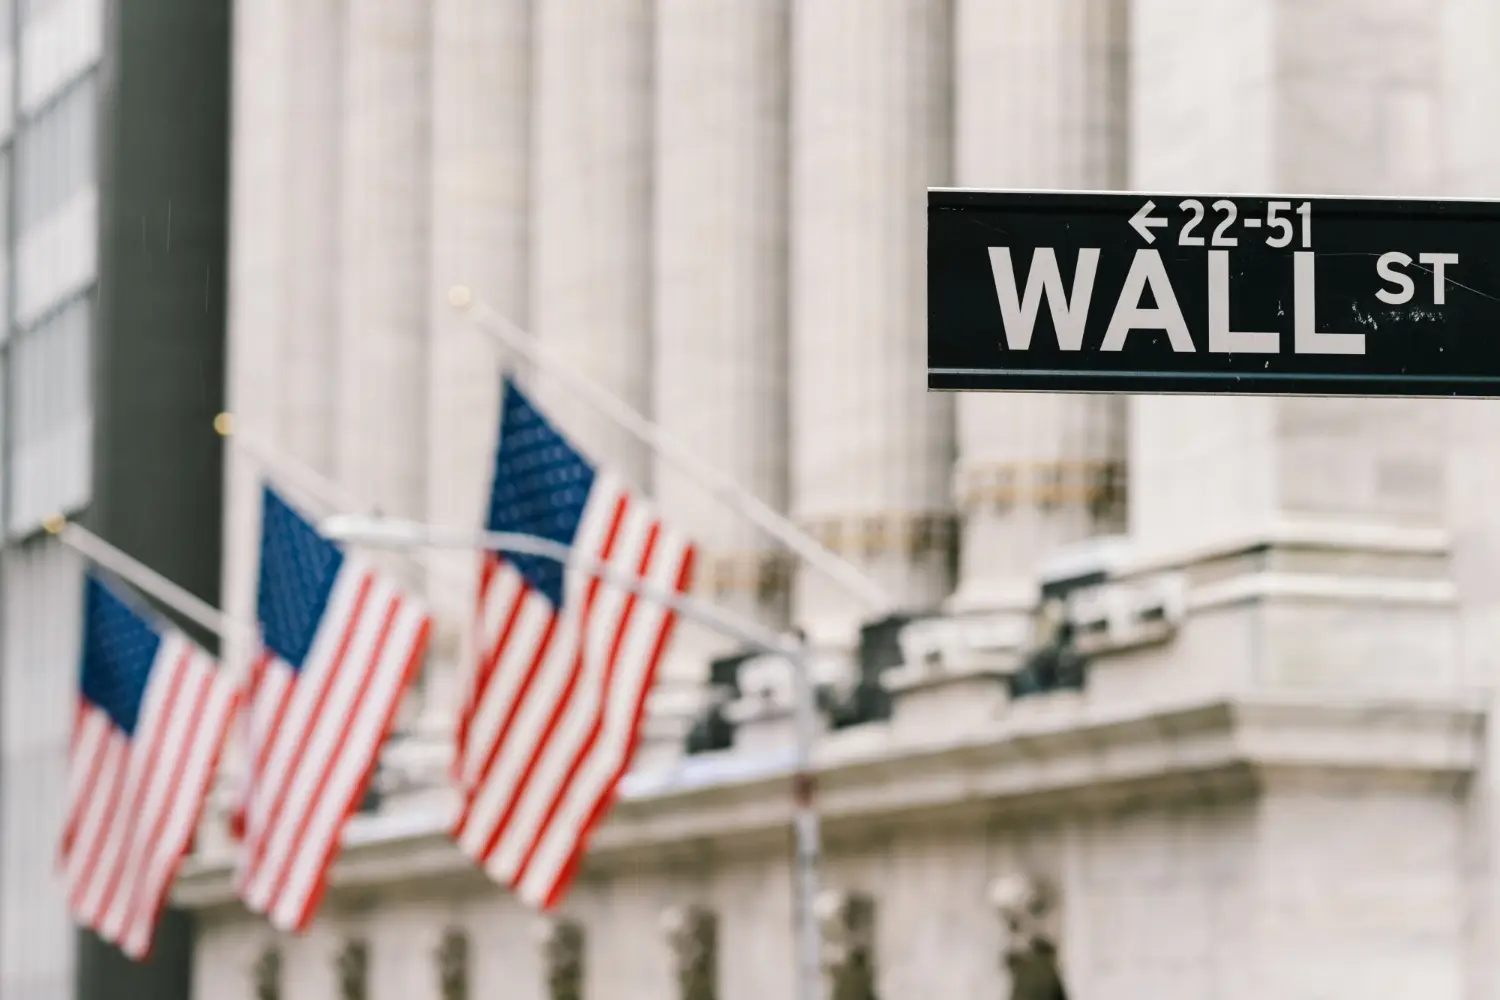
Wall Street rebota ante la Fed y los resultados de las tecnológicas
El Dow Jones, el S&P 500 y el Nasdaq cierran al alza, pero el mercado espera las cuentas de las tecnológicas y la decisión de la Reserva Federal.

Resumen
- El Nasdaq subió un 0,83%, el S&P 500 un 0,70% y el Dow Jones un 0,28%
- Microsoft, Alphabet y Amazon publican resultados esta semana
- La Fed decidirá el miércoles si mantiene los tipos entre el 3,75% y el 4%
Wall Street ha comenzado la última semana de octubre con ganancias en sus principales índices, después de varias sesiones marcadas por las dudas sobre las grandes empresas tecnológicas y el coste de la inteligencia artificial. El lunes 26 de octubre, el Nasdaq subió un 0,83%, el S&P 500 avanzó un 0,70% y el Dow Jones ganó un 0,28%. Una recuperación que devuelve algo de tranquilidad a los inversores, aunque todavía está lejos de despejar las incertidumbres del mercado estadounidense.
La atención se concentra en dos acontecimientos decisivos: los resultados de Microsoft, Alphabet y Amazon y la reunión de la Reserva Federal (Fed) del miércoles 28 de octubre. Las cuentas empresariales permitirán comprobar si las inversiones multimillonarias en inteligencia artificial están generando ingresos suficientes, mientras que el banco central tendrá que decidir qué hacer con los tipos de interés en un escenario de inflación persistente.
El rebote llega después de dos semanas consecutivas de descensos en el S&P 500 y el Nasdaq. Los inversores vuelven a comprar acciones tecnológicas, pero con bastante más cautela que meses atrás. El entusiasmo por la inteligencia artificial sigue presente; lo que ha cambiado es la disposición del mercado a aceptar cualquier gasto bajo la promesa de beneficios futuros. Y las compañías empiezan a notar esa exigencia.
El Nasdaq recupera terreno mientras persisten las dudas sobre la inteligencia artificial
La sesión del lunes dejó al Dow Jones en 52.361,58 puntos, al S&P 500 en 7.676,77 y al Nasdaq Composite en 26.169,38. El sector tecnológico encabezó las subidas, con un avance del 1,5% dentro del S&P 500.
Las compañías relacionadas con los semiconductores destacaron especialmente. El índice Philadelphia Semiconductor ganó un 2,8%, aunque todavía acumula una caída del 12,2% en octubre. Esa diferencia entre la recuperación diaria y el balance mensual explica bastante bien el momento del mercado: las compras han regresado, pero las pérdidas recientes siguen pesando.
Parte del optimismo tuvo su origen en Anthropic, la empresa estadounidense especializada en inteligencia artificial que ha presentado la documentación para salir a bolsa. Sus datos financieros muestran un fuerte crecimiento de los ingresos, acompañado de pérdidas importantes y elevados costes de desarrollo.
La reacción fue positiva para numerosas empresas vinculadas a la tecnología. Lumentum avanzó alrededor de un 8%, Coherent ganó un 6% y Tesla subió un 5,2% después de recibir una mejora de recomendación por parte de Barclays.
Sin embargo, el comportamiento de Meta recordó que no todas las empresas tecnológicas participan del rebote. La matriz de Facebook e Instagram perdió un 1,9% tras anunciar planes para captar hasta 95.000 millones de dólares destinados a financiar su expansión en infraestructuras de inteligencia artificial.
El problema no es necesariamente que las empresas estén invirtiendo demasiado. Es que los inversores quieren saber cuándo recuperarán ese dinero y qué rentabilidad obtendrán. Durante mucho tiempo bastaba con anunciar nuevos centros de datos, chips o modelos de inteligencia artificial para despertar entusiasmo. Esa etapa parece estar dando paso a una valoración bastante más estricta de los balances.
Microsoft, Alphabet y Amazon afrontan una semana decisiva
El miércoles 28 de octubre será especialmente importante para el Nasdaq. Microsoft y Alphabet, matriz de Google, tienen previsto publicar sus resultados trimestrales después del cierre de Wall Street. Amazon hará lo propio el jueves 29.
Las tres compañías figuran entre los grandes protagonistas de la inversión mundial en centros de datos, servicios de computación en la nube e inteligencia artificial. Sus resultados influirán tanto en sus propias cotizaciones como en las expectativas sobre buena parte del sector tecnológico.
En el caso de Microsoft, el mercado prestará especial atención al crecimiento de Azure, su plataforma de servicios en la nube, y a los ingresos relacionados con las herramientas de inteligencia artificial. También serán relevantes las previsiones de inversión y la evolución de sus márgenes operativos.
Alphabet deberá demostrar hasta qué punto el crecimiento de Google Cloud, la publicidad y sus productos de inteligencia artificial permite compensar los costes de ampliar la infraestructura tecnológica.
Amazon, por su parte, tendrá que ofrecer información sobre la evolución de Amazon Web Services (AWS), su negocio de servicios en la nube. Los inversores observarán el crecimiento de esta división, su rentabilidad y los recursos que la compañía necesita para mantener su expansión.
El mercado no examinará únicamente si estas empresas superan las previsiones de ingresos y beneficios. La reacción bursátil también dependerá de las expectativas para los próximos trimestres. Una compañía puede presentar unas cuentas excelentes y sufrir una caída si anuncia que deberá gastar mucho más de lo previsto.
El precedente de Meta aumenta la presión sobre las grandes tecnológicas
Los resultados recientes de Meta constituyen una advertencia. Aunque la compañía superó las expectativas de los analistas, sus acciones sufrieron un importante castigo por las preocupaciones relacionadas con su financiación y sus inversiones en inteligencia artificial.
El jueves 22 de octubre, Meta cayó un 7% y el Nasdaq perdió un 2,60%, su mayor descenso diario desde principios de junio. El índice de semiconductores se desplomó un 6,7% durante aquella sesión.
La lectura resulta especialmente relevante para Microsoft, Alphabet y Amazon. Un aumento de los ingresos no garantiza una subida en bolsa cuando los inversores consideran excesivos los desembolsos necesarios para conseguirlo.
El foco se desplaza así hacia la generación de caja, la rentabilidad de los centros de datos y la capacidad de las compañías para convertir la demanda de inteligencia artificial en beneficios sostenibles.
La Reserva Federal decidirá los tipos de interés el miércoles
La otra gran referencia de la semana llegará desde Washington. La Reserva Federal anunciará el miércoles 28 de octubre su decisión sobre los tipos de interés, después de haberlos elevado en septiembre.
El escenario más probable es que mantenga el precio oficial del dinero en el intervalo del 3,75% al 4,00%. En una encuesta de Reuters realizada entre el 16 y el 20 de octubre, 94 de los 100 economistas consultados esperaban que el organismo no modificase los tipos durante esta reunión.
La atención estará, por tanto, en el mensaje que acompañe a la decisión. Los inversores buscarán indicios sobre la posibilidad de una nueva subida en diciembre y sobre la preocupación del banco central por la inflación.
La persistencia de las presiones sobre los precios, agravada por el encarecimiento energético y las tensiones internacionales, ha reducido las expectativas de una política monetaria más flexible.
Esto afecta directamente a las empresas tecnológicas. Los tipos de interés elevados aumentan el coste de financiación y pueden reducir el atractivo de las acciones cuyo valor depende en buena medida de beneficios esperados para los próximos años.
También repercuten en sectores como la vivienda, el consumo y los servicios financieros. Por eso el Dow Jones, el Nasdaq y el S&P 500 podrían reaccionar de manera diferente al comunicado de la Fed.
El miércoles, la decisión está prevista para las 19.00 horas en la España peninsular, seguida de la comparecencia de su presidente, Kevin Warsh, a las 19.30. Sus explicaciones sobre la inflación y los próximos movimientos monetarios pueden resultar tan importantes como la decisión misma.
Inflación, PIB y resultados empresariales: las otras referencias de la semana
El calendario económico estadounidense añade nuevos elementos de incertidumbre. El jueves 29 de octubre se conocerán los datos del producto interior bruto correspondientes al tercer trimestre y el índice de precios del gasto en consumo personal (PCE) de septiembre, una de las principales referencias de inflación utilizadas por la Fed.
Ambas publicaciones están previstas para las 13.30 horas en la España peninsular.
El dato de crecimiento permitirá conocer la fortaleza de la economía estadounidense. Una actividad económica resistente suele favorecer las perspectivas de beneficios empresariales, aunque también puede reforzar la necesidad de mantener elevados los tipos de interés.
La inflación plantea una dificultad parecida. Un dato superior a las previsiones podría presionar al alza la rentabilidad de los bonos estadounidenses y perjudicar especialmente a las compañías de crecimiento. Una moderación de los precios, por el contrario, podría aliviar parte de esa presión.
A estas referencias se suma una intensa temporada de resultados. Aproximadamente un tercio de las empresas del S&P 500 presenta sus cuentas esta semana, con nombres destacados fuera del sector tecnológico, como Boeing, Caterpillar, Eli Lilly, ExxonMobil o Chevron.
La evolución del petróleo también merece atención. Las tensiones en Oriente Próximo han impulsado recientemente los precios energéticos, alimentando las preocupaciones sobre un nuevo repunte de la inflación.
Para los inversores españoles hay, además, un detalle práctico: del 26 al 30 de octubre, Wall Street abre a las 14.30 horas y cierra a las 21.00, debido al desfase temporal entre los cambios de hora de Europa y Estados Unidos. Es una hora antes de lo habitual en ambos casos.
Comprar la caída tecnológica exige algo más que aprovechar precios bajos
La recuperación del lunes ha reabierto el debate sobre la conveniencia de comprar acciones tecnológicas después de las últimas correcciones.
La respuesta depende menos de cuánto haya caído una cotización que de los motivos de ese descenso. Una empresa puede perder valor por una reacción exagerada del mercado, pero también porque sus perspectivas de beneficios se han deteriorado de forma considerable.
En las grandes tecnológicas estadounidenses conviene distinguir tres aspectos: el crecimiento de sus negocios principales, la cantidad de dinero destinada a nuevos proyectos y la rentabilidad que esperan conseguir con esas inversiones.
Una caída del 10% no convierte automáticamente una acción en barata. Si las previsiones de beneficios también se reducen, su valoración puede continuar siendo exigente.
El comportamiento de los índices tampoco cuenta toda la historia. El Nasdaq tiene una elevada exposición a la tecnología, mientras que el Dow Jones reúne 30 grandes compañías estadounidenses de diferentes sectores y el S&P 500 ofrece una representación más amplia del mercado.
Esta diferencia ayuda a entender por qué los tres indicadores bursátiles pueden registrar movimientos muy distintos cuando aumenta la preocupación por la inteligencia artificial.
Para evaluar la fortaleza de la recuperación será importante observar si las subidas se extienden a otros sectores, si los semiconductores mantienen su mejoría y si las grandes compañías ofrecen previsiones empresariales capaces de sostener sus valoraciones.
También habrá que vigilar los rendimientos de la deuda pública estadounidense. Una subida intensa de estos podría complicar el rebote, incluso aunque los resultados empresariales fueran razonablemente buenos.
El próximo movimiento de Wall Street dependerá de los beneficios y la Fed
El mercado estadounidense comienza la semana con una recuperación significativa, pero todavía condicionada por las pérdidas tecnológicas recientes. La subida del Nasdaq, el S&P 500 y el Dow Jones representa una mejora del sentimiento inversor, no una confirmación de que las correcciones hayan terminado.
Los resultados de Microsoft, Alphabet y Amazon permitirán comprobar si el crecimiento de la inteligencia artificial está justificando los enormes recursos destinados a su desarrollo. La Reserva Federal añadirá una segunda prueba: determinar hasta qué punto la inflación obliga a mantener una política monetaria restrictiva.
El escenario favorable sería una combinación de beneficios empresariales sólidos, previsiones de inversión asumibles y señales de estabilidad monetaria. En esas circunstancias, la recuperación podría ganar continuidad y extenderse más allá de las grandes tecnológicas.
El escenario contrario tampoco puede descartarse. Un aumento de los costes, una rentabilidad empresarial inferior a la esperada o un mensaje más duro de la Fed podrían devolver la presión vendedora al Nasdaq y arrastrar al conjunto de Wall Street.
Por el momento, los índices han recuperado parte del terreno perdido. La cuestión decisiva para las próximas sesiones será si las grandes empresas estadounidenses consiguen respaldar con resultados el optimismo que todavía despierta la inteligencia artificial.


Redes sociales, ayudas y debates: así logró Lula remontar a Bolsonaro

El Gobierno aprueba 10.000 millones para pensiones y extra de Navidad

España cambiará gratis ocho millones de contadores de gas hasta 2036

La UE exigirá un código QR en todas las pilas y baterías desde 2027

Muere Susan Saint James, estrella de «Kate y Allie», a los 80 años
-

 Naturaleza
Terremotos hoy: un 4,1 en el Atlántico y sismos en Granada y León
-

 España
Incendios en España hoy: Burgos estabilizado y 17 provincias en riesgo
-
 Economía
El SOS del metal en Murcia: 1.200 euros y segundos empleos en negro
-

 Naturaleza
Los embalses de España bajan al 57,2% y pierden 352 hm³ en una semana
-
 Mundo
Israel vota tras el 7 de octubre con el futuro de Netanyahu en juego
-
 Tecnología
Instagram prueba vídeos horizontales de 90 minutos frente a YouTube
-
 España
Buscan a Sofía, la niña de un año desaparecida en Caravaca de la Cruz
-
 Deportes
Harry Kane gana el Balón de Oro 2026; Alexia Putellas suma el tercero
-
 Naturaleza
El tiempo en España 27 de octubre: lluvias al norte y hasta 28 grados
-
 Historia
Efemérides del 27 de octubre: Cataluña, Napoleón y la crisis de Cuba
-
 España
Bilbao: 19 detenidos, siete menores, en disturbios por Vito Quiles
-
 Deportes
La televisión china suspende LaLiga por la broma de Mbappé sobre Mao