
Economía
Hacienda: las propinas pagan IRPF, pero no siempre cotizan en nómina
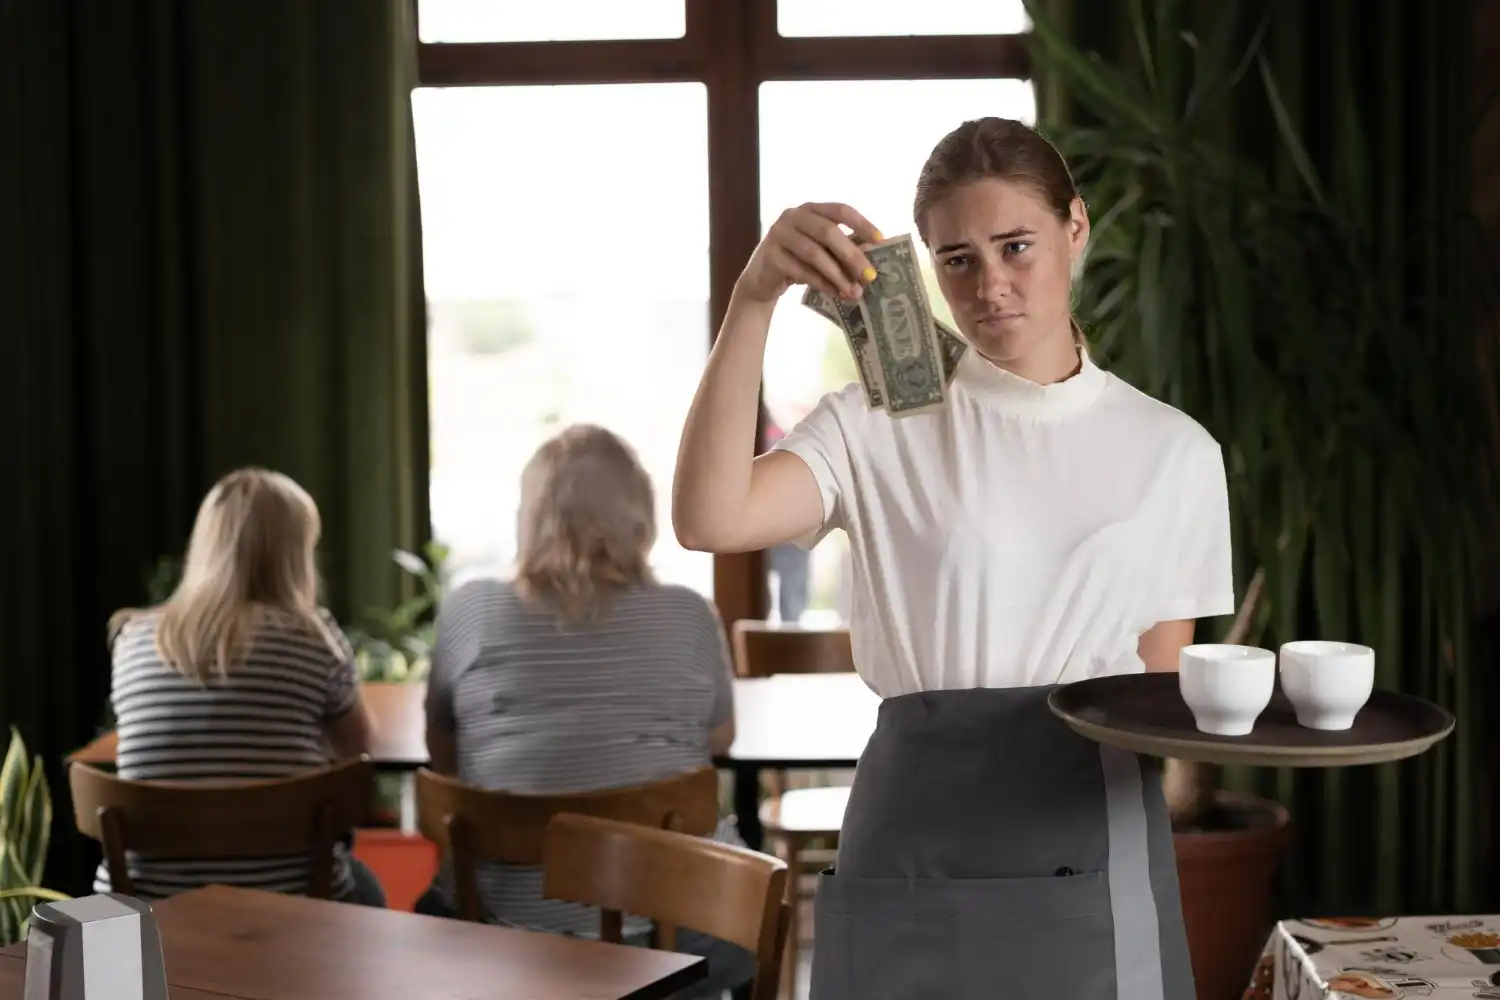
Hacienda considera las propinas rendimientos del trabajo sujetos al IRPF. La cotización depende de si son gratificaciones voluntarias o salario.

Resumen
- Las propinas recibidas por los trabajadores están sujetas al IRPF
- No todas cotizan: depende de si constituyen remuneración salarial
- Con tarjeta o en efectivo, importa cómo se gestionan y reparten
Las propinas que reciben los trabajadores de bares, restaurantes, hoteles y otros establecimientos deben tributar en el IRPF, aunque sean cantidades entregadas voluntariamente por los clientes. Hacienda considera que ese dinero constituye un rendimiento del trabajo y, por tanto, está sujeto a las obligaciones fiscales correspondientes. Sin embargo, no todas las propinas tienen que cotizar a la Seguridad Social.
La diferencia depende principalmente de cómo se reciben, quién las administra y si forman parte de la remuneración laboral. Cuando el cliente entrega directamente una gratificación al empleado, sin intervención de la empresa, generalmente se considera una percepción extrasalarial. En cambio, cuando el establecimiento organiza el reparto o utiliza las propinas como parte de la retribución, pueden surgir obligaciones de inclusión en nómina y cotización.
No se trata de un impuesto nuevo ni de una modificación fiscal aprobada en octubre de 2026. La Dirección General de Tributos mantiene desde hace años este criterio. La cuestión vuelve a cobrar importancia por la extensión de los pagos con tarjeta y los sistemas digitales para dejar propinas, que obligan a muchos negocios a revisar cómo contabilizan y distribuyen estas cantidades.
El asunto afecta especialmente a la hostelería, donde las gratificaciones de los clientes pueden representar un complemento significativo de los ingresos mensuales. Y hay una circunstancia que conviene tener presente: que el dinero no aparezca en la nómina no significa que esté exento de impuestos.
Hacienda considera las propinas rendimientos del trabajo
El fundamento de esta interpretación se encuentra en el artículo 17 de la Ley 35/2006 del IRPF. La norma considera rendimientos del trabajo las contraprestaciones económicas que proceden, directa o indirectamente, de una actividad laboral, con independencia de su denominación.
Por eso, una propina entregada por un cliente puede tener una consideración fiscal diferente de su naturaleza laboral. Aunque no forme parte del salario pactado, constituye un ingreso sujeto al IRPF para quien la recibe.
La Dirección General de Tributos ha mantenido esta interpretación al analizar las gratificaciones recibidas por empleados de hostelería y otros sectores, incluidos los casinos. El criterio es que las propinas percibidas por los trabajadores tienen la consideración fiscal de rendimientos del trabajo, aunque su origen sea la voluntad del cliente.
Estas cantidades deben incorporarse al cálculo de la renta y quedan sometidas al régimen de retenciones cuando corresponda. Su tratamiento concreto dependerá de quién las abone y de cómo se efectúe el reparto.
Tampoco existe una exención específica por tratarse de cantidades pequeñas. Una gratificación de dos euros y otra de veinte tienen la misma naturaleza tributaria, aunque su efecto económico sea distinto.
Ahora bien, estar sujeto al IRPF no significa que cualquier trabajador que reciba unas monedas deba presentar necesariamente la declaración de la renta. La obligación de declarar depende del conjunto de ingresos obtenidos durante el ejercicio y de las circunstancias previstas en la legislación tributaria. Si presenta declaración, deberá incorporar las propinas que correspondan como rendimientos del trabajo.
Cuándo deben cotizar las propinas a la Seguridad Social
La situación cambia al analizar las cotizaciones. El artículo 147 de la Ley General de la Seguridad Social establece que la base de cotización comprende las remuneraciones percibidas por razón del trabajo por cuenta ajena.
La dificultad aparece al determinar si la propina constituye verdaderamente una remuneración salarial o una gratificación voluntaria procedente de un tercero.
En términos generales, las propinas entregadas directamente por el cliente al trabajador, sin que la empresa intervenga en su gestión o reparto, mantienen carácter extrasalarial y no generan por sí mismas una cotización adicional.
Por ejemplo, si un cliente paga su consumición y entrega tres euros directamente al camarero, esa gratificación no pasa automáticamente a formar parte de su salario. Su tratamiento en el IRPF es una cuestión distinta.
La situación puede cambiar cuando el empresario administra las cantidades, establece criterios de distribución o las incorpora a su sistema de remuneraciones.
Si las propinas funcionan como una retribución gestionada por la empresa, deben examinarse las obligaciones de nómina y cotización. También resulta determinante lo establecido en el contrato de trabajo y en el convenio colectivo aplicable.
Conviene evitar una interpretación demasiado automática. El simple hecho de que el establecimiento intervenga materialmente en el cobro no resuelve por sí solo todos los supuestos. La naturaleza de las cantidades, su origen voluntario y el funcionamiento real del sistema de reparto son elementos relevantes.
El bote común y los pagos con tarjeta
El tradicional bote de propinas constituye uno de los casos más habituales en bares y restaurantes. Los empleados reúnen las gratificaciones recibidas durante el servicio y posteriormente distribuyen el dinero conforme a los acuerdos existentes.
Cuando ese reparto se realiza entre los propios trabajadores, sin intervención empresarial y sin constituir una remuneración garantizada, las cantidades mantienen generalmente su carácter extrasalarial.
Pero el escenario se complica cuando las propinas se cobran mediante datáfono.
Un cliente puede añadir cinco euros al pagar con tarjeta. El importe entra inicialmente en la cuenta del establecimiento y después debe trasladarse a quienes prestaron el servicio.
En estos casos, la empresa necesita identificar correctamente los importes, diferenciarlos de sus ventas y documentar su entrega a los empleados. Si administra y distribuye las gratificaciones como parte de un sistema retributivo, puede resultar necesario incluirlas en nómina, aplicar las retenciones correspondientes y cotizar por ellas.
No es exactamente lo mismo actuar como simple intermediario en la entrega de una gratificación voluntaria que utilizar ese dinero para pagar parte de la remuneración de la plantilla.
Por eso, el convenio colectivo y el sistema efectivo de reparto son fundamentales para determinar las obligaciones laborales y de Seguridad Social.
Cómo declarar las propinas y reflejarlas en la nómina
Cuando las propinas constituyen retribuciones satisfechas por la empresa, esta debe cumplir las obligaciones fiscales que correspondan, incluida la aplicación de retenciones a cuenta del IRPF.
El porcentaje de retención no es idéntico para todos los empleados. Depende de las circunstancias personales y económicas del trabajador y de las reglas generales aplicables a sus rendimientos laborales.
Pongamos un ejemplo. Un camarero percibe 1.400 euros mensuales de salario y recibe otros 120 euros en propinas repartidas por el establecimiento mediante un sistema que tiene carácter retributivo.
En ese supuesto, la empresa deberá considerar ambas cantidades al determinar las obligaciones fiscales y de cotización que procedan. No puede tratar los 120 euros como dinero ajeno a la relación laboral si realmente forman parte del sistema de remuneración.
Distinto sería que esos 120 euros procedieran exclusivamente de gratificaciones entregadas directamente por los clientes, sin participación empresarial en su administración. La obligación fiscal del trabajador subsiste, pero no necesariamente la de cotizar por esa cantidad.
Para los empleados que perciben propinas directamente, resulta conveniente conservar un registro razonable de las cantidades recibidas. La falta de un documento bancario o de una nómina donde aparezcan no elimina su consideración fiscal.
También es importante revisar los datos fiscales antes de confirmar la declaración de la renta. Cuando existen ingresos que no han sido comunicados mediante las retenciones habituales de una empresa, pueden no aparecer incorporados automáticamente en el borrador.
Las propinas voluntarias no están sujetas al IVA
El tratamiento del IVA introduce otra diferencia importante. Una propina verdaderamente voluntaria, entregada por el cliente sin que exista obligación de hacerlo, no forma parte de la contraprestación del servicio y queda fuera de la base imponible del impuesto.
Este criterio se aplica a las gratificaciones satisfechas libremente a los trabajadores, siempre que respondan realmente a la voluntad del consumidor y no constituyan una cantidad exigida por el establecimiento.
Si una comida cuesta 40 euros y el cliente decide añadir cinco euros de propina, el IVA correspondiente al servicio se calcula sobre el importe de la consumición, no sobre los 45 euros, siempre que esos cinco euros sean efectivamente una gratificación voluntaria.
La situación es diferente cuando el establecimiento impone un cargo obligatorio por servicio. En ese caso, la cantidad forma parte del precio que debe satisfacer el consumidor y se somete al tratamiento fiscal correspondiente.
También merece atención la contabilidad del negocio. Cuando una empresa recibe propinas y posteriormente las entrega a sus empleados, debe registrar correctamente las operaciones y acreditar su destino.
En el Impuesto sobre Sociedades, el tratamiento dependerá de cómo deban contabilizarse los importes y de las condiciones legales para reconocer los gastos asociados. No puede afirmarse que todas las propinas tengan automáticamente un efecto fiscal neutro para cualquier establecimiento.
Qué deben comprobar trabajadores y empresarios
El primer documento que conviene revisar es el convenio colectivo. Algunos sectores y empresas disponen de normas específicas sobre la administración y distribución de gratificaciones.
También resulta importante conocer quién decide el reparto y mediante qué procedimiento se efectúa. Si existe un bote común administrado por la empresa, deberían quedar claros los criterios utilizados y las cantidades entregadas a cada trabajador.
En el caso de las propinas con tarjeta, los establecimientos necesitan mantener una separación contable entre el precio del servicio y las gratificaciones voluntarias. La trazabilidad de estos pagos permite acreditar que las cantidades han llegado a sus destinatarios.
Para los empleados, la revisión de la nómina cobra especial importancia cuando las propinas forman parte de un sistema retributivo. En esa situación, las cantidades salariales deben estar correctamente documentadas, con las consecuencias correspondientes para las retenciones y cotizaciones.
Los errores pueden tener efectos diferentes. La falta de declaración de ingresos puede dar lugar a una regularización tributaria, mientras que una cotización incorrecta puede generar responsabilidades ante la Seguridad Social.
No hay que olvidar que la base de cotización influye en determinadas prestaciones, como la jubilación, la incapacidad temporal o el desempleo. Cuando un importe tiene auténtica naturaleza salarial, dejarlo fuera de esa base puede perjudicar al trabajador.
Existe, además, otra precisión laboral relevante. El Tribunal Supremo, en su sentencia de 17 de junio de 2021, reconoció que la posibilidad de recibir propinas puede constituir una condición de trabajo cuya supresión exige seguir los procedimientos laborales correspondientes. Ello no convierte automáticamente todas las gratificaciones en salario, pero demuestra que su tratamiento jurídico va más allá de una simple cuestión de impuestos.
Una gratificación voluntaria no equivale siempre a salario
La distinción entre propina, ingreso fiscal y remuneración salarial explica buena parte de las dudas que persisten en el sector de la hostelería.
Hacienda considera las propinas rendimientos del trabajo sujetos al IRPF, con independencia de que sean entregadas directamente por el cliente o distribuidas mediante un sistema empresarial. La cotización a la Seguridad Social, en cambio, exige determinar si esas cantidades tienen naturaleza retributiva según las circunstancias y la normativa aplicable.
El auge de los pagos digitales ha dado mayor visibilidad a unas gratificaciones que tradicionalmente se entregaban en efectivo. También ha hecho más importante que restaurantes, bares y hoteles dispongan de procedimientos claros para registrar y repartir el dinero.
Para los trabajadores, lo esencial es distinguir ambas obligaciones. Una propina puede tributar sin cotizar, mientras que una cantidad integrada en la remuneración laboral puede quedar sometida a las dos.
Que el cliente entregue el dinero por voluntad propia no lo convierte en invisible para Hacienda. Pero tampoco autoriza a tratar todas las gratificaciones como si fueran una parte más del sueldo. Esa diferencia, aparentemente pequeña, determina cuánto debe declararse, cuándo procede cotizar y qué responsabilidades corresponden a la empresa.


Redes sociales, ayudas y debates: así logró Lula remontar a Bolsonaro

El Gobierno aprueba 10.000 millones para pensiones y extra de Navidad

España cambiará gratis ocho millones de contadores de gas hasta 2036

La UE exigirá un código QR en todas las pilas y baterías desde 2027

Muere Susan Saint James, estrella de «Kate y Allie», a los 80 años
-

 Naturaleza
Terremotos hoy: un 4,1 en el Atlántico y sismos en Granada y León
-

 España
Incendios en España hoy: Burgos estabilizado y 17 provincias en riesgo
-
 Economía
El SOS del metal en Murcia: 1.200 euros y segundos empleos en negro
-

 Naturaleza
Los embalses de España bajan al 57,2% y pierden 352 hm³ en una semana
-
 Mundo
Israel vota tras el 7 de octubre con el futuro de Netanyahu en juego
-
 Economía
Wall Street rebota ante la Fed y los resultados de las tecnológicas
-
 Tecnología
Instagram prueba vídeos horizontales de 90 minutos frente a YouTube
-
 Deportes
Harry Kane gana el Balón de Oro 2026; Alexia Putellas suma el tercero
-
 España
Buscan a Sofía, la niña de un año desaparecida en Caravaca de la Cruz
-
 Naturaleza
El tiempo en España 27 de octubre: lluvias al norte y hasta 28 grados
-
 Historia
Efemérides del 27 de octubre: Cataluña, Napoleón y la crisis de Cuba
-
 Deportes
Unai Simón conmueve con su discurso al ganar el Trofeo Yashin 2026