
Economía
CaixaBank gana 4.962 millones y refuerza su negocio hasta septiembre
CaixaBank eleva su beneficio a 4.962 millones hasta septiembre, impulsa el crédito, aumenta los recursos de clientes y reduce la morosidad del banco.

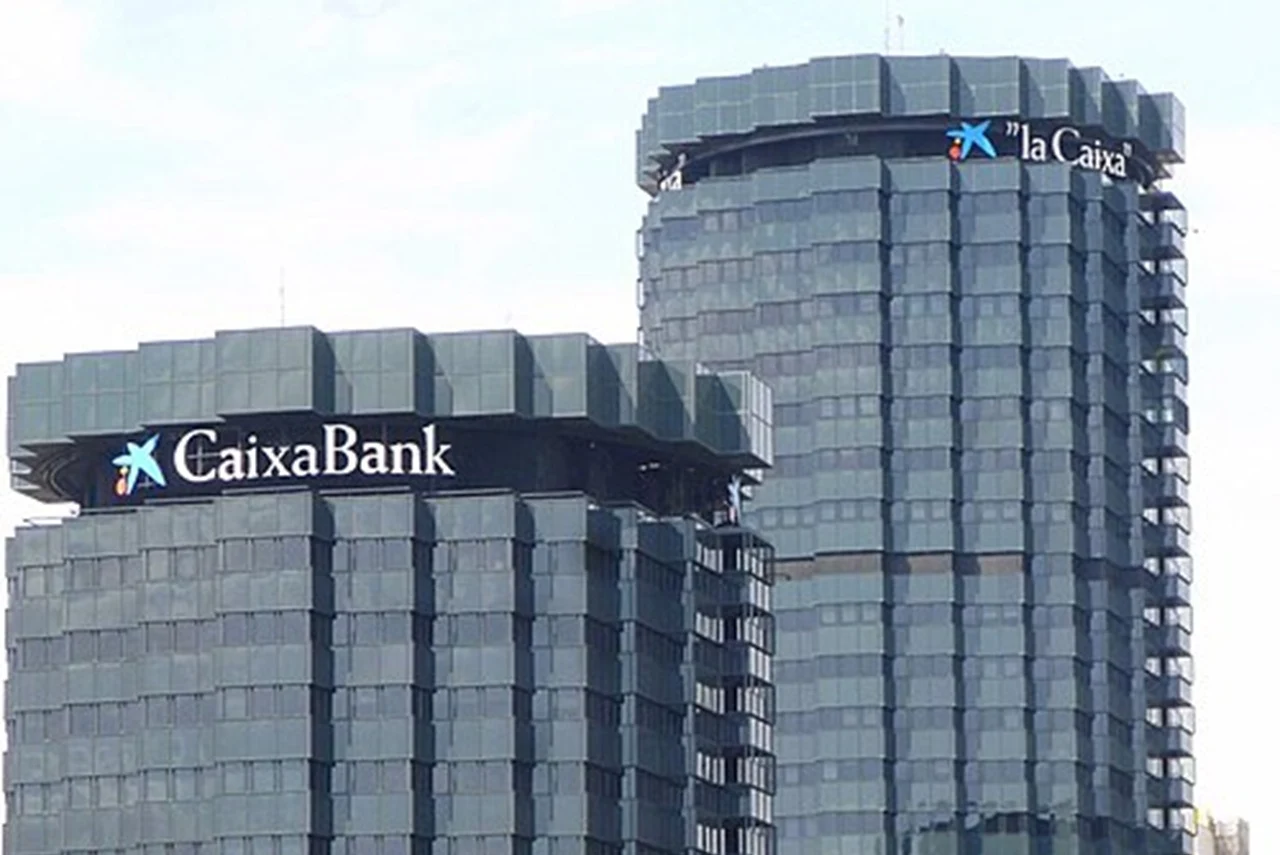
Imagen: Zarateman, CC0.
Resumen
- CaixaBank gana 4.962 millones hasta septiembre, un 12,9% más
- El crédito sano crece un 8% y la morosidad baja hasta el 1,76%
- El banco pagará 1.281 millones en dividendos el 6 de noviembre
CaixaBank cerró los nueve primeros meses de 2026 con un beneficio neto de 4.962 millones de euros, un 12,9% más que los 4.397 millones obtenidos en el mismo periodo del año anterior. El resultado llega acompañado de un aumento del crédito, más recursos de clientes y una nueva reducción de la morosidad.
La entidad ha conseguido mantener al alza una de las grandes partidas de su negocio pese al cambio de escenario monetario: el margen de intereses alcanzó 8.186 millones, un 2,9% más. Al mismo tiempo, los ingresos por servicios crecieron un 7,7%, hasta 4.182 millones de euros. El volumen total de negocio se situó en torno a 1,16 billones de euros.
Los resultados también tendrán una consecuencia directa para los accionistas. CaixaBank ha aprobado un dividendo a cuenta de 1.281 millones de euros, equivalente a 18,44 céntimos brutos por acción, que se abonará el 6 de noviembre. La entidad mantiene así una elevada capacidad de remuneración al accionista mientras conserva una ratio de capital CET1 del 12,5%.
CaixaBank mejora el beneficio y eleva la rentabilidad
El crecimiento del beneficio no procede de una sola partida. La cuenta muestra una mejora bastante repartida entre el negocio bancario tradicional, la gestión de patrimonio, los seguros y la financiación a familias y empresas.
La rentabilidad ROTE, que mide el beneficio generado sobre el patrimonio tangible, se situó en el 18,8% en términos de los últimos 12 meses. Es una cifra relevante porque permite medir hasta qué punto el banco convierte su capital en beneficios, más allá del volumen absoluto de ganancias.
El margen bruto alcanzó 12.656 millones de euros, un 4,4% más, mientras que el margen de explotación avanzó un 4,6%, hasta 7.653 millones. Los gastos de administración y amortización también aumentaron, un 4,3%, hasta 5.004 millones, dejando la ratio de eficiencia en el 39,4%.
La factura fiscal específica del sector tampoco es menor. CaixaBank contabilizó 452 millones de euros por el impuesto sobre el margen de intereses y comisiones, frente a los 446 millones registrados durante el mismo periodo de 2025.
El margen de intereses vuelve a crecer
Una de las cifras que más atención concentra en cualquier banco es el margen de intereses: básicamente, la diferencia entre lo que cobra por prestar dinero y lo que le cuesta financiarse y remunerar los depósitos.
En CaixaBank alcanzó 8.186 millones entre enero y septiembre, un 2,9% más interanual. Solo durante el tercer trimestre ascendió a 2.796 millones, un 2,5% más que en los tres meses anteriores. El crecimiento de los volúmenes de negocio ha permitido compensar parte de la presión que provoca un escenario de tipos distinto al vivido en los ejercicios de fuertes subidas del precio del dinero.
El beneficio correspondiente únicamente al tercer trimestre fue de 1.759 millones de euros, un 7,8% superior al del segundo trimestre. Es decir, el banco no solo mejora frente al ejercicio anterior; mantiene el avance trimestre a trimestre.
Más ingresos por patrimonio y seguros
Los ingresos por servicios alcanzaron 4.182 millones de euros, un 7,7% más. Dentro de esa cifra, la gestión patrimonial aportó 1.669 millones, con un crecimiento del 12,5%, mientras que los seguros de protección generaron 1.000 millones, un 14,5% más.
Las comisiones bancarias siguieron otra dirección: bajaron un 0,9%, hasta 1.513 millones de euros. Las comisiones recurrentes descendieron un 2,1%, entre otros motivos por los programas de fidelización de clientes.
El dato ayuda a entender la transformación del negocio bancario. Las entidades ya no dependen únicamente de prestar dinero y cobrar intereses; la gestión de fondos, los seguros y otros servicios tienen cada vez más peso en sus cuentas.
El crédito acelera en empresas, vivienda y consumo
El crecimiento del beneficio viene respaldado por una mayor actividad comercial. La cartera de crédito sano aumentó un 8% interanual, hasta alcanzar 397.469 millones de euros.
El avance fue especialmente fuerte en empresas. La financiación sana a compañías creció en 19.404 millones de euros, un 11,4% respecto a septiembre de 2025. Los préstamos destinados a la compra de vivienda aumentaron en 9.551 millones, un 7%, y el crédito al consumo avanzó en 2.195 millones, un 9,8%.
Hay otro cambio de fondo en las hipotecas. El 60% de la cartera hipotecaria está ya referenciada a tipo fijo, frente a apenas el 20% en 2021. La transformación reduce para muchos clientes la exposición a futuras oscilaciones de los tipos de interés, aunque las condiciones concretas dependen, naturalmente, del momento en que se contrató cada préstamo.
También aumenta el dinero confiado al banco. Los recursos de clientes llegaron a 760.353 millones de euros, un 5,6% más que un año antes. Los depósitos alcanzaron 438.932 millones, con una subida del 2,7%.
Los activos bajo gestión avanzaron todavía más: un 10,6%, hasta 216.333 millones de euros. De ellos, 161.395 millones corresponden a fondos de inversión, carteras y SICAV, mientras que los planes de pensiones suman 54.938 millones.
La morosidad cae al 1,76% y mejora la cobertura
El crecimiento del crédito no ha venido acompañado, por el momento, de un deterioro de los principales indicadores de riesgo. Al contrario. Los saldos dudosos descendieron hasta 7.733 millones de euros y la ratio de morosidad bajó al 1,76%.
La cobertura frente a esos préstamos problemáticos mejoró hasta el 82%, con 6.309 millones provisionados para insolvencias. El coste del riesgo se mantuvo en el 0,24% durante los últimos 12 meses.
Son cifras especialmente importantes cuando una entidad acelera la concesión de financiación. Ganar volumen es relativamente sencillo si se rebajan demasiado los criterios de riesgo; hacerlo mientras disminuye la mora es bastante más relevante para la calidad del balance.
En liquidez, CaixaBank dispone de 151.506 millones de euros en activos líquidos. Su ratio de cobertura de liquidez, o LCR, se situó en el 178%, muy por encima del mínimo regulatorio del 100%.
La ratio CET1 cerró septiembre en el 12,5%, una de las principales referencias para medir la solvencia de una entidad bancaria. La cifra incorpora un impacto negativo extraordinario de 20 puntos básicos ligado al programa de recompra de acciones de 500 millones anunciado durante el ejercicio.
CaixaBank pagará 1.281 millones de dividendo en noviembre
El consejo de administración ha aprobado distribuir un dividendo a cuenta equivalente al 40% del beneficio neto consolidado del primer semestre, por un importe total de 1.281 millones de euros.
Cada acción recibirá 18,44 céntimos brutos y el pago se realizará el próximo 6 de noviembre. El plan para 2026 contempla repartir en efectivo entre el 50% y el 60% del beneficio neto consolidado del ejercicio, mediante este primer pago y un dividendo complementario previsto para abril de 2027, sujeto a la aprobación correspondiente.
La dimensión del dividendo tiene además una particularidad en CaixaBank. Alrededor de la mitad de la remuneración acaba en manos de la Fundación “la Caixa” y del FROB por su participación en el capital de la entidad. El banco cuenta también con más de 500.000 accionistas, mayoritariamente minoristas.
Más negocio sin disparar el riesgo
CaixaBank llega al último tramo de 2026 con 21,1 millones de clientes en España y Portugal, cerca de 480.000 más que un año antes, una red que supera las 4.500 oficinas y más de 683.000 millones de euros en activos. Su neobanco imagin alcanza, por su parte, 4,3 millones de clientes y un volumen de negocio cercano a 24.300 millones.
Los resultados dejan una fotografía bastante definida: el banco está prestando más, capta más recursos y obtiene mayores ingresos por gestión patrimonial y seguros, mientras mantiene la morosidad en niveles reducidos. El beneficio de 4.962 millones hasta septiembre es la cifra que encabeza las cuentas, pero el dato de fondo está en cómo se ha conseguido.
Con tres meses todavía pendientes para completar el ejercicio, CaixaBank entra en la recta final con el crédito sano creciendo un 8%, una rentabilidad sobre patrimonio tangible del 18,8% y un balance que, por ahora, conserva unos indicadores de riesgo contenidos. El reto será mantener ese equilibrio entre crecimiento, rentabilidad y calidad crediticia cuando el escenario de tipos de interés ya no ofrece el mismo viento de cola de años anteriores.


CaixaBank gana 4.962 millones y refuerza su negocio hasta septiembre

Binance sufre un ciberataque de 6.300 millones y suspende retiradas

Erin Patterson, cadena perpetua sin libertad por las setas venenosas

Sánchez vuelve al Cecopi de Toledo para seguir la emergencia de Urda

Cajas negras de los trenes de Urda: qué registran y cómo se analizan
-

 Naturaleza
Terremotos hoy en España: un sismo de 2,5 sacude Murcia de madrugada
-

 Naturaleza
Incendios en España hoy 30 de octubre: situación y zonas de riesgo
-

 Naturaleza
Embalses en España hoy: bajan al 56,8% y pierden 253 hm³ en una semana
-

 España
Accidente de Urda: 69 muertos y las claves del primer informe técnico
-
 España
Muere Fátima Báñez en Urda: era pasajera del último vagón del Iryo
-
 España
Urda: 24 de los 42 extranjeros sin localizar tras el choque de trenes
-
 Deportes
Resultados NBA del 29 de octubre: Curry brilla y Dallas tumba a OKC
-
 Tecnología
Meta y Snap van a juicio por presunta adicción de menores a sus redes
-
 Economía
Santander gana 12.405 millones, un 20 % más, con la venta en Polonia
-
 Economía
Google cae un 10 % tras sus cuentas y borra 400.000 millones en Bolsa
-
 Economía
EE. UU. investiga si Walmart y Uber cobran distinto según tus datos
-
 Naturaleza
Los Ángeles aprueba cerrar 600 pozos de petróleo y vetar otros nuevos