
Economía
Intel se desploma un 29% en bolsa tras decepcionar con sus previsiones
Intel se hunde en bolsa después de unas previsiones flojas para el cuarto trimestre, aunque sus ingresos y el negocio de centros de datos mejoran.

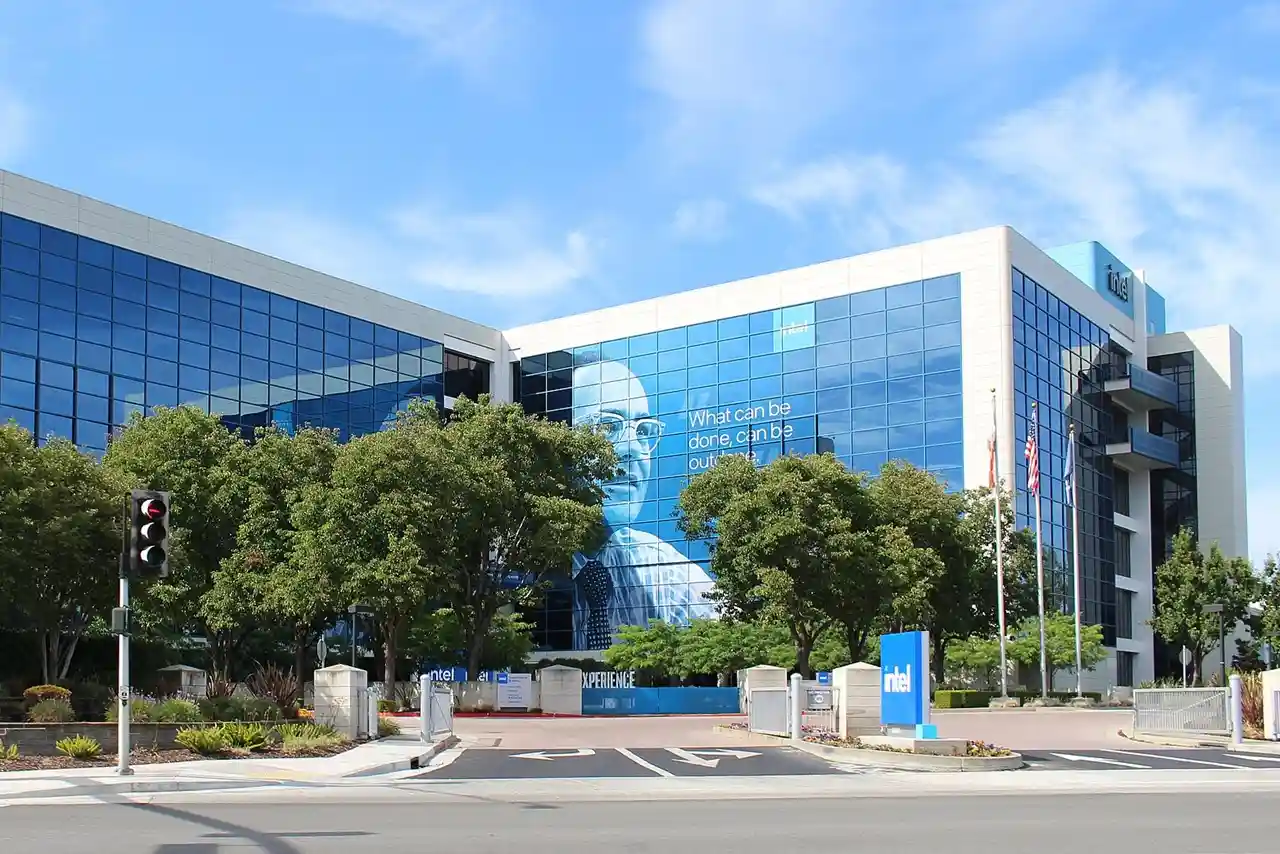
Imagen: Coolcaesar, CC BY-SA 4.0.
Resumen
- Intel se desploma cerca de un 29% tras unas previsiones peores de lo esperado
- El negocio de centros de datos crece con fuerza, pero el PC vuelve a flojear
- Wall Street castiga el gasto, la falta de caja y los problemas de producción
Intel se ha desplomado alrededor de un 29% en Wall Street este viernes 30 de octubre, una caída que coloca al fabricante estadounidense de chips camino de protagonizar una de las peores jornadas bursátiles de su historia. En unas horas, el castigo llegó a borrar más de 137.000 millones de dólares de valor de mercado.
El problema no está tanto en los resultados que Intel acaba de publicar —de hecho, el tercer trimestre superó varias previsiones— como en lo que viene después. La compañía ha anticipado unos ingresos para el cuarto trimestre de entre 15.000 y 16.000 millones de dólares, claramente por debajo de los 17.070 millones que esperaba de media el mercado. A eso se suma la debilidad del negocio de ordenadores personales, las restricciones de producción y unas inversiones cada vez más exigentes.
Un mal pronóstico eclipsa un trimestre bastante sólido
La paradoja de la sesión es considerable. Intel cerró el tercer trimestre de 2026 con 16.513 millones de dólares de ingresos, un 21% más que un año antes. El beneficio por acción ajustado alcanzó los 0,52 dólares, frente a los 0,23 dólares del mismo periodo de 2025. El margen bruto también mejoró, hasta el 43% según criterios contables GAAP.
No son, precisamente, las cifras de una empresa cuyo negocio se esté derrumbando de un trimestre para otro. Pero la Bolsa vive mirando por el parabrisas, no por el retrovisor. Y lo que Intel ha dibujado para los próximos meses ha gustado bastante menos a Wall Street.
Para el cuarto trimestre, la empresa prevé un beneficio ajustado de 0,25 dólares por acción, cuando los analistas esperaban alrededor de 0,43 dólares. La diferencia es suficientemente grande como para cambiar por completo la lectura de unos resultados que, de otra manera, habrían sido recibidos con bastante más tranquilidad.
El director financiero, David Zinsner, ha reconocido además que Intel no espera registrar flujo de caja positivo este año. La empresa necesita seguir destinando grandes cantidades de dinero a capacidad de fabricación, tecnología y equipamiento. La transformación cuesta dinero. Mucho.
El mercado del PC vuelve a convertirse en el problema
La principal alarma se concentra en los ordenadores personales, uno de los negocios históricos de Intel y todavía una fuente fundamental de ingresos.
La división de computación para clientes y sistemas físicos de inteligencia artificial facturó 8.100 millones de dólares en el tercer trimestre, un 5% menos interanual. Intel espera que las ventas de chips para PC sufran además una caída secuencial superior al 20% durante el trimestre que cierra el año.
La propia compañía admite que la debilidad del mercado podría mantenerse al menos durante la primera mitad de 2027. Ahí está buena parte del nerviosismo.
No es únicamente que se vendan menos ordenadores. El problema está también en cuánto cuesta fabricarlos.
La memoria encarece los ordenadores
La fiebre inversora alrededor de la inteligencia artificial está absorbiendo una parte creciente de la capacidad mundial de fabricación de determinados tipos de memoria. Los fabricantes priorizan componentes destinados a grandes centros de datos y aceleradores de IA, especialmente aquellos con mejores márgenes.
El efecto secundario empieza a sentirse en el mercado tradicional: suben los precios de las memorias, aumentan los costes de los PC y la demanda del consumidor se resiente. Intel queda en medio de una situación bastante peculiar: la inteligencia artificial dispara una parte de su negocio mientras complica otra.
Para una empresa que sigue dependiendo en gran medida de los procesadores para ordenadores personales, no es un detalle menor.
Los centros de datos crecen un 78%, la otra cara de Intel
La fotografía cambia radicalmente cuando se mira el negocio de servidores.
La división Data Center and AI alcanzó 7.300 millones de dólares de ingresos, un espectacular crecimiento interanual del 78%. Intel asegura que se trata de su mayor crecimiento en centros de datos en 15 años.
La demanda de procesadores Xeon es especialmente fuerte. El propio consejero delegado, Lip-Bu Tan, ha señalado que una de las prioridades inmediatas consiste en aumentar la oferta para poder atender todos los pedidos.
Ese dato ayuda a entender por qué la caída bursátil de Intel no puede interpretarse simplemente como otro síntoma de que la inteligencia artificial está dejando atrás a la compañía. La realidad es más incómoda y más interesante: Intel sí está capturando demanda de los centros de datos, pero tiene problemas para producir suficiente, mientras su negocio tradicional de PC vuelve a frenarse.
También Intel Foundry, el negocio de fabricación de chips, presentó un fuerte aumento de ingresos, hasta 6.700 millones de dólares, un 58% más interanual, aunque parte de esas ventas se realizan entre divisiones de la propia compañía y posteriormente se eliminan en las cuentas consolidadas.
El desafío continúa siendo transformar toda esa actividad en un negocio suficientemente rentable y capaz de generar caja.
La fábrica de Israel añade otro golpe
A las dificultades estructurales se ha sumado un problema inesperado en la producción.
Una explosión ocurrida en octubre en la planta de Intel en Kiryat Gat, Israel, obligó a detener temporalmente parte de las operaciones. La compañía calcula que el incidente tendrá un impacto aproximado de 600 millones de dólares en ingresos durante dos trimestres y reducirá temporalmente la disponibilidad de algunos chips para centros de datos.
Según Intel, la fábrica estuvo parada unas dos semanas. El grupo espera recuperar progresivamente la producción, aunque todavía está evaluando qué obleas pueden salvarse.
La compañía rebajó por este motivo alrededor de 300 millones de dólares su previsión de ingresos para el cuarto trimestre y aproximadamente dos puntos porcentuales su estimación de margen bruto. Otro obstáculo justo cuando Intel necesitaría fabricar más, no menos.
La caída de Intel arrastra a otras compañías de chips
El terremoto no se ha quedado en Intel.
Las acciones de AMD, Arm, Qualcomm, Nvidia, Broadcom y Micron registraron fuertes pérdidas durante la sesión. También sufrieron fabricantes de servidores como Dell, Hewlett Packard Enterprise y Super Micro Computer. El castigo terminó extendiéndose a buena parte del sector tecnológico.
Hay algo más grande detrás. Wall Street empieza a examinar con bastante menos paciencia el gigantesco volumen de dinero que las tecnológicas están destinando a infraestructuras de inteligencia artificial.
Durante meses bastaba casi con pronunciar las siglas IA para que el mercado aceptara inversiones multimillonarias con notable entusiasmo. Esa fase parece estar cambiando. Los inversores quieren saber cuándo llegará el retorno y cuánto efectivo será necesario gastar antes de conseguirlo.
Intel prevé invertir alrededor de 20.000 millones de dólares en capital durante 2026, y el gasto volverá a aumentar con fuerza en 2027 mientras adquiere nuevos equipos para sus fábricas.
No es poca cosa para una empresa que, al mismo tiempo, reconoce que no espera terminar el año con flujo de caja positivo.
Intel llega a 2027 con mucho más que demostrar
La caída cercana al 29% es particularmente llamativa porque Intel venía de protagonizar una recuperación bursátil extraordinaria durante 2026. El valor había llegado a multiplicarse varias veces desde comienzos de año antes de alejarse de sus máximos. La sesión de este viernes borra de golpe una parte considerable de aquel entusiasmo.
La cuestión central para Intel será comprobar si puede convertir el enorme crecimiento de sus procesadores para centros de datos en suficiente beneficio como para compensar la debilidad del PC y el coste de reconstruir su capacidad industrial.
Hay señales favorables. Los ingresos crecen, los márgenes han mejorado, el negocio de centros de datos avanza con fuerza y la compañía asegura haber reducido significativamente los costes asociados a su tecnología de fabricación Intel 18A. Pero el mercado ha decidido prestar atención a otra cosa: menos ventas de PC, más gasto, dificultades de suministro y una generación de caja insuficiente.
Y ahí está la explicación del desplome. Intel no ha presentado un trimestre desastroso. Ha presentado unas previsiones lo bastante débiles como para poner en duda la velocidad de su recuperación. En una Bolsa que había concedido a la compañía una enorme revalorización durante el año, esa diferencia ha resultado carísima.


Rusia veta el plan de EEUU para el Sáhara y deja en el aire la MINURSO

El déficit público sube un 7% hasta agosto y alcanza 31.183 millones

Colombia lleva al Congreso su rescate fiscal: recortes, IVA y deuda

El maquillaje falso de Halloween cuesta 400 millones y 3.600 empleos

NBA Europe sitúa a Real Madrid y Barça entre seis clubes de Euroliga
-

 Naturaleza
Terremotos hoy en España: un sismo de 2,5 sacude Murcia de madrugada
-

 Naturaleza
Incendios en España hoy 30 de octubre: situación y zonas de riesgo
-

 Naturaleza
Embalses en España hoy: bajan al 56,8% y pierden 253 hm³ en una semana
-

 España
Accidente de Urda: 69 muertos y las claves del primer informe técnico
-
 Cultura
Qué ver en cines este finde: cine del 30 de octubre al 1 de noviembre
-
 Historia
Efemérides del 30 de octubre: hechos, guerras y personajes históricos
-
 Deportes
Resultados NBA 30 de octubre: Memphis invicto y Boozer hace historia
-
 Deportes
Qué deportes ver del 30 de octubre al 1 de noviembre: agenda completa
-
 Naturaleza
El volcán Mayón erupciona en Filipinas y eleva la alerta al nivel 3
-
 Economía
Precio de la luz hoy, 30 de octubre: horas más baratas y más caras
-
 Cultura
Qué hacer en España: agenda cultural del 30 de octubre al 1 noviembre
-
 Economía
El Brent escala a 116 dólares tras ataques en el estrecho de Ormuz