
Economía
Gonzalo Bernardos avisa: «La vivienda es el mejor plan de pensiones»
Bernardos sostiene que llegar a la jubilación con una vivienda pagada reduce gastos y aporta patrimonio, aunque comprarla es cada vez más difícil.

Resumen
- Bernardos defiende la vivienda pagada como protección para la jubilación
- El argumento gana fuerza por el coste del alquiler y la pérdida de ingresos
- Los precios y el ahorro inicial dejan fuera a muchos posibles compradores
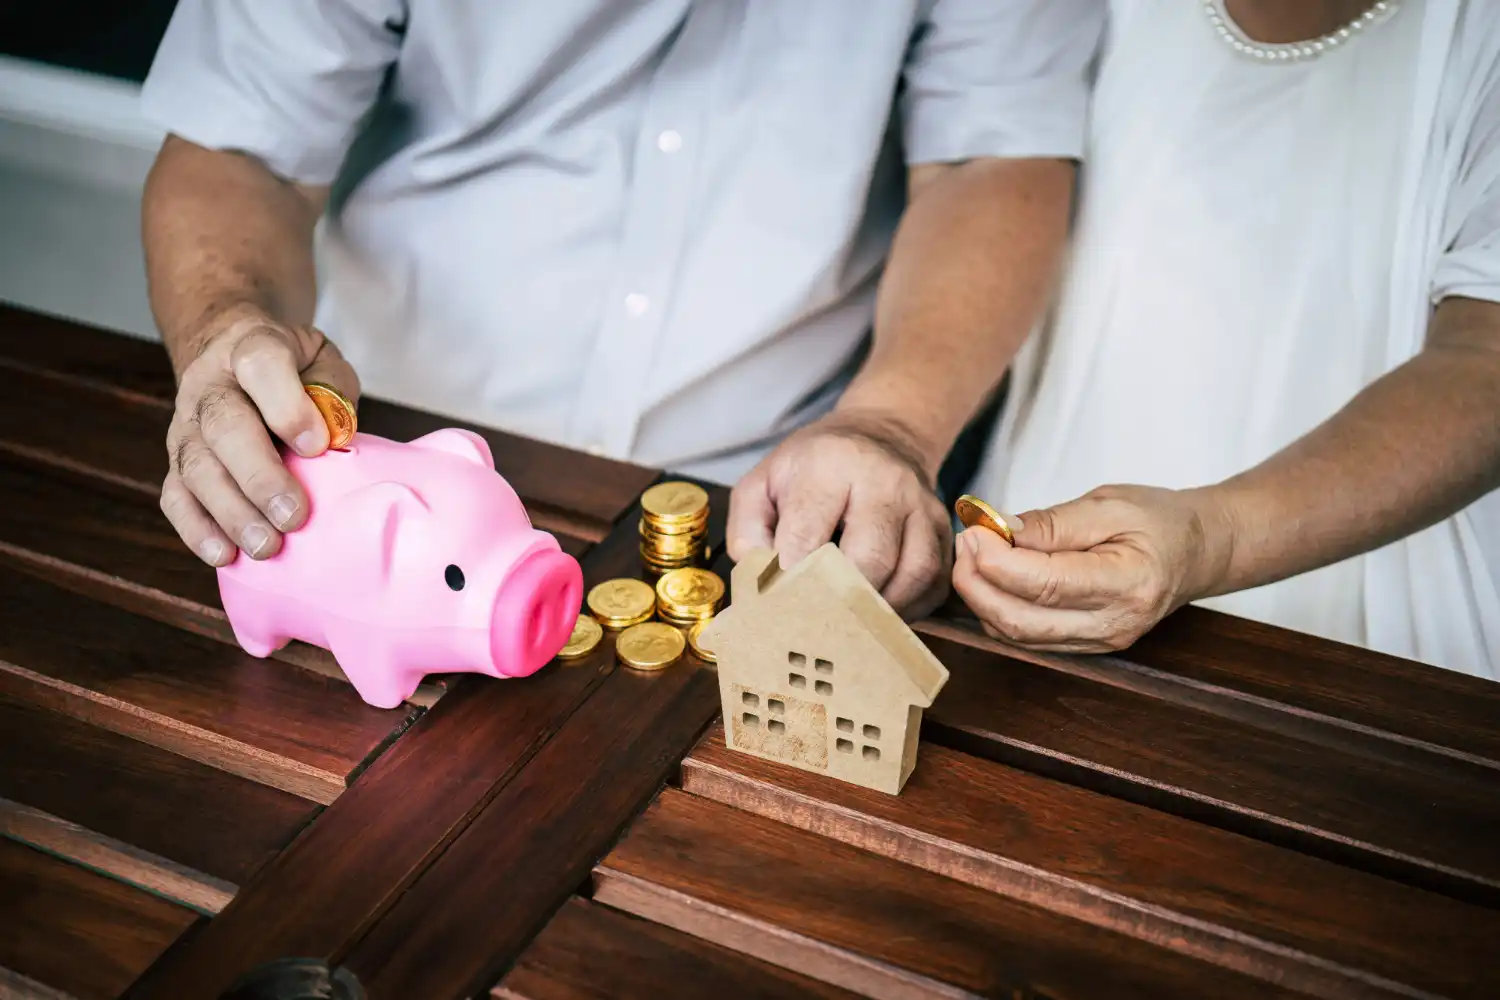
Gonzalo Bernardos ha vuelto al centro del debate sobre vivienda y jubilación por una afirmación tan sencilla como incómoda para buena parte de los jóvenes españoles: tener una vivienda en propiedad puede convertirse en una de las mejores protecciones económicas al terminar la vida laboral. Su razonamiento parte de algo bastante menos sofisticado que cualquier producto financiero: quien llega a la jubilación con la casa pagada no tiene que destinar cada mes una parte de su pensión al alquiler o a una hipoteca.
Hay, eso sí, un detalle importante. La frase sobre la vivienda como «mejor plan de pensiones» no nació esta semana. Bernardos ya la había defendido en octubre de 2025, cuando pidió hacer lo posible por comprar una casa, y la idea ha vuelto a ganar fuerza en octubre de 2026. El economista ha mantenido desde entonces una tesis bastante reconocible: acumular patrimonio inmobiliario antes de jubilarse puede amortiguar la caída de ingresos propia del retiro.
Una frase antigua que vuelve en un mercado mucho más caro
Que el mensaje reaparezca un año después no es un detalle menor. Entre medias, comprar una vivienda se ha encarecido con fuerza. Los precios residenciales registraron en el segundo trimestre de 2026 un incremento interanual superior al 12%, con una subida especialmente intensa en la vivienda usada. Solo entre abril y junio volvieron a avanzar más de un 3%.
Es decir, el consejo de Bernardos regresa mientras la puerta de entrada a la propiedad se aleja para una parte creciente de los hogares. La paradoja tiene algo muy español: se recomienda comprar vivienda precisamente cuando comprarla empieza a parecerse a intentar subirse a un tren que ya está abandonando el andén.
La brecha generacional ayuda a entender el problema. Entre los hogares encabezados por menores de 35 años, poco más de un tercio dispone de vivienda principal en propiedad. Entre las familias encabezadas por personas de 65 a 74 años, la proporción supera ampliamente el 80%. El ladrillo continúa siendo una de las grandes fronteras patrimoniales entre generaciones.
Los obstáculos aparecen incluso antes de pensar en una hipoteca. Una parte muy elevada de los jóvenes de entre 26 y 34 años continúa viviendo con sus padres y, entre quienes no consiguen emanciparse, el precio de comprar o alquilar figura entre las razones principales. Para muchos, la discusión sobre qué hacer con una vivienda durante la jubilación queda bastante lejos: primero habría que conseguir una.
Por qué una casa puede aliviar la jubilación
El núcleo del argumento de Bernardos tiene lógica económica. Una vivienda habitual completamente pagada no genera automáticamente ingresos —los ladrillos todavía no ingresan dinero en la cuenta por cortesía—, pero elimina uno de los mayores gastos recurrentes de cualquier hogar: el alojamiento.
Al pasar del salario a la pensión, esa diferencia pesa mucho más. La pensión media de jubilación supera los 1.500 euros mensuales, aunque las cantidades varían enormemente según la carrera de cotización, el régimen y los salarios previos. Un jubilado propietario seguirá pagando comunidad, seguros, impuestos, suministros, mantenimiento y las averías que acostumbran a presentarse en el momento menos oportuno. Pero, si la vivienda está libre de deuda, no tendrá que abonar una renta mensual a un casero.
Eso convierte la propiedad en una especie de ahorro acumulado. No es un plan de pensiones en sentido financiero, pero sí patrimonio utilizable durante la jubilación. El propietario puede seguir viviendo en el inmueble, venderlo para trasladarse a uno más pequeño, alquilarlo si cambia de residencia o recurrir, bajo determinadas condiciones, a fórmulas que permitan obtener liquidez a partir de ese patrimonio.
Bernardos lleva tiempo vinculando precisamente estas dos cuestiones. También ha defendido la conveniencia de complementar la pensión pública con otras fuentes de renta, entre ellas los ingresos procedentes de una vivienda destinada al alquiler. La idea de fondo no es que las pensiones vayan a desaparecer, sino que depender exclusivamente de una única renta durante décadas deja menos margen ante cualquier sobresalto.
El problema está antes de la escritura: la entrada
La tesis de comprar para llegar mejor protegido a la jubilación choca con una pared conocida: para comprar primero hay que poder comprar. Bernardos ha recordado que España no termina en Madrid y Barcelona y que existen ciudades y localidades donde los precios son sensiblemente inferiores. La observación territorial es cierta, pero no resuelve por completo el problema. El empleo, los estudios o los cuidados familiares obligan a muchas personas a vivir precisamente en las zonas donde el metro cuadrado resulta más caro.
Y luego está el ahorro inicial. Las entidades financieras no suelen conceder préstamos por el 100% del valor de tasación, por lo que el comprador necesita disponer de fondos propios para la entrada y de dinero adicional para afrontar los gastos asociados a la operación. Ahí se atascan numerosos hogares que podrían asumir una mensualidad hipotecaria, pero no han acumulado decenas de miles de euros antes de firmar.
El crédito tampoco es gratis. Durante 2026, el importe medio de las nuevas hipotecas sobre vivienda se ha situado alrededor de los 180.000 euros, con plazos que suelen extenderse durante más de dos décadas. Una mayoría de las nuevas operaciones se está firmando a tipo fijo, una fórmula que aporta previsibilidad, pero no convierte una deuda de 20, 25 o 30 años en un asunto menor.
La edad cambia además toda la ecuación. Firmar una hipoteca a los 32 años con un horizonte de amortización largo no tiene nada que ver con hacerlo a los 58. Llegar a la jubilación con una vivienda pagada puede proporcionar tranquilidad; llegar con una cuota elevada y unos ingresos que acaban de disminuir ofrece una versión bastante menos amable del mismo consejo.
El argumento de Bernardos y su punto débil
Presentar la vivienda como «el mejor plan de pensiones» funciona muy bien como titular porque condensa un razonamiento complejo en pocas palabras. El problema aparece cuando esa frase se interpreta como una recomendación universal. No existe una solución idéntica para todos los hogares ni para todas las edades.
Comprar una casa no siempre resulta mejor que alquilar. Depende del precio de adquisición, de la renta alternativa, de los tipos de interés, del tiempo que se pretenda permanecer en el inmueble, de los gastos de mantenimiento, de la estabilidad laboral y, algo que suele olvidarse, del patrimonio que quede disponible después de comprar.
También existe un coste menos visible: la falta de liquidez. Una persona puede poseer una vivienda valorada en 250.000 euros y tener dificultades, al mismo tiempo, para afrontar un gasto imprevisto de 10.000. El patrimonio inmobiliario es riqueza, pero no dinero disponible inmediatamente. Para convertirlo en efectivo hay que vender, alquilar o conseguir financiación utilizando el inmueble como respaldo.
Por eso una casa pagada y un plan financiero para la jubilación son cosas diferentes, aunque puedan complementarse. Concentrar prácticamente todos los ahorros familiares en un único inmueble supone colocar buena parte del patrimonio en un solo activo y en una sola localización. Si el mercado local pierde dinamismo, aparecen grandes derramas o surge la necesidad de mudarse, aquella sensación de seguridad puede perder algo de brillo.
La propiedad tampoco evita los gastos asociados al envejecimiento. Adaptar una vivienda sin ascensor, reformar un baño, sustituir instalaciones antiguas o contratar servicios de asistencia puede exigir cantidades considerables. Tener un techo propio ayuda, y mucho, pero patrimonio y renta disponible no son exactamente la misma cosa.
Comprar tarde también puede salir caro
El consejo merece una cautela especial cuando se dirige a personas próximas a jubilarse. La edad condiciona los plazos del préstamo y reduce, sobre todo, el número de años laborales disponibles para amortizar deuda. Una entidad financiera estudia ingresos, gastos y capacidad de pago antes de conceder una hipoteca; que exista una vivienda como garantía no borra el riesgo mensual de una cuota elevada.
Por eso el mensaje más sólido de Bernardos quizá no sea «compre una vivienda sea como sea». Es otro, bastante más amplio: llegar a la jubilación con los costes residenciales controlados y patrimonio acumulado proporciona una protección que no tiene quien depende completamente de unos ingresos mensuales y de un alquiler sujeto a las condiciones del mercado.
El economista también ha señalado en otras ocasiones la vulnerabilidad de quien se jubila viviendo de alquiler. La combinación de ingresos más bajos que durante la etapa laboral y una renta residencial que puede subir con el tiempo convierte el alojamiento en una pieza decisiva de las finanzas personales durante la vejez.
La vivienda y las pensiones terminan sentándose a la misma mesa
La frase de Bernardos ha recuperado protagonismo porque toca dos nervios de la economía española al mismo tiempo: vivienda y pensiones. Son problemas distintos durante buena parte de la vida laboral, pero al llegar la jubilación terminan encontrándose. Cuanto menor es el gasto fijo de alojamiento, mayor margen queda para alimentación, suministros, ocio, cuidados o imprevistos.
Tener una vivienda pagada puede actuar como un colchón patrimonial considerable. Reduce gastos mensuales, aporta estabilidad residencial y conserva un activo que puede utilizarse si aparecen necesidades económicas posteriores. En un país donde la propiedad inmobiliaria ha sido durante décadas la principal forma de ahorro de millones de familias, el razonamiento de Bernardos resulta fácilmente reconocible.
Pero el consejo contiene una ironía difícil de ignorar: quienes más necesitarían construir ese patrimonio son precisamente quienes encuentran mayores obstáculos para hacerlo. Los jóvenes compran casa en mucha menor proporción que las generaciones que actualmente alcanzan la jubilación, mientras los precios siguen muy elevados y la entrada exige años de ahorro para muchos salarios.
El gran obstáculo ya no es entender el consejo
La vivienda puede ser una magnífica aliada para la vejez, siempre que la compra encaje en los ingresos, la edad, la estabilidad laboral y el resto del patrimonio familiar. Una casa pagada reduce uno de los mayores gastos del presupuesto doméstico y puede convertirse en un activo útil durante décadas. Pero tratarla como una receta válida para cualquiera sería confundir una idea sensata con una solución automática.
Ahí está la verdadera tensión que hace que la frase de Bernardos siga circulando. Su razonamiento es fácil de comprender y, para muchos propietarios, perfectamente reconocible. Lo difícil no es aceptar que una vivienda pagada puede mejorar la jubilación. En el mercado actual, lo complicado es conseguir las llaves.


Bancos y aseguradoras compran datos personales sensibles de clientes

El 84% de jóvenes que ejerció violencia sexual también fue víctima

Kalshi abre apuestas sobre ensayos clínicos y aprobación de fármacos

La Tierra acumula más del doble de calor que hace 20 años: las claves

Salmonela en huevos: 13 intoxicados, retirada y presión de la OCU
-
 España
Villamalea: muere un hombre de 46 años tras un corte con motosierra
-
 Deportes
Champions 21 de octubre: horarios, TV y partidos de Madrid y Betis
-
 España
Muere un hombre de 48 años mientras jugaba al pádel en Porceyo, Gijón
-
 España
Condenado a 3 años y medio por quemar un bar de Sevilla sin mayonesa
-
 Tecnología
El fraude de Eliska roba cuentas de WhatsApp con un concurso de baile
-
 Mundo
Condenan a un guatemalteco a 30 años por 53 migrantes muertos en Texas
-
 Naturaleza
El Niño puede alcanzar una intensidad sin precedentes, alerta la ONU
-
 España
El Senado del 29N se juega el TC, el artículo 155 y el veto de leyes
-
 Mundo
Egipto detiene y libera a la influencer Malévola por vídeos «obscenos»
-
 Mundo
Putin libera a Stephen Hubbard tras más de cuatro años preso en Rusia
-
 España
Fiscalía investiga un chat de 300 agentes por compartir datos privados
-
 Deportes
Kvaratskhelia se rompe el cruzado ante el Barça: cuándo podría volver