
Economía
HSBC gana 19.440 millones de euros hasta septiembre, un 32,55 % más
El beneficio de HSBC aumenta un 32,55 % hasta septiembre y alcanza los 19.440 millones de euros. La banca patrimonial enfría la reacción bursátil.

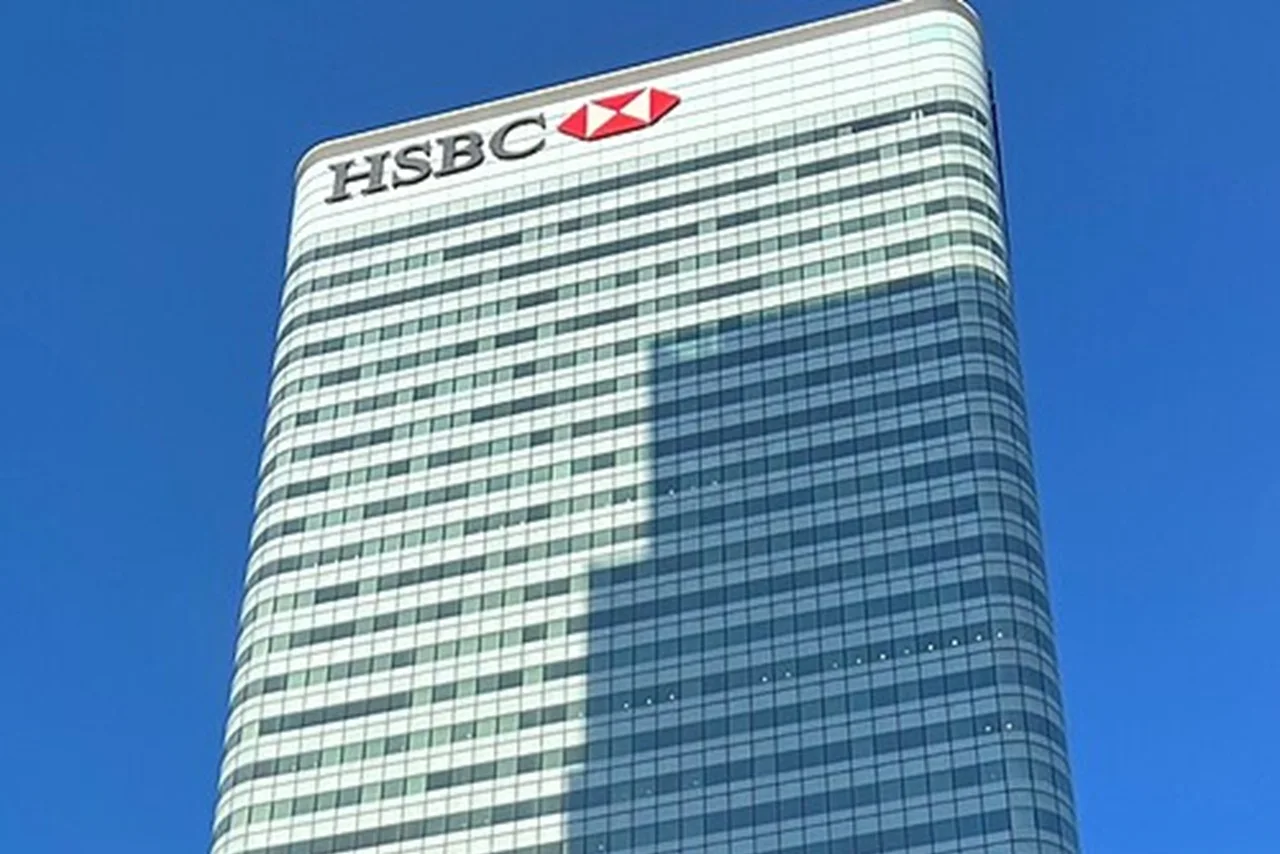
Foto: Wikimedia Commons (CC BY-SA 4.0).
Resumen
- HSBC gana 19.440 millones de euros hasta septiembre, un 32,55 % más
- Los ingresos crecen un 8,58 % y llegan a 56.362 millones de dólares
- El negocio patrimonial pierde impulso y las acciones caen en Hong Kong
El gigante bancario HSBC, el mayor de Europa por volumen de activos, cerró los nueve primeros meses de 2026 con un beneficio neto atribuido de 21.716 millones de dólares (19.440 millones de euros), un 32,55 % más que en el mismo periodo del año anterior. La entidad británica mejora sus resultados gracias al aumento de los ingresos financieros y a la desaparición de varios gastos extraordinarios que habían castigado sus cuentas en 2025.
Entre enero y septiembre, los ingresos del grupo alcanzaron los 56.362 millones de dólares, equivalentes a unos 50.456 millones de euros, con un crecimiento interanual del 8,58 %. Las cifras, comunicadas este martes 27 de octubre a la Bolsa de Hong Kong, reflejan una recuperación del beneficio más intensa que la de la facturación. No todo procede, sin embargo, de una mayor actividad bancaria: la comparación con un ejercicio anterior especialmente afectado por costes excepcionales también explica buena parte del salto.
El banco, con sede en Londres y una presencia histórica especialmente importante en Asia, continúa reorganizando sus negocios para mejorar la rentabilidad. Su consejero delegado, Georges Elhedery, defiende que la simplificación de la estructura permite liberar recursos para invertir y crecer. Los resultados muestran avances en esa estrategia, aunque también dejan algunas señales de cautela, especialmente en el negocio de gestión patrimonial.
Los gastos extraordinarios de 2025 explican parte del aumento del beneficio
Para entender las ganancias de HSBC en 2026 hay que mirar las cuentas del año anterior. En los nueve primeros meses de 2025, el beneficio del grupo había retrocedido alrededor de un 28 %, afectado por operaciones corporativas, pérdidas vinculadas a la disolución de negocios y provisiones para afrontar litigios.
Entre aquellos gastos figuraba una provisión relacionada con el caso Madoff, el fraude financiero protagonizado por el inversor estadounidense Bernard Madoff. La ausencia de cargos comparables en 2026 ha favorecido considerablemente el resultado interanual.
La mejora, por tanto, tiene dos componentes diferentes. HSBC está obteniendo más ingresos de su actividad bancaria, pero también soporta menos costes excepcionales que el año pasado. Esa distinción importa porque un aumento del beneficio del 32,55 % no significa necesariamente que el negocio ordinario haya crecido en la misma proporción.
Los 56.362 millones de dólares de ingresos registrados hasta septiembre confirman, no obstante, que el grupo también ha avanzado comercialmente. Su crecimiento del 8,58 % refleja una evolución positiva de la actividad, aunque bastante más moderada que el incremento de las ganancias.
Los ingresos por intereses aumentan un 7,59 %
El negocio tradicional de captar depósitos y conceder financiación sigue siendo uno de los principales motores de HSBC. Hasta septiembre, los ingresos netos por intereses alcanzaron los 27.540 millones de dólares, aproximadamente 24.654 millones de euros, un 7,59 % más que en el mismo periodo de 2025.
La entidad atribuye este avance al incremento de los depósitos y a la reinversión de sus coberturas frente a las fluctuaciones de los tipos de interés a condiciones más favorables. Estas operaciones permiten estabilizar parte de los ingresos financieros cuando cambian las decisiones de los bancos centrales.
El margen neto de interés se situó en el 1,6 % al término del tercer trimestre. Supone una mejora de tres puntos básicos respecto a septiembre de 2025, aunque representa un descenso de dos puntos básicos frente al cierre de junio.
Más préstamos y depósitos, pero menor ratio de solvencia
El crecimiento también aparece en el balance. HSBC terminó septiembre con 1,03 billones de dólares en créditos netos, un 4,78 % más que un año antes. Los depósitos de clientes alcanzaron los 1,84 billones de dólares, tras aumentar un 5,73 % interanual.
Estas cifras reflejan que el banco ha ampliado tanto su actividad crediticia como los recursos captados de sus clientes. El aumento de los depósitos resulta especialmente relevante porque proporciona una fuente de financiación para sostener los préstamos y otras operaciones.
En cuanto a la posición de capital, la ratio Tier 1 se situó en el 16,3 %, cuatro décimas menos que al finalizar el primer semestre. Este indicador mide la relación entre determinados recursos propios de la entidad y sus activos ponderados por riesgo.
Aunque el banco mantiene una amplia base de capital, la evolución de sus ratios de solvencia continúa siendo importante para valorar su capacidad de absorber pérdidas y remunerar a los accionistas.
El tercer trimestre deja señales de debilidad en gestión patrimonial
Las cifras específicas del periodo comprendido entre julio y septiembre ofrecen una visión menos uniforme. HSBC obtuvo un beneficio antes de impuestos de unos 9.600 millones de dólares en el tercer trimestre, aproximadamente un 32 % superior al del mismo periodo de 2025.
La entidad también redujo un 17 % las pérdidas crediticias esperadas, hasta unos 800 millones de dólares. La disminución estuvo relacionada, entre otros factores, con menores cargos asociados al sector inmobiliario de Hong Kong.
La evolución de la banca patrimonial fue menos favorable. Los ingresos de este negocio permanecieron prácticamente estancados en 2.700 millones de dólares, después de haber registrado crecimientos interanuales del 15 % y del 23 % durante el primer y segundo trimestre, respectivamente.
La desaceleración afecta a una actividad que HSBC considera importante para su crecimiento futuro, especialmente por su presencia en los mercados asiáticos de grandes patrimonios. El contraste entre el aumento del beneficio total y el estancamiento de esta división ayuda a explicar por qué los resultados no convencieron plenamente a los inversores.
HSBC anuncia otra recompra de acciones de 1.000 millones de dólares
Junto a sus resultados trimestrales, HSBC comunicó un nuevo programa de recompra de acciones de hasta 1.000 millones de dólares, por un importe similar al anunciado durante el trimestre anterior.
El grupo también confirmó un dividendo trimestral de 0,10 dólares por acción. Ambas decisiones forman parte de su política de remuneración al accionista.
Las recompras permiten reducir el número de títulos en circulación y pueden elevar el beneficio por acción, aunque su efecto depende del precio pagado por ellos y del resultado futuro del negocio.
Pese al crecimiento de las ganancias, la reacción de la Bolsa de Hong Kong fue negativa. Las acciones de HSBC llegaron a caer alrededor de un 5 % tras la publicación de las cuentas, en una sesión marcada por las dudas sobre la desaceleración de la banca patrimonial y la continuidad de los buenos resultados.
La caída pone de manifiesto que los mercados no valoran únicamente cuánto dinero ha ganado una entidad, sino también qué posibilidades tiene de mantener ese ritmo de crecimiento.
La estrategia de HSBC para mantener su rentabilidad hasta 2028
Bajo la dirección de Georges Elhedery, HSBC continúa simplificando su estructura corporativa y concentrando recursos en los negocios y mercados considerados prioritarios.
El grupo, fundado en Hong Kong y con sede en Londres, conserva una estrecha vinculación con Asia. Esa presencia internacional le proporciona acceso a importantes mercados financieros, pero también lo expone a riesgos específicos, entre ellos las dificultades del sector inmobiliario hongkonés.
La entidad mantiene sus objetivos de rentabilidad hasta 2028 y sus previsiones de crecimiento de los ingresos para 2027 y 2028, aunque reconoce que el escenario económico presenta numerosas incertidumbres.
Entre ellas figuran la volatilidad de los mercados financieros, las consecuencias de la guerra en Oriente Próximo, las presiones inflacionistas y una posible desaceleración de la economía mundial. La trayectoria de los tipos de interés será otro factor decisivo para sus márgenes financieros.
HSBC llega al último trimestre de 2026 con un beneficio acumulado sensiblemente superior al del año anterior, mayores ingresos y una base creciente de depósitos y créditos. La evolución de sus negocios durante los próximos meses permitirá comprobar cuánto de esa mejora responde a un crecimiento sostenido y cuánto a la desaparición de los costes extraordinarios que perjudicaron las cuentas de 2025.
El siguiente desafío del mayor banco europeo por activos será precisamente ese: mantener la rentabilidad cuando la comparación interanual deje de beneficiarse de un ejercicio anterior especialmente desfavorable.


Redes sociales, ayudas y debates: así logró Lula remontar a Bolsonaro

El Gobierno aprueba 10.000 millones para pensiones y extra de Navidad

España cambiará gratis ocho millones de contadores de gas hasta 2036

La UE exigirá un código QR en todas las pilas y baterías desde 2027

Muere Susan Saint James, estrella de «Kate y Allie», a los 80 años
-

 Naturaleza
Terremotos hoy: un 4,1 en el Atlántico y sismos en Granada y León
-

 España
Incendios en España hoy: Burgos estabilizado y 17 provincias en riesgo
-
 Economía
El SOS del metal en Murcia: 1.200 euros y segundos empleos en negro
-

 Naturaleza
Los embalses de España bajan al 57,2% y pierden 352 hm³ en una semana
-
 Mundo
Israel vota tras el 7 de octubre con el futuro de Netanyahu en juego
-
 Tecnología
Instagram prueba vídeos horizontales de 90 minutos frente a YouTube
-
 Economía
Wall Street rebota ante la Fed y los resultados de las tecnológicas
-
 Deportes
Harry Kane gana el Balón de Oro 2026; Alexia Putellas suma el tercero
-
 España
Buscan a Sofía, la niña de un año desaparecida en Caravaca de la Cruz
-
 Naturaleza
El tiempo en España 27 de octubre: lluvias al norte y hasta 28 grados
-
 Historia
Efemérides del 27 de octubre: Cataluña, Napoleón y la crisis de Cuba
-
 España
Bilbao: 19 detenidos, siete menores, en disturbios por Vito Quiles