
Economía
Pensiones 2027: Funcas prevé una subida del 3,6 % desde el 1 de enero
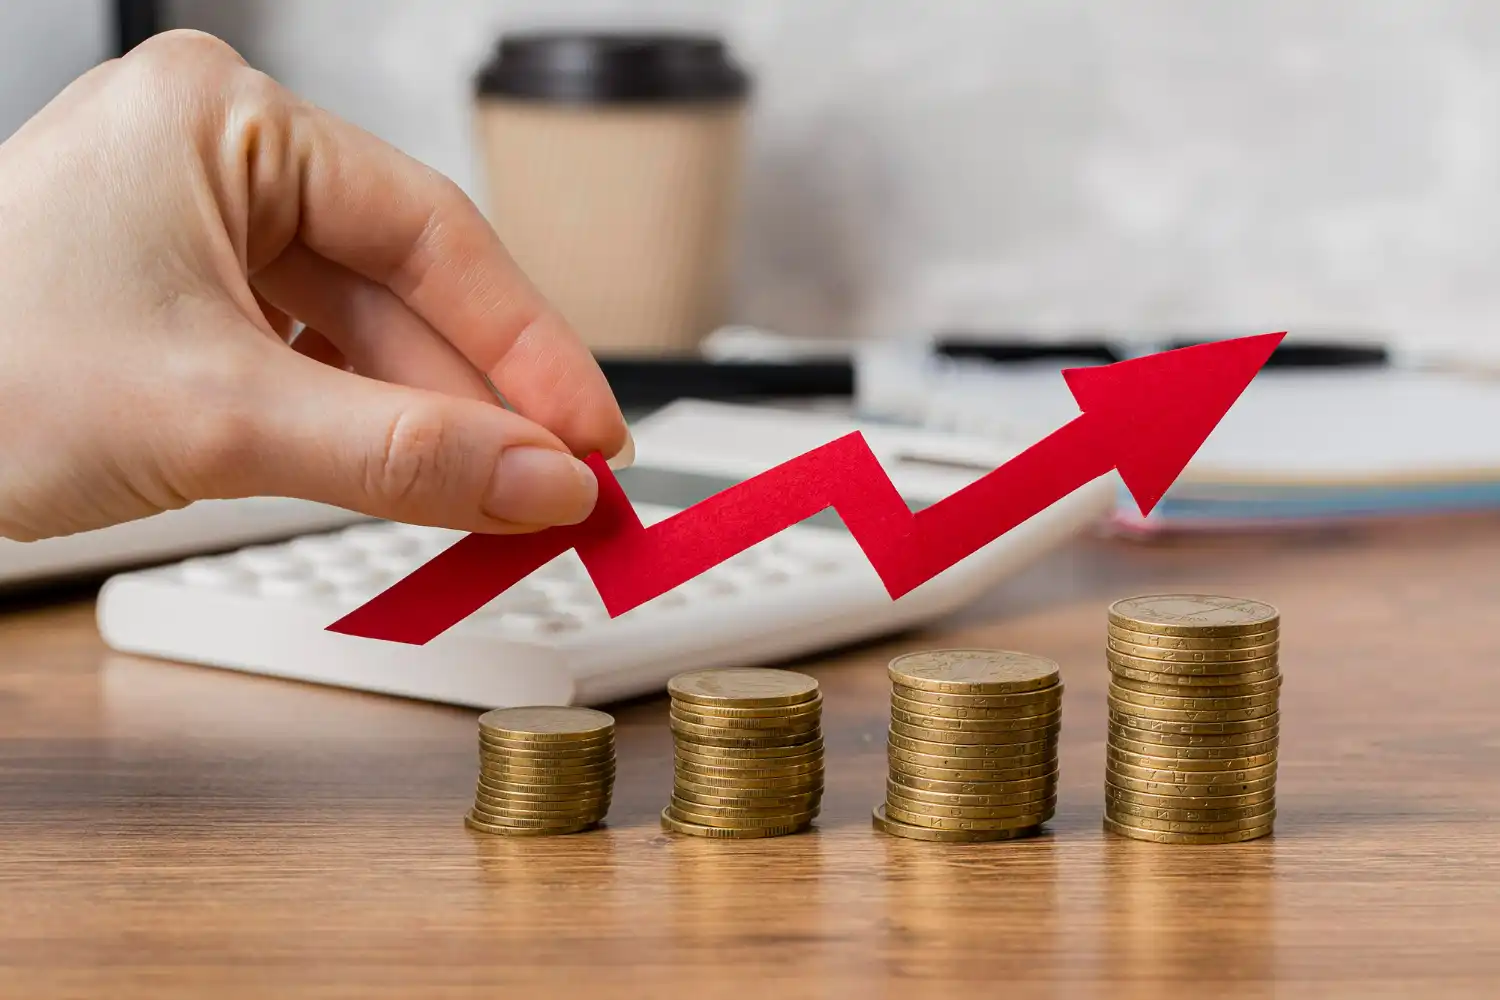
Las pensiones podrían subir un 3,6 % en 2027, según Funcas. La cifra depende del IPC y coincidirá con nuevos requisitos de edad y cotización.

Resumen
- Funcas prevé una subida de las pensiones del 3,6 % en enero de 2027
- El porcentaje definitivo dependerá del IPC de noviembre
- Jubilarse a los 65 exigirá 38 años y seis meses cotizados desde 2027
Las pensiones subirán el 1 de enero de 2027 conforme a la evolución de la inflación, aunque todavía no se conoce el porcentaje definitivo. Las previsiones apuntan a una revalorización cercana al 3,6 %, según los cálculos de Funcas. De confirmarse, una pensión de 1.200 euros mensuales pasaría a 1.243,20 euros, mientras que otra de 1.500 euros alcanzaría los 1.554. El incremento afectará a las prestaciones contributivas de jubilación, viudedad e incapacidad permanente, entre otras.
La actualización está respaldada por la legislación vigente y no depende de que el Gobierno apruebe unos nuevos Presupuestos Generales del Estado. Sin embargo, el 3,6 % es una previsión, no una subida aprobada oficialmente. El dato que permitirá concretarla llegará el 27 de noviembre, cuando el Instituto Nacional de Estadística (INE) publique el avance de la inflación correspondiente a ese mes. La confirmación estadística está prevista para el 15 de diciembre.
El repunte de los precios explica que las expectativas de subida hayan aumentado durante las últimas semanas. La inflación interanual alcanzó el 4,9 % en septiembre de 2026, su nivel más elevado desde febrero de 2023. Esta evolución acerca la próxima revalorización a cifras superiores al 2,7 % aplicado con carácter general en 2026.
La subida tiene importancia para millones de hogares que dependen total o parcialmente de una prestación pública. Pero el próximo año también traerá novedades para quienes todavía trabajan: culminará el calendario de retraso de la edad ordinaria de jubilación, aumentarán los años cotizados necesarios para retirarse a los 65 y cambiará otra vez el sistema de cálculo de las nuevas pensiones.
Cuánto subirán las pensiones en 2027: ejemplos en euros
La previsión del 3,6 % permite calcular cuánto podrían aumentar las prestaciones a partir de enero. No todas las personas recibirán la misma cantidad adicional, porque la revalorización se aplica sobre el importe de cada pensión.
Para una persona que actualmente cobra 1.000 euros mensuales, el incremento sería de 36 euros y su prestación ascendería a 1.036 euros. Una pensión de 1.800 euros aumentaría hasta los 1.864,80 euros, mientras que otra de 2.000 euros alcanzaría los 2.072 euros.
La diferencia también se nota en el conjunto del año. Quien perciba 1.500 euros en 14 pagas pasaría de ingresar 21.000 euros brutos anuales a 21.756 euros. Son 756 euros adicionales al año, siempre que se confirme el porcentaje previsto y no intervengan otros ajustes.
Estas simulaciones corresponden a importes brutos y no contemplan cambios en las retenciones del IRPF. El dinero finalmente ingresado en la cuenta bancaria puede variar según las circunstancias fiscales de cada pensionista.
El impacto económico para el Estado tampoco será pequeño. Funcas calcula que una revalorización del 3,6 % supondría aproximadamente 8.400 millones de euros adicionales de gasto público. Es una estimación condicionada al comportamiento final de los precios, pero refleja la dimensión presupuestaria de una decisión que afecta a casi diez millones de personas.
El IPC de noviembre decidirá la subida definitiva
La Ley General de la Seguridad Social establece que las pensiones contributivas deben actualizarse cada año conforme a la media de las tasas interanuales del índice de precios de consumo de los doce meses anteriores a diciembre.
Para calcular el incremento de 2027 se utilizarán los datos comprendidos entre diciembre de 2025 y noviembre de 2026. Esto significa que la inflación registrada en septiembre, pese a situarse en el 4,9 %, no determina por sí sola cuánto subirán las prestaciones.
De hecho, conviene distinguir entre una tasa interanual puntual y el promedio utilizado para revalorizar las pensiones. Son indicadores diferentes. Que los precios hayan aumentado un 4,9 % respecto a septiembre del año anterior no implica que las jubilaciones vayan a subir exactamente ese porcentaje.
Con los datos disponibles hasta octubre, Funcas sitúa su estimación en el 3,6 %. El resultado podría variar si la inflación se acelera o se modera durante los últimos meses del periodo de referencia.
El calendario tiene dos fechas importantes. El 27 de noviembre se conocerá el avance del IPC de noviembre, suficiente para anticipar con bastante precisión la revalorización. El 15 de diciembre está prevista la publicación de los datos definitivos, que permitirán cerrar el cálculo.
El vicepresidente primero y ministro de Economía, Carlos Cuerpo, aseguró el pasado 15 de octubre que el Ejecutivo mantendrá la actualización de las pensiones conforme a la inflación, incluso si se encuentra en funciones después de las elecciones generales del 29 de noviembre.
La obligación legal de revalorizar las prestaciones ya existe. Otra cuestión es la tramitación de la norma que concrete las nuevas cuantías, para la que el Gobierno prevé utilizar un real decreto ley en diciembre.
Jubilación, incapacidad y viudedad: las prestaciones afectadas
La subida general prevista para 2027 se aplicará a las pensiones contributivas de jubilación, incapacidad permanente, viudedad, orfandad y en favor de familiares, de acuerdo con las condiciones legales correspondientes.
También se actualizarán las pensiones del régimen de Clases Pasivas del Estado. Sin embargo, hay diferencias importantes entre las prestaciones ordinarias, las mínimas y las no contributivas.
En el caso de las pensiones contributivas ordinarias, el porcentaje de revalorización será el mismo, aunque los incrementos en euros dependerán de la cantidad que cobre cada beneficiario. También deberán respetarse los límites máximos y las reglas aplicables a los complementos.
Las cifras de octubre ayudan a entender la situación. La Seguridad Social ha abonado 10,57 millones de pensiones a cerca de 9,6 millones de personas, con una nómina mensual de aproximadamente 14.540 millones de euros.
La pensión media de jubilación se sitúa en 1.577,60 euros mensuales, mientras que la media del conjunto del sistema alcanza los 1.376,14 euros. No son cantidades que cobre necesariamente cada jubilado: se trata de promedios estadísticos que incluyen prestaciones muy diferentes.
La distancia entre regímenes es considerable. La jubilación media del Régimen General asciende a 1.735,90 euros mensuales, frente a los 1.063,50 euros de los trabajadores autónomos. Por eso, hablar de una pensión de más de 1.700 euros como si fuera la situación habitual de todos los jubilados ofrece una imagen incompleta.
Las pensiones mínimas y no contributivas tendrán sus propias mejoras
El año 2027 marca también una fecha importante para las prestaciones de menor cuantía.
La reforma de las pensiones de 2023 estableció que, desde 2027, la pensión mínima contributiva de jubilación para mayores de 65 años con cónyuge a cargo no podrá ser inferior al umbral de pobreza calculado para un hogar compuesto por dos adultos.
Este objetivo obliga a utilizar una referencia distinta a la simple actualización general por inflación. Si la revalorización ordinaria no resulta suficiente para alcanzar el nivel establecido legalmente, deberá aplicarse el incremento adicional que corresponda.
La normativa contempla igualmente mejoras específicas para otras pensiones mínimas y para las pensiones no contributivas, cuyo objetivo de suficiencia se vincula al 75 % del umbral de pobreza de un hogar unipersonal.
En consecuencia, no sería correcto aplicar automáticamente el 3,6 % previsto a todas estas prestaciones y presentar los resultados como cuantías oficiales de 2027.
La actualización de las pensiones no contributivas y del ingreso mínimo vital también debe distinguirse de la revalorización general de las jubilaciones. Sus importes y requisitos responden a reglas específicas, aunque existan relaciones legales entre determinadas cuantías de referencia.
Jubilarse en 2027 exigirá más años cotizados para hacerlo a los 65
La otra gran novedad de 2027 afecta a quienes todavía no se han jubilado. El 1 de enero culminará el calendario progresivo de retraso de la edad ordinaria de jubilación establecido por la reforma de 2011.
A partir de esa fecha, la edad ordinaria quedará fijada en 67 años para quienes no alcancen los 38 años y seis meses de cotización. Las personas que acrediten al menos ese periodo podrán seguir jubilándose ordinariamente a los 65 años.
Hasta finales de 2026, el requisito para jubilarse a los 65 es de 38 años y tres meses cotizados. La reforma añade, por tanto, tres meses a esa exigencia.
Eso no significa que desaparezca la jubilación anticipada. Seguirán existiendo modalidades que permiten retirarse antes de la edad ordinaria, aunque sujetas a requisitos específicos y, en muchos casos, a coeficientes reductores que disminuyen el importe de la prestación.
También cambia el tiempo necesario para alcanzar el 100 % de la base reguladora. Desde 2027 harán falta 37 años cotizados, frente a los 36 años y seis meses exigidos entre 2023 y 2026.
Hay un matiz importante: alcanzar el 100 % de la base reguladora y cumplir la edad necesaria para jubilarse ordinariamente a los 65 son condiciones diferentes.
Una persona con 37 años cotizados podrá alcanzar ese porcentaje de cálculo, pero no tendrá necesariamente derecho a jubilarse a los 65 años sin penalización. Para hacerlo por la vía ordinaria, necesitará acreditar los 38 años y seis meses establecidos para 2027.
El nuevo cálculo de la jubilación permitirá elegir la fórmula más favorable
La reforma del sistema de pensiones introduce desde 2026 un mecanismo progresivo para calcular la base reguladora de las nuevas jubilaciones.
En 2027 coexistirán dos sistemas. El primero mantendrá el cálculo tradicional basado en las cotizaciones de los últimos 25 años. El segundo permitirá considerar un periodo más amplio y excluir algunos meses de cotización menos favorables.
Concretamente, la nueva fórmula de 2027 tomará las 304 bases de cotización de mayor importe dentro de los últimos 308 meses. En términos sencillos, permitirá descartar cuatro mensualidades dentro de un periodo de 25 años y ocho meses.
La Seguridad Social aplicará la opción que resulte más beneficiosa para la persona que se jubile. Esta transición continuará progresivamente durante los próximos años.
El objetivo es evitar que determinados periodos de desempleo, interrupciones laborales o reducciones de cotización durante la etapa final de la carrera profesional perjudiquen de forma desproporcionada el cálculo de la pensión.
No obstante, la mejora concreta dependerá del historial de cotizaciones de cada trabajador. Una carrera laboral estable y otra marcada por interrupciones pueden producir resultados diferentes, incluso cuando ambas personas acumulen un número parecido de años cotizados.
También conviene aclarar que la subida general del IPC se aplica a las pensiones que ya están reconocidas al terminar el año. Quienes se jubilen por primera vez en 2027 tendrán una prestación inicial calculada según sus cotizaciones y las reglas vigentes en el momento de acceder a la jubilación, no una pensión de nueva concesión incrementada automáticamente en un 3,6 %.
Enero de 2027 llegará con pensiones más altas y nuevas reglas
La actualización de las prestaciones comenzará a tener efectos económicos el 1 de enero de 2027, una vez concretado el porcentaje legal y aprobada su aplicación.
Para quienes ya reciben una pensión contributiva, la revalorización ordinaria se incorpora de forma automática a la nómina. No será necesario solicitar expresamente la subida ni presentar una nueva petición ante la Seguridad Social.
Las prestaciones que se abonan en 14 pagas mantendrán, con carácter general, ese esquema, mientras que las derivadas de accidentes de trabajo y enfermedades profesionales suelen distribuir las pagas extraordinarias entre las doce mensualidades.
La previsión del 3,6 % ofrece una primera referencia bastante concreta, pero todavía falta el dato que permitirá convertirla en una cifra oficial. Mientras tanto, septiembre ha dejado una señal clara: la inflación continúa elevada y las pensiones de 2027 podrían experimentar una subida superior a la de este año.
El aumento servirá para compensar parte del encarecimiento de la vida, aunque no supone necesariamente una ganancia real de poder adquisitivo. Esa es, precisamente, la finalidad del mecanismo legal: proteger el valor de las pensiones frente a la inflación, no garantizar que cada jubilado pueda comprar más que antes.
Para quienes ya están jubilados, el dato decisivo será la cuantía resultante en enero. Para quienes planean retirarse durante 2027, habrá que mirar también los años cotizados, la edad ordinaria y el sistema de cálculo de su futura prestación. Son dos realidades distintas de una misma reforma que entra en una nueva etapa.


Redes sociales, ayudas y debates: así logró Lula remontar a Bolsonaro

El Gobierno aprueba 10.000 millones para pensiones y extra de Navidad

España cambiará gratis ocho millones de contadores de gas hasta 2036

La UE exigirá un código QR en todas las pilas y baterías desde 2027

Muere Susan Saint James, estrella de «Kate y Allie», a los 80 años
-

 Naturaleza
Terremotos hoy: un 4,1 en el Atlántico y sismos en Granada y León
-

 España
Incendios en España hoy: Burgos estabilizado y 17 provincias en riesgo
-
 Economía
El SOS del metal en Murcia: 1.200 euros y segundos empleos en negro
-

 Naturaleza
Los embalses de España bajan al 57,2% y pierden 352 hm³ en una semana
-
 Mundo
Israel vota tras el 7 de octubre con el futuro de Netanyahu en juego
-
 Tecnología
Instagram prueba vídeos horizontales de 90 minutos frente a YouTube
-
 Economía
Wall Street rebota ante la Fed y los resultados de las tecnológicas
-
 Deportes
Harry Kane gana el Balón de Oro 2026; Alexia Putellas suma el tercero
-
 España
Buscan a Sofía, la niña de un año desaparecida en Caravaca de la Cruz
-
 Naturaleza
El tiempo en España 27 de octubre: lluvias al norte y hasta 28 grados
-
 Historia
Efemérides del 27 de octubre: Cataluña, Napoleón y la crisis de Cuba
-
 Historia
Santoral de hoy, 27 de octubre: Vicente, Sabina, Cristeta y Frumencio