
Economía
La Fed mantiene los tipos en el 3,75%-4% y deja abierta otra subida
La Reserva Federal mantiene los tipos entre el 3,75% y el 4% después de la subida de septiembre. La inflación elevada deja abierta otra subida.

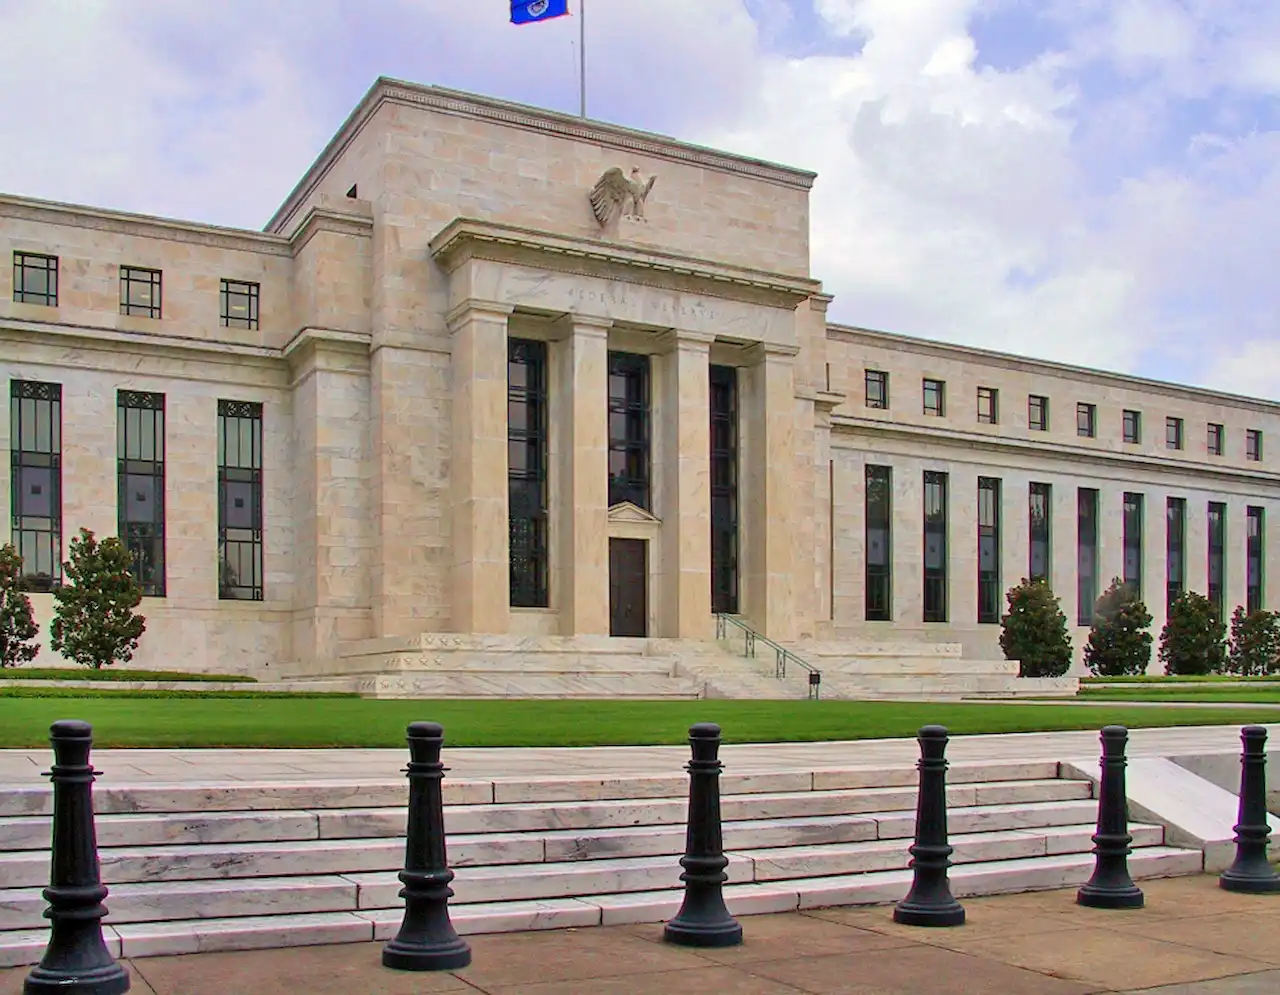
Imagen: Dan Smith, CC BY-SA 2.5.
Resumen
- La Fed deja los tipos entre el 3,75% y el 4% y no descarta otra subida
- El IPC de EE. UU. subió al 3,7% y el paro se mantuvo en el 4,2%
- En España, la Fed no cambia directamente el euríbor ni las cuotas hipotecarias
La Reserva Federal de Estados Unidos (Fed) ha decidido este miércoles 28 de octubre de 2026 mantener los tipos de interés entre el 3,75% y el 4%, interrumpiendo por el momento las subidas después del incremento de septiembre. La decisión, aprobada por diez votos frente a dos, confirma que el banco central estadounidense prefiere esperar nuevos datos económicos antes de volver a encarecer el dinero, pese a que la inflación continúa por encima de su objetivo.
La explicación está en una economía que sigue creciendo con fuerza, un mercado laboral relativamente estable y unos precios que se resisten a moderarse. La inflación estadounidense alcanzó el 3,7% interanual en septiembre, frente al 3,4% de agosto, mientras el desempleo se mantuvo en el 4,2%. Para los hogares y las empresas, la pausa significa que no habrá un nuevo encarecimiento inmediato de los tipos oficiales, pero tampoco un alivio para quienes esperan créditos más baratos. Para Europa y el resto del mundo, prolonga la incertidumbre sobre el dólar, los mercados financieros y el coste internacional de la financiación.
La decisión llega en un momento especialmente delicado. El encarecimiento de la energía, las tensiones geopolíticas y la resistencia del consumo complican el trabajo de los bancos centrales. La Fed intenta contener la inflación sin provocar una desaceleración económica innecesaria. Y tiene poco margen para equivocarse: subir demasiado los tipos puede perjudicar al empleo y la inversión; mantenerlos demasiado bajos durante mucho tiempo puede permitir que los precios continúen aumentando.
Por qué la Fed mantiene los tipos de interés sin cambios
La principal preocupación de la Reserva Federal sigue siendo la persistencia de la inflación. Aunque el banco central utiliza el índice de precios del gasto en consumo personal (PCE) para evaluar su objetivo del 2%, el último dato del índice de precios al consumo (IPC) confirma que las presiones inflacionistas no han desaparecido.
En septiembre, los precios de consumo aumentaron un 0,6% mensual y un 3,7% interanual. La energía se encareció un 20,4% interanual, con una subida del 34,2% en la gasolina. La inflación subyacente, que excluye alimentos y energía, alcanzó el 2,6%.
Estas cifras ayudan a entender por qué la Fed no considera terminado su trabajo. El problema no se limita al petróleo. Los costes energéticos pueden trasladarse al transporte, la distribución y otros bienes y servicios, prolongando el encarecimiento de la vida incluso cuando desaparecen las causas iniciales.
La situación económica estadounidense tampoco obliga, de momento, a adoptar medidas urgentes para estimular la actividad. La Reserva Federal considera que la economía crece a un ritmo fuerte, apoyada en la resistencia del gasto interno, la inversión empresarial y las mejoras de productividad.
El mercado laboral ofrece una imagen más matizada. El desempleo permanece en el 4,2%, pero la creación de puestos de trabajo se ha debilitado: en septiembre se añadieron apenas 29.000 empleos no agrícolas. Es una señal de moderación que aconseja prudencia antes de continuar endureciendo las condiciones financieras.
En septiembre, la institución había elevado los tipos un cuarto de punto porcentual, su primera subida desde 2023. Aquel movimiento situó el precio oficial del dinero entre el 3,75% y el 4%, después de varios meses de estabilidad.
La decisión de octubre supone, por tanto, una pausa para evaluar los efectos de ese incremento. Mantener los tipos no equivale a renunciar a nuevas subidas. Significa que la Fed considera necesario reunir más información antes de determinar cuánto endurecimiento monetario necesita todavía la economía.
Dos votos en contra y la posibilidad de nuevas subidas
La decisión no ha sido unánime. Lisa Cook, gobernadora de la Reserva Federal, y Beth Hammack, presidenta del Banco de la Reserva Federal de Cleveland, defendieron elevar los tipos otros 25 puntos básicos, hasta una horquilla del 4% al 4,25%.
Las discrepancias reflejan un debate importante dentro del banco central. Una parte de sus responsables considera que la inflación sigue siendo demasiado elevada para detener el endurecimiento monetario, mientras que la mayoría prefiere comprobar la evolución de la economía antes de adoptar nuevas medidas.
El comunicado oficial introduce un elemento relevante: la Fed destaca que la actividad económica se expande a un ritmo fuerte y subraya la necesidad de seguir acumulando información para garantizar el regreso de la inflación al objetivo del 2%.
El mensaje mantiene abierta la puerta a otra subida de tipos, pero no establece cuándo podría producirse. Tampoco compromete al banco central con una trayectoria concreta de los tipos.
El contexto político añade presión. La decisión se anuncia apenas seis días antes de las elecciones legislativas estadounidenses del 3 de noviembre, en un escenario marcado por las críticas del presidente Donald Trump al encarecimiento del crédito.
Sin embargo, el calendario electoral no modifica formalmente los objetivos de la Reserva Federal: preservar la estabilidad de precios y favorecer el máximo empleo sostenible. La independencia del banco central resulta especialmente importante cuando las decisiones necesarias para controlar la inflación tienen consecuencias económicas poco populares.
La próxima reunión de política monetaria está prevista para los días 8 y 9 de diciembre de 2026. Hasta entonces, los nuevos datos de inflación, crecimiento y empleo serán determinantes.
Qué supone para la economía y los consumidores de Estados Unidos
Para las familias estadounidenses, mantener los tipos cerca del 4% significa que el crédito seguirá siendo relativamente caro. No todos los préstamos evolucionan automáticamente al ritmo fijado por la Fed, pero sus decisiones influyen en las condiciones de financiación del conjunto de la economía.
Las hipotecas son uno de los ejemplos más visibles. En Estados Unidos predominan los préstamos hipotecarios a tipo fijo, especialmente los de 30 años, cuyos intereses dependen en buena medida de la rentabilidad de la deuda pública a largo plazo y de las expectativas económicas.
Por eso, una pausa de la Fed no garantiza una bajada inmediata de las hipotecas. Si los inversores anticipan nuevas subidas de tipos o una inflación persistente, los intereses hipotecarios podrían mantenerse elevados incluso aunque el banco central no modifique su referencia oficial.
Los efectos también alcanzan a los préstamos para comprar vehículos, las tarjetas de crédito y la financiación empresarial. Los hogares endeudados a tipos variables pueden seguir soportando cuotas elevadas, mientras que las compañías que necesitan refinanciar sus obligaciones encuentran unas condiciones menos favorables que durante los años de dinero barato.
Las empresas más dependientes del crédito son especialmente sensibles a esta situación. Un proyecto inmobiliario, una ampliación industrial o una inversión tecnológica deben generar suficiente rentabilidad para compensar un coste financiero mayor.
Existe, no obstante, otra cara de la moneda. Los tipos elevados pueden favorecer a los ahorradores mediante una mayor remuneración de determinados depósitos y productos de renta fija, aunque ese beneficio depende de las condiciones ofrecidas por las entidades y de la inflación.
La Fed busca precisamente moderar el gasto y la demanda para reducir las presiones sobre los precios. El riesgo aparece cuando ese proceso termina frenando demasiado la actividad económica.
Por ahora, la resistencia del consumo y la inversión permite mantener una política monetaria restrictiva sin que la economía estadounidense muestre un deterioro generalizado. Pero la debilidad de las nuevas contrataciones recuerda que crecimiento económico y fortaleza del empleo no siempre avanzan al mismo ritmo.
Cómo afecta la decisión de la Fed a Europa y España
La decisión estadounidense tiene consecuencias para Europa, aunque conviene distinguirlas de las que dependen directamente del Banco Central Europeo (BCE).
El BCE fija los tipos de interés de la zona euro de manera independiente. En septiembre elevó sus tres referencias oficiales en 25 puntos básicos, situando el tipo de depósito en el 2,50%, el de las operaciones principales de financiación en el 2,65% y el de la facilidad marginal de crédito en el 2,90%.
El endurecimiento responde también a las presiones inflacionistas. En septiembre, la inflación de la zona euro alcanzó el 3,8%, frente al 3,2% registrado en agosto. España presentó una tasa armonizada del 5%, considerablemente superior a la media del área del euro.
No se trata, por tanto, de una situación en la que Estados Unidos combate la inflación mientras Europa disfruta de una estabilidad completa de precios. Ambas economías afrontan un repunte, aunque su estructura productiva, su dependencia energética y las condiciones de financiación son diferentes.
El BCE tiene previsto anunciar una nueva decisión monetaria el 29 de octubre, un día después de la reunión estadounidense. Esa será la referencia inmediata más importante para conocer hacia dónde pueden dirigirse los intereses en la zona euro.
Para las familias españolas con hipotecas variables, la diferencia es fundamental. El euríbor, utilizado como referencia en muchos préstamos hipotecarios, responde principalmente a las expectativas sobre los tipos del BCE y a las condiciones del mercado interbancario europeo.
La decisión de la Fed no modifica directamente el euríbor ni las cuotas hipotecarias españolas. Sin embargo, puede influir indirectamente en los mercados de deuda, las expectativas de inflación y las condiciones financieras internacionales.
El dólar y la factura energética europea
Otro canal de transmisión es el tipo de cambio entre el euro y el dólar.
Cuando los intereses estadounidenses resultan más atractivos que los europeos, pueden favorecer la demanda de activos denominados en dólares. Si esa expectativa provoca una apreciación de la moneda estadounidense, las importaciones europeas facturadas en dólares se encarecen al convertir su precio a euros.
El petróleo constituye un ejemplo especialmente importante, puesto que buena parte del comercio internacional de crudo utiliza el dólar como referencia.
Para una economía como la española, importadora de energía, un dólar más fuerte puede aumentar la factura energética, aunque el resultado final depende también del precio internacional del petróleo y de los contratos de suministro.
El efecto contrario aparece en determinadas exportaciones. Un euro más débil puede mejorar la competitividad de las empresas europeas que venden productos en Estados Unidos, al abaratar sus mercancías para los compradores estadounidenses.
No existe, sin embargo, una relación automática entre la decisión de la Fed y el comportamiento de las divisas. Los mercados también consideran el crecimiento económico, los riesgos geopolíticos y las expectativas sobre otros bancos centrales.
Las consecuencias para la economía mundial y los mercados
La importancia de la Reserva Federal va mucho más allá de Estados Unidos. El dólar sigue ocupando una posición central en el comercio, las reservas internacionales, las operaciones financieras y la deuda de numerosos países.
Un periodo prolongado de tipos estadounidenses elevados puede mantener la presión sobre las economías que necesitan financiación exterior, especialmente aquellas que han emitido una parte importante de su deuda en dólares.
Para estos países, una apreciación de la moneda estadounidense puede elevar el coste de atender sus obligaciones, mientras que unos intereses elevados dificultan conseguir nuevos préstamos o refinanciar los existentes.
Los mercados emergentes son particularmente sensibles a esta combinación. Si los inversores consideran que los bonos estadounidenses ofrecen una rentabilidad atractiva con un riesgo relativamente reducido, parte del capital internacional puede desplazarse hacia esos activos.
Las consecuencias pueden incluir salidas de capital, depreciaciones monetarias y mayores costes de financiación para determinados países. No todas las economías emergentes tienen la misma vulnerabilidad: sus reservas de divisas, su endeudamiento y la solidez de sus cuentas exteriores marcan diferencias importantes.
También las bolsas internacionales reaccionan a las expectativas sobre los tipos estadounidenses.
Las compañías con elevados niveles de deuda o cuyos beneficios dependen de proyectos a largo plazo suelen ser más sensibles al encarecimiento de la financiación. En cambio, otros sectores pueden beneficiarse de una economía estadounidense resistente y de una demanda de consumo sólida.
La decisión de mantener los tipos tampoco garantiza una reacción positiva de Wall Street. Al estar ampliamente prevista, lo que puede mover con mayor intensidad los mercados es la interpretación sobre los próximos meses: si la Fed mantiene su orientación restrictiva, los inversores tendrán que reconsiderar el coste del dinero durante 2027.
Existe otra dificultad de fondo. Las tensiones geopolíticas y el encarecimiento de la energía pueden provocar aumentos de precios que los bancos centrales no pueden resolver directamente.
Subir los intereses reduce la demanda y puede contener las expectativas inflacionistas, pero no incrementa por sí mismo la producción de petróleo ni elimina los problemas de suministro. Esa diferencia explica por qué combatir una inflación impulsada por la energía puede resultar especialmente costoso para el crecimiento.
Diciembre será decisivo para el precio del dinero
La Reserva Federal ha elegido esperar, pero los datos que justifican su cautela no ofrecen todavía una señal clara de que la inflación esté controlada. La economía estadounidense mantiene una actividad sólida, mientras los precios siguen aumentando por encima del objetivo y la contratación laboral pierde impulso.
El siguiente indicador relevante será el índice de precios del gasto en consumo personal correspondiente a septiembre, cuya publicación está prevista para el 29 de octubre. A este se sumarán nuevas cifras de crecimiento y empleo antes de la reunión de diciembre.
Si la inflación continúa elevada y el consumo mantiene su fortaleza, la Fed podría volver a subir los tipos. Si aparecen señales más claras de desaceleración económica o moderación de los precios, aumentarán los argumentos para prolongar la pausa.
Para Europa, el principal riesgo sería una combinación de financiación internacional cara, presiones sobre las divisas y persistencia del encarecimiento energético. Para Estados Unidos, el desafío consiste en recuperar la estabilidad de precios sin deteriorar innecesariamente el empleo.
La decisión del 28 de octubre no anuncia una vuelta al dinero barato. Confirma, más bien, que los bancos centrales siguen afrontando una inflación difícil de reducir y que todavía no pueden dar por terminado el ciclo de endurecimiento monetario.
Los tipos estadounidenses permanecen entre el 3,75% y el 4%, pero la posibilidad de nuevas subidas sigue abierta. Y mientras los precios no muestren una moderación convincente, las familias, las empresas y los mercados tendrán que contar con un coste del dinero elevado durante más tiempo.


La Fed mantiene los tipos en el 3,75%-4% y deja abierta otra subida

Los bulos del accidente de Urda: fotos falsas, IA y conspiraciones

Milei, señalado por la fuga de Flávio Bolsonaro a EEUU vía Argentina

Accidente de Urda: identificación, autopsias y entrega de los cuerpos

Choque de trenes en Urda: el despliegue de perros, UME y voluntarios
-

 Naturaleza
Terremotos 28 de octubre: seísmo de 2,6 en Murcia y cuatro en Granada
-

 Naturaleza
Incendios en España, 28 de octubre: Sevilla y tres fuegos controlados
-

 Naturaleza
Los embalses de España bajan al 56,8 % este 28 de octubre de 2026
-
 Mundo
Serbia: los estudiantes derrotan a Vucic y preparan el nuevo Gobierno
-

 España
Choque entre AVE e Iryo en Urda (Toledo): 68 muertos y 77 heridos
-
 España
Choque AVE-Iryo en Urda: las posibles causas y la orden de Atocha
-
 Tecnología
Nvidia invertirá 3.000 millones de dólares en Meta para impulsar Muse
-
 España
Qué trenes son el Iryo y el AVE de Urda (Toledo): así se comparan
-
 Mundo
Los latinos se alejan de Trump: el 55 % votaría demócrata al Congreso
-
 España
Accidente de tren en Urda: teléfonos y última hora del choque AVE-Iryo
-
 Deportes
La RFEF multa al Barça con 602 euros por el caso de Julián Álvarez
-
 Economía
El Gobierno aprueba 10.000 millones para pensiones y extra de Navidad