
Economía
La crisis fotovoltaica se agrava: deuda al 15% y precios hundidos
La caída del precio capturado, las horas a cero y la deuda cara ponen bajo presión a parte del negocio fotovoltaico español y su financiación.

Resumen
- La solar cobra menos: su precio capturado cayó hasta 29,68 euros/MWh
- Las horas a precio cero o negativo golpean a los proyectos más endeudados
- El sector pide 945 millones en créditos ICO y más baterías, redes y demanda
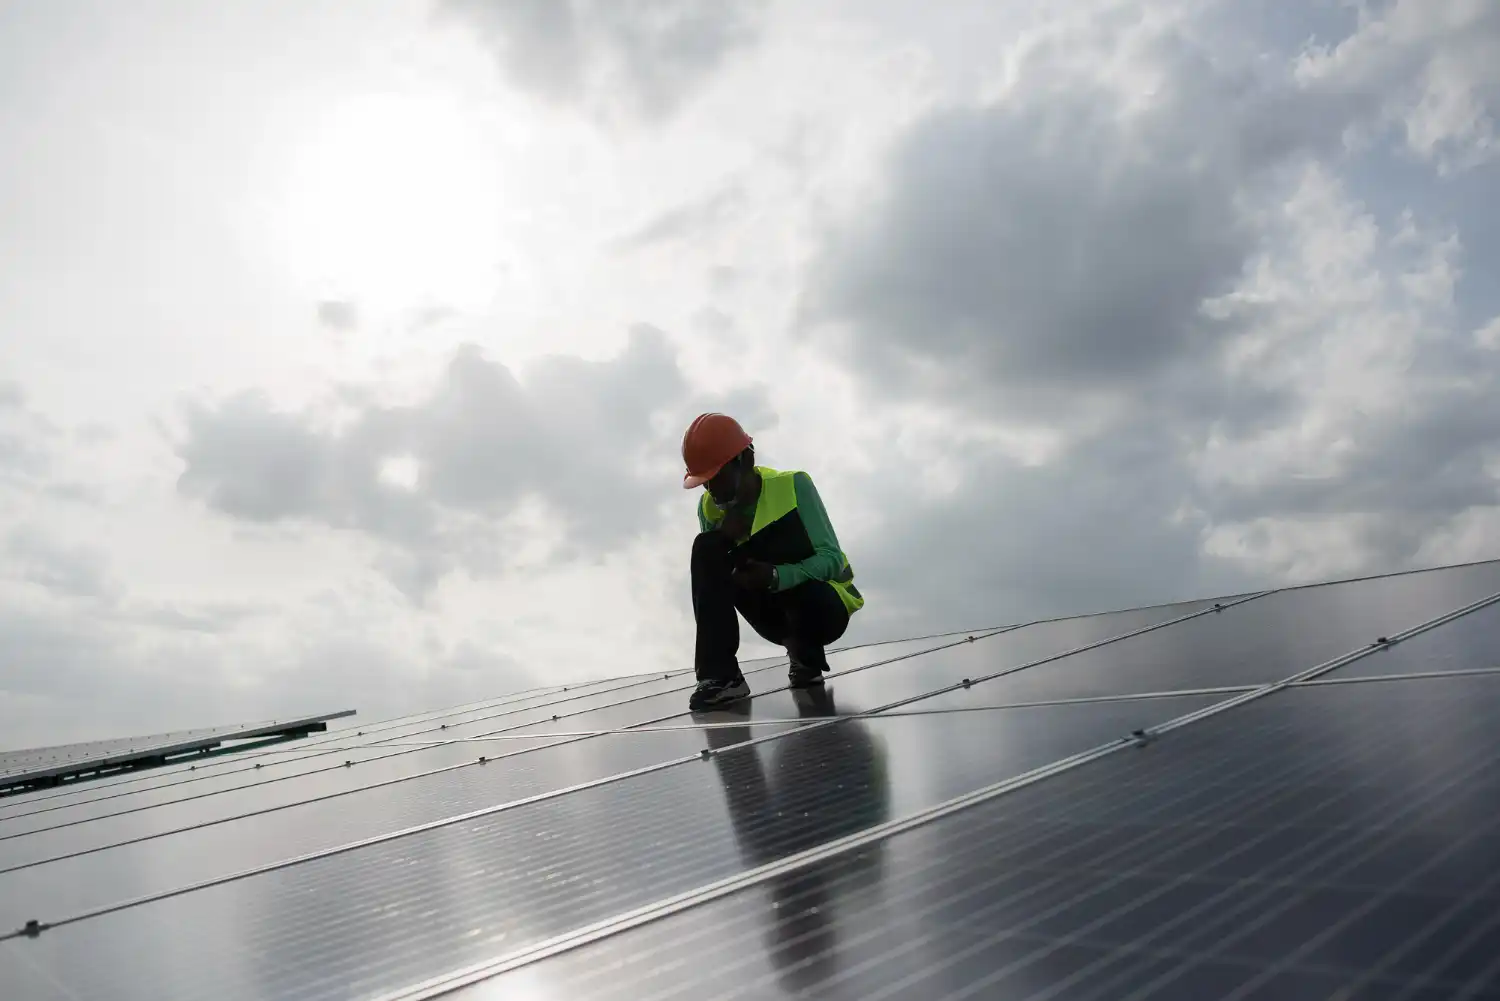
España produce cada vez más electricidad solar, pero una parte de las empresas que levantaron ese formidable bosque de paneles está descubriendo una paradoja bastante menos luminosa: generar más no significa necesariamente ingresar más. El precio que reciben las plantas fotovoltaicas por su electricidad ha caído con fuerza, proliferan las horas con precios cero o negativos y los proyectos más expuestos al mercado empiezan a encontrarse con dificultades para refinanciar su deuda.
El caso de Enerside ha puesto números particularmente ásperos a ese problema. La compañía entró en situación concursal después de acumular una deuda financiera neta próxima a 62 millones de euros al cierre de 2025. Entre su financiación figuraba una póliza con cerca de 25 millones dispuestos y un tipo fijo del 15%, un coste excepcionalmente alto que no debe confundirse con el precio habitual de los préstamos del sector, pero que muestra hasta dónde puede llegar la presión cuando una empresa necesita refinanciarse con poco margen.
La crisis, por tanto, no consiste en que la fotovoltaica haya dejado de funcionar. Más bien al contrario. Funciona tanto, y tantas plantas producen a la vez, que durante determinadas horas la electricidad solar vale muy poco. Esa diferencia cambia bastante el diagnóstico.
El precio que cobran las plantas solares se ha desplomado
El dato más revelador no está en los megavatios instalados, sino en el denominado precio capturado: lo que una instalación obtiene realmente, de media, por cada megavatio hora que vende teniendo en cuenta cuándo produce.
Según los últimos datos de la Unión Española Fotovoltaica, ese precio pasó de 42,28 euros/MWh en 2024 a 36,39 euros en 2025. Durante el primer semestre de 2026 descendió todavía más, hasta 29,68 euros/MWh. La caída respecto a 2024 ronda así el 30%.
La mecánica es relativamente sencilla. Las placas solares producen con más intensidad cuando luce el sol, naturalmente. Si miles de instalaciones vuelcan simultáneamente electricidad al mercado durante las horas centrales del día y la demanda no crece al mismo ritmo, aumenta mucho la oferta precisamente cuando todas necesitan vender. Aparece entonces el problema central: demasiada generación en las mismas horas.
El resultado es una especie de atasco energético: sobra electricidad a mediodía y el precio se hunde. Por la tarde desaparece buena parte de esa generación y la situación puede invertirse. A este fenómeno se le llama canibalización de precios. El nombre parece salido de un tratado económico particularmente malhumorado, aunque describe bastante bien lo que ocurre: las plantas solares compiten entre ellas hasta reducir el valor de la electricidad que producen.
Los cálculos disponibles muestran hasta qué punto se ha estrechado esa rentabilidad. Las instalaciones fotovoltaicas capturaron aproximadamente el 77% del precio medio del mercado eléctrico en 2023, porcentaje que bajó al 61% en 2024 y al 51% en 2025. El problema no es solamente que el mercado eléctrico sea barato o caro, sino que la solar vende precisamente en las horas más baratas.
Las horas a precio cero o negativo ya no son una rareza
Durante años, vender electricidad prácticamente siempre significaba cobrar por ella. Ese mundo ha cambiado. En 2025 se contabilizaron 797 horas con precios iguales o inferiores a cero coincidiendo con una generación fotovoltaica significativa. En 2026 esa cifra ya se había alcanzado el 7 de julio y se acercaba a las 900 horas a comienzos de septiembre.
El fenómeno tiene una lectura favorable para los consumidores: una gran cantidad de energía renovable barata contiene el precio mayorista. Tiene, al mismo tiempo, una lectura bastante menos cómoda para quien pidió dinero para construir una planta suponiendo que vendería la electricidad a precios superiores.
Ahí está una de las grandes contradicciones de esta segunda etapa de la transición energética. La misma electricidad barata que beneficia al consumidor erosiona los ingresos del productor cuando este depende del mercado mayorista.
La patronal fotovoltaica calcula que la tecnología permitió ahorrar unos 17.021 millones de euros en el mercado diario entre enero de 2025 y junio de 2026. La estimación se refiere al mercado mayorista y no a todos los componentes de la factura, pero ilustra bien el choque: lo que abarata el sistema puede estrechar los márgenes de determinados proyectos.
Producir electricidad que finalmente no puede venderse
A los bajos precios se suma otro problema: los recortes de producción, conocidos en el sector por el término inglés curtailment.
Cuando la red o el sistema no pueden integrar toda la generación disponible, determinadas plantas deben reducir la energía programada. No significa necesariamente que el panel haya dejado de recibir sol; significa que una parte de esa capacidad no acaba vendiéndose en las condiciones previstas.
Una muestra elaborada sobre 572 instalaciones registró en junio un curtailment medio del 9,6%, aunque esos datos no representan al conjunto del parque español y algunas plantas concretas soportaron porcentajes mucho mayores.
El problema se ha vuelto especialmente sensible después del apagón del 28 de abril de 2025. Red Eléctrica mantiene medidas adicionales de seguridad dentro de la denominada operación reforzada, mientras el sistema se adapta a una generación renovable mucho más abundante y variable.
Para una planta con deuda, cada megavatio hora que no se vende es caja que no entra. Y la deuda, en cambio, sigue pasando por caja puntualmente.
Enerside muestra qué ocurre cuando coinciden deuda e ingresos débiles
El caso de Enerside concentra varios de esos problemas en una sola compañía. Al cierre de 2025, la empresa acumulaba una deuda financiera neta cercana a 62 millones de euros y unas pérdidas próximas a 14 millones. Su facturación había descendido alrededor de un 48%, hasta 5,85 millones.
La póliza de crédito de Andbank con aproximadamente 25 millones dispuestos tenía un tipo fijo del 15%, lo que suponía sobre el papel cerca de 3,7 millones anuales únicamente en intereses. La comparación resulta contundente: ese coste anual teórico equivalía a más de la mitad de los ingresos anuales de la compañía.
En agosto, Inveready pasó a controlar esa deuda y elevó posteriormente su participación en Enerside hasta aproximadamente el 15,89%, convirtiéndose en su principal accionista. En septiembre, la compañía comunicó información sobre su situación concursal.
No todas las empresas fotovoltaicas están, ni mucho menos, en esa situación. Tampoco todos los parques dependen del precio diario del mercado. Existen instalaciones protegidas mediante contratos de compraventa de energía a largo plazo, los conocidos PPA, además de mecanismos regulados y diferentes coberturas financieras.
Las más vulnerables son las plantas con una exposición elevada al mercado —el llamado modelo merchant—, especialmente cuando fueron financiadas bajo previsiones de precios que después no se han cumplido. Aquí la combinación se vuelve delicada: menos ingresos, deuda elevada y bancos más prudentes.
El sector reclama cerca de 1.000 millones en créditos ICO
La Unión Española Fotovoltaica calcula que unos 9 o 10 GW de potencia podrían necesitar apoyo financiero para atravesar este periodo de precios bajos. Su propuesta pasa por movilizar alrededor de 315 millones de euros anuales mediante créditos del Instituto de Crédito Oficial durante tres años, unos 945 millones en total.
La patronal insiste en que no plantea subvenciones a fondo perdido, sino financiación que habría que devolver. La intención sería cubrir temporalmente el servicio de la deuda de proyectos viables hasta que aumente la demanda eléctrica y disminuya el desequilibrio entre la enorme capacidad de generación disponible durante las horas solares y el consumo real.
La petición abre, inevitablemente, otro debate: hasta qué punto debe asumir el sector público parte del riesgo financiero de proyectos privados que realizaron sus inversiones atendiendo a determinadas previsiones de mercado. Y, en la otra dirección, cuánto costaría permitir una cadena de impagos en instalaciones que forman parte de la transformación del sistema eléctrico español.
No hay una respuesta automática. Pero sí existe un problema financiero real para determinados proyectos.
El contexto general del crédito tampoco ayuda. El Banco de España constató un endurecimiento de las condiciones de financiación empresarial durante el segundo trimestre de 2026 y las entidades anticipaban nuevas restricciones. El problema específico de las renovables se inserta, por tanto, en un mercado crediticio bastante más selectivo.
España necesita baterías, redes y más consumo eléctrico
La salida de este embudo no consiste simplemente en instalar menos placas. El problema fundamental es hacer coincidir mejor la producción con el consumo.
Las baterías permiten guardar parte de la electricidad barata generada al mediodía y devolverla al sistema unas horas después, cuando disminuye la producción solar y los precios tienden a subir. También pueden reducir vertidos y convertir una planta con una curva rígida de producción en un activo bastante más flexible. El almacenamiento energético pasa así de complemento a pieza central.
El almacenamiento, sin embargo, todavía está lejos de acompañar el ritmo de crecimiento fotovoltaico. UNEF contabiliza 261 MW de almacenamiento instalado en suelo, pese a que existen decenas de gigavatios con permisos concedidos o en tramitación. La diferencia entre proyectos sobre el papel y baterías realmente operativas sigue siendo enorme.
También hacen falta redes eléctricas más capaces y, sobre todo, demanda. Centros de datos, industria electrificada, vehículos eléctricos, bombas de calor, producción de hidrógeno y otras actividades intensivas en electricidad pueden absorber parte de la generación que actualmente coincide en las mismas horas.
La demanda está creciendo, pero bastante más despacio que la capacidad renovable. En los nueve primeros meses de 2026 aumentó un 3,2% en términos brutos respecto al mismo periodo de 2025. Mientras tanto, la fotovoltaica volvió a liderar en septiembre el mix de generación español por sexto mes consecutivo y aportó un 26,3% de la electricidad.
España tiene, dicho de otra manera, una enorme fábrica eléctrica cuyo producto aparece en abundancia durante unas pocas horas. Falta conseguir que más consumidores puedan utilizarlo precisamente entonces o almacenarlo para después.
La abundancia solar ha creado un problema nuevo
Durante la primera etapa del despliegue renovable, el gran desafío era conseguir suficiente electricidad limpia y barata. Ese objetivo se ha cumplido parcialmente con una rapidez difícil de imaginar hace apenas una década. Ahora surge un problema distinto: cómo conseguir que esa electricidad conserve valor cuando todos producen al mismo tiempo.
La fotovoltaica española no está ante una crisis tecnológica. Los paneles funcionan, la producción crece y su peso en el sistema eléctrico nunca había sido tan grande. Tampoco puede hablarse de una quiebra generalizada del sector. Lo que existe es una crisis de rentabilidad concentrada especialmente en proyectos endeudados, expuestos al mercado y sin suficiente protección contractual. La diferencia importa. Mucho.
La deuda al 15% de Enerside es el ejemplo extremo, no la norma. Pero los precios capturados por debajo de 30 euros/MWh durante el primer semestre, las cientos de horas a cero o negativo y las dificultades para refinanciar determinados activos muestran que el modelo económico de parte del parque solar necesita reajustarse.
España ha conseguido algo que durante décadas parecía deseable: producir enormes cantidades de electricidad aprovechando el sol y hundir su precio durante muchas horas. El siguiente desafío es menos fotogénico que llenar campos de paneles. Hace falta almacenamiento, redes, industria y consumo flexible. Porque producir energía barata es un éxito; producirla justo cuando casi nadie está dispuesto a pagar por ella puede acabar convirtiéndose, para quien pidió millones para financiar la planta, en un negocio bastante diferente.


‘Crackòvia’ vuelve a TV3 nueve años después con Lamine Yamal y Flick

One UI 9 llega a 28 móviles Galaxy y Samsung amplía los compatibles

Viggo Mortensen recuerda el casting con Woody Allen que acabó cortado

Arde un autobús en Plaza de Armas y obligan a desalojar la estación

Muere el padre de Dani Martín y se aplazan sus conciertos en Barcelona
-

 Naturaleza
Últimos terremotos en España, 24 de octubre: Galicia registra un 2,1
-

 Naturaleza
Incendios en España hoy, 24 de octubre: seis fuegos bajo seguimiento
-
 Naturaleza
Estado de los embalses en España hoy, 24 de octubre: siguen al 57,2%
-
 Cultura
Muere el padre de Dani Martín y se aplazan sus conciertos en Barcelona
-
 Cultura
‘Donde el agua trabaja’: un detector atribuye a la IA el 99% del texto
-
 Cultura
Muere Augusto Delkáder, fundador de EL PAÍS y figura clave de la SER
-
 España
Padres de Córdoba y Málaga se movilizan por los comedores escolares
-
 Cultura
Muere Ryu Murakami, autor de ‘Azul casi transparente’, a los 74 años
-
 Tecnología
Sam Altman plantea tres finales para la IA y alerta del más extremo
-
 Historia
Numerosos poblados del norte peninsular se vaciaron hacia 400 a. C.
-
 Salud
PP y Castilla-La Mancha bloquean el nuevo sistema de listas de espera
-
 Tecnología
La IA entra en las elecciones de EE.UU. con recelo social y millones