
Economía
El ahorro en España cambia con la riqueza: vivienda frente a inversión
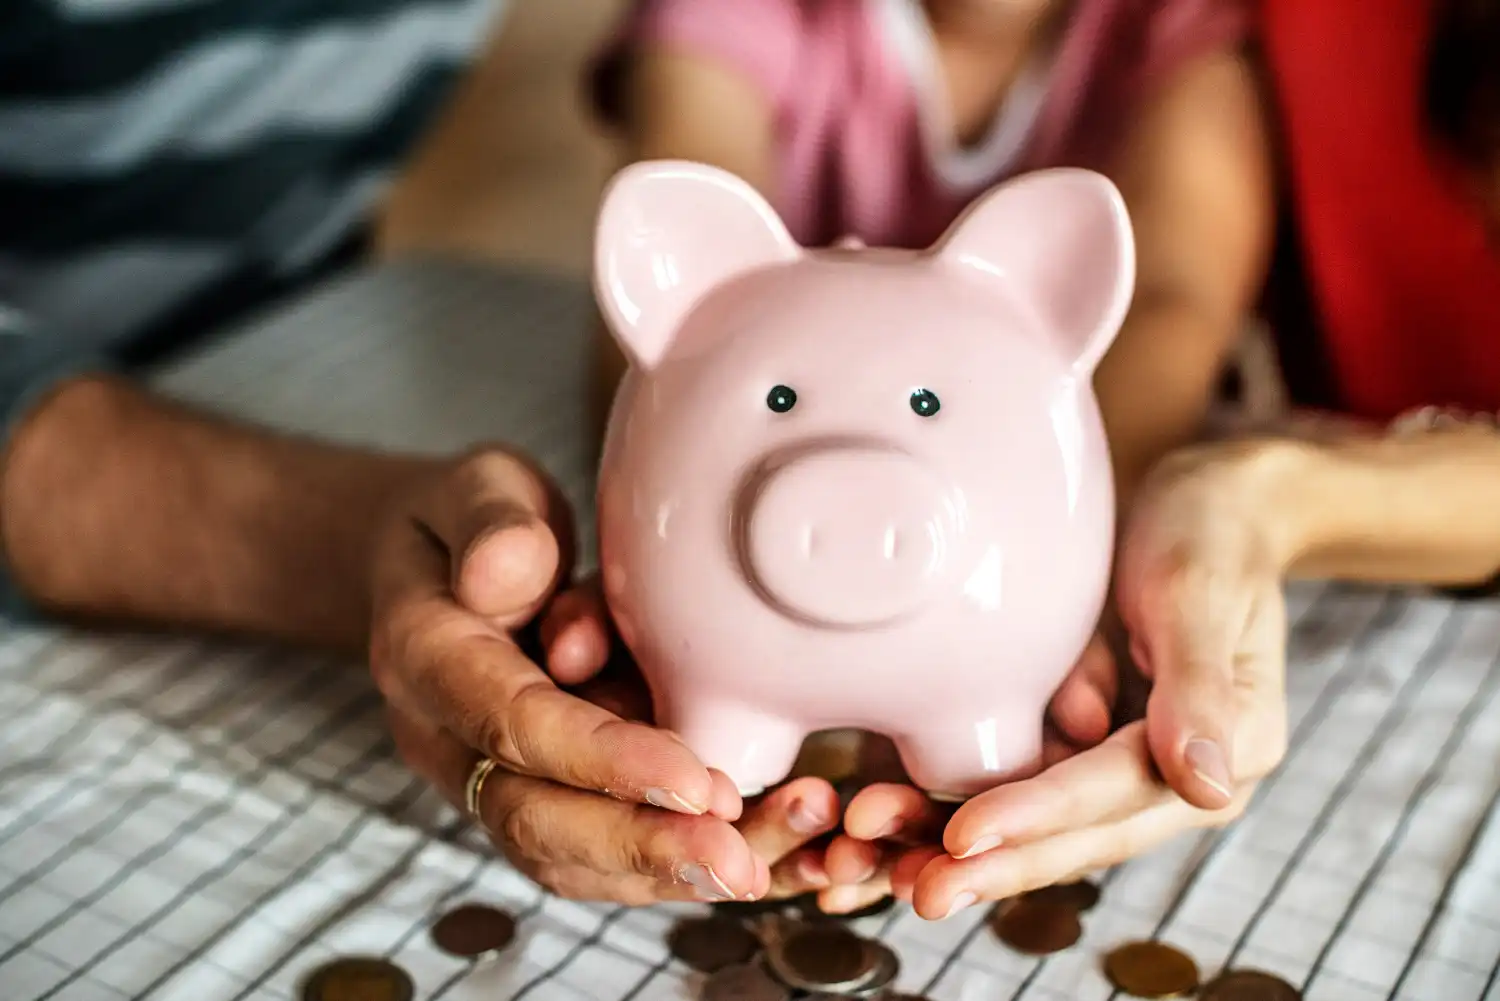
El ahorro de los españoles cambia según la riqueza: los hogares modestos concentran más patrimonio en vivienda y los más ricos diversifican.

Resumen
- Los hogares modestos concentran más patrimonio en la vivienda
- Los más ricos diversifican en fondos, acciones y otros activos
- La riqueza financiera neta de los hogares alcanza 2,813 billones
El ahorro de los españoles dibuja dos realidades bastante distintas. Cuanto menor es el patrimonio de un hogar, mayor suele ser el peso de la vivienda dentro de su riqueza; en los hogares más acomodados, en cambio, ganan terreno los depósitos, los fondos de inversión, las acciones y otros activos financieros. La diferencia no es menor: determina cuánto dinero está disponible, cuánto permanece inmovilizado en ladrillo y qué capacidad existe para diversificar.
La fotografía más reciente confirma, además, un movimiento hacia los mercados financieros. En el segundo trimestre de 2026, la riqueza financiera neta de los hogares alcanzó los 2,813 billones de euros, equivalentes al 161,8% del PIB. Las adquisiciones de activos financieros acumuladas durante los cuatro últimos trimestres ascendieron a 102.000 millones, un 5,9% del PIB. Fondos, depósitos, seguros y productos de inversión están absorbiendo una parte creciente del dinero de las familias.
No significa que España haya dejado de ser un país de propietarios ni que el ladrillo haya perdido su posición central. Ni mucho menos. Significa algo más interesante: la forma de ahorrar depende enormemente del patrimonio previo y de cuánto dinero queda disponible una vez cubiertos los gastos habituales.
La vivienda sigue siendo el gran patrimonio de las familias
Durante décadas, comprar una vivienda ha sido la fórmula española por excelencia para acumular patrimonio. Una hipoteca pagada mes a mes funciona al mismo tiempo como gasto, deuda y una peculiar modalidad de ahorro forzoso: al final del proceso queda un inmueble.
Esa cultura patrimonial sigue muy presente. Al cierre del primer trimestre de 2026, el valor de la vivienda acumulada por los hogares españoles superaba los 5,6 billones de euros. Quince años antes, después del estallido de la burbuja inmobiliaria, esa cantidad había llegado a situarse por debajo de los 3,5 billones.
Pero el peso de ese patrimonio inmobiliario no es igual en todos los escalones económicos. Para una familia con pocos activos, disponer de una vivienda puede significar que prácticamente toda su riqueza esté concentrada en un solo inmueble. Para una familia rica, la casa —o varias casas— convive con acciones, fondos, empresas, depósitos y deuda.
Ahí aparece una de las grandes diferencias. Un piso valorado en 200.000 euros y unos pocos miles de euros en la cuenta corriente pueden representar un patrimonio considerable, pero dejan muy poca liquidez. Una cartera financiera diversificada permite repartir el riesgo y movilizar el dinero con mucha más facilidad.
Más de la mitad de la riqueza está en el 10% más rico
La diferencia no se limita al tipo de activo elegido. También afecta al volumen de patrimonio disponible. Los datos correspondientes al primer trimestre situaban la riqueza neta de los hogares españoles cerca de 8,5 billones de euros.
Más de 4,6 billones estaban concentrados en el 10% de los hogares con mayor riqueza. Dicho de otra forma, más de la mitad del patrimonio se encontraba en la parte superior de la distribución, una desigualdad que condiciona de manera directa las posibilidades de ahorro e inversión.
Eso explica en buena medida por qué los productos financieros aparecen con mayor intensidad conforme se asciende en la escala patrimonial. Para comprar fondos, deuda o acciones hay que tener, primero, dinero que no sea necesario para los gastos básicos: alquiler, hipoteca, alimentación, energía, transporte o necesidades familiares.
En los hogares con menos recursos ocurre justamente lo contrario. La vivienda absorbe una proporción mayor del presupuesto y, cuando existe una propiedad inmobiliaria, también del patrimonio. El margen disponible para invertir fuera del ladrillo es mucho menor. Antes de decidir entre un fondo indexado y un depósito, en fin, tiene que sobrar dinero a final de mes.
España sigue ahorrando, aunque la tasa se modera
La tasa de ahorro también exige cierta cautela. En el segundo trimestre de 2026, los hogares ahorraron el 18,7% de su renta disponible bruta, frente al 19,9% registrado un año antes. Una vez eliminados los efectos estacionales y de calendario, la tasa quedó en el 11%, seis décimas menos que en el trimestre anterior.
Las dos cifras no se contradicen. La primera refleja lo ocurrido directamente durante un trimestre en el que determinados ingresos y pagos tienen una fuerte estacionalidad; la segunda corrige esos efectos para permitir comparaciones más homogéneas. El dato ajustado muestra una moderación del ahorro familiar, aunque continúa en niveles relevantes.
En cualquier caso, hablar de una única tasa nacional tiene sus límites. El promedio mezcla familias capaces de guardar miles de euros al año con hogares que llegan a final de mes recurriendo a ahorros anteriores, crédito o ayuda familiar. Esa heterogeneidad entre hogares es precisamente uno de los puntos esenciales para entender las estadísticas.
Un análisis sobre las finanzas domésticas correspondiente a 2024 estimó que aproximadamente un tercio de los hogares registró ahorro negativo. Es decir, sus ingresos no fueron suficientes para cubrir todos sus gastos durante aquel año.
La paradoja de los inquilinos que ahorran más
Uno de los resultados más llamativos aparece precisamente al comparar propietarios e inquilinos. Un estudio elaborado a partir de datos de hogares de 2024 concluye que, una vez consideradas otras características, vivir de alquiler a precio de mercado se asocia con una tasa de ahorro 23,43 puntos porcentuales superior a la de los propietarios que ya no pagan hipoteca.
El tamaño del hogar también pesa. Cada miembro adicional se asocia con una reducción de 9,75 puntos porcentuales en la tasa de ahorro. Cuantas más personas dependen de una misma renta, mayor es normalmente la presión de los gastos cotidianos.
Conviene no convertir estos resultados en una explicación demasiado simple. No demuestran que alquilar una vivienda provoque automáticamente más ahorro ni que un inquilino tenga más patrimonio que alguien con una casa pagada. Ahorro y riqueza no son lo mismo.
Un propietario sin hipoteca puede disponer de un inmueble valorado en cientos de miles de euros y, sin embargo, guardar poco dinero nuevo cada mes. Un inquilino puede carecer de ese patrimonio acumulado y mantener una tasa de ahorro elevada porque está reuniendo capital para una futura entrada, mantiene un colchón para imprevistos o presenta unas circunstancias económicas distintas.
Ahorrar más durante un año no equivale a ser más rico. Y tener una vivienda pagada tampoco significa disponer de más efectivo. Es una distinción básica, aunque a menudo se pierde cuando se comparan las economías domésticas únicamente con una cifra.
Fondos y acciones ganan espacio frente al efectivo
El otro cambio importante se produce dentro del propio ahorro financiero. Los últimos datos muestran un aumento de las participaciones en capital y fondos de inversión, mientras el peso del efectivo y los depósitos se modera parcialmente dentro del conjunto de activos financieros.
Las operaciones de adquisición de activos financieros de los hogares alcanzaron el equivalente al 5,9% del PIB en términos acumulados de cuatro trimestres, frente a un promedio del 3,8% desde 2022. En cifras absolutas, sumaron unos 102.000 millones de euros.
Los depósitos continúan siendo, con todo, una pieza enorme de las finanzas familiares españolas. Al cierre del primer trimestre, los hogares acumulaban alrededor de 1,1 billones de euros en depósitos y aproximadamente otro billón en otros activos, entre ellos deuda, acciones cotizadas, fondos de inversión y derechos vinculados a seguros de vida.
La comparación histórica deja bastante claro el cambio. A finales de 2013, los depósitos rondaban los 760.000 millones de euros y el resto de activos financieros apenas superaba el medio billón. El patrimonio financiero ha ganado tamaño y, sobre todo, ha ampliado las alternativas de inversión.
Las familias recuperan terreno en la Bolsa española
También se nota en las acciones cotizadas. Al cierre de 2025, las familias españolas poseían el 16,7% de las acciones de la Bolsa española, nueve décimas más que un año antes y el porcentaje más alto de los últimos cuatro ejercicios.
El avance rompe parcialmente la tendencia descendente anterior, aunque conviene ponerlo en perspectiva. A finales de los años noventa, los hogares llegaron a controlar alrededor del 35% de las acciones cotizadas. España está lejos, por tanto, de regresar a aquellos niveles de participación directa de los pequeños inversores.
La diferencia es importante. El crecimiento de los fondos de inversión permite que muchas familias tengan exposición a mercados financieros sin comprar directamente títulos de empresas concretas. El ahorro puede desplazarse hacia la Bolsa sin que necesariamente aumente en la misma medida el número de accionistas minoristas directos.
Una misma palabra, dos formas muy distintas de ahorrar
El ahorro español está creciendo en sofisticación, pero sigue mostrando una fuerte división patrimonial. Para millones de familias, la vivienda continúa siendo el principal activo y, muchas veces, prácticamente el único. En los hogares con mayor riqueza, el abanico se amplía: inmuebles, depósitos, fondos, acciones, negocios y otros instrumentos conviven dentro de una cartera mucho más diversificada.
Al mismo tiempo, las cifras agregadas esconden a quienes directamente no pueden ahorrar. La tasa nacional puede mantenerse en niveles relativamente elevados mientras una parte considerable de los hogares consume todos sus ingresos o incluso más de lo que ingresa. La estadística ofrece una media; la vida económica de cada hogar es bastante menos uniforme.
España no tiene, en realidad, una única forma de ahorrar. Tiene varias, y están muy condicionadas por la renta, la vivienda y el patrimonio previo. Para unos, ahorrar significa pagar una casa durante décadas. Para otros, decidir qué porcentaje colocar en fondos, acciones, depósitos o seguros.
La diferencia parece financiera, pero empieza bastante antes: en cuánto dinero queda disponible después de pagar lo imprescindible. Ahí se separan buena parte de las trayectorias patrimoniales de los hogares españoles.


Los estadounidenses baten récord con el 48% de sus activos en acciones

Volkswagen tropieza con Xpeng en China y su ID. UNYX 08 no despega

España aprueba más de dos normas al día y cae en calidad regulatoria

Jorge Ilegal vuelve en ‘Todos están muertos’ con 14 grabaciones extra

Mägo de Oz sancionará a Rafa Blas e Ix Valieri tras ‘Fiesta Pagäna’
-

 Naturaleza
Últimos terremotos en España, 25 de octubre: Canarias registra un 2,6
-

 Naturaleza
Incendios en España hoy, 25 de octubre: Corullón controlado y 36 focos
-
 Naturaleza
Estado de los embalses en España hoy, 25 de octubre: siguen al 57,2%
-
 Cultura
Muere el padre de Dani Martín y se aplazan sus conciertos en Barcelona
-
 Mundo
El ataque a una iglesia en Jordania deja nueve muertos y 40 heridos
-
 Tecnología
One UI 9 llega a 28 móviles Galaxy y Samsung amplía los compatibles
-
 Mundo
Brasil decide su rumbo entre Lula, Bolsonaro y la órbita de Trump
-
 Cultura
Tom Cruise recuerda la lección de Paul Newman que marcó sus rodajes
-
 Cultura
Dwayne Johnson pierde 22 kilos y luce irreconocible para Lizard Music
-
 Tecnología
El 69% de los madrileños duda entre una foto real y otra creada con IA
-
 España
Arde un autobús en Plaza de Armas y obligan a desalojar la estación
-
 Ciencia
La sonda Mars Odyssey cumple 25 años y consolida su récord en Marte