
Economía
Rheinmetall pierde un 22% en una semana y arrastra a Indra en Bolsa
Rheinmetall pierde un 21,68% en una semana, Indra retrocede más del 11% y los inversores castigan los retrasos en contratos y entregas militares.

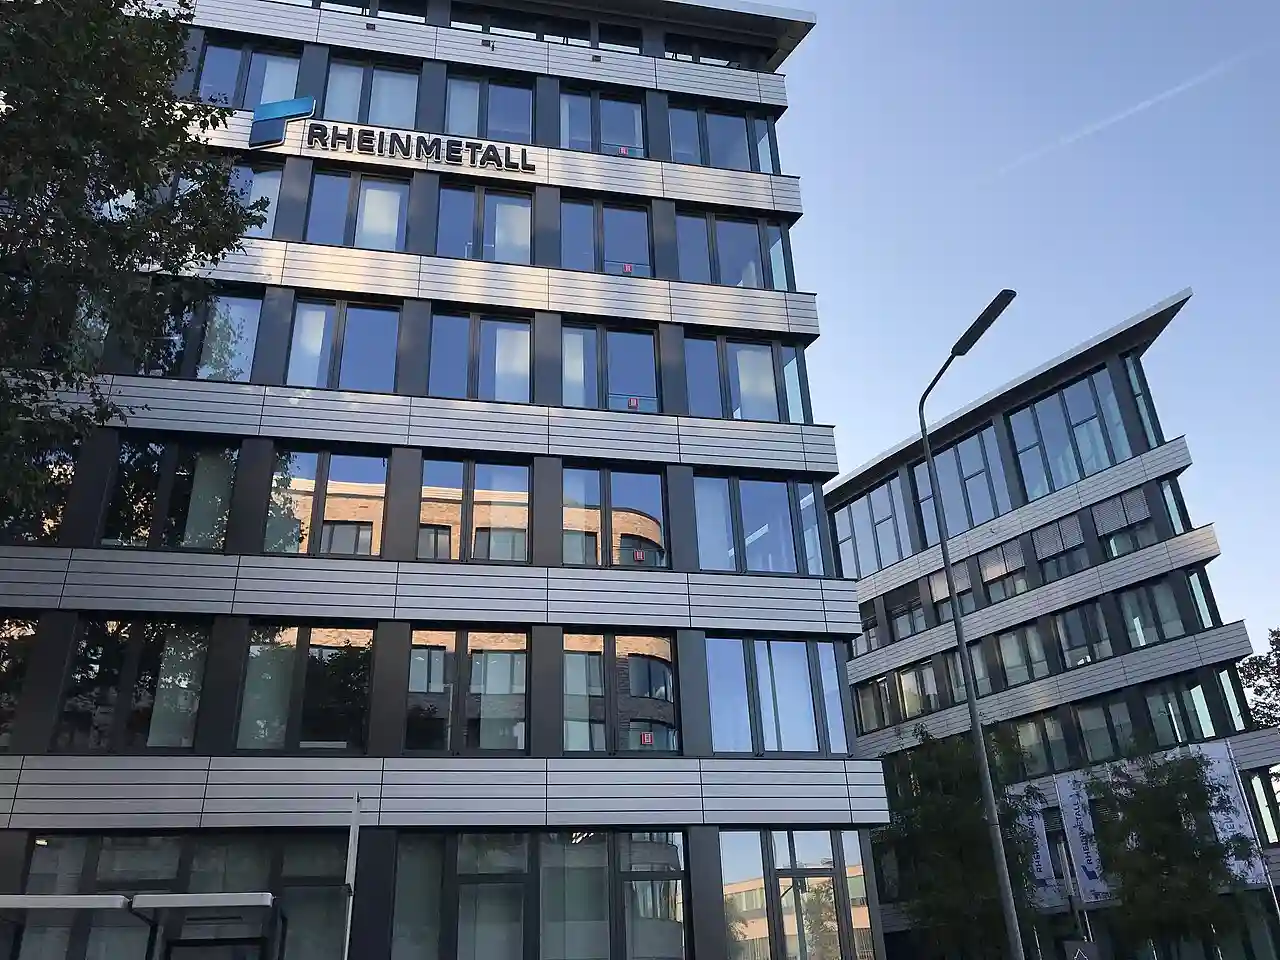
Foto: Dacse, CC BY-SA 4.0.
Resumen
- Rheinmetall pierde un 21,68% en Bolsa durante la primera semana de noviembre
- Indra cae un 11,15% y el descenso alcanza a otras firmas de defensa
- Los retrasos en contratos y entregas obligan a recortar previsiones para 2026
El fabricante alemán de armamento Rheinmetall ha sufrido uno de sus mayores desplomes bursátiles de los últimos años y ha arrastrado a buena parte de la industria europea de defensa. Sus acciones perdieron un 21,68% durante la semana del 2 al 6 de noviembre de 2026, después de que la compañía rebajara por segunda vez sus previsiones anuales. El castigo también alcanzó a la española Indra, que cerró la semana con una caída superior al 11%, y a otros grandes grupos como Leonardo, Thales, Saab y BAE Systems.
La sacudida tiene una explicación concreta: Rheinmetall está encontrando dificultades para convertir los grandes contratos militares en ingresos dentro de los plazos previstos. Los retrasos en un programa alemán de vehículos blindados y en la aceptación de munición han obligado a reducir su previsión de facturación para 2026 hasta los 13.200 millones de euros, frente a los entre 13.700 y 14.200 millones anunciados anteriormente.
El desplome resulta especialmente llamativo porque llega en plena expansión del gasto militar europeo. Los gobiernos siguen aumentando sus presupuestos de defensa, la demanda de armamento continúa siendo elevada y Rheinmetall presenta resultados operativos récord. Sin embargo, las expectativas bursátiles habían crecido tanto que los inversores ya no parecen dispuestos a pasar por alto los incumplimientos de calendario.
El problema no es que Europa haya dejado de comprar armas. Es que fabricar blindados, ampliar plantas industriales y entregar munición requiere bastante más que anunciar contratos multimillonarios. Y esa diferencia entre las expectativas y la producción real empieza a reflejarse en las cotizaciones.
Rheinmetall pierde más de una quinta parte de su valor en cinco días
La peor sesión llegó el jueves 5 de noviembre, cuando Rheinmetall se desplomó un 16,14% en la Bolsa alemana de Fráncfort. Sus títulos pasaron de 1.003,40 euros a 841,50 euros, una caída especialmente severa para una empresa de su tamaño.
La presión vendedora continuó el viernes 6 de noviembre. La compañía perdió otro 3,42% y terminó la última sesión de la semana en 812,70 euros por acción, frente a los 1.037,60 euros del viernes anterior. En cinco jornadas bursátiles había desaparecido más de una quinta parte de su valor.
El retroceso se inscribe en una corrección mucho más amplia. Rheinmetall acumula una depreciación cercana al 48% desde comienzos de 2026, después de varios ejercicios de extraordinarias revalorizaciones impulsadas por el rearme europeo.
La caída no implica que la empresa haya perdido de repente sus contratos o su capacidad industrial. Refleja una revisión de las expectativas de beneficios futuros y de la valoración que los inversores están dispuestos a pagar por ellos.
Por qué se desploma Rheinmetall pese a vender más
Rheinmetall presentó unas cifras que, consideradas de forma aislada, muestran un negocio en expansión. Durante los nueve primeros meses de 2026, su facturación alcanzó los 8.376 millones de euros, un 38% más que en el mismo periodo del ejercicio anterior.
El resultado operativo aumentó aproximadamente un 69%, hasta los 1.339 millones de euros, mientras que el margen operativo acumulado mejoró del 13,1% al 16%.
Sin embargo, el mercado financiero se concentró en las previsiones para el conjunto del año. La compañía ha reducido su expectativa de margen operativo desde aproximadamente el 19% hasta el 18,5%, al tiempo que ha recortado su objetivo de ventas hasta los 13.200 millones.
Se trata de la segunda revisión a la baja en apenas tres meses. Esa repetición resulta especialmente perjudicial para una compañía que había convencido a los inversores de su capacidad para aprovechar el incremento de los presupuestos militares europeos.
Los blindados Boxer y los retrasos en la munición
Uno de los principales problemas procede del programa alemán Arminius, destinado a la adquisición de vehículos blindados Boxer para las Fuerzas Armadas alemanas.
Rheinmetall esperaba que una parte importante de este proyecto se tradujera en nuevos pedidos y anticipos durante 2026. Sin embargo, las negociaciones se han prolongado y la adjudicación prevista se ha desplazado a 2027.
La relevancia económica del programa es considerable. La propia dirección de Rheinmetall había calculado que su participación en un primer pedido podría rondar los 12.400 millones de euros, con un anticipo potencial superior a 3.000 millones.
A esta demora se suman los retrasos en los procesos de aceptación de determinados lotes de munición de artillería, que también desplazan ingresos previstos hacia el próximo ejercicio.
La empresa ha reconocido igualmente que algunas actividades de reciente desarrollo, entre ellas su colaboración con la compañía neerlandesa Destinus, aportarán menos facturación de la inicialmente esperada durante 2026.
Ninguno de estos contratiempos significa necesariamente que los contratos se hayan perdido. Pero cuando una compañía modifica repetidamente sus previsiones, el mercado empieza a cuestionar la fiabilidad de sus calendarios.
Indra cae más del 11% y el castigo se extiende por Europa
La reacción de los mercados no se limitó a Alemania. La incertidumbre se trasladó a otras empresas europeas de defensa vinculadas a los presupuestos militares, aunque con diferencias importantes entre compañías.
En España, Indra cerró el viernes 6 de noviembre a 56,76 euros por acción, frente a los 63,88 euros de la semana anterior. El descenso acumulado fue del 11,15%.
La compañía española, participada por el Estado a través de la Sociedad Estatal de Participaciones Industriales (SEPI), registró una caída cercana al 4% en la sesión del jueves y perdió otro 1,32% el viernes.
Conviene distinguir ambos movimientos. Indra ya había comenzado a retroceder antes del anuncio de Rheinmetall, en un contexto de ventas generalizadas en las empresas de defensa tras las elecciones legislativas estadounidenses. El recorte de previsiones del fabricante alemán añadió presión a un sector que llevaba varias sesiones debilitándose.
Leonardo, el grupo italiano especializado en aeronáutica, electrónica y sistemas militares, también sufrió las ventas. El jueves cedió alrededor del 3,5%, mientras que la francesa Thales retrocedió aproximadamente un 1,3%.
En el conjunto de la semana, las pérdidas afectaron asimismo a BAE Systems, que sufrió un descenso cercano al 10%, y a la sueca Saab, cuyos títulos retrocedieron alrededor del 9%, según los balances bursátiles del periodo.
No todas las compañías reaccionaron igual. La alemana Hensoldt, especializada en radares y sensores, llegó a caer más del 8% durante la sesión del jueves, pero terminó con una subida aproximada del 1,4% gracias al respaldo de sus propias perspectivas empresariales.
Esta diferencia resulta significativa: aunque el sector comparte el impulso del gasto militar, las perspectivas de cada empresa siguen dependiendo de sus contratos, márgenes, inversiones y capacidad para cumplir los compromisos adquiridos.
Los pedidos crecen, pero el efectivo no llega al mismo ritmo
Uno de los datos más reveladores de Rheinmetall no aparece en sus ventas, sino en su generación de efectivo.
Durante los nueve primeros meses del año, el grupo registró un flujo de caja libre operativo negativo de 1.698 millones de euros. La cifra supone un deterioro frente al mismo periodo de 2025, cuando ya había presentado un saldo negativo de 798 millones.
La compañía explica que una parte importante de este comportamiento responde al incremento de existencias y a las inversiones necesarias para preparar la expansión de su producción. También influye la comparación con un ejercicio anterior que recibió importantes anticipos de clientes.
Hay una diferencia fundamental entre ganar dinero contablemente y disponer de efectivo. Una empresa puede aumentar sus ingresos y beneficios mientras destina grandes cantidades a fabricar productos que todavía no ha entregado ni cobrado.
Rheinmetall mantiene una cartera comercial de aproximadamente 78.000 millones de euros a 30 de septiembre de 2026, frente a los 56.700 millones de un año antes. Esa cifra incluye tanto pedidos como acuerdos marco, cuyo volumen efectivo puede depender de futuras solicitudes de los clientes.
La demanda, por tanto, sigue siendo importante. Lo que preocupa es cuánto tiempo necesitará la compañía para transformar esos compromisos en entregas, facturación y cobros.
Indra presenta una situación empresarial distinta, aunque tampoco ha escapado al castigo bursátil. Sus resultados publicados el 29 de octubre reflejaban una cartera de pedidos de 22.165 millones de euros, un 133% superior a la registrada un año antes. Los ingresos acumulados hasta septiembre aumentaron un 29% y la división de Defensa duplicó su facturación interanual.
Estos datos muestran que la caída de sus acciones no responde a un deterioro equivalente de sus últimos resultados operativos. También influye el cambio de percepción de los inversores sobre el conjunto de las empresas ligadas al rearme.
El rearme europeo sigue adelante, pero la Bolsa exige resultados
El desplome de Rheinmetall abre una cuestión importante para la industria europea: el aumento de los presupuestos militares no garantiza automáticamente que todas las compañías del sector puedan sostener sus valoraciones bursátiles.
Desde la invasión rusa de Ucrania, la defensa se ha convertido en una de las grandes prioridades presupuestarias de numerosos gobiernos europeos. Los fabricantes han anunciado ampliaciones industriales, nuevas plantas y programas conjuntos, además de contratos de una dimensión que hace pocos años resultaba difícil imaginar.
Rheinmetall participa directamente en esa expansión. La compañía ha impulsado nuevas instalaciones de producción, incluida una planta de munición de calibre medio en Albacete, y mantiene proyectos de crecimiento en varios países europeos.
Pero construir capacidad industrial exige inversiones, personal cualificado, proveedores y tiempo. Tampoco basta con disponer de financiación pública: los programas militares deben superar negociaciones, pruebas técnicas, certificaciones y procesos administrativos que pueden retrasar las entregas.
La corrección bursátil tampoco significa que Europa haya decidido frenar su rearme. Los compromisos presupuestarios y los programas de adquisición siguen siendo relevantes. Lo que ha cambiado es el grado de confianza de los inversores con el que descuentan sus resultados futuros.
Las empresas que consigan entregar sus productos en plazo, proteger sus márgenes y generar efectivo estarán mejor posicionadas para sostener sus cotizaciones. Las que acumulen retrasos tendrán más dificultades, incluso aunque sus carteras de pedidos continúen creciendo.
Para Rheinmetall, el próximo desafío será demostrar que los ingresos aplazados a 2027 pueden materializarse y que sus previsiones vuelven a ser fiables. Para Indra y el resto de fabricantes europeos, la sacudida supone una advertencia sobre las exigencias financieras de un sector que ha crecido rápidamente.
El negocio de la defensa conserva perspectivas de expansión, pero la Bolsa ha dejado claro que no piensa valorar indefinidamente los contratos anunciados como si fueran beneficios garantizados. El dinero público puede impulsar la demanda. La ejecución industrial, en cambio, sigue siendo responsabilidad de cada empresa.


Rheinmetall pierde un 22% en una semana y arrastra a Indra en Bolsa

Un ingeniero fabrica una catapulta supersónica sin motor en su jardín

País Vasco y Andalucía: cómo se abrió una brecha de riqueza del 63 %

Muere Jay Rockefeller, exsenador de EE. UU. y heredero, a los 89 años

La Guardia Civil desactiva un proyectil a 2.300 metros al pie del Aspe
-

 Naturaleza
Terremotos en España hoy, 7 de noviembre: seísmo de 1,5 en Canarias
-

 Naturaleza
Incendios en España hoy: un nuevo fuego en Zamora tras seis el viernes
-
 España
Accidente de Urda: qué se sabe diez días después del choque de trenes
-
 Naturaleza
Los embalses de España bajan al 56 % tras perder 407 hm³ en una semana
-
 Tecnología
Assassin’s Creed Valhalla estrena Nueva Partida+ gratis en PS5 y Xbox
-
 Salud
Sanidad limita las guardias MIR a 17 horas y sube su sueldo en 2027
-
 Cultura
‘Sacamantecas’ llega al cine: la historia real del asesino de Álava
-
 Deportes
Qué deporte ver del 6 al 8 de noviembre: fútbol, F1, MotoGP y tenis
-
 Economía
Las siete magníficas pierden 1,13 billones en Wall Street en un día
-
 Economía
Las bolsas de Asia se hunden hasta un 9 % por el temor a la IA en EEUU
-
 Cultura
Ultraligera en Madrid: cómo conseguir entradas y código de preventa
-
 Mundo
Kit de emergencia de 72 horas: qué llevar, precio y dónde comprarlo