
Economía
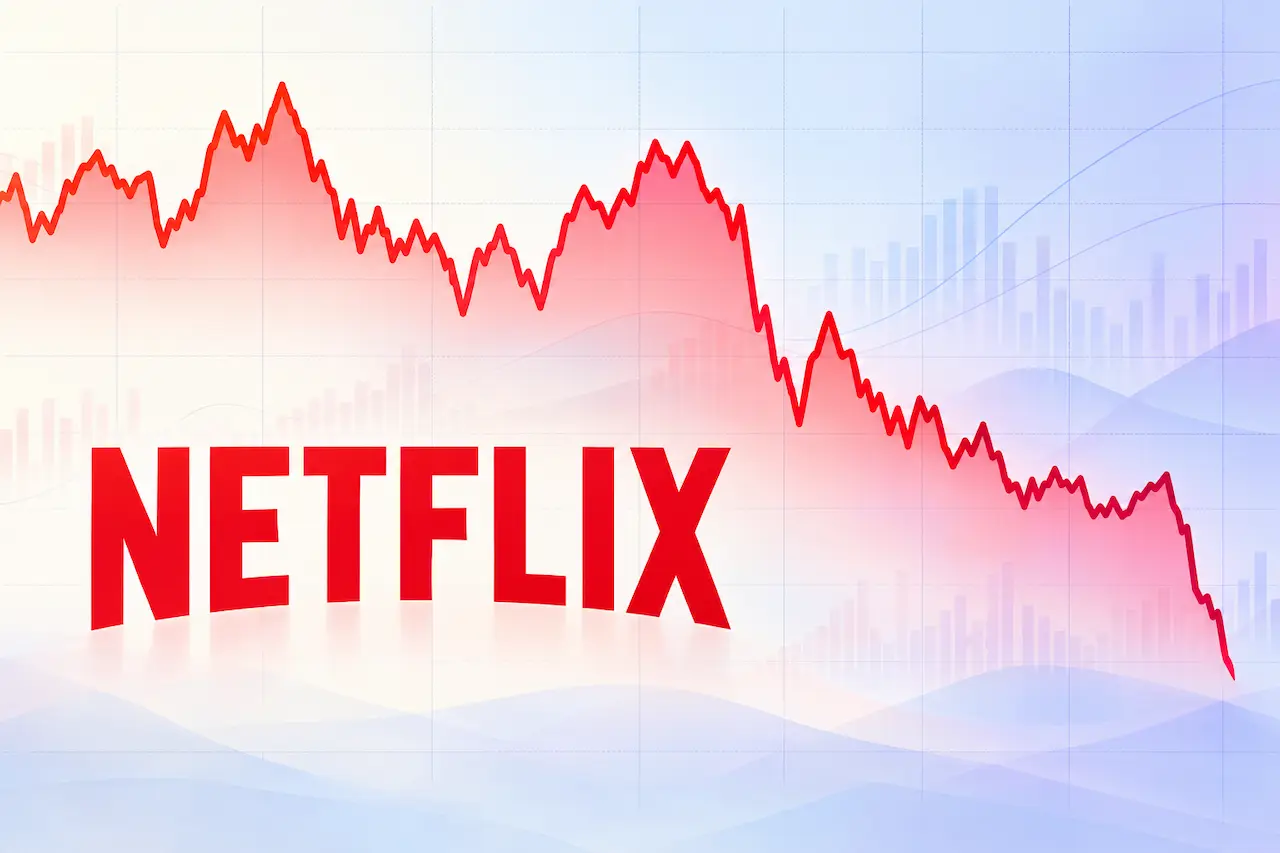
Netflix cae casi un 44 % en Bolsa y sus abonados usan menos la app
Netflix acumula una caída bursátil cercana al 44 % y detecta menos uso por abonado, aunque sigue creciendo y anuncia un recorte de unos 1.000 empleos.

Resumen
- Netflix pierde casi un 44 % de su valor bursátil en doce meses
- Sus abonados abren la aplicación menos días y ven menos contenidos
- La empresa sigue creciendo, pero anuncia unos 1.000 despidos
Netflix atraviesa uno de sus momentos más delicados en Bolsa. La plataforma de streaming ha perdido casi un 44 % de su valor bursátil en doce meses, mientras sus usuarios pasan menos tiempo viendo contenidos y acceden al servicio con menor frecuencia. La compañía, que durante años pareció tener una fórmula infalible para conquistar espectadores, afronta una situación incómoda: sigue creciendo, pero cada vez le cuesta más mantener su atención.
Los números explican el nerviosismo de los inversores. El 28 de octubre de 2025, las acciones de Netflix cerraron a 110,25 dólares, frente a los 61,99 dólares del 28 de octubre de 2026. La diferencia representa una caída del 43,8 % y una destrucción de más de 200.000 millones de dólares de capitalización bursátil. No se trata de una corrección menor, especialmente para una empresa que continúa aumentando sus ingresos y obteniendo beneficios millonarios.
El problema va más allá de Wall Street. Según información publicada por Bloomberg a partir de datos internos, los abonados abren Netflix menos días al mes y dedican menos tiempo a ver sus contenidos que hace unos años. La tendencia preocupa a la dirección porque afecta a uno de los pilares de su negocio: conseguir que los clientes encuentren motivos para seguir pagando cada mes.
Eso sí, hay una diferencia importante. Netflix no está sufriendo una fuga masiva de suscriptores. Su base de clientes continúa creciendo y las cancelaciones se mantienen controladas. Lo que está perdiendo, de momento, es parte del tiempo que esos clientes le dedicaban.
Netflix pierde más de 200.000 millones de dólares en Bolsa
La evolución de las acciones refleja un cambio notable en las expectativas sobre el futuro de Netflix. Durante años, los inversores valoraron su capacidad para atraer suscriptores, ampliar mercados y convertir el consumo audiovisual en un negocio de enormes dimensiones.
Ahora, el mercado empieza a exigir algo más: demostrar que puede mantener un crecimiento elevado cuando la competencia se ha multiplicado y sus principales mercados muestran síntomas de madurez.
La caída bursátil acumulada en doce meses supera los 200.000 millones de dólares de valoración. Esta cantidad no representa dinero que haya salido directamente de las cuentas de la empresa, sino la reducción de su valor en el mercado a partir del precio de sus acciones.
Conviene aclarar también un detalle técnico. Netflix realizó un desdoblamiento de acciones de diez por una en noviembre de 2025. Las cotizaciones utilizadas para comparar ambos ejercicios están ajustadas por esa operación, por lo que la caída porcentual refleja una pérdida real de valor bursátil.
El castigo se ha intensificado durante octubre de 2026, coincidiendo con las últimas previsiones financieras, los cambios en la dirección y la preocupación por el comportamiento de los espectadores.
Los abonados utilizan Netflix menos días y ven menos contenidos
Uno de los datos más relevantes procede de una métrica interna denominada Qualified Play Days (QPD), que permite conocer la frecuencia con la que los clientes utilizan la plataforma.
Los registros apuntan a que los usuarios acceden al servicio menos días al mes que hace dos o tres años. También se ha reducido el tiempo medio de visualización por cliente.
La evolución resulta especialmente significativa porque Netflix continúa incorporando suscriptores. Durante el primer semestre de 2026, sus espectadores acumularon más de 97.000 millones de horas de reproducción, aproximadamente un 2 % más que durante el mismo periodo del año anterior.
A primera vista, el resultado parece positivo. Sin embargo, el crecimiento agregado se explica por el aumento del número de usuarios. Cuando se analiza el comportamiento individual, aparece una realidad menos favorable: cada cliente dedica, de media, menos tiempo a Netflix.
La compañía empezó a detectar esta tendencia después de endurecer las restricciones sobre las cuentas compartidas. Inicialmente, sus responsables consideraron que la reducción del uso podía ser temporal, puesto que cada suscripción pasaba a utilizarse en menos hogares. El problema es que la tendencia ha persistido.
Menos horas de reproducción no significa una fuga de suscriptores
La disminución de la actividad no se ha traducido, al menos por ahora, en una oleada de cancelaciones.
Las estimaciones de la firma Antenna sitúan la tasa de cancelación mensual en Estados Unidos alrededor del 2 %, un nivel reducido dentro del sector. Netflix también ha señalado que las últimas subidas de precios no han provocado incrementos anormales de bajas.
Hay, por tanto, dos realidades que conviven. Los clientes siguen pagando, pero algunos utilizan el servicio con menor frecuencia.
Para una plataforma basada en suscripciones, esta evolución supone un riesgo a medio plazo. Cuando alguien deja de encontrar contenidos atractivos durante varias semanas, puede empezar a cuestionarse si merece la pena mantener el gasto mensual.
El problema todavía no aparece de forma contundente en las cancelaciones. Pero la pérdida de interés puede anticipar futuras bajas, especialmente en un mercado donde los espectadores pueden alternar fácilmente entre distintas plataformas.
Netflix gana más dinero, pero su crecimiento pierde velocidad
La situación financiera presenta una imagen bastante diferente de la evolución bursátil. Los últimos resultados muestran una compañía que mantiene una rentabilidad elevada, aunque su expansión empieza a perder impulso.
Netflix obtuvo 12.874 millones de dólares de ingresos durante el tercer trimestre de 2026, un 11,8 % más que en el mismo periodo del año anterior. Su beneficio operativo alcanzó los 4.459 millones de dólares, con un margen del 34,6 %, frente al 28,2 % registrado un año antes.
Son resultados sólidos. De hecho, la compañía está mejorando su rentabilidad mientras continúa aumentando su facturación.
La preocupación de los inversores está relacionada con la velocidad de crecimiento. Los ingresos avanzaron un 17,2 % interanual en el tercer trimestre de 2025, frente al 11,8 % registrado doce meses después.
Netflix prevé cerrar 2026 con una facturación de aproximadamente 51.100 millones de dólares, un 13 % más que en 2025. El negocio seguirá creciendo, aunque a un ritmo inferior al que acostumbraba a presentar.
El apartado publicitario también ha provocado decepción. La empresa ha reducido su previsión de ingresos por anuncios para 2026 desde unos 3.000 millones de dólares hasta aproximadamente 2.700 millones.
La dirección atribuye este recorte al despliegue más lento de determinadas herramientas publicitarias. No significa necesariamente que los anunciantes estén abandonando Netflix, pero sí que una de sus grandes apuestas para impulsar el crecimiento está avanzando por debajo de lo previsto.
Unos 1.000 despidos y cambios en la dirección de contenidos
La respuesta de Netflix a este escenario incluye una reorganización importante de su estructura.
En octubre, la compañía anunció un ajuste equivalente a aproximadamente el 6 % de su plantilla mundial, unos 1.000 puestos de trabajo. Los recortes afectan principalmente a áreas como tecnología, producto, recursos humanos y servicios jurídicos.
La empresa sostiene que estos cambios permitirán concentrar recursos en actividades con mayor potencial de crecimiento.
El movimiento coincide con una transformación de su dirección de contenidos. Netflix ha prescindido de Bela Bajaria, responsable de contenidos, y de Dan Lin, máximo responsable de cine. Peter Rice, antiguo ejecutivo de Disney y 21st Century Fox, asume la estrategia de contenidos.
Los cambios reflejan la presión por mejorar la capacidad de la plataforma para generar grandes éxitos. Netflix continúa estrenando numerosas producciones, pero la cantidad de títulos disponibles no garantiza que los espectadores regresen con mayor frecuencia.
Deportes en directo, podcasts y publicidad para recuperar audiencia
La compañía intenta ampliar las razones por las que los usuarios entran en su aplicación. Su estrategia contempla una mayor presencia de acontecimientos deportivos en directo, nuevos formatos de entretenimiento, podcasts en vídeo y acuerdos para incorporar programación de terceros.
Los eventos deportivos presentan una ventaja particular: se consumen en un momento concreto y pueden atraer a espectadores que normalmente no entrarían en Netflix para ver una película o una serie. Son una herramienta para captar atención y atraer nuevas suscripciones.
La publicidad constituye otro elemento central. Los planes con anuncios permiten ofrecer suscripciones más económicas y generar ingresos adicionales por la actividad de los espectadores.
Pero ambas estrategias dependen de una condición fundamental: que el público encuentre suficientes motivos para pasar tiempo dentro de la plataforma.
Netflix compite por esa atención con Disney+, Prime Video, HBO Max y otras alternativas audiovisuales. También con servicios gratuitos como YouTube, que absorben una parte creciente del consumo de vídeo.
La batalla ya no consiste únicamente en conseguir suscriptores. Consiste en lograr que, una vez dentro, utilicen el servicio de manera habitual.
El verdadero desafío de Netflix es recuperar tiempo de pantalla
La caída bursátil de Netflix plantea una cuestión que afecta a todo el negocio del entretenimiento digital: una empresa puede seguir creciendo económicamente mientras pierde parte del interés cotidiano de sus clientes.
Por el momento, Netflix no presenta una crisis de solvencia ni un desplome de sus suscripciones. Sus ingresos aumentan, mantiene una elevada rentabilidad y continúa incorporando miembros. Confundir la pérdida de valor en Bolsa con una situación financiera insostenible sería exagerar el alcance de los datos.
El deterioro del consumo medio, sin embargo, merece atención. Si los abonados pasan menos días utilizando la plataforma, Netflix podría encontrar mayores dificultades para justificar nuevas subidas de precios, retener clientes y aumentar sus ingresos publicitarios.
La dirección confía en que los próximos estrenos, los acontecimientos en directo y la renovación de su catálogo permitan recuperar el impulso.
Wall Street, de momento, no parece convencido. Y hay una paradoja bastante reveladora: Netflix dispone de enormes recursos para producir entretenimiento, pero necesita volver a convencer a sus abonados de que merece la pena dedicarle más tiempo.


Amazon podrá usar un 48 % más de agua en su centro de El Burgo de Ebro

Netflix cae casi un 44 % en Bolsa y sus abonados usan menos la app

El CEO de Iryo avisó en el Senado de los fallos del LZB antes de Urda

La UCO señala que Biedma dio a las partes correos de Sánchez y Gómez

Un canal afín al PSOE y el de Frente Amplio se disparan en WhatsApp
-

 Naturaleza
Terremotos hoy en España: Granada, Navarra, Ourense y Guadalajara
-

 Naturaleza
Incendios en España hoy, 29 de octubre: focos detectados y avisos
-

 Naturaleza
Los embalses de España bajan al 56,8 %: cuatro cuencas bajo el 50 %
-

 España
Choque de trenes en Urda: 69 muertos y 67 denuncias por desaparición
-
 España
Muere Fátima Báñez en Urda: era pasajera del último vagón del Iryo
-
 España
Urda: 24 de los 42 extranjeros sin localizar tras el choque de trenes
-
 España
10 preguntas para entender el choque entre el AVE y el Iryo en Urda
-
 Ciencia
El asteroide 2025 UK9 pasará más cerca que la Luna en Halloween 2026
-
 Historia
Santoral de hoy, 29 de octubre: San Narciso y las onomásticas del día
-
 Historia
Efemérides del 29 de octubre: la dana de Valencia y el crac del 29
-
 Naturaleza
El tiempo en España este 29 de octubre: 30 °C y lluvias en las islas
-
 Estilo
Horóscopo de hoy, 29 de octubre de 2026: amor y trabajo en 12 signos