
Economía
Juan Torres López rebate 15 mitos sobre las pensiones ante el 29N
El economista Juan Torres López publica un documento sobre 15 mitos de las pensiones, con foco en su financiación, la jubilación y el ahorro privado.

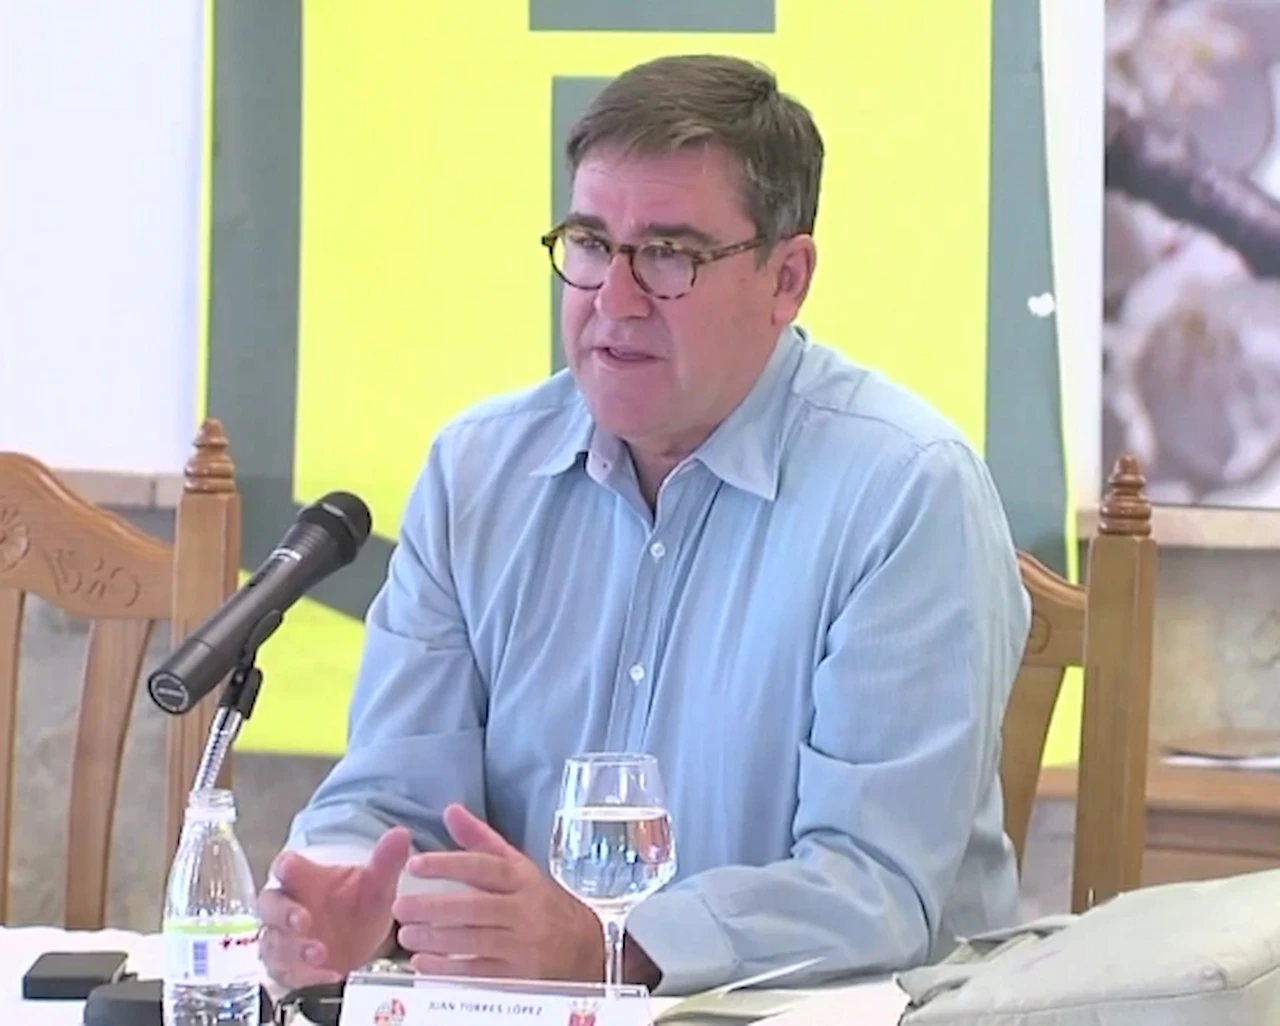
Foto: Fundación Internacional Baltasar Garzón, CC BY 3.0.
Resumen
- Juan Torres López cuestiona 15 mitos sobre las pensiones públicas
- El empleo, los salarios y los impuestos influyen en su financiación
- La hucha, la jubilación y los planes privados centran parte del debate
El economista Juan Torres López, ex catedrático de Economía Aplicada de la Universidad de Sevilla, ha publicado un documento en el que cuestiona 15 afirmaciones sobre las pensiones públicas que considera falsas o engañosas. Bajo el título El 29N te juegas tu pensión, el autor analiza los argumentos utilizados para defender recortes, retrasar la jubilación o ampliar el papel de los planes privados. Su publicación adquiere especial relevancia ante las elecciones generales del 29 de noviembre de 2026, que vuelven a situar el futuro de la Seguridad Social en el debate político.
La tesis principal es que el envejecimiento de la población no condena por sí solo al sistema público de pensiones. Su viabilidad dependerá también de cuántas personas trabajen, cuánto cobren, cómo evolucione la productividad y qué recursos se destinen a financiar las prestaciones. Torres rechaza que la privatización sea una solución inevitable y advierte de los riesgos de trasladar una parte creciente de la jubilación al ahorro individual.
El texto es un anticipo de un libro de próxima publicación y tiene una orientación política explícita. No constituye un informe institucional ni significa que sus quince planteamientos estén demostrados de manera concluyente. Algunas de sus críticas encuentran respaldo en datos oficiales y experiencias internacionales; otras son interpretaciones económicas discutibles o valoraciones sobre las intenciones de determinados actores políticos.
Las cifras ayudan a situar la discusión. En octubre de 2026, la Seguridad Social abonó 10.565.782 pensiones a cerca de 9,6 millones de personas, con una nómina mensual de 14.540 millones de euros. La pensión media del sistema alcanzó los 1.376,14 euros, mientras que la de jubilación se situó en 1.577,60 euros. Son prestaciones de las que depende una parte considerable de la población española y que, al mismo tiempo, representan uno de los grandes compromisos presupuestarios del Estado.
La cuestión no consiste únicamente en determinar si las pensiones podrán seguir pagándose. También importa qué cuantía tendrán, quién financiará su coste y cómo se repartirán los esfuerzos entre trabajadores, empresas, contribuyentes y futuras generaciones. Ahí aparecen las diferencias que el documento de Torres pretende llevar al centro de la discusión electoral.
Envejecimiento y salarios: el núcleo de la discusión
Uno de los argumentos más repetidos sobre el futuro de las pensiones es que, si cada vez nacen menos niños y aumenta el número de jubilados, llegará un momento en que será imposible sostener las prestaciones.
Torres considera que este razonamiento contiene una simplificación decisiva. El número de personas en edad de trabajar importa, desde luego, pero también influye cuántas están empleadas, cuánto ganan y cuánto produce cada trabajador. Una economía con mejores salarios, mayor productividad y más ocupación puede financiar prestaciones más elevadas que otra con una población laboral similar, pero sometida al desempleo y la precariedad.
La afiliación refleja esa relación. España cerró octubre de 2026 con 22.624.165 afiliados a la Seguridad Social, tras sumar 784.573 en doce meses. La proporción entre cotizantes y pensionistas alcanzó los 2,51, su nivel más alto desde 2011. Son cifras favorables para los ingresos del sistema, aunque no eliminan los desafíos de las próximas décadas.
El economista también cuestiona que un aumento del gasto en pensiones represente automáticamente una pérdida económica para el país. Las prestaciones constituyen ingresos para millones de hogares y una parte importante vuelve a la economía mediante el consumo. Un pensionista que paga la compra, la vivienda o ayuda económicamente a su familia también participa en la actividad económica.
Eso no significa que el gasto carezca de límites. Los recursos públicos son finitos y dedicarlos a una finalidad implica disponer de menos margen para otras, salvo que aumenten los ingresos. La discusión está en determinar qué nivel de gasto puede mantenerse y cómo financiarlo sin comprometer otros servicios.
La financiación de las pensiones no se reduce a la hucha
Otra de las ideas que Torres rechaza es que las pensiones estén condenadas porque la Seguridad Social presente desequilibrios financieros o porque el Fondo de Reserva haya perdido buena parte de los recursos que acumuló antes de la crisis financiera.
El sistema español funciona fundamentalmente mediante un modelo de reparto: las cotizaciones de los trabajadores y las empresas contribuyen a pagar las prestaciones de quienes están jubilados. También intervienen transferencias procedentes del Estado y otros ingresos establecidos legalmente.
No existe una cuenta individual en la que cada trabajador vaya guardando todas sus cotizaciones para recuperarlas al retirarse. La futura pensión se calcula conforme a las reglas legales, los periodos cotizados y las bases de cotización, entre otros factores.
De las cotizaciones a las transferencias del Estado
Torres sostiene que presentar cualquier insuficiencia de cotizaciones como una prueba de quiebra resulta engañoso. Su argumento es que las pensiones, al igual que otros compromisos públicos, pueden financiarse parcialmente mediante impuestos.
Las cuentas más recientes permiten comprobar cómo funciona esa financiación. Hasta septiembre de 2026, los ingresos acumulados por cotizaciones alcanzaron los 142.004 millones de euros, un 7,5 % más que un año antes. La Seguridad Social registró un saldo positivo de 7.125 millones, incorporando las transferencias y demás operaciones contabilizadas.
Ese superávit acumulado no demuestra que todos los ejercicios futuros estén garantizados. Tampoco sería correcto presentar un déficit entre cotizaciones y prestaciones como prueba suficiente de una quiebra inevitable.
La hucha de las pensiones no está vacía
El Fondo de Reserva de la Seguridad Social tampoco ha desaparecido. Según el balance oficial comunicado en abril, disponía de 15.267 millones de euros a 31 de marzo de 2026, su mayor saldo en diez años.
El fondo había alcanzado casi 67.000 millones en 2011 y se redujo considerablemente durante los años posteriores, cuando se utilizaron sus recursos para atender obligaciones del sistema en un contexto de crisis económica y menores ingresos.
Su recuperación se apoya, entre otros instrumentos, en el Mecanismo de Equidad Intergeneracional, una cotización adicional destinada a reforzar las reservas.
Conviene aclarar algo importante: la hucha no está concebida para pagar indefinidamente todas las pensiones. Es un instrumento de respaldo financiero. Su existencia refuerza el sistema, pero no sustituye los ingresos ordinarios que necesita cada ejercicio.
Juventud y jubilación: una tensión más compleja
El documento dedica especial atención a otro argumento habitual: que las pensiones de las generaciones mayores perjudican económicamente a los jóvenes.
Torres reconoce los problemas de salarios, vivienda y precariedad que afectan a la población más joven, pero rechaza atribuirlos directamente a las prestaciones de sus padres o abuelos.
La explicación reside en el funcionamiento intergeneracional de la Seguridad Social. Los trabajadores actuales financian las pensiones presentes y, cuando se jubilen, sus prestaciones dependerán en gran medida de quienes estén trabajando entonces.
Ahora bien, también existe una cuestión de equidad entre generaciones que merece examinarse. Una población envejecida puede exigir mayores recursos para pensiones, sanidad y cuidados, mientras los trabajadores jóvenes afrontan dificultades para emanciparse, ahorrar o formar una familia. Es legítimo discutir cómo se distribuye ese esfuerzo sin convertir automáticamente a jubilados y jóvenes en adversarios.
Algo parecido ocurre con la comparación entre salarios y pensiones. Que algunas prestaciones de jubilación superen determinados sueldos no demuestra por sí solo que las pensiones sean excesivas. Para obtener una comparación rigurosa hay que distinguir entre pensiones de jubilación y de viudedad, cuantías medias y medianas, jornadas laborales, carreras de cotización y diferencias entre generaciones.
El economista insiste particularmente en la situación de las mujeres. Las interrupciones profesionales vinculadas a los cuidados, el empleo parcial y las diferencias salariales pueden traducirse en pensiones más bajas, una desigualdad que no desaparece cuando termina la vida laboral.
La edad legal y los años cotizados en 2026
Torres también critica la presentación del retraso de la jubilación como única solución posible para equilibrar las cuentas.
En España, la edad ordinaria de jubilación en 2026 es de 65 años para quienes acrediten al menos 38 años y tres meses cotizados. Para quienes no alcancen ese periodo, se sitúa en 66 años y diez meses, sin perjuicio de las modalidades especiales de jubilación.
A partir de 2027, la edad general será de 67 años, aunque se mantendrá la posibilidad de jubilarse a los 65 con al menos 38 años y seis meses cotizados.
El retraso puede aliviar el gasto al reducir el tiempo esperado de percepción de determinadas prestaciones y aumentar los años de cotización. Pero sus consecuencias no son idénticas para todos.
Una persona con una profesión físicamente exigente o que empezó a trabajar muy joven afronta circunstancias diferentes a las de alguien que se incorporó más tarde al mercado laboral. También influyen la salud, la esperanza de vida y las posibilidades reales de conservar un empleo a edades avanzadas.
Por eso, la edad de jubilación no es solo una cifra presupuestaria. Tiene consecuencias laborales y sociales que deben valorarse junto al ahorro económico esperado.
Los planes privados y la experiencia de Chile
El apartado más crítico del folleto se dirige a los planes privados de pensiones. Torres rechaza que representen una alternativa necesariamente más rentable, segura o justa que el sistema público.
Su razonamiento parte de una diferencia fundamental. En las pensiones de reparto existe una prestación determinada conforme a la legislación, mientras que en muchos instrumentos privados de ahorro para la jubilación el capital final depende de las aportaciones, las comisiones y el comportamiento de los mercados financieros.
Un plan individual puede perder valor, especialmente si está expuesto a activos de riesgo y atraviesa una caída bursátil cerca de la jubilación. Las comisiones también reducen el rendimiento acumulado.
Sin embargo, no todos los productos privados son iguales. Existen diferentes niveles de riesgo, costes, garantías y modalidades de cobro. La rentabilidad no está asegurada, pero tampoco puede afirmarse que todos los planes privados sean necesariamente perjudiciales o incapaces de complementar los ingresos de jubilación.
La cuestión cambia cuando se plantea sustituir una parte del sistema público por cuentas individuales de capitalización. En ese escenario aparecen problemas de transición, porque deben seguir financiándose las prestaciones existentes mientras parte de las aportaciones se dirige al nuevo modelo.
Torres utiliza Chile como ejemplo de los riesgos asociados a una fuerte dependencia del ahorro individual. El país implantó durante la dictadura de Augusto Pinochet un sistema basado en cuentas personales gestionadas por administradoras privadas, aunque posteriormente desarrolló instrumentos públicos de protección.
En 2025, Chile aprobó una reforma que combina mayores aportaciones empresariales, cuentas individuales y mecanismos de seguro social. La nueva cotización adicional a cargo del empleador se introduce de forma progresiva y alcanzará el 7 % de la remuneración imponible, sumándose al 1,5 % destinado al seguro de invalidez y supervivencia.
La experiencia internacional también ofrece otros casos relevantes. La Organización Internacional del Trabajo documentó que, de los 30 países que privatizaron total o parcialmente sus sistemas obligatorios entre 1981 y 2014, 18 habían revertido esas reformas en 2018.
El dato respalda la necesidad de evaluar los costes y consecuencias de la privatización, aunque no significa que todos los países hayan regresado al mismo modelo ni que cualquier sistema complementario de capitalización produzca idénticos resultados.
Entre el alarmismo y la confianza ciega: el futuro de las pensiones
El propio Torres introduce una advertencia que matiza buena parte de su argumentación. La última de sus quince afirmaciones consideradas falsas es precisamente que las pensiones públicas estén garantizadas en cualquier circunstancia.
Su sostenibilidad depende de decisiones económicas, laborales, fiscales y demográficas. Un país con empleo insuficiente, salarios estancados y una población progresivamente más envejecida puede encontrar dificultades para mantener el nivel de las prestaciones sin modificar los ingresos o los gastos.
Las previsiones oficiales también obligan a evitar conclusiones absolutas. La Comisión Europea estima que el gasto público bruto en pensiones de España se situará alrededor del 16 % del PIB en 2040 y alcanzará aproximadamente el 17 % en 2070, frente a una media comunitaria prevista del 12 % para ese último año.
Por su parte, la Autoridad Independiente de Responsabilidad Fiscal (AIReF) advirtió en mayo de 2026 de que cumplir formalmente la regla de gasto de las pensiones no garantiza la sostenibilidad a largo plazo. En su escenario de políticas constantes, proyecta que la deuda pública total podría alcanzar el 123 % del PIB en 2050. Se trata de una proyección de las finanzas públicas en su conjunto, no de una deuda atribuible exclusivamente a las pensiones.
Estas estimaciones tampoco constituyen una predicción inevitable. Dependen de hipótesis sobre el crecimiento, el empleo, la inmigración, la productividad y las políticas fiscales, entre otras variables que pueden cambiar durante las próximas décadas.
El documento de Juan Torres plantea así un debate que va más allá de la confrontación electoral del 29 de noviembre. Sus quince argumentos cuestionan las explicaciones que atribuyen a la demografía una supuesta quiebra automática y defienden que existen alternativas para reforzar los ingresos públicos.
Las alternativas, sin embargo, también tienen costes y efectos que deben examinarse. Subir cotizaciones puede aumentar la recaudación, pero afecta a los costes laborales. Reforzar la financiación mediante impuestos exige decidir quién los paga y cómo repercuten sobre la economía. Contener el gasto modifica las prestaciones o las condiciones para acceder a ellas.
El futuro de las pensiones no está escrito, pero tampoco puede garantizarse únicamente mediante declaraciones políticas. Dependerá de la capacidad de mantener una economía productiva, crear empleo, mejorar los salarios y financiar las prestaciones sin trasladar desequilibrios permanentes a las generaciones siguientes.
Ese es el verdadero alcance de la discusión: cómo preservar unas pensiones suficientes y financieramente sostenibles, con mecanismos de financiación capaces de mantenerse durante décadas. Una cuestión que seguirá sobre la mesa mucho después de contar los votos del 29N.


¿Quién ha hecho más por ti, PP o PSOE? Balance de 20 años para el 29N

Trump reconoce que sus deportaciones fueron demasiado duras en EE. UU.

León XIV llega a Argentina y Milei lo recibe en una visita histórica

Nvidia investiga un posible espionaje chino y su CEO admite ser infiel

Egipto halla gas en el Mediterráneo: 200.000 millones de pies cúbicos
-
 Mundo
La central nuclear de Zaporiyia se queda sin red y activa generadores
-
 Mundo
Irán ejecuta a tres hombres por las protestas de enero: ya son 39
-
 España
La caja negra del Iryo revela hasta 4 intentos de contactar con Atocha
-
 Mundo
Francia anuncia presencia europea en Abu Dabi por la paz en Ucrania
-
 Mundo
Dos trenes chocan en Egipto: siete muertos y 125 heridos en Guiza
-
 Estilo
Horóscopo de hoy, 8 de noviembre: amor, trabajo y dinero signo a signo
-
 España
Detenidos mujer e hijo tras morir el padre de un disparo en Albacete
-
 Ciencia
Avelino Corma, el científico más influyente de España: 35.º del mundo
-
 España
Feijóo pide que los directivos de Adif devuelvan sus primas tras Urda
-
 Deportes
Boca, campeón de Liga: Rosario Central celebró por error en su estadio
-
 España
Muere un soldado de 31 años en unas maniobras militares en Zaragoza
-
 Mundo
Polonia investiga como terrorismo el tiroteo de Cracovia: seis muertos