
Economía
BYD y Chery aceleran: cuatro grupos chinos alcanzan el 14,6% en Europa
BYD, Chery, Geely y SAIC elevan su cuota conjunta del 9,6% al 14,6% en Europa, mientras los eléctricos crecen un 59,9% en septiembre de 2026.

Resumen
- BYD casi duplica ventas y Chery casi las triplica en Europa
- Cuatro grupos chinos ya suman el 14,6% del mercado europeo ampliado
- Los eléctricos crecen un 59,9% mientras gasolina y diésel retroceden
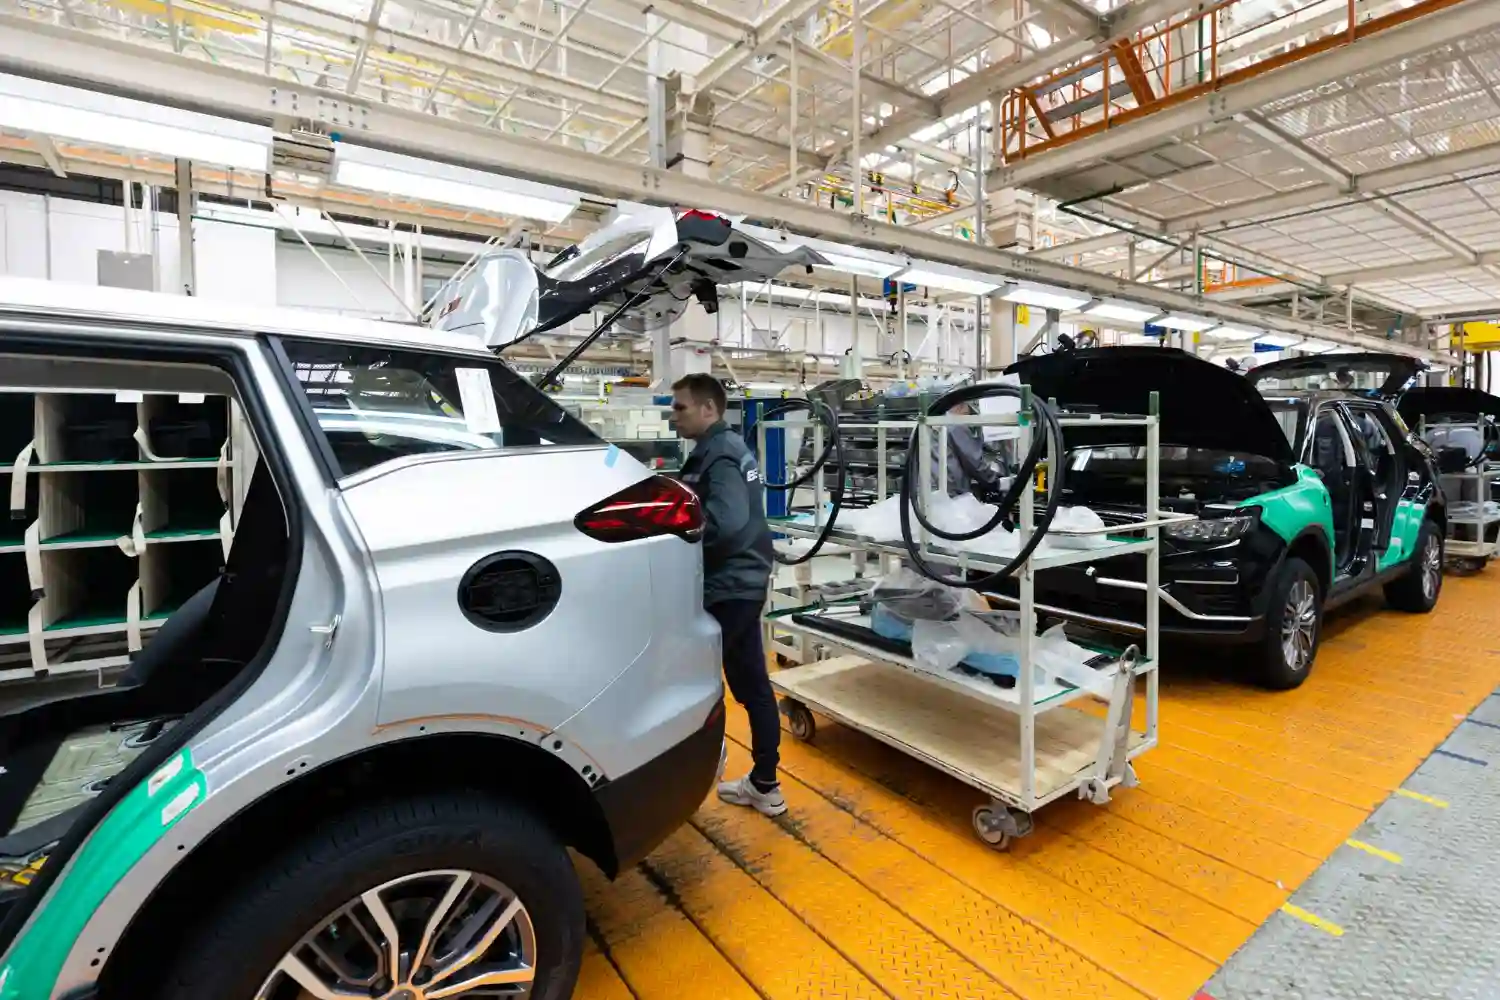
Los fabricantes chinos han dado otro salto en el mercado europeo. BYD, Chery, Geely y SAIC concentraron conjuntamente el 14,6% de las matriculaciones de turismos nuevos en septiembre en la Europa ampliada, es decir, la Unión Europea más Reino Unido y los países de la EFTA. Un año antes apenas sumaban el 9,6%. Cinco puntos de cuota ganados en doce meses no son un matiz: empiezan a alterar el reparto tradicional del automóvil europeo.
Dentro de ese avance, dos nombres sobresalen. BYD prácticamente duplicó sus matriculaciones, con un crecimiento interanual del 98,7%, mientras que Chery avanzó un 185,5%, cerca de triplicar el resultado de septiembre de 2025. Geely creció un 33,3% y SAIC, propietario de MG, un 23,7%. El desembarco que hace unos años parecía una promesa industrial empieza a verse, simplemente, en las matrículas.
Cuatro grupos chinos ya concentran el 14,6% del mercado
El dato necesita una precisión importante. Ese 14,6% no corresponde exclusivamente a la Unión Europea ni representa el peso total de todas las marcas chinas. La estadística suma las matriculaciones de BYD, Chery, Geely y SAIC en un mercado mucho mayor: los 27 países de la UE, Reino Unido y los cuatro integrantes de la Asociación Europea de Libre Comercio, EFTA.
En septiembre se matricularon 971.048 turismos dentro de la UE, un 9,3% más que un año antes. Al incorporar Reino Unido y EFTA, el mercado alcanzó aproximadamente 1,36 millones de unidades, con un crecimiento interanual del 10,2%. Es sobre ese segundo perímetro donde los cuatro fabricantes alcanzan la cuota del 14,6%.
No es una distinción menor. Hablar simplemente de «Europa» puede meter en el mismo saco estadísticas diferentes y terminar ofreciendo una fotografía deformada. Aquí la comparación correcta es septiembre de 2026 frente a septiembre de 2025, siempre sobre UE, Reino Unido y EFTA.
BYD roza las 50.000 matriculaciones y Chery supera las 52.000
El salto se entiende mejor al bajar de los porcentajes a los coches. Geely matriculó 54.778 unidades en septiembre en este mercado ampliado; Chery alcanzó 52.801; BYD llegó a 49.953 y SAIC registró 41.987. Entre los cuatro se mueven ya alrededor de las 200.000 matriculaciones en un solo mes.
El crecimiento de Chery es especialmente llamativo: un 185,5% interanual. El grupo ha ampliado rápidamente su presencia europea apoyándose en marcas como Omoda y Jaecoo, nombres que hace poco apenas sonaban fuera del sector y que empiezan a ocupar espacio en concesionarios y carreteras.
BYD juega otra partida parecida, aunque con una identidad mucho más ligada a la electrificación. Sus 49.953 unidades suponen un aumento del 98,7% frente al mismo mes de 2025. No es exactamente duplicar, pero le falta poco: casi el doble de coches en doce meses.
Nueve meses de crecimiento confirman que no fue un septiembre aislado
El acumulado entre enero y septiembre refuerza la tendencia. BYD alcanzó 283.997 matriculaciones en la Europa ampliada, un 134,6% más que un año antes, mientras Chery llegó a 260.650 y creció un espectacular 255,9%. SAIC contabilizó 272.251 unidades y Geely, 343.875.
Aquí aparece otra peculiaridad que conviene no perder de vista: hablamos de grupos empresariales chinos, no necesariamente de coches con una marca que el comprador identifique inmediatamente como china. Geely Holding, por ejemplo, integra también enseñas de origen europeo como Volvo y Polestar; SAIC es propietaria de MG. La nacionalidad industrial del automóvil moderno se ha vuelto bastante más enrevesada que la bandera colocada sobre el concesionario.
Los eléctricos crecen casi un 60% en septiembre
El avance chino coincide con una transformación todavía mayor. Las matriculaciones de coches eléctricos puros aumentaron un 59,9% interanual en septiembre en el conjunto formado por UE, Reino Unido y EFTA. Los híbridos enchufables crecieron un 24% y los híbridos convencionales, un 5,3%.
Entre las tres tecnologías electrificadas alcanzaron el 76,2% de las matriculaciones del mes. En la acera contraria, la gasolina cayó un 20,6% y el diésel retrocedió un 28,2%. El mercado no está cambiando lentamente: en algunas estadísticas mensuales, la vieja fotografía del automóvil europeo empieza a parecer de otra época.
Eso no significa que tres de cada cuatro coches vendidos sean eléctricos puros. La categoría agrupa eléctricos de batería, híbridos enchufables e híbridos convencionales, tecnologías bastante distintas entre sí. La precisión importa especialmente aquí porque juntarlas bajo una misma etiqueta puede dar una impresión equivocada sobre la penetración real del vehículo eléctrico.
En la UE, tomando el acumulado de enero a septiembre, los eléctricos puros alcanzaron 1.931.465 matriculaciones y una cuota del 22,7%, frente al 16,1% del mismo periodo del año anterior. Los híbridos convencionales conservaron el primer puesto con un 36,3% del mercado.
La gasolina y el diésel pierden terreno con rapidez
Mientras los eléctricos ganan espacio, los motores tradicionales siguen retrocediendo. Entre enero y septiembre, las matriculaciones de coches de gasolina cayeron un 19,1% en la UE y su cuota descendió del 27,7% al 21,2%. El diésel bajó un 19,5% y quedó reducido al 7,1% del mercado europeo.
El vuelco es considerable. Hace no demasiados años, gasolina y diésel se repartían buena parte del aparcamiento nuevo. En los primeros nueve meses de 2026 apenas suman el 28,2% de las matriculaciones de la UE, frente al 36,9% del ejercicio anterior.
Ese desplazamiento juega a favor de muchos fabricantes chinos, que han concentrado inversión, producto y capacidad industrial precisamente en eléctricos e híbridos enchufables. Pero tampoco conviene hacer una asociación automática: los datos de matriculaciones por fabricante incluyen todas las motorizaciones y no permiten atribuir todo el crecimiento de BYD, Chery, Geely o SAIC únicamente al coche eléctrico.
Volkswagen, Stellantis y Renault pierden peso relativo
El avance de los grupos chinos no ocurre en un mercado vacío. Volkswagen, Stellantis y Renault siguen moviendo volúmenes muy superiores, pero su peso conjunto se redujo en septiembre.
Entre los tres grandes grupos europeos pasaron de controlar el 48,4% del mercado ampliado en septiembre de 2025 al 43,7% un año después. Volkswagen redujo sus matriculaciones un 2,9% y Renault un 0,7%, mientras Stellantis creció un 4,5%.
No hay, por tanto, un relevo repentino en el trono europeo. Volkswagen continúa en otra escala. Lo que sí aparece es una erosión progresiva del terreno que durante décadas parecía reservado casi por derecho natural a los fabricantes europeos, japoneses, coreanos y estadounidenses.
Y los cuatro grupos analizados tampoco cuentan toda la historia china. Leapmotor matriculó otras 14.594 unidades en septiembre, con un crecimiento interanual superior al 300%. Es decir, el 14,6% sirve para medir el tamaño alcanzado por BYD, Chery, Geely y SAIC, pero no debe confundirse con la cuota de todos los fabricantes chinos presentes en Europa.
Europa entra en una nueva pelea por el automóvil
Septiembre deja una señal bastante limpia: el mercado europeo crece, la electrificación avanza y los fabricantes chinos están aprovechando ambas corrientes con mucha más velocidad que hace apenas un año.
BYD casi duplica sus matriculaciones, Chery casi las triplica y cuatro grandes grupos chinos pasan del 9,6% al 14,6% del mercado formado por UE, Reino Unido y EFTA. No significa que uno de cada siete coches vendidos en la Unión Europea sea chino, ni siquiera que todos esos vehículos lleven una marca reconocible como china. Significa algo quizá más interesante: cuatro conglomerados de capital chino ya reúnen aproximadamente una de cada siete matriculaciones en uno de los mayores mercados automovilísticos del mundo.
El automóvil europeo, durante décadas una fortaleza industrial con fronteras bastante reconocibles, se está convirtiendo en otra cosa. Más eléctrico, más mezclado y bastante menos previsible. Y septiembre de 2026 deja claro que China ya no llama a la puerta del mercado europeo. Lleva tiempo dentro y cada mes ocupa un poco más de garaje.


El gas de Alaska entra de lleno en la batalla por el Senado de EEUU

Dwayne Johnson pierde 22 kilos y luce irreconocible para Lizard Music

Nagatitan, el dinosaurio gigante de 27 metros descubierto en Tailandia

El consejo de Meta choca con Zuckerberg por su enorme gasto en IA

Tom Cruise recuerda la lección de Paul Newman que marcó sus rodajes
-

 Naturaleza
Últimos terremotos en España, 24 de octubre: Galicia registra un 2,1
-

 Naturaleza
Incendios en España hoy, 24 de octubre: seis fuegos bajo seguimiento
-
 Naturaleza
Estado de los embalses en España hoy, 24 de octubre: siguen al 57,2%
-
 España
Trashumancia Madrid 2026: itinerario, horarios, cortes y dónde verla
-
 Mundo
El Salvador envía tropas de élite a Haití para rescatar a 4 militares
-
 Mundo
Al menos siete muertos en una iglesia de Jordania durante un funeral
-
 Deportes
Máximo Quiles, a Marc Márquez: «Messi es un falso humilde, como tú»
-
 España
Sale del juzgado en Cáceres, roba otro coche y embiste tres vehículos
-
 Mundo
Melania Trump logra una tregua en Oleshky para evacuar a los civiles
-
 Mundo
Francia movilizará 70.000 policías ante protestas y riesgo de saqueos
-
 Cultura
Dani Martín aplaza sus conciertos en Barcelona por una crisis familiar
-
 Economía
La moneda de 2 euros de Grace Kelly que puede valer hasta 3.100 euros