
Economía
El gas roza los 100 euros por MWh y preocupa a Europa ante el frío
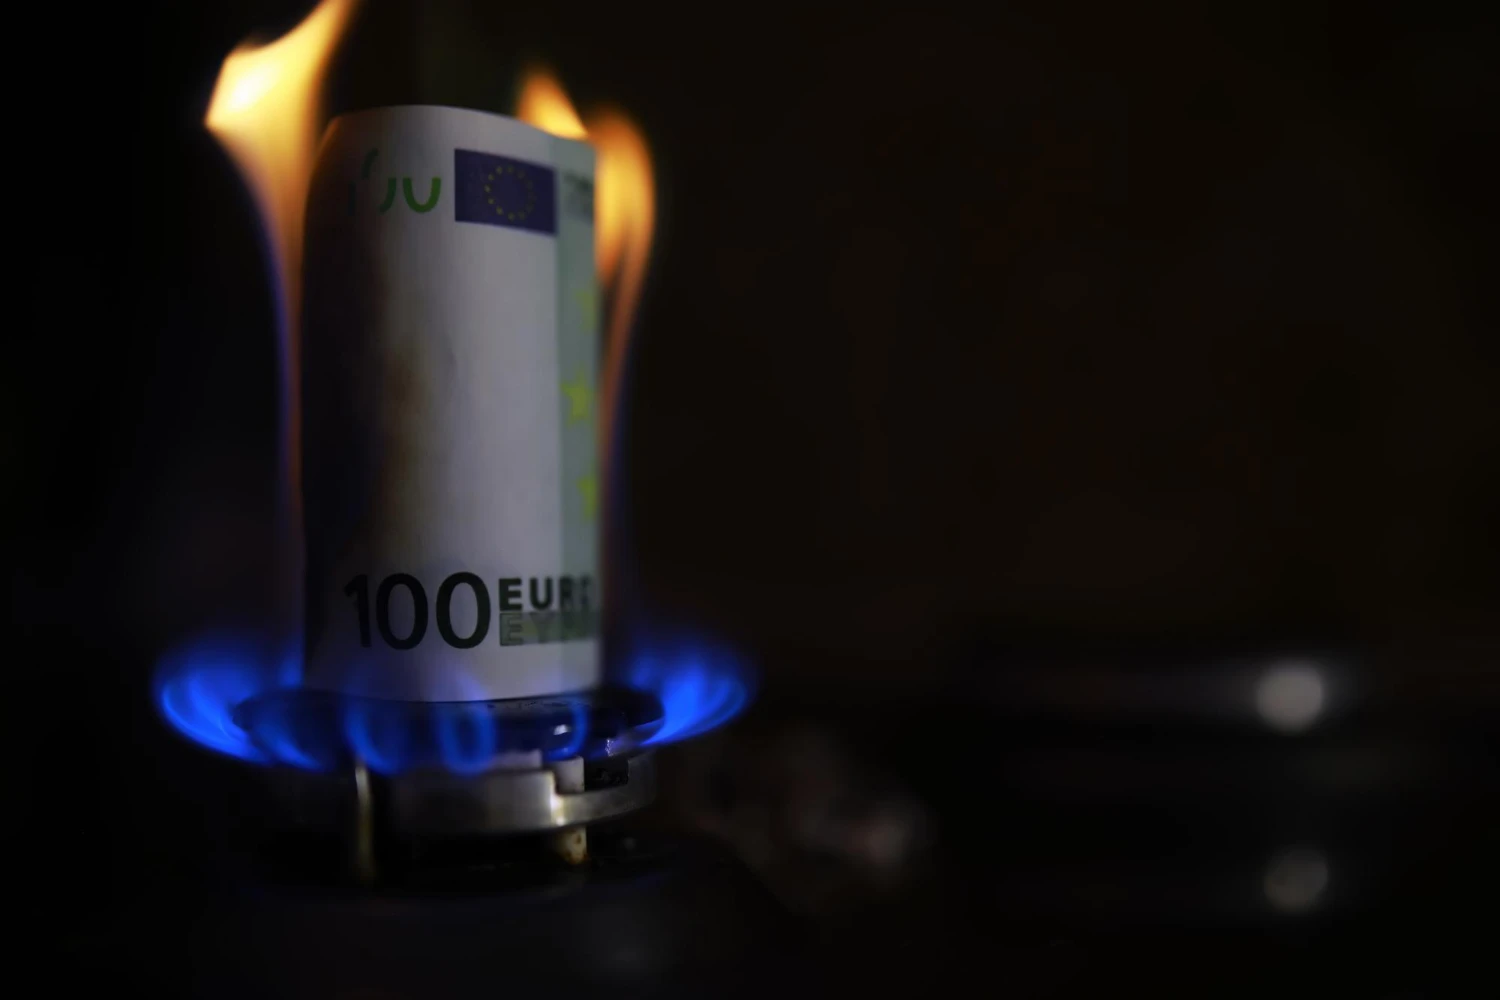
El gas natural roza los 100 euros por MWh en Europa, con las reservas por debajo de lo habitual y el riesgo de subidas en las facturas españolas.

Resumen
- El gas europeo roza los 100 euros por MWh, su nivel más alto desde 2022
- Las reservas de la UE están al 75 % ante un invierno de mayor demanda
- En España, la tarifa regulada amortigua parte del impacto en las facturas
El precio del gas natural en Europa vuelve a situarse en niveles que no se veían desde finales de 2022. Este miércoles, 28 de octubre, el mercado TTF de Ámsterdam, principal referencia europea, ha alcanzado los 99,39 euros por megavatio hora (MWh), tras registrar una subida del 3,3 %. La escalada responde a una combinación preocupante: la guerra en Oriente Medio, las dificultades para transportar gas por el estrecho de Ormuz y la llegada de temperaturas más bajas al continente.
La proximidad de los 100 euros ha reactivado el temor a una nueva crisis energética europea, precisamente cuando millones de hogares comienzan a utilizar la calefacción. La situación también amenaza con encarecer los costes de las empresas y presionar los precios de la electricidad. Europa afronta el invierno con menos gas almacenado de lo habitual y un mercado internacional en el que conseguir suministros alternativos resulta cada vez más caro.
El problema no es únicamente cuánto cuesta el gas, sino cuánto podría llegar a costar si las tensiones militares continúan y las temperaturas caen con fuerza. Eso sí, conviene distinguir entre una crisis de precios y una falta de suministro. Por el momento, las instituciones europeas consideran que existen recursos e infraestructuras suficientes para afrontar el invierno en condiciones normales, aunque reconocen que el margen de seguridad se ha estrechado considerablemente.
El gas se ha encarecido más del triple desde enero
La evolución de las cotizaciones explica buena parte de la inquietud. A principios de enero de 2026, el gas europeo se negociaba alrededor de los 28 euros por MWh. Diez meses después, su precio se acerca a los 100 euros. El combustible cuesta más del triple que al comenzar el año, una subida que afecta directamente a las expectativas de gasto energético de hogares, industrias y administraciones.
La jornada de este miércoles ha comenzado con el TTF en 97,90 euros, un 1,9 % más que en la sesión anterior. Posteriormente, las compras han impulsado la cotización hasta los 99,39 euros, uno de los registros más elevados desde diciembre de 2022.
La comparación con aquel año resulta inevitable. Tras la invasión rusa de Ucrania, Europa sufrió una crisis energética que llevó el gas a superar los 300 euros por MWh durante los momentos más graves. Los precios actuales todavía están lejos de semejante extremo, pero recuperan niveles que parecían superados después de varios años de diversificación de proveedores y reducción del consumo.
Hay otra diferencia relevante. En 2022, el principal problema europeo era la pérdida de los suministros rusos por gasoducto. En 2026, las dificultades se concentran en el mercado mundial del gas natural licuado (GNL), un combustible que se transporta en buques y que ha adquirido una importancia creciente para el abastecimiento europeo.
Oriente Medio y el frío amenazan el suministro energético
La guerra en Oriente Medio continúa condicionando los mercados internacionales de la energía. Las alteraciones del tráfico marítimo por el estrecho de Ormuz, una de las principales rutas comerciales del planeta, dificultan las exportaciones de gas desde el golfo Pérsico.
La situación afecta especialmente a Catar, uno de los mayores exportadores mundiales de GNL. Antes del conflicto, aproximadamente una quinta parte del comercio marítimo mundial de este combustible atravesaba Ormuz. Las dificultades para utilizar esta ruta han reducido la disponibilidad de gas y complicado la planificación de los suministros.
Europa no compra todo su gas en Oriente Medio, ni mucho menos. Sin embargo, depende de un mercado internacional en el que los compradores europeos compiten con países asiáticos por los cargamentos disponibles. Cuando disminuye la oferta mundial, esa competencia suele traducirse en precios más elevados.
A esta presión se añade la meteorología. Las previsiones de temperaturas más bajas en diferentes regiones europeas apuntan a un incremento del consumo de calefacción durante las próximas semanas. Si el frío coincide con una producción eólica reducida, también puede aumentar la necesidad de utilizar centrales eléctricas alimentadas con gas.
El mercado tiene así varios motivos para ponerse nervioso. Y ninguno depende exclusivamente de lo que ocurra dentro de las fronteras de la Unión Europea. La combinación de menos suministros disponibles y mayor demanda puede mantener la presión sobre los precios durante el invierno.
Las reservas europeas están al 75 %, con grandes diferencias entre países
Los datos de Gas Infrastructure Europe reflejan que los almacenamientos subterráneos de la Unión Europea estaban al 74,93 % de su capacidad el 27 de octubre, con aproximadamente 849 teravatios hora de gas acumulado.
El porcentaje es bajo para estas fechas y deja menos margen para responder a episodios prolongados de frío o nuevas interrupciones de suministro. Las diferencias entre países, además, son considerables.
Alemania, uno de los mayores consumidores de gas del continente, presenta unas reservas del 61,65 %. España alcanza el 79,56 %, mientras que Italia supera el 90 %. No todos los países parten, por tanto, de la misma situación.
Las reservas tampoco constituyen el único recurso disponible. Europa continúa recibiendo gas por tubería y mediante buques metaneros. Pero los almacenamientos permiten responder rápidamente cuando aumenta el consumo, algo especialmente importante durante las semanas más frías.
Un invierno exigente podría acelerar el vaciado de los depósitos y complicar la recuperación de existencias durante 2027. El nivel de gas que quede almacenado al terminar marzo también condicionará las compras necesarias para preparar el invierno siguiente.
Cómo puede afectar la subida a las facturas en España
El encarecimiento del gas europeo tiene consecuencias potenciales para los consumidores españoles, aunque una subida del TTF no se traslada automáticamente ni en la misma proporción a las facturas domésticas.
El mercado mayorista refleja el precio al que se negocia el combustible, mientras que las tarifas finales incorporan otros conceptos, condiciones contractuales e impuestos. También existen diferencias importantes entre el mercado libre y el regulado.
En el mercado libre, el impacto depende del contrato de cada consumidor. Los clientes con precios fijos pueden permanecer protegidos temporalmente frente a las oscilaciones mayoristas. En cambio, quienes tengan tarifas indexadas o deban renovar sus contratos podrían encontrarse con condiciones menos favorables.
La situación es distinta para los hogares acogidos a la tarifa de último recurso (TUR), cuyo precio está regulado y se revisa periódicamente.
La tarifa regulada contiene parte del encarecimiento
Desde el 1 de octubre de 2026, la tarifa TUR.2, habitual en viviendas con calefacción de gas, establece un término fijo de 8,17 euros mensuales y un precio variable de aproximadamente 5,04 céntimos por kilovatio hora, antes de impuestos.
El término variable ya ha aumentado respecto a julio, cuando se situaba alrededor de los 4,12 céntimos. No obstante, el Gobierno ha establecido medidas extraordinarias para limitar el impacto de los precios internacionales.
El real decreto ley aprobado a finales de septiembre restringe al 35 % el incremento del componente de materia prima utilizado para calcular la tarifa regulada de octubre. Para la revisión de enero de 2027 está previsto un límite del 15 % sobre ese componente.
Estos porcentajes no representan la subida máxima de la factura completa. Se aplican a una parte concreta de la fórmula regulada, por lo que no deben confundirse con el incremento final que paga cada hogar.
La electricidad también puede verse afectada. Las centrales de ciclo combinado utilizan gas natural para generar energía y, cuando participan en la fijación del precio mayorista, pueden trasladar parte del encarecimiento al mercado eléctrico.
La intensidad de ese efecto dependerá de la producción renovable, de la demanda y del funcionamiento del mercado en cada momento. Una subida del gas no implica necesariamente un aumento equivalente de la factura de la luz.
Europa está mejor preparada que en 2022, pero tiene menos margen
Pese al repunte de los precios, las autoridades comunitarias no consideran inevitable una repetición de la crisis energética de 2022.
La Comisión Europea señaló el 8 de octubre que el sistema gasista dispone de suficiente flexibilidad para atender la demanda durante el invierno. La diversificación de proveedores, la ampliación de las instalaciones de regasificación y la reducción del consumo han mejorado la capacidad de respuesta del continente.
Sin embargo, las perspectivas elaboradas por los operadores europeos también advierten de riesgos importantes si coinciden un invierno especialmente frío y una disponibilidad limitada de GNL.
En esas circunstancias, algunos países podrían necesitar reducir determinados consumos para mantener el equilibrio del sistema. Se trata de escenarios de riesgo, no de una previsión de cortes generalizados.
El principal peligro inmediato sigue siendo económico. Un periodo prolongado de gas caro puede elevar los gastos de calefacción, encarecer la producción industrial y añadir presión a la inflación. Las empresas que utilizan grandes cantidades de energía son particularmente sensibles a estos movimientos, especialmente cuando no pueden trasladar todos los costes a sus clientes.
Las próximas semanas serán decisivas. La evolución de la guerra en Oriente Medio, la seguridad del transporte marítimo y las temperaturas marcarán el comportamiento de las cotizaciones. Un alivio de las tensiones podría reducir la presión sobre el mercado, mientras que nuevas interrupciones de suministro o episodios de frío intenso aumentarían los riesgos.
Europa dispone de más alternativas energéticas que hace cuatro años, pero continúa expuesta a las tensiones del mercado mundial. El gas vuelve a rozar los 100 euros por MWh justo cuando comienza la temporada de mayor consumo. La cuestión ya no es únicamente si podrá abastecerse durante el invierno, sino cuánto tendrá que pagar para conseguirlo.


Feijóo exige dos investigaciones por el accidente de trenes en Urda

Cuba denuncia más de 22,9 millones de dólares al día por el embargo

El ciclón Arnab deja tres muertos y más de 180.000 evacuados en India

La huelga de maquinistas de Renfe del 29 sigue tras el choque de Urda

Yanes tasa en 1,02 millones las joyas de la caja fuerte de Zapatero
-

 Naturaleza
Terremotos 28 de octubre: seísmo de 2,6 en Murcia y cuatro en Granada
-

 Naturaleza
Incendios en España, 28 de octubre: Sevilla y tres fuegos controlados
-
 Economía
El SOS del metal en Murcia: 1.200 euros y segundos empleos en negro
-

 Naturaleza
Los embalses de España bajan al 56,8 % este 28 de octubre de 2026
-
 Mundo
Serbia: los estudiantes derrotan a Vucic y preparan el nuevo Gobierno
-

 España
Choque de AVE e Iryo en Urda (Toledo): 68 muertos y 15 muy graves
-
 España
Choque AVE-Iryo en Urda: las posibles causas y la orden de Atocha
-
 Tecnología
Nvidia invertirá 3.000 millones de dólares en Meta para impulsar Muse
-
 Tecnología
iOS 27.2 llega al iPhone con 163 parches, pero sin Siri AI en España
-
 Mundo
Elecciones en Israel: el 66,7 % ha votado, 9 puntos más que en 2022
-
 Economía
Renfe compra a Siemens 30 trenes de alta velocidad por 1.218 millones
-
 España
Benidorm vetará las sillas motorizadas de varias plazas en sus calles