
Economía
BBVA gana 9.066 millones hasta septiembre por intereses y comisiones
BBVA gana 9.066 millones hasta septiembre de 2026, un 13,6 % más, apoyado en el crecimiento del crédito y los ingresos por intereses y comisiones.

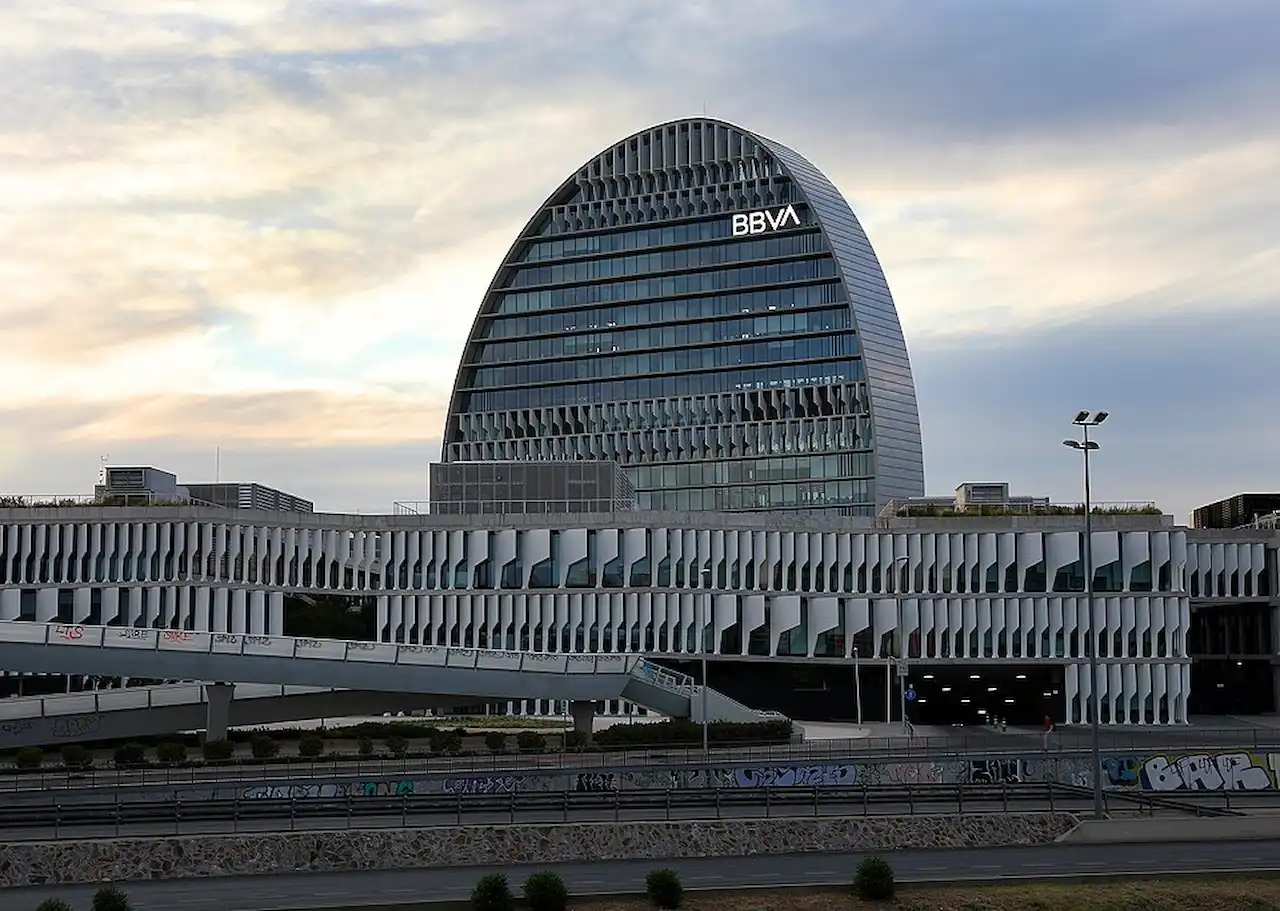
Imagen: BBVA, CC BY-SA 2.0.
Resumen
- BBVA gana 9.066 millones hasta septiembre, un 13,6 % más
- El crédito crece un 20,4 % y los ingresos recurrentes alcanzan 30.151 millones
- BBVA paga 0,37 euros por acción y recompra títulos por 2.000 millones
El BBVA ganó 9.066 millones de euros entre enero y septiembre de 2026, un 13,6 % más que durante los nueve primeros meses del año anterior. El banco presidido por Carlos Torres ha presentado este jueves, 29 de octubre, unas cuentas impulsadas por el crecimiento del crédito y el aumento de los ingresos procedentes de intereses y comisiones, dos de las principales fuentes de rentabilidad de su actividad bancaria.
Los resultados sitúan a la entidad cerca del beneficio de 10.511 millones de euros que obtuvo durante todo 2025, cuando todavía resta un trimestre para terminar el ejercicio. El crecimiento del negocio en mercados como México, España y Turquía explica buena parte de esta evolución. También destaca la mejora del beneficio por acción, que aumenta un 17,5 % gracias, en parte, a las recompras de títulos realizadas durante los últimos doce meses.
Solo entre julio y septiembre, el grupo obtuvo aproximadamente 3.015 millones de euros de beneficio, frente a los 6.051 millones acumulados durante el primer semestre. El tercer trimestre confirma así la evolución positiva de las ganancias, incluso en un escenario en el que los movimientos de los tipos de interés, las divisas y los costes de explotación siguen condicionando el negocio bancario.
La entidad afronta el tramo final de 2026 con una rentabilidad sobre su capital tangible del 22 %, una cartera de préstamos en expansión y un programa de recompra de acciones de 2.000 millones de euros. Unas cifras que refuerzan su posición financiera un año después del fracaso de la oferta pública de adquisición sobre Banco Sabadell.
Los intereses y las comisiones impulsan los beneficios del BBVA
El crecimiento de los ingresos recurrentes constituye uno de los aspectos más relevantes de las cuentas presentadas por BBVA. Son los recursos que el banco obtiene principalmente mediante su actividad habitual: prestar dinero, gestionar productos financieros y cobrar determinadas comisiones por sus servicios.
Durante los nueve primeros meses del año, el margen de intereses alcanzó los 23.243 millones de euros, un incremento del 20,8 % respecto al mismo periodo de 2025 en euros corrientes. Este indicador refleja la diferencia entre los ingresos obtenidos por los préstamos y otros activos financieros y los intereses que la entidad paga por financiarse.
Las comisiones netas ascendieron a 6.909 millones de euros, con un crecimiento interanual del 14,5 % a tipos de cambio constantes. La evolución de los medios de pago y la gestión de activos contribuyó especialmente a este resultado.
Sumando ambas partidas, los ingresos recurrentes alcanzaron los 30.151 millones de euros, un 17 % más sin considerar las fluctuaciones de las divisas.
El margen bruto del grupo, que reúne los principales ingresos de su actividad, se situó en 32.072 millones de euros, un 18,2 % más en euros corrientes. La evolución confirma que el crecimiento de los beneficios no depende exclusivamente de operaciones extraordinarias, sino de una mayor actividad comercial.
Los gastos también aumentan, pero menos que los ingresos
No todo el incremento de la facturación bancaria acaba convirtiéndose en beneficio. BBVA registró unos gastos de explotación de 12.168 millones de euros, con un aumento del 16 % a tipos de cambio constantes.
La cifra incluye efectos extraordinarios relacionados con ajustes fiscales y las salidas voluntarias de trabajadores registradas durante el ejercicio. Si se excluyen esos elementos, el crecimiento de los gastos se reduce al 13,8 %.
La ratio de eficiencia se situó en el 37,9 %. Este indicador mide qué parte de los ingresos consume el funcionamiento del banco: cuanto menor es el porcentaje, menos recursos necesita la entidad para generar una cantidad determinada de ingresos.
El margen neto, que refleja los resultados de la actividad bancaria después de descontar los principales gastos operativos, alcanzó los 19.903 millones de euros, un 16,5 % más a tipos de cambio constantes.
El crédito crece más de un 20 % y México mantiene su protagonismo
La expansión del crédito ha sido otro de los motores de los resultados. Según las cifras comunicadas por BBVA, los préstamos a clientes aumentaron un 20,4 % interanual hasta septiembre, una vez eliminado el efecto de las variaciones de los tipos de cambio.
El crecimiento no se distribuye de manera uniforme entre los países donde opera la entidad.
En España, el volumen de crédito aumentó un 7,3 % durante los últimos doce meses. México, uno de los principales mercados del grupo y un pilar fundamental de sus beneficios, registró un avance del 12 %.
La evolución mexicana resulta especialmente importante para entender las cuentas del banco. Durante el tercer trimestre, el beneficio de su negocio en México aumentó aproximadamente un 19 % interanual, mientras que el resultado en España descendió un 5,5 % en ese mismo periodo.
Esta diferencia pone de manifiesto el peso de la diversificación geográfica. BBVA no depende únicamente de la evolución de la economía española o de las decisiones sobre los tipos de interés del Banco Central Europeo.
Turquía y América del Sur también contribuyeron al crecimiento de los ingresos financieros. En estos mercados, sin embargo, las fluctuaciones monetarias y, particularmente en Turquía, la inflación pueden modificar considerablemente los resultados expresados en euros.
Conviene distinguir, por eso, entre los porcentajes calculados a tipos de cambio constantes y los expresados en euros corrientes. Los primeros permiten observar cómo evoluciona el negocio sin que las oscilaciones de las monedas distorsionen la comparación.
La rentabilidad alcanza el 22 %, aunque aumenta el coste del riesgo
La mejora del beneficio llega acompañada de unos indicadores de rentabilidad elevados. BBVA cerró septiembre con una rentabilidad sobre el capital tangible (ROTE) del 22 %, mientras que la rentabilidad sobre recursos propios (ROE) alcanzó el 20,8 %.
El ROTE permite conocer cuánto beneficio genera una entidad en relación con su patrimonio tangible. Es una de las referencias utilizadas por los inversores para comparar el rendimiento de los bancos.
Pero prestar más dinero también implica asumir una mayor exposición al riesgo de impago.
Durante los nueve primeros meses de 2026, las pérdidas por deterioro de activos financieros aumentaron aproximadamente un 22 % a tipos de cambio constantes, en un contexto de fuerte crecimiento de la financiación.
Pese a ello, los principales indicadores de calidad crediticia permanecieron relativamente estables. La tasa de morosidad se situó en el 2,6 %, el coste de riesgo acumulado alcanzó el 1,44 % y la tasa de cobertura fue del 84 %.
Esta última cifra refleja la relación entre las provisiones constituidas para afrontar posibles pérdidas y el volumen de préstamos considerados dudosos.
Por otra parte, la ratio de capital CET1 alcanzó el 12,21 % al finalizar septiembre. Se trata de una medida fundamental de solvencia que relaciona el capital de máxima calidad con los activos ponderados por riesgo.
El porcentaje se mantiene por encima del intervalo objetivo del banco, situado entre el 11,5 % y el 12 %, aunque representa una reducción respecto al cierre de junio.
La evolución del capital merece atención porque BBVA está destinando cantidades importantes a remunerar a sus accionistas mediante dividendos y recompras de títulos. Ambas operaciones deben compatibilizarse con las exigencias regulatorias y las necesidades de financiación del negocio.
Dividendos y recompra de acciones: cuánto reciben los accionistas
Los buenos resultados de los nueve primeros meses tienen consecuencias directas para la política de remuneración al accionista.
El pasado 15 de octubre, BBVA abonó un dividendo de 0,37 euros brutos por acción, a cuenta de los resultados de 2026. El importe supone un incremento cercano al 16 % respecto al dividendo equivalente del ejercicio anterior y constituye el mayor pago a cuenta realizado hasta la fecha por la entidad.
A esta distribución se añade un programa extraordinario de recompra de acciones de 2.000 millones de euros, anunciado durante la presentación de los resultados del primer semestre.
El banco completó a comienzos de octubre el primer tramo, dotado con 1.000 millones de euros, y posteriormente puso en marcha una segunda fase por el mismo importe.
Mediante estas operaciones, la entidad adquiere sus propios títulos en el mercado. Cuando las acciones recompradas se amortizan, disminuye el número de títulos entre los que se distribuyen los beneficios futuros.
Es uno de los factores que explican que el beneficio por acción haya aumentado un 17,5 %, por encima del crecimiento del resultado total del grupo.
El valor contable tangible por acción, incluyendo los dividendos, registró un avance interanual del 19,9 %, excluido el efecto de las recompras ejecutadas durante los últimos doce meses.
Para los accionistas, estas cifras reflejan una mayor remuneración. Para el banco, también representan un compromiso de utilización de capital que debe mantenerse compatible con su expansión crediticia y su solvencia.
BBVA encara el final de 2026 con otro récord de beneficios al alcance
Con 9.066 millones de euros ganados hasta septiembre, BBVA necesita obtener algo más de 1.445 millones durante el cuarto trimestre para superar los 10.511 millones de beneficio registrados en todo 2025.
La referencia resulta significativa porque entre julio y septiembre generó alrededor de 3.015 millones de euros. Si el negocio mantuviera un comportamiento parecido en los últimos tres meses, la entidad terminaría 2026 con un nuevo máximo anual de ganancias.
No es una cifra garantizada. El resultado final dependerá del comportamiento del crédito, los márgenes financieros, las provisiones por posibles impagos y la evolución de las divisas en los mercados internacionales.
Los datos publicados también permiten observar una realidad más amplia del sector bancario: el crecimiento del beneficio puede convivir con distintos ritmos de evolución de las economías donde operan las entidades. Y unas ganancias elevadas no implican necesariamente que mejoren en la misma proporción las condiciones financieras de los clientes.
BBVA, por su parte, mantiene sus objetivos estratégicos para los próximos ejercicios y continúa apostando por el crecimiento de la financiación, la digitalización y la incorporación de inteligencia artificial a sus procesos internos y servicios.
Tras el intento fallido de adquirir Banco Sabadell, la entidad ha vuelto a situar el desarrollo de su propio negocio en el centro de las expectativas del mercado.
Las cuentas de septiembre respaldan esa estrategia en términos de crecimiento y rentabilidad. El verdadero examen será mantener ese ritmo sin deteriorar la calidad del crédito ni debilitar su capital. Con nueve meses contabilizados, BBVA tiene prácticamente a su alcance un nuevo récord anual de beneficios.


Óscar Puente comparecerá ante el Congreso por el accidente de Urda

Juanma Moreno no viajaría en el AVE entre Madrid y Andalucía tras Urda

La JEC expedienta a Sánchez y ordena retirar el vídeo del Guernica

Cómo saber si me ha tocado mesa electoral en las elecciones del 29N

Beatriz Trapote viajaba en el AVE anterior al choque mortal de Urda
-

 Naturaleza
Terremotos hoy en España: Granada, Navarra, Ourense y Guadalajara
-

 Naturaleza
Incendios en España hoy, 29 de octubre: focos detectados y avisos
-

 Naturaleza
Los embalses de España bajan al 56,8 %: cuatro cuencas bajo el 50 %
-

 España
Choque de trenes en Urda: 69 muertos y 67 denuncias por desaparición
-
 España
Muere Fátima Báñez en Urda: era pasajera del último vagón del Iryo
-
 España
Urda: 24 de los 42 extranjeros sin localizar tras el choque de trenes
-
 España
El Iryo pidió reanudar la marcha antes del choque con un AVE en Urda
-
 Historia
Efemérides del 29 de octubre: la dana de Valencia y el crac del 29
-
 Economía
La Fed mantiene los tipos en el 3,75%-4% y deja abierta otra subida
-
 España
10 preguntas para entender el choque entre el AVE y el Iryo en Urda
-
 Ciencia
El asteroide 2025 UK9 pasará más cerca que la Luna en Halloween 2026
-
 España
Detienen en València a un menor por incitar a saqueos en Halloween