
Economía
Santander gana 12.405 millones, un 20 % más, con la venta en Polonia
Banco Santander ganó 12.405 millones en nueve meses, un 20 % más. La venta en Polonia impulsa las cuentas, pero el beneficio ordinario también sube.

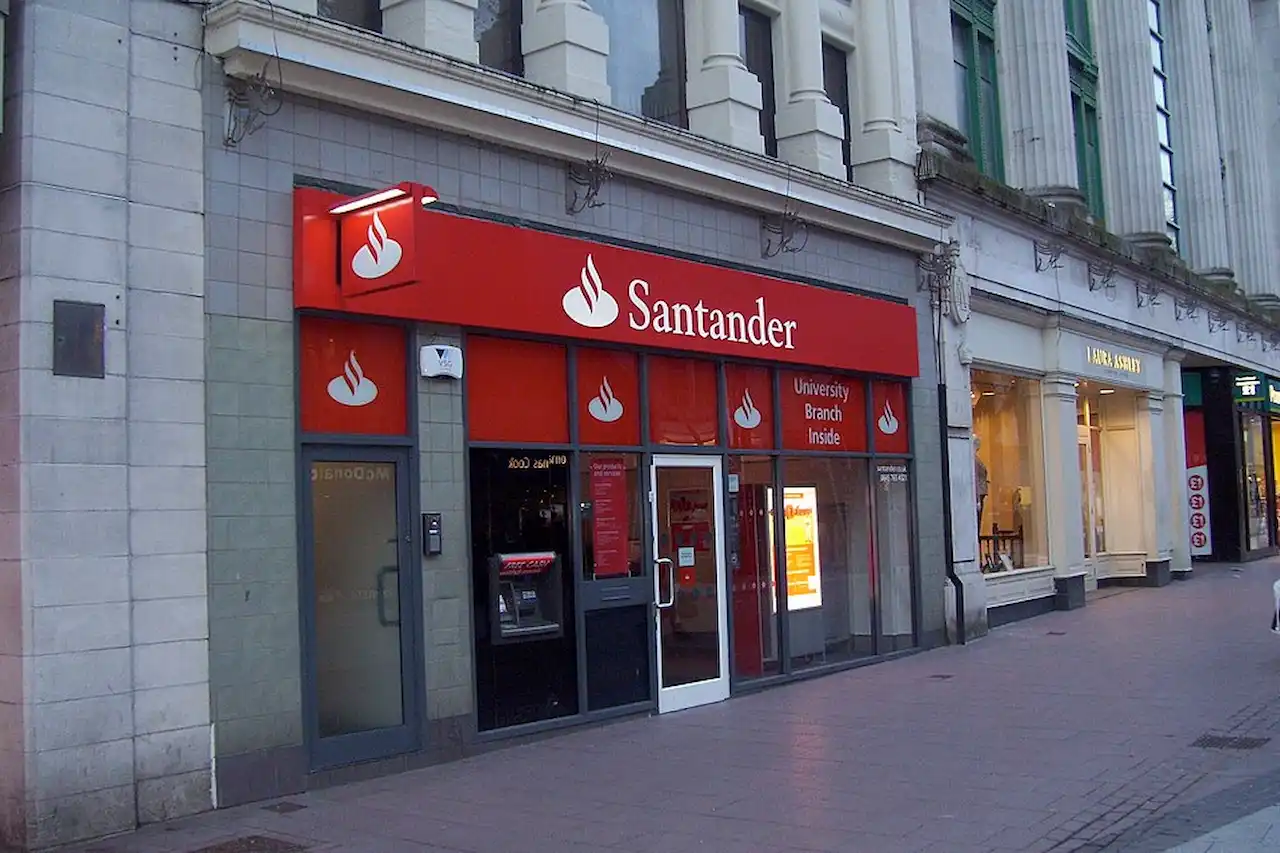
Imagen: Peter Clayton, CC BY-SA 2.0.
Resumen
- Santander gana 12.405 millones hasta septiembre, un 20 % más
- La venta en Polonia aporta una plusvalía neta de 1.895 millones
- El beneficio ordinario sube un 16 % y el banco pagará dividendo en noviembre
El Banco Santander ganó 12.405 millones de euros entre enero y septiembre de 2026, un 20 % más que durante el mismo periodo del año anterior. El resultado está impulsado por la venta de su participación mayoritaria en Santander Bank Polska, una operación que aportó una plusvalía neta de 1.895 millones de euros a las cuentas del grupo presidido por Ana Botín.
El crecimiento no depende únicamente de esa venta. Sin contar los ingresos y gastos extraordinarios, Santander obtuvo un beneficio ordinario récord de 11.176 millones de euros, un 16 % superior al de los nueve primeros meses de 2025. La mejora responde al aumento de los ingresos, la actividad comercial y la reducción de costes en términos comparables.
Las cuentas, publicadas el 28 de octubre, reflejan también una transformación importante del negocio. Santander ha incorporado las entidades TSB, en Reino Unido, y Webster, en Estados Unidos, mientras reorganiza su presencia en Polonia. En los últimos doce meses ha sumado 17 millones de clientes y alcanza los 189 millones en todo el mundo.
España continúa siendo el mercado que más beneficios aporta al grupo. La entidad también ha confirmado el próximo pago de dividendos y mantiene sus objetivos de rentabilidad para el conjunto de 2026.
La venta de Polonia aporta 1.895 millones al beneficio
Una parte considerable del incremento de las ganancias procede de una operación extraordinaria cerrada a principios de año. El 9 de enero, Santander completó la venta del 49 % de Santander Bank Polska al grupo austriaco Erste, junto con una participación del 50 % en su negocio polaco de gestión de activos.
La transacción alcanzó aproximadamente los 7.000 millones de euros y permitió al banco registrar una plusvalía neta de 1.895 millones. También liberó capital para financiar otras operaciones y reforzar la remuneración a sus accionistas.
La venta no supone la salida completa de Santander de Polonia. La entidad conserva una participación del 9,7 % en el antiguo Santander Bank Polska y mantiene el control de Santander Consumer Bank, especializado en financiación al consumo.
En las cuentas de los nueve primeros meses, los ingresos extraordinarios de esta operación quedaron parcialmente compensados por 666 millones de euros en cargos, entre ellos los relacionados con la integración de TSB y Webster.
El efecto conjunto de estas partidas fue positivo en 1.229 millones de euros. Esa cantidad explica la diferencia entre el beneficio atribuido de 12.405 millones y el resultado ordinario de 11.176 millones.
Conviene distinguir ambas magnitudes. El crecimiento contable del 20 % incorpora operaciones excepcionales, mientras que el avance ordinario del 16 % permite comparar mejor la evolución del negocio, aunque también está influido por las adquisiciones recientes. Para calcular esta última variación, Santander excluye asimismo los resultados del negocio polaco vendido correspondientes a 2025.
Los ingresos crecen un 8 % y mejoran los márgenes
La actividad bancaria también ha contribuido al aumento de los beneficios. Los ingresos ordinarios del grupo alcanzaron los 46.807 millones de euros, un 8 % más que un año antes.
El margen de intereses, que recoge fundamentalmente la diferencia entre lo que el banco obtiene por sus préstamos y lo que paga por financiarse, aumentó un 10 %, hasta los 34.614 millones de euros. Sin las operaciones de adquisición, el incremento fue del 7 %.
Los ingresos por comisiones crecieron un 9 %, hasta 10.349 millones de euros, gracias a una mayor actividad comercial y al aumento de los productos contratados por los clientes.
Santander atribuye parte de esta evolución a su programa ONE Transformation, con el que pretende compartir plataformas tecnológicas y simplificar procesos entre sus diferentes mercados.
Los costes totales disminuyeron un 1 % al excluir TSB y Webster. La combinación de mayores ingresos y contención del gasto permitió elevar el margen neto un 14 %, hasta 26.882 millones de euros.
La ratio de eficiencia se situó en el 42,6 %, una mejora de 2,8 puntos porcentuales. Este indicador mide qué parte de los ingresos consume el funcionamiento del banco: cuanto menor sea, más eficiente resulta su actividad.
La entidad también calcula que la aplicación de inteligencia artificial en sus negocios generó 194 millones de euros de valor económico durante los nueve primeros meses, mediante mayores ingresos y reducciones de costes y dotaciones.
TSB y Webster impulsan el crecimiento de clientes
La expansión internacional explica buena parte del cambio de tamaño del grupo.
Santander completó el 30 de abril la adquisición de TSB, el banco británico vendido por Banco Sabadell, y el 20 de agosto incorporó Webster, una entidad estadounidense con una presencia destacada en el noreste del país.
Ambas operaciones aportaron conjuntamente unos ocho millones de clientes. El crecimiento total de la base comercial fue de 17 millones en doce meses, hasta alcanzar los 189 millones.
El crédito y los recursos de clientes aumentaron un 16 % interanual en euros constantes. Sin el efecto de las adquisiciones, los préstamos crecieron un 6 % y los recursos de clientes, un 8 %.
El incremento refleja tanto las compras de negocios como una mayor actividad en las entidades que Santander ya controlaba. No obstante, la integración de TSB y Webster también exige inversiones y ajustes que han tenido un impacto directo en los resultados de 2026.
España lidera los beneficios del grupo Santander
El negocio español continúa siendo el principal contribuyente a las ganancias del banco. Entre enero y septiembre, Santander obtuvo en España 3.695 millones de euros de beneficio, un 14,3 % más que en el mismo periodo de 2025.
Su actividad nacional se benefició de mayores ingresos por intereses y comisiones. El margen bruto en España alcanzó los 9.512 millones de euros, un 5,9 % más.
Fuera del mercado español, los resultados presentan diferencias importantes. Brasil aportó 1.596 millones de euros, mientras que Estados Unidos generó 1.514 millones, con un crecimiento del 26,8 % en euros corrientes.
México registró 1.402 millones de euros de beneficio y Reino Unido alcanzó los 1.282 millones. En este último mercado, el crecimiento fue del 33,8 %, condicionado también por la incorporación de TSB.
Por líneas de actividad, la banca minorista y comercial obtuvo un beneficio ordinario de 6.445 millones de euros, un 12 % más en euros constantes. La banca corporativa y de inversión alcanzó los 2.433 millones, con un crecimiento del 15 %.
El negocio de banca privada, gestión de patrimonios y seguros elevó su resultado ordinario un 19 %, hasta los 1.651 millones de euros.
No todas las divisiones evolucionaron favorablemente. Openbank, que también agrupa la financiación al consumo, registró un beneficio ordinario de 1.407 millones de euros, aproximadamente un 10 % menos. Pesaron las provisiones relacionadas con la financiación de automóviles en Reino Unido y la desaparición de incentivos fiscales para vehículos eléctricos en Estados Unidos.
La morosidad baja, aunque aumentan las provisiones
El crecimiento de los resultados convive con un aumento de las cantidades destinadas a cubrir posibles impagos.
Las dotaciones por insolvencias crecieron un 13 % interanual, principalmente por la evolución del mercado argentino. Sin Argentina, el incremento fue del 6 % en euros constantes, en línea con la expansión del crédito.
Pese a ese aumento, la ratio de morosidad del grupo descendió hasta el 2,90 %, tres puntos básicos menos que en el trimestre anterior. El coste del riesgo se situó en el 1,16 % y la cobertura de los préstamos dudosos alcanzó el 64 %.
En cuanto a la solvencia, Santander cerró septiembre con una ratio de capital CET1 del 12,7 %. Este indicador refleja el capital de mayor calidad del que dispone una entidad para absorber posibles pérdidas en relación con sus activos ponderados por riesgo.
La compra de Webster tuvo un impacto negativo de 1,47 puntos porcentuales sobre esa ratio. Aun así, el banco mantiene su previsión de terminar 2026 con un nivel de capital de entre el 12,8 % y el 13 %.
La rentabilidad sobre el capital tangible, conocida como RoTE, alcanzó el 16 % en términos ordinarios, mientras que el beneficio contable por acción aumentó un 25 %.
Dividendo del Santander: 12,70 céntimos por acción
Los resultados llegan acompañados de nuevas medidas de remuneración al accionista.
Santander abonará el 2 de noviembre de 2026 un dividendo a cuenta de 0,127 euros brutos por acción, un 10 % superior al pago equivalente realizado el año anterior.
El 28 de octubre fue el último día en el que las acciones pudieron negociarse con derecho a cobrar este dividendo. Desde el 29 de octubre cotizan sin ese derecho, por lo que las acciones adquiridas a partir de esa fecha no dan acceso a este pago.
La entidad también mantiene en marcha un programa de recompra de acciones de aproximadamente 1.800 millones de euros, anunciado en agosto y vinculado a los resultados del primer semestre.
Sumando dividendos y recompras, la remuneración prevista con cargo a ese semestre asciende a unos 3.660 millones de euros, un 8 % más que un año antes.
Con la ejecución del programa actualmente en marcha, Santander habrá completado aproximadamente 9.000 millones de los al menos 10.000 millones que se comprometió a distribuir mediante recompras de acciones relacionadas con los resultados de 2025 y 2026 y el exceso de capital.
Para los accionistas, estas operaciones son relevantes porque las recompras reducen el número de títulos en circulación cuando las acciones adquiridas se amortizan. Esto puede incrementar la participación proporcional de quienes mantienen sus acciones, aunque no garantiza una subida de la cotización.
Santander encara el final de 2026 con nuevos objetivos de beneficio
La entidad mantiene sus previsiones para el conjunto del ejercicio. Su objetivo es superar el beneficio de 14.101 millones de euros registrado en 2025, tomando como referencia un perímetro comparable que excluye las operaciones de compra y venta de entidades.
También espera aumentar sus ingresos a un ritmo de un dígito medio y seguir reduciendo los costes en euros constantes, sin contar las adquisiciones recientes.
A más largo plazo, el plan estratégico de Santander establece como metas para 2028 superar los 20.000 millones de euros de beneficio, alcanzar una rentabilidad ordinaria sobre el capital tangible superior al 20 % y rebasar los 210 millones de clientes.
Son objetivos empresariales, no resultados garantizados. Su cumplimiento dependerá de la evolución económica, los tipos de interés, el riesgo crediticio y la capacidad del banco para integrar los negocios adquiridos.
Los resultados hasta septiembre muestran una entidad que ha elevado tanto su beneficio contable como sus ganancias ordinarias. La venta en Polonia ha dado un impulso extraordinario a las cifras de 2026, mientras que las adquisiciones de TSB y Webster amplían su presencia internacional.
El verdadero examen llegará con la evolución del negocio recurrente: mantener el crecimiento de los ingresos, controlar las provisiones y convertir las recientes adquisiciones en beneficios sostenidos, una vez desaparezca de la comparación el efecto excepcional de Polonia.


Juanma Moreno no viajaría en el AVE entre Madrid y Andalucía tras Urda

La JEC expedienta a Sánchez y ordena retirar el vídeo del Guernica

Cómo saber si me ha tocado mesa electoral en las elecciones del 29N

Beatriz Trapote viajaba en el AVE anterior al choque mortal de Urda

Doce países de la UE liberarán 42,6 millones de barriles de petróleo
-

 Naturaleza
Terremotos hoy en España: Granada, Navarra, Ourense y Guadalajara
-

 Naturaleza
Incendios en España hoy, 29 de octubre: focos detectados y avisos
-

 Naturaleza
Los embalses de España bajan al 56,8 %: cuatro cuencas bajo el 50 %
-

 España
Choque de trenes en Urda: 69 muertos y 67 denuncias por desaparición
-
 España
Muere Fátima Báñez en Urda: era pasajera del último vagón del Iryo
-
 España
Urda: 24 de los 42 extranjeros sin localizar tras el choque de trenes
-
 España
El Iryo pidió reanudar la marcha antes del choque con un AVE en Urda
-
 Historia
Efemérides del 29 de octubre: la dana de Valencia y el crac del 29
-
 Economía
La Fed mantiene los tipos en el 3,75%-4% y deja abierta otra subida
-
 España
10 preguntas para entender el choque entre el AVE y el Iryo en Urda
-
 Ciencia
El asteroide 2025 UK9 pasará más cerca que la Luna en Halloween 2026
-
 España
Detienen en València a un menor por incitar a saqueos en Halloween