
Economía
Banco Sabadell gana 1.376 millones, un 1 % menos tras la venta de TSB
Sabadell ganó 1.376 millones hasta septiembre, un 1 % menos tras vender TSB. El negocio mejora en verano y pagará un dividendo en diciembre.

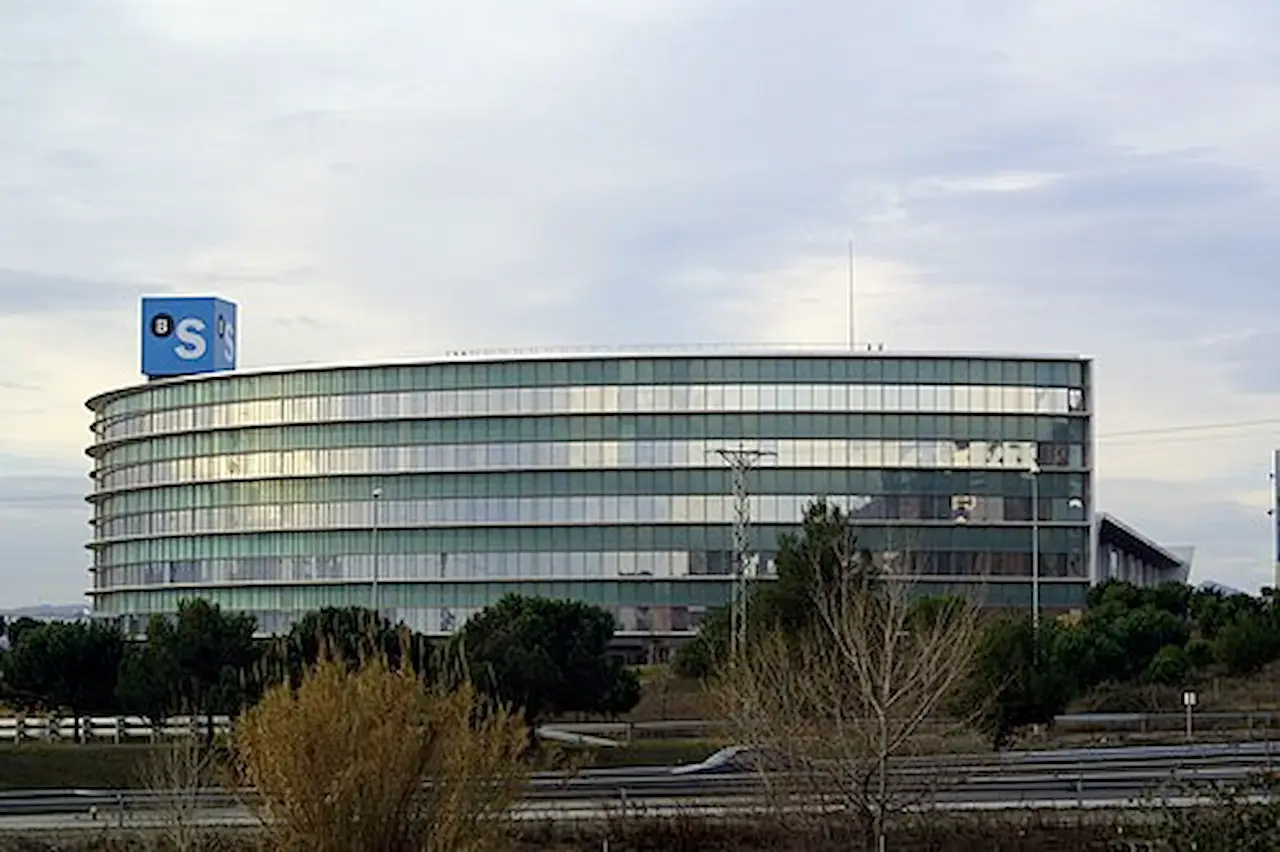
Imagen: Folguerola Angela, CC BY-SA 3.0.
Resumen
- Sabadell ganó 1.376 millones hasta septiembre, un 1 % menos
- El beneficio recurrente del tercer trimestre subió un 13 %
- Pagará un dividendo de 7 céntimos por acción el 29 de diciembre
Banco Sabadell obtuvo un beneficio neto de 1.376 millones de euros entre enero y septiembre de 2026, un 1 % menos que en el mismo periodo del año anterior. La entidad ha cerrado sus primeros nueve meses del ejercicio con unas ganancias prácticamente estables, aunque sus cuentas reflejan el efecto de la venta de TSB, su antigua filial británica, al Banco Santander. La operación ha reducido la aportación del negocio internacional, pero también ha generado importantes plusvalías.
Los resultados, comunicados este jueves 29 de octubre a la Comisión Nacional del Mercado de Valores (CNMV), muestran una mejora de la actividad durante el verano. El beneficio recurrente del tercer trimestre alcanzó los 405 millones de euros, un 13 % más que entre abril y junio, gracias al aumento de los ingresos por intereses y comisiones y a la contención de los gastos ordinarios.
El banco también ha anunciado un nuevo dividendo de 7 céntimos por acción, que abonará el próximo 29 de diciembre. El desembolso total ascenderá a 325 millones de euros y se añadirá a las remuneraciones extraordinarias y a las recompras de títulos realizadas durante el ejercicio.
Detrás de estas cifras hay dos realidades distintas. Por un lado, la salida de TSB ha cambiado el perímetro del grupo y dificulta comparar directamente las ganancias con las de 2025. Por otro, el negocio bancario en España empieza a recuperar impulso, especialmente en financiación al consumo, hipotecas y crédito empresarial.
La venta de TSB explica buena parte de la caída del beneficio
La principal diferencia respecto al año anterior procede de la filial británica. TSB aportó 79 millones de euros de beneficio durante los cuatro meses que permaneció integrada en el grupo en 2026. En los nueve primeros meses de 2025, su contribución había alcanzado los 242 millones.
La diferencia es significativa: Sabadell ha dejado de contabilizar buena parte de los beneficios que antes obtenía en Reino Unido. Sin embargo, el descenso de las ganancias consolidadas ha sido limitado porque la actividad española ha compensado parcialmente esa pérdida y porque la venta también ha tenido efectos positivos sobre la cuenta de resultados.
Si se excluye TSB, el beneficio neto de Sabadell aumenta de 1.148 a 1.297 millones de euros respecto a los nueve primeros meses del año pasado. Esa comparación, no obstante, incluye resultados extraordinarios que conviene separar para conocer cómo evoluciona realmente el negocio.
La venta de la entidad británica generó una plusvalía de 322 millones de euros después de impuestos, equivalente a 340 millones antes de impuestos. Sabadell también asumió costes excepcionales, entre ellos los relacionados con su plan de prejubilaciones en España.
Una vez considerados esos movimientos, el efecto extraordinario neto fue positivo en 201 millones de euros.
Al descontar tanto la aportación de TSB como los resultados excepcionales, el beneficio recurrente de los nueve primeros meses queda en 1.096 millones de euros, un 5,3 % menos que en el mismo periodo de 2025. Es una caída superior a la del beneficio consolidado, aunque la evolución trimestral apunta a una recuperación desde la primavera.
El negocio bancario vuelve a crecer durante el tercer trimestre
Una de las novedades de los resultados es la recuperación de los ingresos ordinarios. Sin contar TSB, el margen de intereses y las comisiones sumaron 3.677 millones de euros hasta septiembre, un incremento interanual del 0,1 %.
La variación acumulada parece pequeña, pero representa un cambio respecto a los trimestres anteriores. Solo entre julio y septiembre, estos ingresos alcanzaron los 1.260 millones de euros, un 2,4 % más que durante el segundo trimestre.
El margen de intereses, que recoge la diferencia entre los intereses que cobra el banco por sus préstamos y los que paga por financiarse, mejoró un 2 % trimestral, hasta los 920 millones. En el acumulado del año todavía presenta una caída del 0,6 %, con 2.694 millones de euros.
Las comisiones ofrecen una evolución más favorable. Crecieron un 2,1 % interanual, hasta los 983 millones de euros, impulsadas en parte por la actividad de gestión de activos y la ampliación de la colaboración con la gestora Amundi. Durante el tercer trimestre aumentaron un 3,7 %, hasta los 340 millones.
Los gastos siguen condicionados por las prejubilaciones
El control de costes continúa siendo uno de los elementos centrales de las cuentas. Los gastos totales alcanzaron 1.797 millones de euros hasta septiembre, incluyendo 88 millones de carácter extraordinario correspondientes al plan de prejubilaciones desarrollado en España.
Sin esos desembolsos excepcionales, los gastos aumentaron un 3,8 % en el acumulado del ejercicio. La evolución más reciente resulta algo más favorable: los costes recurrentes se redujeron un 0,1 % frente al segundo trimestre.
El programa de prejubilaciones quedó completado durante el primer semestre. Sabadell calcula que permitirá obtener ahorros brutos anualizados de 40 millones de euros a partir de 2027, aunque parte de sus efectos ya comenzará a notarse durante la segunda mitad de este año.
El crédito crece un 4 % y mejora la morosidad
La actividad comercial mantiene una evolución positiva. El volumen de crédito vivo del grupo alcanzó los 124.913 millones de euros, un 4 % más que un año antes.
En España, la financiación aumentó un 3 % desde comienzos de 2026, hasta los 106.434 millones. El crecimiento se ha extendido a particulares y empresas, aunque con intensidades diferentes.
El crédito al consumo es uno de los segmentos más dinámicos. Su saldo alcanzó los 5.880 millones de euros, un 12,7 % más en términos interanuales. La nueva financiación concedida también creció un 13 % respecto al trimestre anterior.
Las hipotecas presentan una evolución más moderada, pero positiva. El saldo hipotecario se situó en 40.716 millones de euros, un 3,5 % más que doce meses antes. La nueva producción aumentó un 5 % frente al segundo trimestre.
En pymes y grandes empresas, la inversión crediticia alcanzó los 45.599 millones de euros, con un avance del 3 % desde el comienzo del ejercicio.
También aumentó el dinero gestionado para los clientes. Los recursos totales crecieron un 5,6 % interanual, hasta los 189.449 millones de euros. Destaca el incremento de los productos fuera de balance, entre ellos los fondos de inversión, que avanzaron un 8,1 %.
La calidad del crédito ha mejorado al mismo tiempo. La tasa de morosidad bajó al 2,4 %, frente al 2,47 % de junio y el 2,75 % registrado un año antes.
Los activos problemáticos se redujeron en 477 millones de euros durante los últimos doce meses, hasta los 3.886 millones. La cobertura de los créditos dudosos alcanzó el 70,1 %, mientras que el coste del riesgo se mantuvo en 40 puntos básicos.
Para el banco, estos indicadores son relevantes porque permiten sostener el crecimiento del crédito sin que, por el momento, se traduzca en un deterioro generalizado de la calidad de su cartera.
Sabadell pagará un nuevo dividendo de 325 millones en diciembre
Los accionistas recibirán una nueva remuneración antes de finalizar el año. El consejo de administración ha anunciado un dividendo a cuenta de 0,07 euros por acción, cuyo pago está previsto para el 29 de diciembre de 2026.
La distribución supondrá un desembolso conjunto de 325 millones de euros.
Este importe se suma al dividendo extraordinario de 50 céntimos por acción abonado en mayo tras la venta de TSB. También se añade al programa de recompra de acciones propias por 331 millones de euros que Sabadell puso en marcha durante julio.
De ese programa todavía quedan pendientes de ejecución 57 millones de euros, aproximadamente el 17 % de su importe inicial.
Las recompras permiten reducir el número de acciones en circulación cuando los títulos adquiridos se amortizan, lo que puede elevar la participación proporcional de los accionistas restantes en los beneficios futuros. Su efecto económico, sin embargo, depende también del precio pagado por las acciones.
La capacidad del banco para sostener estas remuneraciones está relacionada con su posición de capital. A finales de septiembre, la ratio CET1 fully loaded se situó en el 13,12 %, un indicador que mide el capital de mayor calidad del que dispone una entidad en relación con sus activos ponderados por riesgo.
Sabadell mejora su rentabilidad y mantiene sus objetivos para 2027
La rentabilidad recurrente sobre el capital tangible, conocida como RoTE, alcanzó el 14,2 % al cierre de septiembre, frente al 13,6 % registrado tres meses antes.
Este indicador permite valorar cuánto beneficio recurrente genera el banco en relación con el capital tangible de sus accionistas. Su evolución es especialmente importante tras la venta de TSB, porque ayuda a analizar la capacidad de la entidad para obtener beneficios con su nueva estructura.
Sabadell mantiene el objetivo de alcanzar una rentabilidad recurrente del 14,5 % al finalizar 2026 y elevarla hasta el 16 % en 2027. Son previsiones de la entidad, no resultados garantizados, y dependerán de la evolución de los ingresos, los gastos y la calidad crediticia.
Para el último trimestre del año, el banco espera consolidar la recuperación de su actividad. Sus estimaciones apuntan a un crecimiento cercano al 1 % en el margen de intereses durante el conjunto de 2026 y de alrededor del 4 % en las comisiones.
En paralelo, prevé que los costes recurrentes aumenten aproximadamente un 2 % en el ejercicio, una evolución algo más contenida de lo que esperaba anteriormente.
Los resultados de septiembre dejan, por tanto, un Sabadell más concentrado en el mercado español y con una cuenta de resultados menos dependiente de su antiguo negocio británico. El beneficio consolidado cae ligeramente y el recurrente todavía retrocede frente a 2025, pero el tercer trimestre muestra una mejora de los ingresos y de la rentabilidad.
La verdadera medida de esta nueva etapa llegará con los próximos resultados: cuando las plusvalías extraordinarias de TSB dejen de influir en las comparaciones y sea el negocio ordinario el que determine, por sí solo, cuánto gana el banco.


Óscar Puente comparecerá ante el Congreso por el accidente de Urda

Juanma Moreno no viajaría en el AVE entre Madrid y Andalucía tras Urda

La JEC expedienta a Sánchez y ordena retirar el vídeo del Guernica

Cómo saber si me ha tocado mesa electoral en las elecciones del 29N

Beatriz Trapote viajaba en el AVE anterior al choque mortal de Urda
-

 Naturaleza
Terremotos hoy en España: Granada, Navarra, Ourense y Guadalajara
-

 Naturaleza
Incendios en España hoy, 29 de octubre: focos detectados y avisos
-

 Naturaleza
Los embalses de España bajan al 56,8 %: cuatro cuencas bajo el 50 %
-

 España
Choque de trenes en Urda: 69 muertos y 67 denuncias por desaparición
-
 España
Muere Fátima Báñez en Urda: era pasajera del último vagón del Iryo
-
 España
Urda: 24 de los 42 extranjeros sin localizar tras el choque de trenes
-
 España
El Iryo pidió reanudar la marcha antes del choque con un AVE en Urda
-
 España
10 preguntas para entender el choque entre el AVE y el Iryo en Urda
-
 Historia
Efemérides del 29 de octubre: la dana de Valencia y el crac del 29
-
 Economía
La Fed mantiene los tipos en el 3,75%-4% y deja abierta otra subida
-
 Ciencia
El asteroide 2025 UK9 pasará más cerca que la Luna en Halloween 2026
-
 España
Detienen en València a un menor por incitar a saqueos en Halloween