
Economía
Bernardos cree que España retrasará la jubilación hasta los 70 años
El economista Gonzalo Bernardos cree que España seguirá a Dinamarca y retrasará la jubilación hasta los 70 años. De momento, la ley fija los 67.

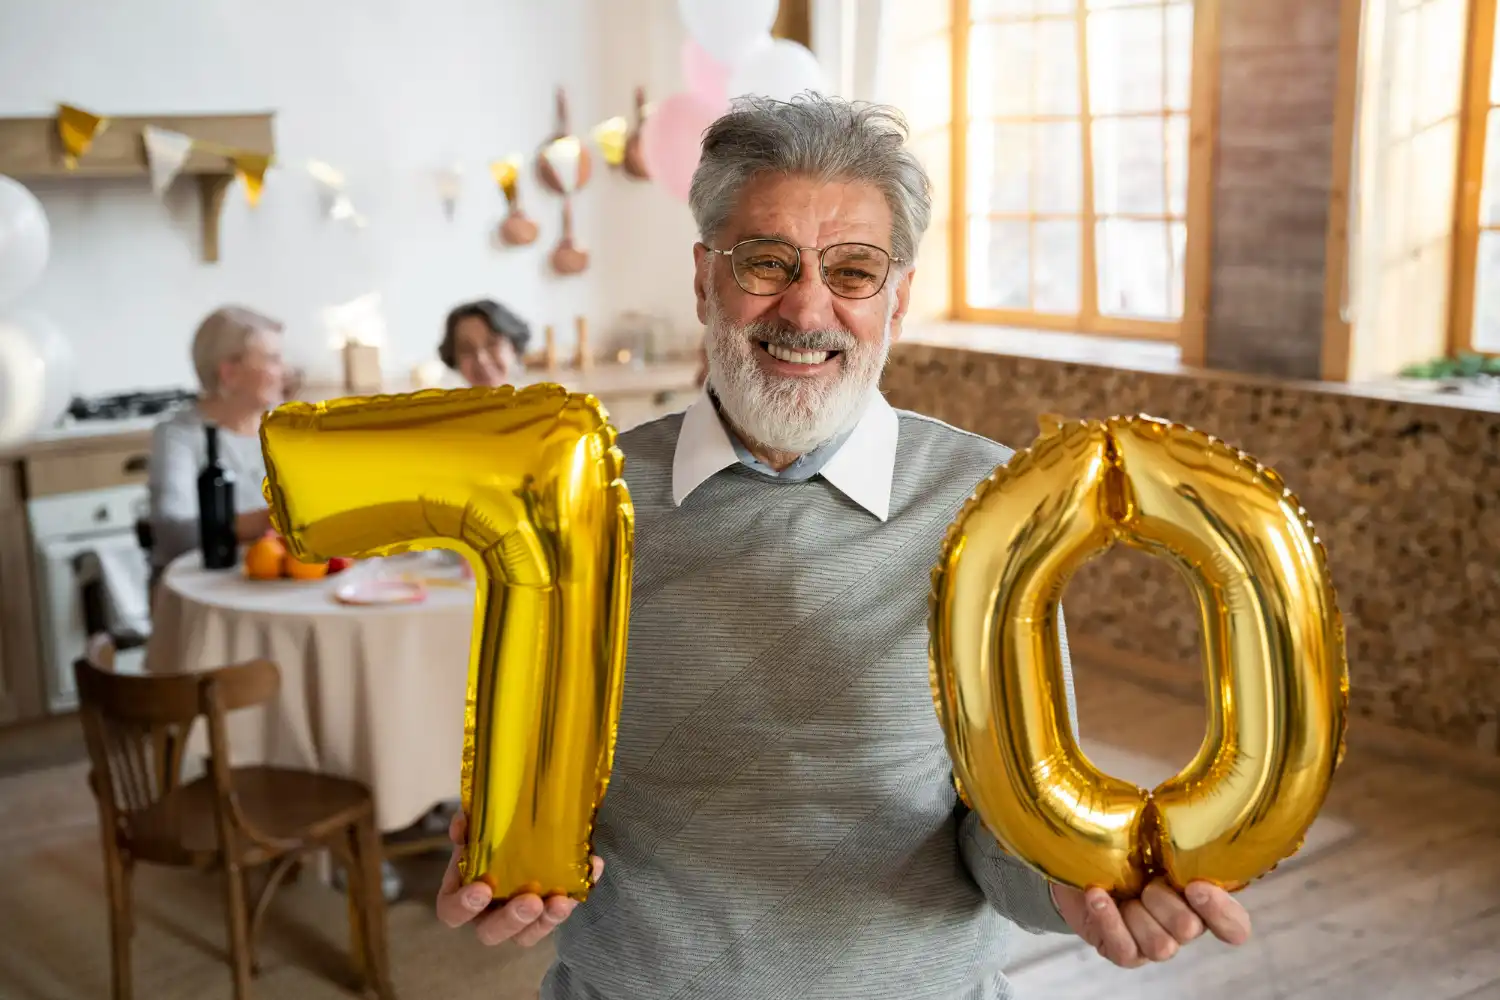
Resumen
- Bernardos pronostica una jubilación a los 70 años en España
- Desde 2027, la edad ordinaria será de 67 años, con excepciones
- Dinamarca ha aprobado los 70 años para 2040; España no
El economista Gonzalo Bernardos advierte de que España podría retrasar la edad de jubilación hasta los 70 años, siguiendo el camino de Dinamarca, que ya ha aprobado esa medida para 2040. Su pronóstico llega en pleno debate sobre la sostenibilidad de las pensiones y el envejecimiento de la población. Sin embargo, conviene aclarar un aspecto fundamental: en España no se ha aprobado ninguna reforma que establezca la jubilación a los 70 años.
Lo que sí está confirmado es que, a partir del 1 de enero de 2027, la edad ordinaria de jubilación alcanzará los 67 años para quienes no acrediten al menos 38 años y seis meses cotizados. Los trabajadores que cumplan ese requisito podrán seguir retirándose a los 65 años. Se completará así el calendario establecido por la reforma de 2011, mientras el debate sobre posibles cambios posteriores continúa abierto.
Bernardos, profesor de Economía de la Universidad de Barcelona y habitual participante en debates televisivos, considera que el sistema público de pensiones español puede mantenerse, aunque necesitará ajustes. Su propuesta pasa por prolongar la vida laboral ante el aumento de la esperanza de vida y la llegada a la jubilación de la generación del baby boom.
El economista no plantea la desaparición de las pensiones públicas. De hecho, ha defendido expresamente su viabilidad. Lo que cuestiona es que puedan mantenerse las condiciones actuales durante las próximas décadas sin modificar algunos elementos del sistema.
Gonzalo Bernardos advierte de que España seguirá el camino de Dinamarca
La advertencia del economista se ha centrado en una decisión adoptada por el Parlamento danés: elevar progresivamente la edad de jubilación hasta los 70 años.
Bernardos sostiene que España terminará aplicando una medida similar. En una de sus declaraciones sobre esta cuestión anticipó que nuestro país seguiría el ejemplo danés «más tarde o más temprano».
Su argumento principal es demográfico. La población vive más años y, por tanto, cobra la pensión durante más tiempo. Mientras tanto, las generaciones numerosas que se incorporaron al mercado laboral durante las décadas de mayor natalidad comienzan a abandonar su actividad profesional.
En una intervención televisiva del pasado 6 de octubre, el economista defendió que el sistema español es «absolutamente viable», aunque reconoció que necesitará modificaciones que probablemente no resultarán populares.
Bernardos distingue tres alternativas para afrontar el aumento del gasto en pensiones: incrementar las cotizaciones sociales, reducir las prestaciones o retrasar la edad de jubilación. De las tres, se inclina por la última.
Considera que aumentar las cotizaciones puede perjudicar a los trabajadores y rechaza una reducción generalizada de las pensiones. Su posición es que trabajar durante más años permitiría aliviar parte de la presión financiera sin aplicar recortes directos a las prestaciones.
Eso sí, su planteamiento contiene una excepción importante: no todas las profesiones permiten prolongar la actividad laboral en las mismas condiciones, especialmente cuando existen trabajos físicamente exigentes.
Edad de jubilación en España: qué cambia exactamente en 2027
La legislación española ya contempla un aumento progresivo de la edad ordinaria de jubilación. El proceso comenzó en 2013 y concluirá en 2027, conforme a la reforma aprobada en 2011.
Durante 2026, la Seguridad Social establece dos situaciones diferentes.
Los trabajadores que hayan cotizado 38 años y tres meses o más pueden jubilarse ordinariamente a los 65 años. Quienes no alcancen ese periodo deben esperar hasta los 66 años y diez meses, salvo que puedan acogerse a alguna modalidad especial de jubilación.
Desde el 1 de enero de 2027, los requisitos serán los siguientes:
Jubilación a los 65 años: será posible para quienes acrediten al menos 38 años y seis meses de cotización.
Jubilación a los 67 años: será la edad ordinaria para quienes no alcancen ese periodo de cotización.
Por ejemplo, una persona que cumpla 65 años en 2027 y acumule 39 años cotizados podrá jubilarse a esa edad sin penalización por anticipar su retiro. En cambio, otra que haya cotizado 30 años no podrá acceder a la jubilación ordinaria hasta los 67, aunque podría reunir los requisitos de alguna modalidad de jubilación anticipada.
Este cambio no supone una nueva decisión del Gobierno, sino la culminación de una reforma legislativa aprobada en 2011.
No es lo mismo jubilarse a los 65 que cobrar el 100 % de la pensión
Existe una confusión frecuente entre la edad necesaria para jubilarse y los años cotizados que permiten alcanzar el porcentaje íntegro de la base reguladora.
En 2027 se exigirán 37 años cotizados para alcanzar el 100 % de la base reguladora en una jubilación ordinaria. Sin embargo, para retirarse a los 65 años será necesario haber cotizado 38 años y seis meses.
Son requisitos distintos.
Una persona con 37 años cotizados puede alcanzar el porcentaje íntegro de su base reguladora, pero eso no significa que pueda jubilarse ordinariamente a los 65 años. Tampoco implica necesariamente recibir la pensión máxima del sistema.
Para acceder a una pensión contributiva ordinaria se exige, con carácter general, un mínimo de 15 años cotizados, de los cuales al menos dos deben encontrarse dentro de los quince años anteriores al momento de causar el derecho, con las particularidades previstas legalmente.
La cuantía final dependerá de las bases de cotización, los años trabajados y las reglas de cálculo aplicables.
Dinamarca ya ha aprobado la jubilación a los 70 años para 2040
El precedente europeo al que se refiere Bernardos es real. En mayo de 2025, el Parlamento de Dinamarca aprobó elevar la edad de acceso a la pensión pública hasta los 70 años a partir de 2040.
La medida afecta a las personas nacidas desde el 1 de enero de 1971 y forma parte de un mecanismo de adaptación de la jubilación a la esperanza de vida.
Dinamarca no ha decidido aplicar los 70 años de forma inmediata. Su calendario establece aumentos progresivos.
La edad de jubilación llegará a los 68 años en 2030, a los 69 años en 2035 y, finalmente, a los 70 años en 2040.
Esta evolución responde a una reforma del sistema de bienestar danés aprobada en 2006, que vinculó los cambios futuros de la edad de jubilación a la evolución de la longevidad.
El objetivo es que el aumento de los años de vida se traduzca también en una mayor participación en el mercado laboral y contribuya a financiar los servicios públicos.
No obstante, existe una diferencia esencial entre ambos países: Dinamarca ha legislado ese aumento, mientras que España mantiene el límite general de 67 años previsto desde 2027, con la posibilidad de retirarse a los 65 para quienes acrediten una carrera de cotización suficientemente larga.
Que otro Estado europeo haya aprobado una determinada edad de jubilación no obliga a España a reproducirla.
El baby boom aumenta la presión sobre las pensiones españolas
Detrás de las advertencias de Bernardos aparece uno de los principales desafíos demográficos de España: la jubilación de las generaciones nacidas durante los años de mayor natalidad.
El sistema español funciona fundamentalmente mediante un modelo de reparto. Las cotizaciones de los trabajadores y las empresas contribuyen a financiar las pensiones actuales, junto con otros recursos públicos.
No se trata, por tanto, de una cuenta individual en la que cada trabajador acumula todo el dinero que recibirá cuando se jubile.
El problema surge cuando aumenta de forma importante el número de pensionistas mientras disminuye, proporcionalmente, la población en edad de trabajar.
La llegada a la jubilación de la generación del baby boom supone un incremento de las prestaciones que debe afrontar la Seguridad Social. A ello se añade una esperanza de vida elevada, que prolonga el periodo durante el cual se percibe una pensión.
Sin embargo, el envejecimiento no determina por sí solo que el sistema sea inviable. También influyen el empleo, los salarios, la productividad y la inmigración laboral, además de las decisiones sobre financiación pública.
España ya ha introducido medidas para reforzar los ingresos del sistema, como el Mecanismo de Equidad Intergeneracional (MEI), que establece una cotización adicional destinada a contribuir a la sostenibilidad de las pensiones.
En 2026, esa cotización adicional es del 0,9 % de la base de cotización por contingencias comunes, distribuida entre empresas y trabajadores.
También se han aprobado cambios que permiten compatibilizar determinadas modalidades de jubilación con la actividad laboral y se han reforzado los incentivos para quienes deciden seguir trabajando después de alcanzar la edad ordinaria.
Son formas de afrontar el reto demográfico sin establecer, por el momento, una jubilación obligatoria a los 70 años.
Retrasar la jubilación no afectaría igual a todos los trabajadores
La propuesta de prolongar la vida laboral plantea una cuestión que no puede resolverse únicamente comparando edades y estadísticas.
No es lo mismo llegar a los 67 años trabajando en una oficina que hacerlo después de décadas en la construcción, la agricultura, la industria o determinadas profesiones asistenciales.
Las condiciones físicas, el estado de salud y la trayectoria laboral pueden determinar la capacidad real de una persona para continuar trabajando.
El propio Bernardos ha reconocido que quienes desempeñan trabajos de especial exigencia física deberían recibir un tratamiento diferente.
La legislación española ya contempla modalidades de jubilación anticipada y mecanismos específicos para determinadas actividades profesionales. También existe la posibilidad de acceder anticipadamente a la pensión en determinadas circunstancias, aunque pueden aplicarse coeficientes reductores.
Otro elemento importante es el empleo de los trabajadores de mayor edad. Retrasar legalmente la jubilación no garantiza que todas las personas puedan mantenerse ocupadas hasta alcanzar ese nuevo límite.
Quienes pierden su trabajo durante los últimos años de su carrera profesional pueden encontrarse con dificultades para reincorporarse al mercado laboral.
Por eso, cualquier modificación futura tendría que abordar no solo la edad legal, sino también las condiciones de empleo, la protección de las carreras laborales más vulnerables y las diferencias entre profesiones.
España mantiene los 67 años y el debate sobre los 70 sigue abierto
Las declaraciones de Gonzalo Bernardos ponen sobre la mesa un escenario que ya se ha convertido en realidad legislativa en Dinamarca, pero que no forma parte de las medidas aprobadas en España.
A fecha de 29 de octubre de 2026, el calendario español establece que la edad ordinaria de jubilación alcanzará los 67 años en 2027 para quienes no acrediten 38 años y seis meses cotizados. Los trabajadores que sí cumplan ese requisito podrán seguir jubilándose a los 65 años.
No existe una fecha oficial para elevar la edad ordinaria a los 70 años ni una reforma aprobada que contemple ese cambio.
Para quienes estén próximos a retirarse, lo relevante continúa siendo comprobar su edad, los periodos cotizados y las condiciones de acceso a la pensión que les correspondan.
La previsión de Bernardos merece atención por el debate económico que plantea. Pero una predicción, incluso cuando procede de un economista conocido, no equivale a una modificación de la ley.
El futuro de las pensiones dependerá de decisiones políticas y económicas que todavía deben debatirse. Y si algún día España decide seguir el modelo danés, tendrá que aprobar una nueva reforma. De momento, los 70 años siguen siendo una posibilidad para el futuro, no una obligación para los trabajadores españoles.


Óscar Puente comparecerá ante el Congreso por el accidente de Urda

Juanma Moreno no viajaría en el AVE entre Madrid y Andalucía tras Urda

La JEC expedienta a Sánchez y ordena retirar el vídeo del Guernica

Cómo saber si me ha tocado mesa electoral en las elecciones del 29N

Beatriz Trapote viajaba en el AVE anterior al choque mortal de Urda
-

 Naturaleza
Terremotos hoy en España: Granada, Navarra, Ourense y Guadalajara
-

 Naturaleza
Incendios en España hoy, 29 de octubre: focos detectados y avisos
-

 Naturaleza
Los embalses de España bajan al 56,8 %: cuatro cuencas bajo el 50 %
-

 España
Choque de trenes en Urda: 69 muertos y 67 denuncias por desaparición
-
 España
Muere Fátima Báñez en Urda: era pasajera del último vagón del Iryo
-
 España
Urda: 24 de los 42 extranjeros sin localizar tras el choque de trenes
-
 España
El Iryo pidió reanudar la marcha antes del choque con un AVE en Urda
-
 España
10 preguntas para entender el choque entre el AVE y el Iryo en Urda
-
 Historia
Efemérides del 29 de octubre: la dana de Valencia y el crac del 29
-
 Economía
La Fed mantiene los tipos en el 3,75%-4% y deja abierta otra subida
-
 Ciencia
El asteroide 2025 UK9 pasará más cerca que la Luna en Halloween 2026
-
 España
Detienen en València a un menor por incitar a saqueos en Halloween